Datos de la Fed señalan apalancamiento financiero elevado mientras Bitcoin repunta hacia los $86,000
Puntos clave
- •Bitcoin tocó los $86,000 el 21 de septiembre, más de 10% por encima del cierre del domingo anterior, mientras un flujo spot comprador positivo, volumen creciente y liquidaciones de cortos impulsaron el avance, con el interés abierto de futuros y el fondeo pagado por los largos por encima de las bandas altas de Glassnode y el interés abierto de opciones cerca de $41 mil millones.
- •El Índice de Vulnerabilidad Financiera de un documento de trabajo del personal de la Reserva Federal muestra un apalancamiento financiero de 0.83 dentro de su banda elevada, junto con un índice agregado de 0.65, presión de valoración de 0.77 y riesgo de fondeo de 0.62, mientras el endeudamiento de hogares y empresas es menor, con 0.26.
- •El FVI está diseñado para capturar una vulnerabilidad estructural de construcción lenta, no el estrés coincidente del mercado, y el modelo histórico del documento muestra que el mismo choque del ciclo económico produjo caídas más profundas en el consumo y la inversión a largo plazo en períodos de FVI alto.
- •Análisis de la Fed estimó que los grandes fondos de cobertura mantenían $4 billones en exposición bruta a Treasuries y $3 billones en préstamos repo a septiembre de 2025, incluidos aproximadamente $830 mil millones en operaciones de basis contado-futuros y $305 mil millones en operaciones de swap-spread.
- •Una transmisión del estrés de fondeo repo hacia una demanda cripto más débil y liquidaciones de Bitcoin apancado sigue siendo un escenario que la evidencia citada no ha observado, y que el conjunto de datos termine en 2025:Q4 deja poco claro el vintage de las lecturas etiquetadas como 2026 del gráfico, mientras que el documento no representa las opiniones del Consejo.
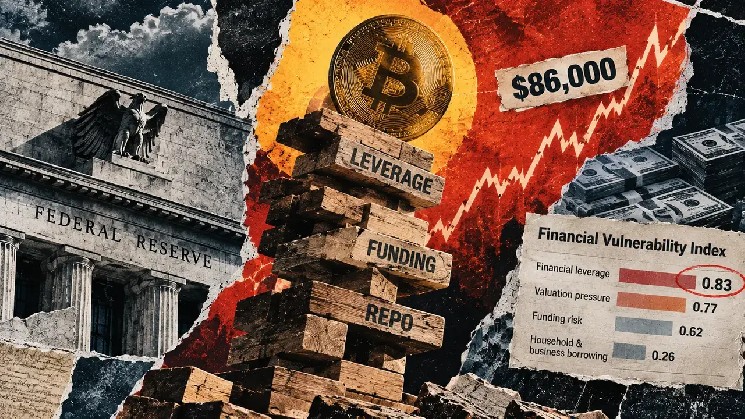
El más reciente repunte de Bitcoin y el nuevo indicador de riesgo financiero de la Reserva Federal describen dos horizontes temporales distintos. Bitcoin ($BTC) refleja la demanda y el posicionamiento del mercado actual, mientras que la medida de la Fed rastrea debilidades estructurales que podrían magnificar el próximo choque.
El Índice de Vulnerabilidad Financiera (FVI) está diseñado para capturar una vulnerabilidad de evolución lenta, no el estrés coincidente del mercado. En la Figura 2 del documento de trabajo, la anotación final de apalancamiento financiero marca 0.83, dentro de la banda "elevada" de su distribución histórica. El índice agregado se sitúa en 0.65, la presión de valoración en 0.77 y el riesgo de fondeo en 0.62, todos calificados como "notables". El endeudamiento de hogares y empresas es menor, con 0.26. Este indicador forma parte de un conjunto más amplio de herramientas de monitoreo de la Fed que también incluye el Informe de Estabilidad Financiera semestral, aunque los documentos de trabajo del personal, por sí solos, no tienen el peso de política del Consejo de la Reserva Federal.
El gráfico etiqueta los cuatro componentes como Q1 y el índice agregado como Q2, con 2026 como la última marca del eje. Por separado, el documento de trabajo indica que su conjunto de datos y varias muestras de estimación terminan en 2025:Q4, sin explicar si esos puntos finales son observaciones de vintages posteriores, pronósticos (nowcasts) o un problema de etiquetado. Eso limita cualquier descripción segura a las etiquetas trimestrales y los valores de la Figura 2, sin asignarles una fecha de observación verificada de 2026.
La distinción entre vulnerabilidad y condiciones actuales explica la aparente divergencia. Los índices convencionales de condiciones financieras suben cuando el crédito se endurece y emerge un estrés visible. El FVI, en cambio, puede acumularse durante períodos más calmados a medida que se acumulan el apalancamiento y la toma de riesgo.
El movimiento actual de Bitcoin tiene sus propios impulsores. El 21 de septiembre, $BTC tocó los $86,000, más de 10% por encima del cierre del domingo anterior, mientras el flujo spot comprador se volvió positivo y el volumen aumentó. Las liquidaciones de posiciones cortas ayudaron al tramo alcista del lunes. El interés abierto de futuros y el fondeo pagado por los largos superaban las bandas altas de Glassnode, el interés abierto de opciones se situaba cerca de $41 mil millones, y las opciones estabanpreciando menos movimiento del que el mercado finalmente entregó.
Cómo el estrés de fondeo podría llegar a Bitcoin
Un análisis de junio, "Descomposición de las exposiciones a Treasuries de EE.UU. de los fondos de cobertura", estimó que los grandes fondos de cobertura mantenían $4 billones en exposición bruta a Treasuries y $3 billones en préstamos repo, fondeo garantizado a corto plazo respaldado por colateral de Treasuries, a septiembre de 2025. Sus estimaciones proxy incluían aproximadamente $830 mil millones en operaciones de basis entre contado y futuros, que aprovechan la brecha entre los futuros de Treasuries y los precios de los bonos al contado, y $305 mil millones en operaciones de swap-spread, que se posicionan en torno al diferencial entre los swaps de tasas de interés y los Treasuries.
La revisión separada de la Fed sobre los mercados repo respaldados por bonos gubernamentales encontró que el fondeo a corto plazo, la intermediación de los dealers, la reutilización de colateral y los recortes bajos (haircuts) pueden propagar el estrés entre los mercados de fondeo, contado y derivados. Llamados de margen más altos o una menor capacidad de los dealers podrían forzar ventas de activos líquidos, debilitar la demanda spot de criptomonedas y liquidar posiciones apalancadas de $BTC. Esa secuencia entre mercados sigue siendo un escenario; la evidencia citada no ha observado la cadena completa. Sus condiciones previas, sin embargo, son observables en tiempo real: si el interés abierto de futuros y el fondeo pagado por los largos se mantienen por encima de las bandas altas de Glassnode, cómo evoluciona el préstamo repo estimado de los fondos de cobertura desde su nivel de septiembre de 2025, y si la Fed aclara posteriormente el vintage detrás de las lecturas del FVI etiquetadas como 2026.
El modelo histórico del documento de trabajo muestra por qué importa la lectura de vulnerabilidad. En períodos de FVI alto, el mismo choque modelado del ciclo económico produjo caídas más profundas en el consumo y la inversión a largo plazo que en períodos de FVI bajo. Por lo tanto, el índice se lee mejor como un medidor de amplificación: describe la capacidad del sistema para convertir un choque en un daño más amplio, mientras que la trayectoria inmediata de Bitcoin sigue ligada a los flujos, la liquidez y el posicionamiento.
El documento de trabajo refleja el análisis de sus autores y no indica la conformidad del Consejo de la Reserva Federal.
Fuente: CryptoSlate

