El retorno de un ciclo bajista de Bitcoin parece cada vez menos probable, según analistas de CryptoQuant
Puntos clave
- •El porcentaje de UTXOs de Bitcoin en pérdidas cayó de aproximadamente 60% a cerca de 27%, un cambio que Crypto Dan de CryptoQuant afirma que históricamente ha coincidido con las transiciones fuera de condiciones bajistas del mercado.
- •Bitcoin está posicionado entre un soporte de oferta activa cerca de $71,300 y una resistencia de capital invertido cerca de $79,800, habiendo cotizado alrededor de $76,400 el 17 de septiembre.
- •Los ETF de contado de Bitcoin en EE.UU. experimentaron alrededor de $450 millones en retiros netos el 15 de septiembre, su mayor salida en un solo día desde junio, según datos de SoSoValue.
- •Las salidas de los ETF ocurrieron el mismo día en que la CLARITY Act no avanzó en el Senado y fueron seguidas al día siguiente por un aumento de 25 puntos básicos en las tasas de interés de la Reserva Federal.
- •Una recuperación duradera requeriría que Bitcoin mantenga intacto el soporte de $71,300, absorba la venta potencial cerca de la zona de equilibrio de $79,800 y vea estabilizarse los flujos de fondos de los ETF.
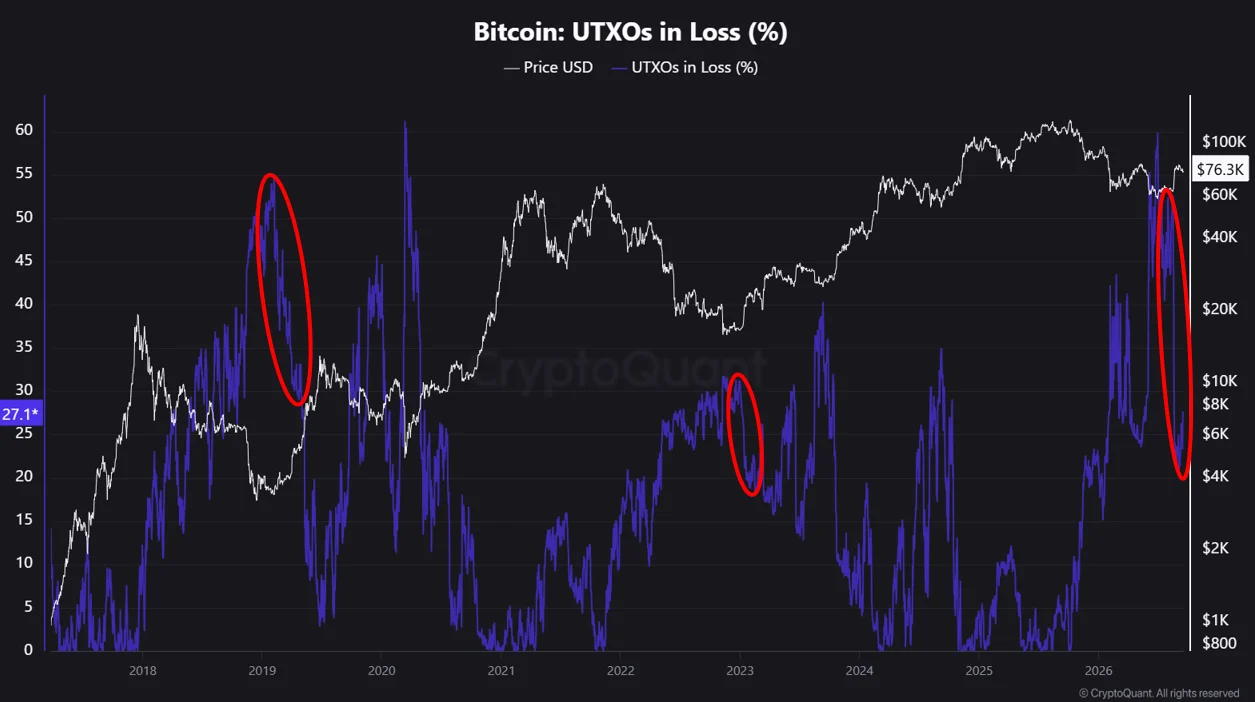
La proporción de salidas de transacciones de Bitcoin en pérdidas ha caído de casi 60% a aproximadamente 27%, y dos analistas de CryptoQuant sostienen que una caída de esta escala históricamente ha acompañado las transiciones fuera de condiciones bajistas del mercado. Sin embargo, un análisis paralelo de coste base muestra que la recuperación todavía enfrenta una prueba crítica cerca de $79,800, mientras que las recientes salidas de fondos cotizados (ETF) complican el panorama onchain en mejora.
Menos salidas en pérdidas transforman el panorama del ciclo
El porcentaje de salidas de transacciones de Bitcoin en pérdidas ha caído de cerca de 60% a aproximadamente 27%, según el colaborador de CryptoQuant Crypto Dan. Él argumenta que caídas de magnitud similar acompañaron transiciones anteriores fuera de condiciones bajistas.
Una salida de transacción de Bitcoin, conocida como UTXO, es una pieza individual de BTC gastable registrada en la blockchain. Se clasifica como en pérdidas cuando el precio actual de Bitcoin está por debajo de su coste base implícito, calculado a partir del precio de mercado cuando se creó esa salida. Esa cifra no necesariamente identifica lo que pagó el propietario actual: una transacción puede representar una compra, pero también puede ser una transferencia entre billeteras controladas por la misma persona o empresa.
Aun así, la caída muestra que la presión financiera se ha aliviado en un número mucho mayor de salidas. Menos de ellas se encuentran ahora por debajo de su coste base implícito que en el punto más alto de la contracción.
métrica cuenta salidas de la blockchain en lugar de personas o una participación ponderada equitativamente de la oferta de Bitcoin, por lo que no significa que el 27% de los inversores de Bitcoin estén perdiendo dinero. Una persona puede controlar muchos UTXOs, y las salidas individuales pueden contener montos muy diferentes de BTC. La comparación histórica también es sugestiva más que concluyente, porque Bitcoin ha completado solo un pequeño número de ciclos de mercado importantes: oscilaciones que muchos analistas enmarcan en el calendario de halving de aproximadamente cuatro años de la red, que reduce periódicamente a la mitad la recompensa por producir nuevos bloques. Ninguna métrica onchain determina oficialmente cuándo ha terminado un ciclo bajista, y un retorno menos probable a un ciclo bajista no descarta otra corrección. El análisis se refiere a la estructura más amplia de varios meses de Bitcoin, no a su próximo movimiento diario.
Bitcoin permanece entre dos grupos de tenedores
La métrica de pérdidas describe un mercado en mejora, pero no muestra dónde podrían reaccionar compradores y vendedores a continuación. Un análisis separado del colaborador de CryptoQuant Darkfost ubica a Bitcoin entre dos niveles de coste base: un soporte potencial de oferta activa cerca de $71,300 y una resistencia de capital invertido alrededor de $79,800.
Bitcoin cotizó cerca de $76,400 a las 08:53 UTC del 17 de septiembre, según datos de mercado de CoinMarketCap verificados al momento de escribir este artículo. Eso situó el precio aproximadamente 7% por encima del límite inferior y 4% por debajo del superior. El rango convierte el argumento más amplio del ciclo de Crypto Dan en una estructura de precio comprobable: Bitcoin se ha recuperado lo suficiente para mantener a los tenedores activos en general con ganancias, pero no lo suficiente para absorber toda la oferta en espera cerca del punto de equilibrio.
$71,300 refleja el coste base de la oferta activa
El coste base de la oferta activa estima el precio promedio de las monedas que siguen siendo económicamente relevantes para el mercado actual. Se excluye el Bitcoin que no se ha movido durante más de siete años, reduciendo la influencia de tenencias que pueden estar perdidas, inaccesibles o poco probables de participar.
Que Bitcoin cotice por encima de aproximadamente $71,300 significa que la moneda promedio incluida en este grupo permanece con ganancias. Los inversores cuyo coste base está cerca podrían resistirse a vender por debajo, ayudando a que la zona se comporte como soporte cuando el precio regrese.se comportamiento no está garantizado. Un movimiento sostenido por debajo de $71,300 pondría más oferta activa en pérdidas, y si los compradores no recuperaran el nivel, los inversores que intenten evitar pérdidas mayores podrían convertir el antiguo soporte en una fuente de venta.
$79,800 es donde la recuperación se encuentra con los vendedores
El coste del capital invertido cerca de $79,800 representa a un grupo diferente. En ese nivel, parte del capital que actualmente está en pérdidas regresa al punto de equilibrio. Los inversores que compraron a precios más altos podrían usar la recuperación para salir sin materializar una pérdida, mientras que los compradores más recientes también podrían tomar ganancias en la misma zona. Esas decisiones pueden agregar oferta cerca de $79,800 y ayudan a explicar por qué a Bitcoin le ha costado avanzar a través de ella.
Esto no contradice el porcentaje decreciente de salidas en pérdidas. La misma recuperación que devuelve más UTXOs a ganancias también acerca a los tenedores que estaban en pérdidas a una salida. Bitcoin debe absorber su venta potencial antes de que la estructura onchain en mejora pueda traducirse en un movimiento sostenido al alza.
El porcentaje de pérdidas puede revertirse con el precio
El principal contraargumento está incorporado en el propio indicador UTXO. Su mejora es en parte consecuencia de la recuperación de Bitcoin: cuando el precio sube, las salidas pasan automáticamente de pérdidas a ganancias, y cuando baja, ese proceso se invierte. Por lo tanto, la métrica confirma que las condiciones han mejorado, pero no puede mostrar de forma independiente si la demanda es lo suficientemente fuerte como para mantener esa mejora. El rango de coste base y el capital que entra o sale del mercado proporcionan la segunda prueba necesaria.
Los flujos de fondos recientes son menos favorables. Los ETF de contado de Bitcoin en EE.UU., fondos de inversión que mantienen Bitcoin directamente y cotizan en bolsas estadounidenses, registraron aproximadamente $450 millones en retiros netos el 15 de septiembre, según datos de SoSoValue, su mayor salida diaria desde junio. Los retiros ocurrieron el mismo día en que la CLARITY Act, un proyecto de ley sobre la estructura del mercado cripto que aclararía qué reguladores de EE.UU. supervisan el comercio de activos digitales, no avanzó en el Senado, y un día después la Reserva Federal subió las tasas de interés 25 puntos básicos. El momento no prueba que alguno de los eventos causara los reembolsos, pero ambos acontecimientos crearon un contexto más difícil para la demanda sensible al riesgo.
Las tasas más altas pueden hacer que los activos especulativos sean menos atract, aunque Bitcoin no ha respondido de manera idéntica a cada decisión de endurecimiento. Sus reacciones pasadas a los aumentos de tasas de la Reserva Federal dependieron de si el cambio de política ya estaba descontado y de lo que los funcionarios señalaran después.
El próximo retroceso pondrá a prueba el argumento del ciclo
El caso alcista no requiere que Bitcoin suba sin interrupción. Requiere que las caídas futuras dejen el porcentaje de salidas en pérdidas relativamente contenido mientras el coste base de la oferta activa se mantiene. Estabilizar la demanda de los ETF proporcionaría evidencia adicional de que la mejora cuenta con el apoyo de capital nuevo y no solo de la recuperación del precio.
El caso opuesto se fortalecería si Bitcoin permaneciera por debajo de su coste base de oferta activa, si la proporción de salidas en pérdidas comenzara a aumentar bruscamente y si los retiros de fondos continuaran. Esa combinación mostraría que la recuperación no había logrado proteger a los tenedores una vez que la demanda se debilitó.
La métrica de Crypto Dan sugiere que Bitcoin ya no carga el mismo nivel de estrés generalizado no realizado observado anteriormente en la contracción. El rango de Darkfost identifica lo que sigue sin resolverse: el mercado se ha recuperado lo suficiente para crear un soporte potencial, pero aún no lo suficiente para absorber todo el capital que espera salir cerca del punto de equilibrio.
Este artículo se proporciona únicamente con fines informativos y no constituye asesoramiento financiero ni de inversión. Los indicadores onchain y los patrones históricos del mercado no garantizan el rendimiento futuro de los precios.

