Bitcoin podría entregar retornos de 3–5x en este ciclo a medida que se desvanece la volatilidad, afirma el CEO de CryptoQuant
Puntos clave
- •El CEO de CryptoQuant, Ki Young Ju, pronosticó el 22 de septiembre que el ciclo alcista de Bitcoin probablemente producirá ganancias de 3–5x en lugar de un rally parabólico de más 10x, seguido de un mercado bajista más moderado.
- •Ju atribuye la reducción de las oscilaciones extremas de precios al mayor tamaño del mercado de Bitcoin y a la expansión de la propiedad institucional, que según él limitan tanto los movimientos al alza como a la baja.
- •Ju identificó la creciente capitalización realizada, el cese de ventas por parte de grandes tenedores de larga data y posiciones alcistas sustanciales en futuros como señales que respaldan su perspectiva.
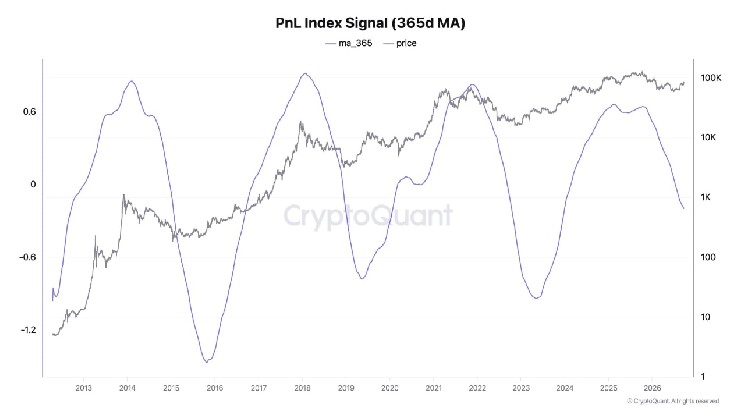
- •Métricas en cadena, incluida la media móvil de 365 días del índice PnL y un ratio MVRV superior a uno, indican picos de ciclo más moderados, con los tenedores manteniéndose colectivamente por encima de su base de costos estimada incluso en los mínimos de este ciclo.
- •El análisis del 8 de septiembre de Glassnode encontró que la oferta de tenedores a largo plazo explica casi el 19% de la varianza de volatilidad destendenciada frente a aproximadamente el 3% de la capitalización de mercado, lo que sugiere que el tamaño del mercado por sí solo ofrece una explicación incompleta de la estabilidad de precios de Bitcoin.
Los inversionistas de Bitcoin podrían enfrentar ganancias de ciclo más pequeñas junto con pérdidas menos profundas a medida que se expande la propiedad institucional, según Ki Young Ju, fundador y CEO de la plataforma de análisis de criptomonedas CryptoQuant. En un pronóstico del ciclo de Bitcoin publicado el 22 de septiembre en X, Ju argumentó que un mercado mucho más grande está reduciendo los extremos que definieron los anteriores booms especulativos.
"Espero que este ciclo alcista de bitcoin entregue 3–5x en lugar de otro rally parabólico de más de 10x, seguido de un mercado bajista más moderado", declaró Ju.
Atribuyó el cambio a cambios estructurales en la composición del mercado. "Cuando Bitcoin era más pequeño y dominado por minoristas, el dinero caliente alimentaba rallies explosivos y caídas del 80%. Hoy, un mercado mucho más grande y una creciente propiedad institucional están amortiguando ambos extremos. Las mismas fuerzas que limitan el alza también suavizan la baja", explicó.
La perspectiva de Ju coincide con el análisis histórico de Fidelity Digital Assets, que documentó la disminución de la volatilidad de Bitcoin en mayo de 2024. El gigante financiero explicó que el capital que ingresa a un mercado más grande tiene un menor impacto en el precio, mientras que su investigación distinguió cuidadosamente las correlaciones históricas de cualquier evidencia de que un resultado de precio específico deba seguirse.
Los datos de rentabilidad de los tenedores apuntan en la misma dirección
La evaluación de Ju se basa en un índice de rentabilidad que, en su opinión, muestra picos menos extremos y mínimos de ciclo cada vez más resilientes. El índice de ganancias y pérdidas (PnL) rastrea la rentabilidad agregada de los tenedores. Destacó un giro en desarrollo en su media móvil de 365 días, una medida de movimiento más lento que suaviza las fluctuaciones de corto plazo y típicamente responde solo después de que las condiciones del mercado comienzan a cambiar. En el gráfico adjunto, el precio de Bitcoin se traza en gris frente a la media móvil de 365 días del índice en morado. Los picos recientes de rentabilidad se sitúan por debajo de los máximos de ciclos anteriores, lo que respalda el argumento de que los extremos del mercado se están moderando, aunque la línea morada seguía por debajo de cero y continuaba en descenso en el borde derecho del gráfico.
El analista también informó que Bitcoin se mantuvo por encima de la base de costos promedio en cadena de los tenedores incluso en los mínimos de este ciclo. Citó el ratio market-value-to-realized-value (MVRV), que compara la capitalización de mercado con una valoración basada en los últimos movimientos en cadena de las monedas, que se mant por encima de uno. En su interpretación, algunos inversionistas absorbieron pérdidas mientras que la base de tenedores permaneció colectivamente por encima de su costo de adquisición estimado.
Investigaciones independientes añaden un matiz importante. Según Glassnode, la baja volatilidad histórica de Bitcoin está más asociada con la oferta de tenedores a largo plazo que con el tamaño del mercado. Su análisis del 8 de septiembre identificó la oferta de tenedores a largo plazo como la variable explicativa más fuerte entre las examinadas, representando casi el 19% de la varianza de volatilidad destendenciada. La capitalización de mercado explicó aproximadamente el 3%, lo que ilustra que el tamaño del mercado por sí solo ofrece una explicación incompleta de la estabilidad de precios.
La demanda institucional podría remodelar los ciclos de Bitcoin
Ju identificó tres señales de respaldo: la creciente capitalización realizada, una métrica que valora cada moneda al precio de su movimiento más reciente en cadena en lugar del precio actual de mercado; el cese de ventas por parte de grandes tenedores de larga data; y posiciones alcistas sustanciales en futuros. Interpretó la creciente capitalización realizada como capital fresco entrando al mercado, e informó que los grandes operadores de futuros construyeron posiciones largas cerca del mínimo.
Su argumento más reciente amplía un pronóstico anterior de que la demanda institucional internacional y el acceso a ETF podrían moldear el pico del ciclo de Bitcoin. En agosto, Ju destacó mercados donde el acceso a inversiones reguladas seguía limitado, y dijo que esperaba una mayor disponibilidad de fondos, una liquidez más profunda de stablecoins e infraestructura financiera que utiliza activos tokenizados para apoyar la participación fuera de Estados Unidos. Ese acceso es reciente incluso en los propios Estados Unidos: los ETF spot de Bitcoin no comenzaron a negociarse allí hasta enero de 2024, un vehículo regulado ausente en todos los ciclos anteriores de Bitcoin.
Datos recientes de wallets ofrecen otra perspectiva de los cambios de propiedad. Dos grupos de tenedores más pequeños se redujeron en 69,494 direcciones antes de la recuperación de Bitcoin por encima de los $85,000, y la firma de análisis Santiment asoció la contracción de julio-agosto con la capitulación, un patrón en el que los tenedores venden con pérdidas para salir de posiciones. Sin embargo, esas cifras describen cambios en categorías de saldos de direcciones, en lugar de establecer que un número equivalente de inversionistas individuales abandonó Bitcoin.
"Renunciar a la parábola del 10x también significa renunciar a la caída del 80%, y eso es exactamente lo que invita a capital paciente de largo plazo en lugar de dinero caliente", comentó Ju.
La menor volatilidad —la velocidad y magnitud de los cambios de precio— es central en el argumento a largo plazo de Ju sobre la adopción. Su tesis más amplia va más allá de los retornos: una mayor estabilidad, sostiene, podría eventualmente hacer que Bitcoin sea más práctico para su uso como dinero. Si esa moderación se consolida es algo que los lectores pueden seguir a través de las mismas medidas citadas aquí —la media móvil de 365 días del índice PnL, el ratio MVRV, la capitalización realizada y la oferta de tenedores a largo plazo— todas publicadas por firmas de análisis como datos en cadena actualizados regularmente.
El informe original fue publicado por Bitcoin.com News.

