Las 5 mejores apps para recibir tu salario en USD en Nigeria: comparativa de Pouchers, Payoneer, Wema ALAT, Wise y Chipper Cash
Puntos clave
- •Pouchers se posiciona como la mejor app en general para recibir salarios en USD en Nigeria, ofreciendo datos bancarios completos de EE. UU., soporte de FedNow que puede entregar pagos en segundos y conversión gratuita de USD a nairas.
- •Payoneer destaca por sus fuertes integraciones con marketplaces como Upwork, Fiverr, Amazon, Airbnb y Toptal, y cobra una cuota anual de $29.95 a los usuarios que reciben menos de $6,000 en 12 meses.
- •Wema ALAT permite una cuenta Domiciliary Lite gestionada digitalmente y respaldada por Wema Bank, con licencia del CBN, pero depende de rutas internacionales SWIFT más lentas en lugar de ACH o FedNow.
- •Wise convierte salarios en USD al tipo de cambio mid-market y paga a los destinatarios directamente en nairas, aunque no emite cuentas de recepción en USD a usuarios con dirección nigeriana.
- •Chipper Cash proporciona datos de cuenta de EE. UU. y flexibilidad entre Nigeria y Ghana, con una cuenta en USD que cuesta ₦5,000 para abrir más una cuota mensual de mantenimiento de $1.50.
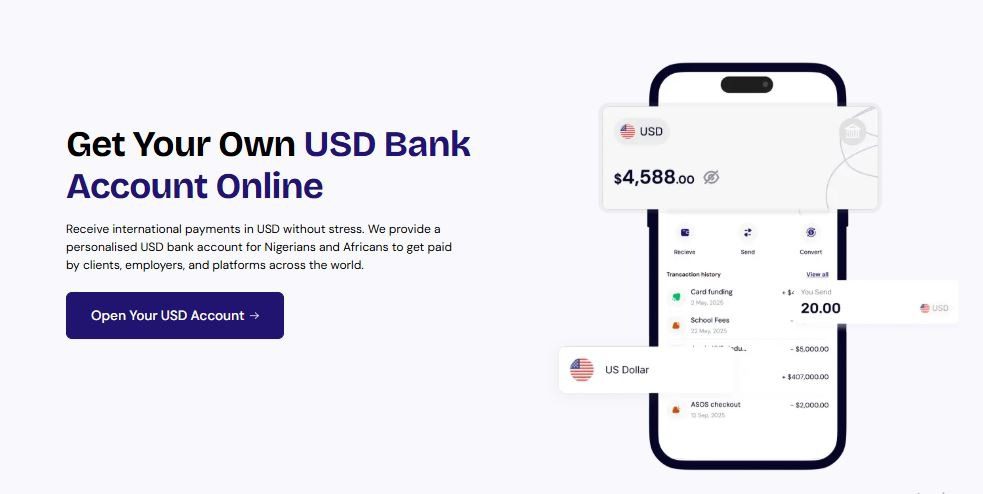
Los nigerianos que trabajan de forma remota para empleadores extranjeros suelen descubrir que recibir un salario en USD cuesta más de lo que debería. Los pagos pueden tardar días en llegar, y los tipos de cambio desfavorables y las comisiones ocultas erosionan silenciosamente cada nómina.
La app adecuada recibe tu salario más rápido, permite conservar el dinero en dólares o convertirlo a un tipo justo, y mantiene las comisiones bajas. Esta guía compara cinco apps para recibir un salario en USD en Nigeria — Pouchers, Payoneer, Wema ALAT, Wise y Chipper Cash — según sus comisiones, tipos de conversión, velocidad de pago y la facilidad para retirar o gastar los fondos.
La mejor opción es Pouchers, por sus datos bancarios completos de EE. UU., su soporte de FedNow para depósitos casi instantáneos y su conversión gratuita de USD a nairas.
Qué buscar en una app para recibir salario en USD
Quien elige cómo recibir un salario en USD en Nigeria normalmente quiere que le paguen rápido, perder lo mínimo en comisiones y acceder a los fondos con facilidad. Seis factores son importantes:
- Datos de cuenta de EE. UU., incluido un routing number
- Comisiones bajas de recepción, conversión y retiro
- Un tipo de cambio justo de USD a nairas
- Depósitos rápidos, idealmente con soporte de FedNow
- Una tarjeta virtual de dólares para gastos internacionales
- Retiro directo a una cuenta bancaria nigeriana
En la práctica:
- Datos de la cuenta — el usuario necesita datos bancarios de EE. UU. adecuados en los que un empleador o cliente pueda realmente pagar, incluidos el nombre de la cuenta, el número de cuenta, el routing number, el nombre del banco y la dirección del banco. Con esos datos, el salario puede circular por vías de pago estadounidenses como ACH — la red estándar de transferencias bancarias de Estados Unidos — o FedNow, en lugar de rutas internacionales más lentas.
- Comisiones — revisa cuánto cobran las plataformas por recibir un salario en USD, convertirlo a nairas y retirar fondos; las comisiones pequeñas se acumulan con el tiempo, especialmente en una nómina que llega cada mes.
- Tipo de conversión — mira el tipo aplicado al convertir dólares a nairas y compáralo con otras plataformas.
- Velocidad — algunas plataformas admiten FedNow, el servicio de pagos instantáneos de la Reserva Federal de EE. UU., que permite que los pagos lleguen en minutos.
- Gasto — una tarjeta virtual de dólares facilita gastar dólares en suscripciones internacionales, software y otros pagos sin convertir todo a nairas primero.
- Retiro a nairas — verifica si los fondos se pueden retirar directamente a una cuenta bancaria nigeriana y qué tan rápido llegan.
Las cinco apps, clasificadas
Cada app fue evaluada según esos seis factores: datos de cuenta, comisiones, tipo de conversión, velocidad, gasto y retiro a nairas. La clasificación:
- Pouchers — la mejor en general
- Payoneer — la mejor para plataformas de marketplace
- Wema ALAT — la mejor para una cuenta domiciliaria bancaria
- Wise — la mejor para pagos directos en nairas
- Chipper Cash — la mejor para flexibilidad panaflicana
1. Pouchers: la mejor en general
Pouchers ocupa el primer lugar porque es la única app de esta lista que anuncia soporte de FedNow, por lo que un salario puede llegar en segundos, y convierte dólares a nairas sin comisión de conversión. Los usuarios también obtienen datos bancarios completos de EE. UU. para pagos ACH, FedNow y wire, retiro directo a una cuenta bancaria nigeriana y una tarjeta virtual de dólares para gastar internacionalmente. Quienes cobran en USDT o USDC — stablecoins vinculadas al dólar estadounidense — también pueden recibir y conservar dichas stablecoins, junto con otras divisas en el monedero multimoneda de la plataforma.
Pros:
- Datos bancarios completos de EE. UU., incluidos nombre de la cuenta, número de cuenta, routing number, nombre del banco y dirección del banco
- Admite depósitos ACH, FedNow y wire
- Conversión gratuita de USD a nairas, con retiro directo a una cuenta bancaria nigeriana
- Tarjeta virtual de dólares para pagos y suscripciones internacionales
- Puede recibir pagos de marketplaces como Upwork, Deel y Fiverr
- Sin cuota mensual
- Depósitos en USDT y USDC en ocho redes: Ethereum, BNB Smart Chain, Polygon, Algorand, Arbitrum One, Base, Solana y Tron
- Monedero multimoneda para conservar otras divisas
Contras:
- Los depósitos ACH cuestan 0.7%, con un mínimo de $2 y un máximo de $10
- Los retiros en nairas a una cuenta bancaria nigeriana cuestan ₦100 por transferencia
- Sin transferencias SWIFT
Ideal para: freelancers y trabajadores remotos que quieren una sola app para recibir USD, convertirlos a nairas, conservar divisas extranjeras y gastar internacionalmente.
2. Payoneer: la mejor para plataformas de marketplace
Payoneer ocupa el segundo puesto porque tiene una de las integraciones más sólidas con plataformas como Upwork, Fiverr, Amazon, Airbnb y Toptal — marketplaces donde los ingresos freelance y remotos se pagan habitualmente. También proporciona cuentas de recepción locales — datos de cuenta que permiten a un cliente pagar como si enviara una transferencia nacional — en múltiples divisas, incluidas USD, GBP y EUR, lo que la convierte en una opción sólida para quienes ingresan desde varias plataformas internacionales.
Pros:
- Fuerte integración con Upwork, Fiverr, Amazon, Airbnb, Toptal y otros marketplaces
- Cuenta de recepción en EE. UU. con datos de routing
- Admite múltiples divisas
- Retiro directo a una cuenta bancaria nigeriana
- Tarjeta Payoneer para gastos internacionales
- Plataforma consolidada con más de 20 años de experiencia
Contras:
- Cuota anual de $29.95 para usuarios que reciben menos de $6,000 en cualquier periodo de 12 meses consecutivos
- Se aplican comisiones de conversión de divisa, incluida una comisión del 0.5% por mover fondos entre saldos de Payoneer
- Las comisiones de recepción en marketplaces varían según la plataforma
- Las comisiones de retiro varían según la divisa y el destino
Ideal para: freelancers, trabajadores remotos y vendedores en línea que obtienen ingresos constantes a través de varias plataformas de marketplace y quieren una cuenta de pago integrada directamente con ellas.
3. Wema ALAT: la mejor para una cuenta domiciliaria bancaria
Para los usuarios que quieren un banco nigeriano detrás de su cuenta en dólares, ALAT es una opción sólida. Una cuenta domiciliaria es una cuenta bancaria nigeriana denominada en una divisa extranjera como el dólar estadounidense. Una cuenta Domiciliary Lite se puede abrir a través de la app de ALAT y gestionar digitalmente, aunque algunos servicios pueden requerir una visita a una sucursal de Wema Bank. A diferencia de las vías estadounidenses ACH y FedNow, los pagos a la cuenta viajan por rutas internacionales como SWIFT — la red interbancaria que transporta la mayoría de las transferencias transfronterizas.
Pros:
- La cuenta Domiciliary Lite se puede abrir a través de la app de ALAT
- Respaldada por Wema Bank, un banco nigeriano con licencia del CBN
- Banca digital a través de la app de ALAT
- Cuenta en dólares disponible en USD
- Mastercard en USD para pagos en línea internacionales y suscripciones
- Banco nigeriano consolidado con servicios bancarios locales en nairas
Contras:
- Utiliza rutas de transferencia bancaria internacional como SWIFT en lugar de ACH o FedNow
- Las transferencias internacionales pueden ser más lentas y conllevar cargos bancarios adicionales
- El empleador o cliente debe admitir transferencias bancarias internacionales para pagar directamente
- Algunos servicios pueden requerir una visita a una sucursal de Wema Bank
Ideal para: nigerianos que prefieren una cuenta domiciliaria con un banco nigeriano tradicional pero quieren la comodidad de gestionar su cuenta en dólares digitalmente.
4. Wise: la mejor para pagos directos en nairas
Wise es una opción sólida para los usuarios que quieren que su salario extranjero se convierta a nairas y se pague directamente en una cuenta bancaria nigeriana. La diferencia clave es que Wise no emite datos de cuenta en USD a usuarios con dirección nigeriana, por lo que no se pueden recibir dólares en Wise. En cambio, el empleador o cliente envía el pago a través de Wise — financiándolo por débito directo o transferencia bancaria — y Wise lo convierte al tipo de cambio mid-market, el punto medio entre los precios de compra y venta en los mercados de divisas, y paga la cuenta bancaria nigeriana del destinatario en nairas.
Pros:
- Los fondos convertidos se pagan directamente en una cuenta bancaria nigeriana
- Utiliza el tipo de cambio mid-market
- Admite cuentas bancarias nigerianas personales y empresariales
- El destinatario no necesita una cuenta de Wise
- Descuentos por volumen en transferencias grandes
Contras:
- El empleador o cliente debe enviar el pago a través de Wise
- El dinero llega en nairas, no en USD
- Los usuarios nigerianos no obtienen un routing number de EE. UU. ni una cuenta de recepción en USD
- Las comisiones de transferencia varían según el monto, las divisas y el método de pago
- La conversión puede tardar hasta dos días hábiles, aunque las transferencias pueden llegar antes
Comisiones: Wise no cobra una comisión fija por este tipo de transferencia. La comisión se calcula según el monto, las divisas y cómo se financia la transferencia, y el costo total se muestra por adelantado. La página de precios de Wise para Nigeria actualmente indica comisiones de envío desde 0.42%, mientras que las transferencias grandes pueden optar a descuentos por volumen.
Ideal para: trabajadores remotos y profesionales que quieren que su salario en USD se convierta a nairas y se deposite directamente en una cuenta bancaria nigeriana.
5. Chipper Cash: la mejor para flexibilidad panaflicana
Chipper Cash, una empresa de pagos transfronterizos enfocada en mercados africanos, es una opción útil para quienes trabajan entre Nigeria y Ghana o necesitan más flexibilidad dentro de África. Ofrece datos bancarios de EE. UU. para recibir dólares, compatibilidad con ACH y una tarjeta Visa virtual para pagos internacionales, todo desde una sola plataforma.
Pros:
- Cuenta corriente virtual de EE. UU. con routing number para recibir USD
- Admite transferencias ACH
- Disponible para usuarios verificados en Nigeria y Ghana
- Admite nómina y pagos empresariales
- Puede recibir pagos de plataformas como Upwork, Fiverr y Deel
- Tarjeta Visa virtual para pagos internacionales
Contras:
- La cuenta en USD cuesta ₦5,000 para abrirla, más una cuota mensual de mantenimiento de $1.50
- Los depósitos ACH cuestan 0.75%, mientras que las transferencias wire cuestan $25
- La tarjeta virtual en USD cuesta $5 para crearla, más $1 al mes
- No admite SWIFT
- Menos opciones de divisas que Pouchers y Payoneer
Ideal para: freelancers nigerianos y ghaneses que necesitan recibir USD mientras realizan pagos o mueven dinero entre ambos países.
Cómo se comparan las cinco apps
| App | Fortaleza destacada | Costos clave | Vías de transferencia |
|---|---|---|---|
| Pouchers | Soporte de FedNow; conversión gratuita de USD a nairas | Depósitos ACH 0.7% (mín. $2, máx. $10); ₦100 por retiro en nairas; sin cuota mensual | ACH, FedNow y wire; sin SWIFT |
| Payoneer | Integraciones con Upwork, Fiverr, Amazon, Airbnb y Toptal | Cuota anual de $29.95 si se reciben menos de $6,000 en 12 meses; 0.5% entre saldos; comisiones de recepción varían según plataforma | ACH; FedNow no anunciado |
| Wema ALAT | Cuenta domiciliaria con un banco nigeriano con licencia del CBN | Las transferencias internacionales pueden conllevar cargos bancarios adicionales | SWIFT; sin ACH ni FedNow |
| Wise | Tipo mid-market con pagos directos en nairas | Comisiones de envío desde 0.42%; descuentos por volumen en transferencias grandes | Sin cuenta de recepción en USD para usuarios nigerianos |
| Chipper Cash | Cobertura entre Nigeria y Ghana; tarjeta Visa virtual | ₦5,000 para abrir más $1.50 mensuales; ACH 0.75%; wires $25; tarjeta $5 más $1 mensuales | ACH; sin SWIFT; FedNow no anunciado |
Nota: las comisiones y funciones pueden cambiar, y algunas dependen de la vía de pago, el tipo de cuenta o la elegibilidad. Verifica los precios actuales del proveedor antes de abrir una cuenta.
Preguntas frecuentes
¿Qué app es la mejor para recibir un salario en USD en Nigeria?
Pouchers es la mejor app para recibir un salario en USD en Nigeria. Con ella, los usuarios pueden recibir, convertir, retirar, conservar y gastar sus dólares.
¿Se pueden recibir pagos de salario internacionales en Nigeria?
Sí. Los pagos de salario internacionales se pueden recibir a través de una cuenta de recepción en USD o una cuenta domiciliaria, dependiendo del método de pago del empleador.
¿Qué apps admiten FedNow o ACH?
Pouchers admite tanto ACH como FedNow para usuarios elegibles. Payoneer y Chipper Cash admiten ACH pero no anuncian FedNow, mientras que Wema ALAT utiliza rutas de transferencia bancaria internacional como SWIFT.
¿Cómo se puede convertir un saldo en USD a nairas?
Un saldo en USD se puede convertir a nairas a través de una app de pagos como Pouchers y retirarse directamente a una cuenta bancaria nigeriana.
¿Se requiere una cuenta domiciliaria tradicional?
No. Una cuenta virtual en USD con datos bancarios de EE. UU. puede recibir pagos en USD elegibles sin necesidad de una cuenta domiciliaria tradicional.
¿Cuánto tardan en llegar los pagos?
Depende de cómo envíe el dinero el empleador. Los pagos por FedNow pueden llegar en segundos, las transferencias ACH suelen tardar de uno a pocos días hábiles, y las transferencias internacionales wire o SWIFT pueden tardar varios días porque pueden pasar por bancos intermediarios.
¿Es legal recibir divisas extranjeras en Nigeria?
Sí. Ganar y recibir divisas extranjeras de empleadores y clientes internacionales es legal. Usa un proveedor regulado, completa su verificación de identidad y conserva registros de tus ingresos con fines fiscales.
En conclusión
Cobrar en dólares desde fuera de Nigeria ya no implica lidiar con trámites bancarios complicados antes de poder acceder al dinero. Hoy en día, se puede abrir una cuenta de recepción en USD en línea, compartir los datos de la cuenta con el empleador y comenzar a recibir pagos internacionales elegibles. El punto de partida práctico es confirmar cómo enviará el dinero el empleador o cliente — ACH, FedNow, wire o SWIFT — ya que la vía de pago determina cuál de las cinco apps puede recibirlo, qué tan rápido llega y cuánto cuesta.
La app adecuada depende de muchos factores. Pero para los usuarios que quieren una sola plataforma que reúna recibir, conservar, convertir, retirar y gastar USD, Pouchers es la opción general más sólida.
Este explainer fue publicado originalmente por TechNext24.

