Inversores australianos de criptomonedas evalúan estrategias ante los cambios en el impuesto a las ganancias de capital de 2027
Puntos clave
- •Australia eliminará el descuento del 50% en el impuesto a las ganancias de capital a partir del 1 de julio de 2027, lo que significa que las ganancias cripto se gravarán a las tasas plenas del impuesto a la renta del 30%, 37% o 47% según el nivel de ingresos.
- •La indexación por inflación restante beneficia a los activos de crecimiento lento; en un ejemplo, Bitcoin comprado por $10,000 y vendido por $100,000 tendría una ganancia imponible de $86,561 bajo el nuevo sistema, frente a $45,000 bajo el anterior.
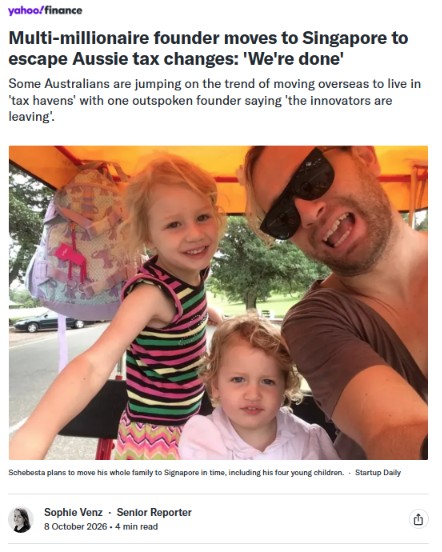
- •El fundador de Finder, Fred Schebesta, quien describió los cambios fiscales como un "golpe demoledor", se trasladará a Singapur, donde la tasa del impuesto a las ganancias de capital es del 0%.
- •Las estrategias potenciales de mitigación incluyen realizar ganancias antes de julio de 2027, trasladar la cripto a fondos de superanulación autofinanciados (SMSF), pedir préstamos con Bitcoin como garantía y apoyar a los partidos de oposición —La Coalición y One Nation— que se han comprometido a revertir los cambios.
- •La Oficina de Impuestos de Australia (ATO) no ha aclarado si pedir préstamos con cripto de prestamistas centralizados es un evento imponible, aunque Vield es el único prestamista australiano que posee un dictamen privado que establece que su producto no es imponible.
La decisión de Australia de eliminar el descuento del 50% en el impuesto a las ganancias de capital (CGT) para las inversiones, anunciada en el presupuesto de mayo del gobierno, ha impactado a muchos tenedores de criptomonedas. Bajo el nuevo sistema, la porción imponible de una ganancia se duplicará efectivamente, con solo un ajuste limitado por inflación.
Existen formas legales de reducir el monto del CGT a pagar, pero los contribuyentes deberán prepararse con antelación. Las reglas no entran en vigor hasta el 1 de julio de 2027, lo que brinda a los tenedores un plazo definido para reorganizar sus asuntos. Algunos tenedores australianos de criptomonedas están considerando medidas drásticas. El fundador de Finder, Fred Schebesta, quien describió los cambios fiscales como un "golpe demoledor", se trasladará a Singapur, donde la tasa del impuesto a las ganancias de capital es del 0%.
Otras opciones son menos extremas y podrían incluir establecer un fondo de jubilación autofinanciado (SMSF), usar una sociedad para operar con criptomonedas a la tasa del impuesto corporativo o votar por un partido político que haya prometido revertir los cambios.
Fuente: Yahoo Finance.
¿Qué cambiará el 1 de julio de 2027?
Desde 1999, los propietarios de activos en Australia generalmente han pagado impuestos solo sobre la mitad de una ganancia de capital. A partir del 1 de julio de 2027, pagarán impuestos a su tasa plena del impuesto a la renta. Esto significa una tasa de CGT del 30% cuando los ingresos y las ganancias estén entre A$45,000 y A$135,000, del 37% sobre la porción entre A$135,000 y A$190,000, y del 47% sobre los montos superiores. Todas las cifras en este artículo están en dólares australianos.
Los contribuyentes de bajos ingresos que no reciben asistencia social, incluidos estudiantes y jubilados, también pagarán una tasa mínima de CGT del 30% independientemente del tamaño de su ganancia.
El único descuento que se mantendrá está destinado a compensar el efecto de la inflación sobre la base de costo de un activo. Por ejemplo, si alguien compra una casa por $1 millón en 2027 y la vende por $1.5 millones después de 10 años, con una inflación del 3%, unos $344,000 atribuidos a la inflación no estarían sujetos a impuestos.
"El desafío para las criptomonedas es que, con los cambios en el CGT, la indexación realmente ayuda a los activos de crecimiento lento, no a los rápidos", explicó Andrea Yuen, directora ejecutiva de Swyftx.
La diferencia es más pronunciada para un activo como Bitcoin. Si un inversionista compra Bitcoin por $10,000 y lo vende 10 años después por $100,000, el ajuste por inflación sería de solo unos $3,439. Bajo el sistema anterior, el inversionista pagaría impuestos sobre $45,000 de la ganancia. Bajo el nuevo sistema, la ganancia imponible sería de $86,561.
El analista de Stockspot, Chris Brycki, comparó el efecto de las nuevas reglas en 10 clases de activos. "Las criptomonedas quedan en el fondo porque casi todo su rendimiento proviene del crecimiento de capital", escribió en el periódico The Australian. "Una inversión que ya es especulativa está a punto de volverse menos rentable después de impuestos". La publicación de Brycki está disponible en X.
Las siguientes estrategias van desde realizar cambios mínimos o nulos en las disposiciones del inversionista hasta reestructurar sus finanzas o mudarse al extranjero.
1. Realizar ganancias antes de julio de 2027
Las ganancias obtenidas antes del 1 de julio de 2027 se gravarán bajo el sistema vigente del descuento del 50%. Por lo tanto, un posible enfoque es realizar las ganancias antes de esa fecha, aunque el valor de un portafolio depende de los precios de mercado y no puede ser controlado por el contribuyente.
Los inversionistas deben registrar con precisión el valor de cada activo cripto que posean el 1 de julio de 2027. Cualquier ganancia posterior medida a partir de ese valor estará sujeta a la tasa más alta.
Ben Simpson, fundador del servicio de asesoría cripto Collective Shift, afirmó que el desempeño de Bitcoin desde mediados de año, a pesar de un entorno macroeconómico desafiante, podría respaldar nuevas ganancias antes de julio. Simpson, quien enfatizó que no es asesor financiero, añadió: "Probablemente no apostaría la granja al hecho de que vamos a tener un gran mercado alcista".
"Creo que el halving de mayo de 2028 es donde veremos la mayoría de los rendimientos. Así que no creo que vaya a jugar a favor de los inversionistas", agregó.
Yuen señaló que los precios están fuera del control del inversionista. "Una estrategia no es una estrategia si solo estás esperando", dijo.
2. Apoyar a un partido que prometa revertir los cambios
Tanto la oposición oficial, La Coalición, como el partido opositor insurgente One Nation han prometido revertir los cambios en el CGT. Los votantes cripto que consideren importante este tema podrían apoyar un cambio de gobierno.
El gobernante Partido Laborista Australiano posee 94 de los 150 escaños de la Cámara de Representantes, lo que dificulta su remoción del poder. Si el gobierno cambia y la legislación que revierte la medida aprueba el Senado a tiempo, los cambios podrían técnicamente ser revocados antes de que los contribuyentes deban presentar declaraciones por el período que comienza el 1 de julio de 2028. Para los tenedores de criptomonedas, ese cronograma político podría importar tanto como el cálculo fiscal mismo.
Un cambio podría en cambio llegar después de esa fecha. Adrian Forza, director de Crypto Tax Australia, afirmó que eso complicaría los cálculos fiscales.
"Sería una pesadilla hacer tres cálculos, pero a largo plazo será mejor para el público", dijo Forza.
3. Trasladar la cripto a un fondo de jubilación autofinanciado
Los fondos de jubilación australianos se conocen como fondos de superanulación. Una vez que una persona supera los 60 años, puede acceder a sus inversiones libres de impuestos, incluido cualquier crecimiento adicional. Los fondos de superanulación minoristas no permiten a sus clientes invertir directamente en cripto, por lo que cualquiera que busque usar esta estructura necesitaría establecer un SMSF.
Alrededor de un tercio de los clientes de alto patrimonio de Simpson invierte en cripto a través de SMSF. "Comprar Bitcoin y acumularlo allí es una idea sumamente sólida", afirmó, aunque advirtió contra la tenencia de grandes cantidades de altcoins. "Estás arriesgando tu jubilación, que es una inversión de ultra largo plazo, en altcoins de corto plazo", dijo.
El fondo de superanulación australiano AMP ha invertido en Bitcoin, pero no permite que sus clientes lo hagan.
El principal inconveniente para los inversionistas cripto más jóvenes es que su dinero podría permanecer inaccesible durante décadas. Simpson, de 27 años, declaró: "No puedes tocarlo hasta que estés jubilado, ¿verdad? Así que no puedes realmente aprovechar esas ganancias hasta más adelante en la vida".
Como resultado, el enfoque es más adecuado para inversionistas de alto patrimonio mayores de 50 años, quienes tienen un período de espera más corto antes de la jubilación.
Operar un SMSF también implica trámites de cumplimiento, auditorías y tarifas inevitables. Esos costos pueden hacer que la estructura sea poco práctica para saldos menores. Los costos anuales suelen oscilar entre $2,000 y $4,000, aunque proveedores en línea como Stake pueden reducir el costo anual total a unos $1,330 si el inversionista compra solo ETFs de Bitcoin o Ether.
Los inversionistas deben vender su cripto existente y pagar los impuestos correspondientes antes de recomprarla a través de un SMSF. También se aplican límites anuales de aportación. Forza afirmó que debería ser posible aportar casi $400,000 con una planificación cuidadosa.
Un informe detallado sobre cómo establecer un SMSF cripto estaba programado para diciembre.
4. Pedir préstamos con Bitcoin como garantía
Algunos multimillonarios evitan vender activos pidiendo préstamos con ellos como garantía, porque pagar un préstamo puede resultar menos costoso que pagar impuestos por una venta. Los tenedores de Bitcoin pueden usar un enfoque similar a través de prestamistas como BlockEarner, Vield y Swyftx, que ofrecen préstamos garantizados con BTC.
"Nos gusta llevar esa estrategia a las masas, no solo a los multimillonarios", bromeó Yuen.
La estrategia conlleva riesgos sustanciales para los prestatarios sin reservas financieras significativas. Las tasas de interés pueden ser altas, los plazos de los préstamos son relativamente cortos, típicamente 12 meses, y un prestatario puede perder su Bitcoin si el mercado se mueve en su contra. Los préstamos tampoco suelen cubrir el valor total de la garantía. La relación préstamo-valor de Swyftx es de alrededor del 40%.
"Si tu garantía cae por debajo de cierto monto, habrá un requerimiento de margen", dijo Yuen. "Yo diría que es una apuesta a que el precio suba. Creo que tienes que tener la visión de que la cripto subirá — o al menos que no bajará tanto como para que te llegue un requerimiento de margen... De lo contrario, un préstamo respaldado con cripto no tendría sentido para ti".
Simpson no recomienda la estrategia debido a los riesgos, aunque dijo que podría beneficiar a algunos prestatarios. Si un prestatario pagara un interés del 10% y Bitcoin se acumulara al 33% anual, como ha ocurrido en el pasado, podría terminar en mejor posición que si hubiera vendido Bitcoin y pagado el CGT.
Describió el enfoque como una apuesta apalancada adecuada para inversionistas sofisticados. "No lo recomendaría para alguien que está muy expuesto a la cripto y no tiene el capital de respaldo, porque es algo riesgoso si no sabes lo que estás haciendo", dijo Simpson.
Bitcoin cayó un 28% en el año anterior, lo que significa que cualquiera que hubiera pedido un préstamo con él como garantía un año antes podría haber enfrentado requerimientos de margen, posible liquidación y costos de interés. Pedir préstamos con Bitcoin para financiar el enganche de una vivienda también se había vuelto más popular.
Forza advirtió que pedir prestado cripto también puede desencadenar un evento de CGT en algunas circunstancias, particularmente en finanzas descentralizadas. Si un usuario deposita ETH en Aave, se intercambia automáticamente por WETH, lo cual es un evento imponible. Retirar el ETH crea otro evento imponible.
Pedir préstamos de prestamistas centralizados como BlockEarner o Swyftx sigue siendo una zona gris, y la Oficina de Impuestos de Australia (ATO) no ha aclarado si constituye un evento imponible. Cualquier orientación futura de la ATO sobre esa cuestión sería un desarrollo significativo para los tenedores que evalúen la estrategia.
"Si estás hablando de [pedir prestados] diez mil dólares, bien. Pero si tienes entre tres y cinco Bitcoin, no me arriesgaría, porque si va en tu contra vas a terminar pagando impuestos", dijo Forza.
"Vield es el único en Australia que tiene un dictamen privado que dice que su producto no es un evento imponible. Nadie más tiene uno", añadió.
Swyftx confirmó que no tiene un dictamen privado y dijo que los clientes deben buscar asesoría fiscal. BlockEarner no respondió a una solicitud de comentarios.
Cuánta de esta planificación resulte finalmente necesaria dependerá de dos preguntas sin resolver: si alguna legislación de derogación puede aprobar el Parlamento antes del vencimiento de las primeras declaraciones bajo el nuevo sistema, y si la ATO aclara el tratamiento fiscal de los préstamos respaldados con cripto. La segunda parte del informe especial cubriría cuatro estrategias adicionales para reducir las facturas fiscales cripto, incluida la creación de una sociedad o abandonar Australia por completo.
Lecturas relacionadas: Los inversionistas mayores lo están arriesgando todo por una jubilación financiada con cripto y Los baby boomers con un patrimonio de $64 billones se acercan a Bitcoin, pero las sospechas persisten.
Fuente original: Cointelegraph.

