Empresas africanas de IA recaudan US$1.300 millones, pero los altos costos de nube y cómputo amenazan su crecimiento – informe
Puntos clave
- •El informe mapea 311 empresas africanas de IA que en conjunto recaudaron US$1.300 millones en financiamiento divulgado entre 2016 y 2025, pero más del 75 por ciento de ese capital fue a iniciativas fundadas antes de 2020, dejando a la cohorte nativa de IA post-2022 con financiamiento insuficiente.
- •Los costos de cómputo denominados en dólares frente a un débil poder adquisitivo local han invertido la economía tradicional del SaaS: el 65 por ciento de las startups encuestadas señala el gasto en nube, GPU e infraestructura como su mayor gasto único en I+D, mientras más de la mitad fija precios inferiores a US$2.500 por cliente al año.
- •Los déficits de infraestructura agravan la presión: África alberga el 18 por ciento de la población mundial pero menos del 1 por ciento de la capacidad mundial de centros de datos, y solo el 5 por ciento de los profesionales africanos de IA tiene acceso al cómputo que necesita, con iteraciones de modelos que pueden tardar hasta seis días frente a 30 minutos en los países del G7.
- •Las startups africanas de IA sirven cada vez más a compradores institucionales, con el 88 por ciento vendiendo en B2B y el 44 por ciento en B2G, mientras el 65 por ciento de los fundadores identifica la confianza del cliente y la baja alfabetización en IA como su principal obstáculo de escalado.
- •Las demandas de política de los fundadores incluyen subsidios de I+D y cómputo (62 por ciento), reglas de datos transfronterizas armonizadas entre mercados como Nigeria y Kenia (49 por ciento) y sandboxes regulatorios para desbloquear registros públicos sin digitalizar (26 por ciento).
Construir una startup de inteligencia artificial en África significa sobrevivir a una brutal contradicción macroeconómica. Los fundadores deben alquilar unidades de procesamiento gráfico (GPU), almacenamiento en la nube e interfaces de programación de aplicaciones (API) de modelos fundacionales con precios en dólares estadounidenses, para luego vender el software resultante a empresas locales con presupuestos castigados. Este apretón estructural ha invertido la economía unitaria clásica del Software como Servicio (SaaS): a diferencia del software tradicional, donde los costos marginales se aplanan a medida que crece el número de usuarios, cada nuevo usuario activo en una plataforma nativa de IA dispara en paralelo las facturas de cómputo en moneda extranjera.
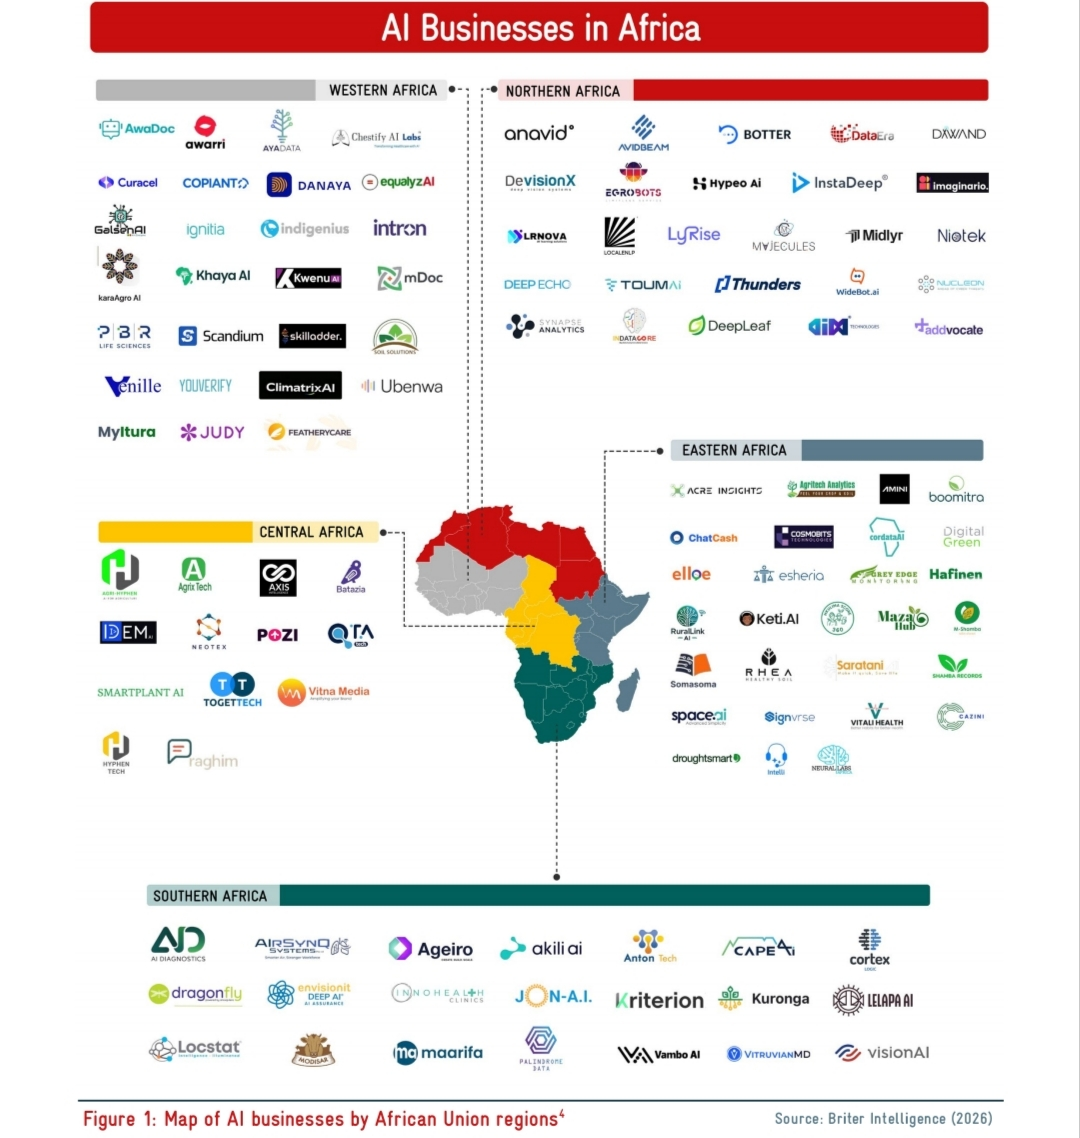
Esas dos presiones son la esencia de AI Made in Africa: Voices from AI businesses across Africa, un estudio de 70 páginas publicado en octubre de 2026 por la oficina de la Unión Africana de la Deutsche Gesellschaft für Internationale Zusammenarbeit (GIZ) en asociación con la firma de inteligencia de mercado Briter Bridges. El estudio mapea 311 empresas con fines de lucro de IA que en conjunto recibieron US$1.300 millones en financiamiento divulgado públicamente en más de 35 sectores entre 2016 y 2025, junto con una encuesta en profundidad a 85 negocios y 16 entrevistas con actores realizadas entre abril y julio de 2026.
De IA habilitada a IA nativa
La madurez de la conversación sobre IA en el continente se ve en cómo han cambiado las cohortes de fundadores desde el lanzamiento público de modelos fundacionales como GPT, Llama y Mistral en 2022. En el conjunto más amplio de 311 empresas, el 56 por ciento son "habilitadas por IA", es decir, agregan aprendizaje automático a un servicio existente de fintech, salud o agritech que seguiría funcionando sin él. Entre los 85 negocios encuestados, con fuerte sesgo hacia los creadores posteriores a 2022, el 75 por ciento son "nativos de IA".
El resultado es una evolución pragmática en la forma en que los ingenieros africanos diseñan sus pilas tecnológicas. En las etapas previas a la semilla y de arranque autofinanciado, las startups se dividen en partes iguales entre API comerciales de terceros elegidas por velocidad, modelos de código abierto adoptados para evitar tarifas por consulta y desarrollos propios. Sin embargo, cuando las empresas escalan a la franja de financiamiento de US$1 millón a US$10 millones, la dependencia de API de terceros se vuelve financieramente tóxica: atender a miles de usuarios diarios puede generar fácilmente entre US$20.000 y US$50.000 mensuales en facturas de tokens. Por ello, las startups en etapa de crecimiento convergen en arquitecturas híbridas, ajustando modelos base de código abierto con conjuntos de datos locales propietarios.
En sectores como la salud y la agricultura, construir modelos propios o híbridos es una necesidad más que una elección: los modelos occidentales existentes alucinan habitualmente con los registros clínicos africanos y confunden las enfermedades locales de los cultivos. Ese requisito invierte el manual global predominante de lanzar rápido sobre API comerciales: para los constructores africanos, la capa de modelo es a la vez donde se gana la diferenciación y donde se concentra el mayor gasto único en I+D de la mayoría de las startups.
El techo de US$208 al mes
Las matemáticas se ponen feas rápidamente cuando los costos de desarrollo chocan con el poder adquisitivo local. Nada menos que el 65 por ciento de las startups encuestadas cita la computación en la nube, las GPU y la infraestructura como su mayor gasto único en investigación y desarrollo (I+D), por encima de la adquisición y limpieza de datos. Al mismo tiempo, más de la mitad de las empresas encuestadas fija precios inferiores a US$2.500 anuales por cliente, o unos US$208 al mes. Para pequeños negocios africanos con facturación anual inferior a US$10.000, una suscripción de software de US$208 mensuales compite directamente con los salarios del personal y la energía de respaldo.
La compresión de márgenes se agrava por déficits agudos de infraestructura. África alberga el 18 por ciento de la población mundial pero representa menos del 1 por ciento de la capacidad mundial de centros de datos, y enruta aproximadamente el 80 por ciento de su tráfico de internet por servidores extranjeros. El seguimiento independiente del Índice de Centros de Datos de IA 2026 proyecta 19 instalaciones aptas para IA con 1,3 GW de capacidad en siete países africanos, pero las redes eléctricas siguen siendo la restricción determinante. El informe señala que la red eléctrica nacional de Nigeria promedió solo 4.000 MW de capacidad disponible a comienzos de 2026 frente a 13.000 MW instalados, mientras que un planned centro de datos geotérmico de US$1.000 millones en Kenia por parte de Microsoft y G42 se estancó en agosto de 2025 porque alimentarlo habría privado de electricidad a la mitad del país.
Los choques cambiarios agravan el problema. Se dice que la devaluación del naira de 2023 elevó las facturas locales de nube en 224 por ciento. Como resultado, solo el 5 por ciento de los profesionales africanos de IA cuenta con el cómputo que necesita, e iteraciones de modelos que toman 30 minutos en los países del G7 pueden tardar seis días en el continente.
Construir para compradores institucionales
Frente a un frágil poder adquisitivo de los consumidores, los fundadores africanos de IA construyen para compradores institucionales. Cerca del 88 por ciento de las empresas encuestadas vende a otros negocios (B2B) y el 44 por ciento vende a gobiernos (B2G), confiando fuertemente en suscripciones recurrentes mientras atienden varios segmentos de clientes a la vez para mantenerse a flote.
Sin embargo, vender a instituciones expone a las startups a la mayor barrera única de escalado del ecosistema: el 65 por ciento de los fundadores cita la confianza del cliente y la baja alfabetización en IA como su principal obstáculo, por delante de los altos costos de desarrollo (49 por ciento), la integración con sistemas heredados (34 por ciento) y los largos ciclos de venta (33 por ciento). La startup nigeriana de tecnología en salud MyItura, por ejemplo, tuvo que construir conjuntos de datos clínicos propietarios y equipar a los agentes de atención primaria con tabletas financiadas por donantes antes de que los médicos confiaran en sus herramientas de transcripción y préstamo basadas en IA. En Sudáfrica, la empresa de IA corporativa The Awareness Company con frecuencia debe instalar sensores físicos para clientes de minería e inmobiliaria que aún operan con hojas de cálculo manuales antes de que su software pueda siquiera ingerir datos.
Equipos reducidos y la brecha de talento
Dentro de estas empresas, los equipos siguen siendo notablemente reducidos: solo el 2 por ciento emplea a más de 250 personas. Como África concentra apenas entre el 1 y el 3 por ciento del talento mundial en IA, las startups locales no pueden igualar los salarios remotos extranjeros. Un 51 por ciento de los fundadores lucha por contratar investigadores senior de IA, y un 33 por ciento tiene dificultades para encontrar ingenieros de MLOps. En respuesta, el 47 por ciento ha convertido sus startups en academias de facto, creando pipelines formales de capacitación interna para elevar las habilidades de graduados locales junior. La startup marfileña de regtech Danaya, por ejemplo, capacita internamente a jóvenes ingenieros locales en visión por computadora mientras recluta liderazgo de la diáspora en Francia para supervisar la arquitectura.
El capital y las políticas deben ajustarse a la realidad operativa
El mensaje de fondo para inversores y responsables de políticas es que el capital y las políticas deben coincidir con la realidad operativa. Aunque US$1.300 millones fluyeron hacia las empresas mapeadas en la última década, con un tamaño mediano de operación de US$225.000, más del 75 por ciento de ese capital fue a iniciativas anteriores a 2020. Sopesado frente al sesgo post-2022 y nativo de IA de la encuesta, esa división significa que la ola más reciente de constructores de IA del continente ha captado hasta ahora solo una minoría del financiamiento divulgado de la década. Casi un tercio de las startups encuestadas sigue completamente autofinanciada, solo el 15 por ciento es rentable, y el 60 por ciento de esas empresas rentables opera fuera de África, incluidas startups del norte de África que trasladan sus sedes a Dubái y Riad.
Dos años después de que la Unión Africana adoptara su Estrategia Continental de IA en julio de 2024, los fundadores no piden incubación genérica; menos del 5 por ciento de los 470 hubs tecnológicos de África ofrece acceso a GPU o mentoría especializada en IA. En cambio, los fundadores quieren inversores pacientes que entiendan los ciclos de adquisición B2G de 12 a 18 meses y el riesgo cambiario estructural.
A los gobiernos, sus demandas son concretas: el 62 por ciento quiere subsidios de I+D y cómputo, el 49 por ciento quiere reglas de datos transfronterizas armonizadas entre mercados como Nigeria y Kenia, y el 26 por ciento quiere entornos regulatorios de prueba (sandboxes) que desbloqueen décadas de registros públicos agrícolas y de salud sin digitalizar.
AI Made in Africa demuestra que los ingenieros africanos ya pasaron de consumir IA a construirla. La tarea restante, aclara el informe, recae en los financieros, las redes eléctricas y los reguladores del continente, que ahora tienen que ponerse al día. Las demandas de políticas de la encuesta y el pipeline de construcción de centros de datos funcionan ahora como referencia para medir cuánto de esa puesta al día ocurre realmente.

