La construcción de infraestructura de cómputo de $280 mil millones de OpenAI está revalorizando los activos energéticos de los mineros de Bitcoin
Puntos clave
- •El proyecto Stargate de OpenAI superó su objetivo inicial de 10 gigavatios en Estados Unidos tras añadir 3 gigavatios en los 90 días anteriores.
- •Se prevé que el consumo global de electricidad de los centros de datos alcance 565 TWh en 2026 y aproximadamente 945 TWh para 2030.
- •CoinShares valora las instalaciones de IA arrendadas y en operación en alrededor de $27 millones por megavatio, frente a unos $3 millones por capacidad minera energizada pero no arrendada.
- •Las empresas con capacidad contratada de IA o computación de alto rendimiento se cotizan en promedio a 12.9 veces sus ventas proyectadas, frente a 3.7 veces para los mineros sin dichos contratos.
- •Convertir infraestructura minera para IA cuesta entre $8 millones y $15 millones por megavatio, muy por encima de los $0.7 millones a $1 millón requeridos para la infraestructura de minería.
OpenAI espera utilizar aproximadamente $278 mil millones en efectivo entre 2026 y 2030, mientras gasta unos $856 mil millones en infraestructura de cómputo, según su divulgación sobre la construcción de la infraestructura de cómputo para la era de la inteligencia. A esa escala, la expansión de la inteligencia artificial no se trata solo de asegurar suficientes semiconductores. También se trata de asegurar electricidad, terreno, líneas de energía y sitios ya conectados a la red eléctrica: activos en los que muchos mineros de Bitcoin han invertido años.
A medida que crece la demanda de IA, esos sitios mineros se vuelven más valiosos. La IA no solo compite con los mineros por la electricidad; también eleva el valor de la infraestructura eléctrica que ya controlan. Para los mineros, el resultado es una revalorización de activos construidos para el hashing, pero que se miden cada vez más en megavatios.
El cuello de botella pasó del silicio a la subestación
La expansión de OpenAI ilustra la rapidez con la que escala la demanda de sistemas de IA. El proyecto Stargate de la compañía, lanzado en enero de 2025, se propuso instalar 10GW de infraestructura de IA en Estados Unidos para 2029 (1GW equivale a 1,000MW, la unidad en la que típicamente se valoran los sitios mineros). En abril, OpenAI anunció que ya había superado ese objetivo original, añadiendo 3GW en los 90 días anteriores.
Construir esa capacidad requiere mucho más que desplegar servidores. Según OpenAI, el esfuerzo también exige energía suficiente, terreno, permisos, líneas de transmisión, trabajadores y socios de construcción. En enero, OpenAI y SoftBank invirtieron $500 millones en SB Energy y la eligieron como socia para un centro de datos de 1.2GW planeado en el condado de Milam, Texas.
Gartner estima que el consumo global de electricidad de los centros de datos alcanzará 565 TWh (teravatio-horas) en 2026, un aumento del 26% respecto a 2025, con los servidores optimizados para IA representando alrededor del 31% del total. La IEA prevé que el consumo casi se duplique hasta unos 945 TWh para 2030 y advierte que las limitaciones de la red eléctrica podrían retrasar hasta el 20% de los proyectos planeados. VanEck sostiene que la electricidad, más que los chips, se está convirtiendo en la principal restricción. CoinShares señala el “terreno, la energía y la estructura” como los factores limitantes para el desiegue de la IA.
Por qué un megavatio con permisos ahora vale más que un equipo de minería
Las valoraciones están divergiendo marcadamente. Según CoinShares, su reciente adquisición de tres instalaciones de IA arrendadas en el norte de Virginia, por $3.5 mil millones, valora la infraestructura estabilizada (instalaciones arrendadas y en operación) en alrededor de $27 millones por MW. Los mineros registrados con capacidad energizada pero no arrendada, en cambio, se cotizan a unos $3 millones por MW.
El acceso a la red eléctrica explica gran parte de la brecha. CoinShares señala que la cola de interconexión en Estados Unidos, la lista de espera de proyectos que buscan conectarse a la red, ronda los 2,600 GW, lo que subraya lo difícil que se ha vuelto obtener nuevas conexiones a la red. Algunas regiones también han endurecido sus reglas: Nueva York impuso en julio la primera prohibición estatal sobre la construcción de nuevos centros de datos de hiperescala. Para los mineros con sitios activos, esas restricciones hacen que sus conexiones existentes a la red sean más valiosas, dada la larga espera que enfrentan los nuevos proyectos para acceder a ella.
Los mineros reducen el hashing para conservar los megavatios
CoinShares encontró que las empresas con capacidad contratada de IA o HPC (computación de alto rendimiento) se cotizan en promedio a 12.9 veces su valor sobre ventas de los próximos 12 meses, frente a 3.7 veces para los mineros en operación sin dichos contratos. S&P Global también ha rastreado a los mineros cotizados trasladando capacidad de Bitcoin hacia la IA y el HPC.
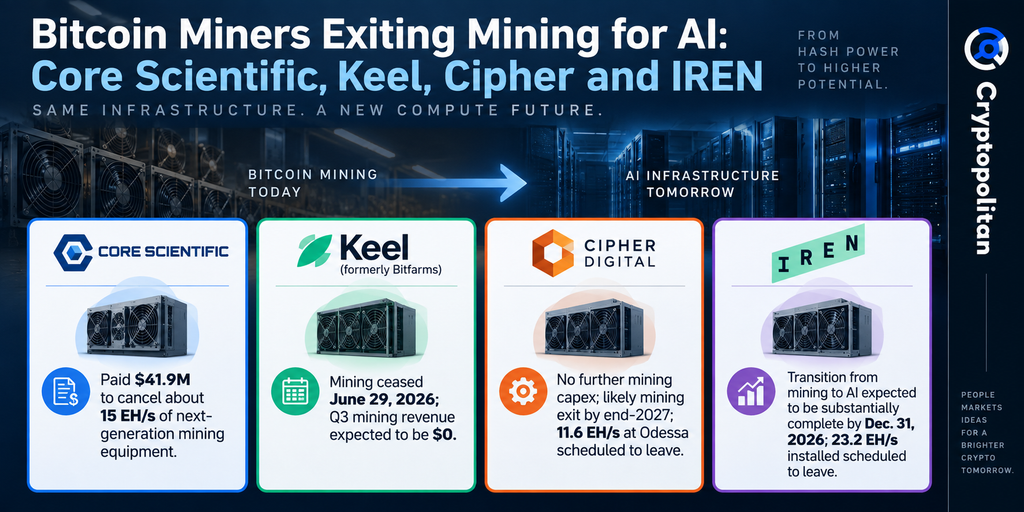
Esa brecha de valoración está reconfigurando la asignación de capital. Core Scientific pagó $41.9 millones para cancelar alrededor de 15 EH/s de equipos de minería de próxima generación; un exahash equivale a un quintillón de hashes por segundo, la medida estándar del rendimiento de la minería de Bitcoin. Keel, anteriormente Bitfarms, detuvo la minería el 29 de junio y se espera que reporte cero ingresos mineros en el tercer trimestre. Se prevé que Cipher Digital salga de la minería para finales de 2027, mientras que IREN planea completar su transición antes del 31 de diciembre de 2026.
La conversión es un proyecto de capital, no un interruptor
CoinShares estima que modernizar la infraestructura minera para IA cuesta entre $8 millones y $15 millones por MW, frente a entre $0.7 millones y $1 millón por MW para infraestructura de minería. Ese diferencial implica que cada megavatio convertido es una gran iniciativa de capital y no una readaptación rápida.
Además, la prima de la IA sigue siendo en parte prospectiva. Más de $100 mil millones de cartera contratada de IA/HPC divulgada respaldan solo alrededor de $1.1 mil millones de ingresos anualizados, con unos 550MW facturando frente a más de 4GW contratados. Por lo tanto, las mayores ganancias deberían corresponder a los operadores capaces de financiar las remodelaciones, asegurar inquilinos y poner en marcha la capacidad según el cronograma. La velocidad con la que los megavatios contratados se conviertan en facturados se verá en los próximos reportes trimestrales de los operadores.
Crusoe es el modelo ya en funcionamiento
Como informó previamente Crypt, Crusoe comenzó usando gas natural que de otro modo se quemaba en antorchas para alimentar centros de datos modulares de minería de Bitcoin, y luego vendió su negocio minero a NYDIG en 2025 mientras pivotaba hacia la infraestructura de IA. La compañía ahora reporta más de $140 mil millones en valor contratado y 6GW de capacidad bruta contratada. Robinhood Ventures Fund I invirtió alrededor de $25 millones en la Serie F de Crusoe de $3.9 mil millones, valorando la compañía en $30.9 mil millones post-money.
La infraestructura construida en torno a energía varada y la minería de Bitcoin está siendo revalorizada para un mercado en el que el acceso a megavatios puede importar tanto como el acceso a GPU.

