Las stablecoins están a punto de destronar a los sistemas bancarios tradicionales como la nueva arquitectura monetaria de África, según panelistas
Puntos clave
- •Los participantes del panel eligieron las stablecoins por encima de las redes de tarjetas y bancarias para la futura liquidación de facturas intraafricanas.
- •Las transacciones con stablecoins se promueven por sus menores costos, mayor velocidad y registros transparentes en blockchain.
- •La confianza de los consumidores y la capacidad de adaptación del sector bancario tradicional siguen siendo obstáculos importantes para una adopción más amplia.
- •Los reguladores enfrentan presión para crear normas flexibles y coordinadas que abarquen a emisores, exchanges y transacciones transfronterizas.
- •Nigeria utiliza entornos regulatorios de prueba y desarrolla un marco para las stablecoins con el fin de evaluar los flujos de pagos con activos digitales.
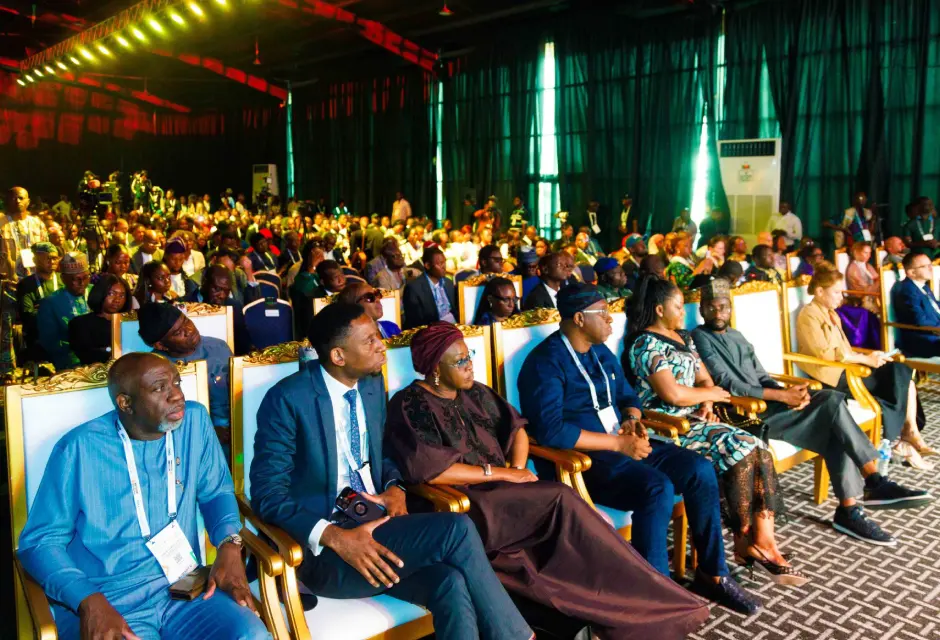
LAGOS — En el evento GITEX Nigeria, celebrado el jueves en Lagos, un panel de líderes africanos del sector fintech emitió un veredicto contundente sobre el futuro de los pagos transfronterizos: todos los panelistas en el escenario rechazaron las redes bancarias tradicionales y eligieron las stablecoins como el sistema a través del cual las empresas africanas liquidarán facturas dentro de cinco años.
La pregunta fue planteada por Temitayo Jaiyeola, de TechCabal, quien se la formuló directamente a los líderes del sector durante una sesión titulada "El reinicio financiero de África: la nueva arquitectura del dinero, los mercados y el movimiento", en el escenario principal del evento: dentro de cinco años, cuando dos empresas africanas de distintos países liquiden una factura mediante un solo sistema, ¿utilizarán redes de tarjetas, sistemas bancarios o stablecoins? La respuesta unánime fueron las stablecoins.
El consenso refleja un cambio estructural más profundo. Las fronteras físicas que atraviesan el continente africano siempre han sido importantes barreras comerciales, pero las fronteras financieras han demostrado ser aún más rígidas. Durante décadas, transferir dinero de un comerciante en Accra a un proveedor en Lagos ha implicado un agotador laberinto de bancos corresponsales, comisiones exorbitantes y demoras perjudiciales. La arquitectura financiera del continente se construyó para mantener el capital aislado, y esa arquitectura ahora se está derrumbando con la llegada de las stablecoins.
En su lugar está surgiendo una nueva capa de intermediación que no depende de los sistemas de compensación heredados que históricamente han asfixiado el comercio intraafricano. El cambio no es una proyección teórica. Es la realidad inmediata para millones de usuarios y empresas que adoptan los activos digitales como su principal instrumento de valor monetario.
La velocidad y los costos impulsan el cambio
Según Lasbery Oludimu, VP de Operaciones Globales y MD de Yellow Card, el giro hacia los activos digitales es una respuesta orgánica a las fricciones del mercado. Oludimu sostuvo que la velocidad y el bajo costo de las transacciones con stablecoins las convierten en la opción indiscutible para las empresas.
Yellow Card ya se ha posicionado a la vanguardia de este cambio. Informes recientes del sector señalan que la empresa está construyendo infraestructura fundamental para pagos transfronterizos, utilizando herramientas como Wallets-as-a-Service de Fireblocks para proteger billeteras de computación multipartita a escala. Esto permite a las tesorerías corporativas gestionar los riesgos cambiarios y evitar los ineficientes sistemas heredados.
Moyo Sodipo, cofundador y COO de Busha, coincidió con esta visión y describió un futuro cercano en el que un comerciante nigeriano podría convertir directamente una stablecoin vinculada al naira, como la cNGN, en una stablecoin vinculada al rand sudafricano. La transacción se liquidaría por completo en la blockchain, proporcionando un registro de auditoría transparente de principio a fin que los reguladores podrían supervisar fácilmente.
Sodipo señaló que las stablecoins ya funcionan actualmente como valor monetario. Los usuarios de plataformas como Busha pueden comprar tiempo aire o productos en establecimientos minoristas utilizando activos digitales, consolidando su utilidad en la vida cotidiana.
El déficit de confianza y los guardianes financieros tradicionales
Si las stablecoins ofrecen una solución tecnológica superior, ¿por qué el consumidor promedio sigue optando por la moneda fiduciaria? Unwana Esang, vicepresidenta y consultora principal de Desarrollo de Negocios de Servicios en Mastercard, ofreció un diagnóstico directo: fundamentalmente, se trata de un problema de confianza. Hasta que esa confianza se establezca, incluso las soluciones de pago más sofisticadas no lograrán escalar.
Para cerrar esa brecha, entidades globales están invirtiendo fuertemente en ciberseguridad y en pruebas de resistencia de la infraestructura. Pero Esang dirigió sus críticas más severas contra las instituciones financieras tradicionales, al advertir que los bancos heredados todavía operan con una mentalidad de incumbentes y actúan como guardianes en lugar de socios del ecosistema. Esta renuencia a adaptarse significa que las finanzas tradicionales están perdiendo terreno de manera constante frente a actores no tradicionales, que son más ágiles y responden mejor a las necesidades del mercado. Según Esang, los operadores tradicionales necesitan un cambio radical de mentalidad para seguir siendo relevantes.
Regular un vehículo en movimiento
La rápida adopción de los activos digitales coloca a los reguladores en una posición difícil. Caleb Afaglo, presidente de la Chamber of Digital Asset and Blockchain Innovations Ghana, describió el momento regulatorio actual como un intento de regular un vehículo en movimiento. Las políticas promulgadas mediante leyes rígidas con plazos de varios años inevitablemente quedan obsoletas en el momento en que se imprimen: la tecnología evoluciona a diario, mientras que los parlamentos se reúnen de forma intermitente.
Afaglo promueve marcos legislativos generales que permitan a los bancos centrales y a las comisiones de valores implementar directrices dinámicas y actualizables. Iniciativas como el Área de Libre Comercio Continental Africana (AfCFTA) y el Sistema Panafricano de Pagos y Liquidación (PAPSS) fueron diseñadas para impulsar un comercio unificado, pero corren el riesgo de volver a caer en los mismos cuellos de botella de las monedas fiduciarias si no armonizan los marcos para los activos digitales. Si un comerciante de Accra no puede intercambiar valor libremente con un vendedor de Lagos porque las políticas nacionales divergen ampliamente, África simplemente reproducirá las ineficiencias de la burocracia fiduciaria sobre los tokens digitales.
La recalibración regulatoria de Nigeria
Nigeria está sentando actualmente un precedente para el resto del continente. El Banco Central de Nigeria ha modificado progresivamente su postura sobre los activos digitales, y el Payments System Vision 2025 señaló específicamente la necesidad de un marco regulatorio para las stablecoins.
Oludimu elogió a los reguladores nigerianos por centrarse en la funcionalidad real de las stablecoins como medio de pago, en lugar de tratarlas exclusivamente como tokens especulativos. Al iniciar entornos regulatorios de prueba, el CBN intenta comprender cómo los flujos transfronterizos de stablecoins afectan la política monetaria nacional antes de imponer restricciones generales.
Sodipo añadió que los operadores responsables llevan mucho tiempo anticipando este escrutinio regulatorio. Desde su creación en 2018, Busha implementó protocolos de Conoce a tu cliente de nivel bancario, mucho antes de que existiera cualquier mandato formal. Este cumplimiento proactivo garantiza que, cuando los reguladores finalmente se incorporen a la mesa, los operadores estén preparados para demostrar que cuentan con un entorno seguro y transparente.
El camino por delante
El consenso de los panelistas es que la transición hacia una arquitectura financiera digital y sin fronteras es inevitable, pero alcanzar la madurez plena requerirá acciones deliberadas. El ecosistema necesita estándares armonizados en toda la zona africana de libre comercio para que el valor digital pueda moverse con la misma fluidez que los datos.
La prueba práctica será determinar si los países pueden alinear las normas para emisores de stablecoins, exchanges y transacciones transfronterizas sin debilitar la protección de los consumidores ni la supervisión. Estas cuestiones aún no resueltas, junto con las preocupaciones sobre la confianza planteadas en el panel, determinarán hasta dónde llegará la tecnología más allá de las plataformas individuales y dentro del comercio regional cotidiano.
Cuando se les pidió resumir el futuro de este ámbito en una sola palabra, los panelistas ofrecieron una hoja de ruta clara: Oludimu pidió colaboración, Afaglo exigió unidad, Sodipo destacó la adopción y Esang concluyó con interoperabilidad.
Fuente: TechNext24
