Por qué un ETF de Bitcoin 3x puede perder dinero incluso cuando Bitcoin termina plano
Puntos clave
- •Los ETF diarios de Bitcoin 3x reinvierten su exposición apalancada al final de cada día de negociación, apuntando a tres veces el rendimiento de Bitcoin en un solo día y no a su rendimiento en plazos de tenencia más largos.
- •El decaimiento por volatilidad ocurre porque las ganancias y pérdidas diarias se capitalizan sobre un valor de activos netos cambiante, por lo que un fondo puede registrar pérdidas incluso cuando el precio de Bitcoin termina donde empezó.
- •En un ejemplo de dos días, un fondo 3x que ganó 30% y luego perdió 27.27% terminó más de 5% por debajo aunque Bitcoin regresó a su precio inicial.
- •La aprobación por la SEC de los primeros ETF de Bitcoin 3x en EE. UU. ha ampliado el acceso minorista, y los reguladores estadounidenses han advertido repetidamente que mantener dichos fondos más de un día puede producir rendimientos que divergen drásticamente del múltiplo anunciado.
- •Además del decaimiento por volatilidad, las comisiones, los costos diarios de endeudamiento y el error de seguimiento pueden ampliar la brecha entre los rendimientos reales del fondo y tres veces el desempeño de Bitcoin.
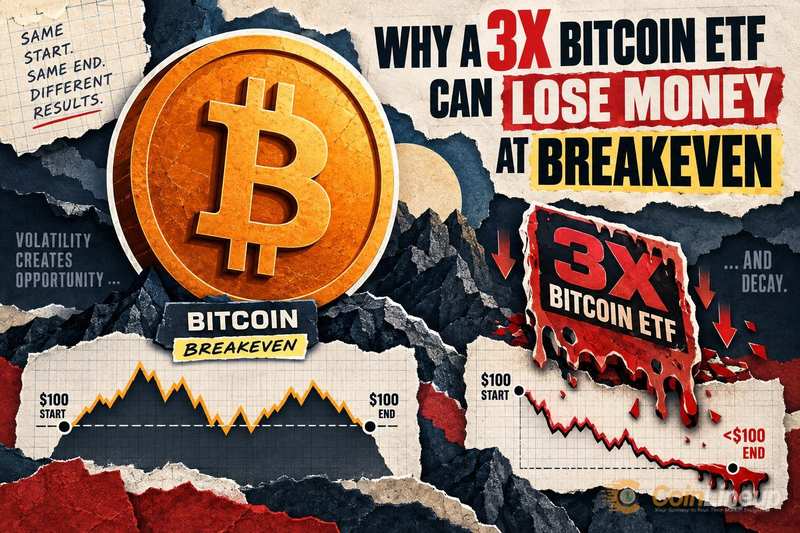
Un ETF diario de Bitcoin 3x suele presentarse como una apuesta sencilla: si Bitcoin sube 10% en un día, el fondo gana 30%. Sin embargo, como estos productos reinvierten su apalancamiento cada día de negociación, un fondo puede perder dinero en un periodo de varios días incluso cuando el precio de Bitcoin termina exactamente donde empezó. La fuerza detrás de ese resultado —el decaimiento por volatilidad— es uno de los riesgos menos comprendidos en la inversión en criptomonedas.
La mecánica fundamental:
- Un ETF diario de Bitcoin 3x reinvierte su exposición apalancada al final de cada día de negociación, no en semanas o meses.
- Cuando Bitcoin sube y baja sin una tendencia sostenida, la capitalización diaria crea un arrastre —el decaimiento por volatilidad— que reduce el valor del fondo incluso si el precio de Bitcoin no cambia.
- Estos productos son herramientas de negociación de corto plazo, no sustitutos de la exposición directa a Bitcoin en plazos de tenencia más largos.
La paradoja del punto de equilibrio: Bitcoin plano, el ETF 3x en baja
Muchos inversores asumen que un fondo apalancado 3x entrega tres veces el rendimiento de Bitcoin en cualquier periodo que lo mantengan. Esa suposición es incorrecta. Un ETF diario 3x apunta a tres veces el rendimiento de Bitcoin en un solo día, y luego reinvierte su exposición la mañana siguiente sobre una nueva base de partida.
Ese reinicio diario es el detalle clave. En un solo día, la matemática funciona como se anuncia. Pero a lo largo de varios días con oscilaciones de precios, la secuencia de ganancias y pérdidas importa enormemente, y la comparación del precio de Bitcoin de principio a fin casi no dice nada sobre lo que hizo el fondo apalancado en el intermedio.
La aprobación por la SEC de los primeros ETF de Bitcoin 3x en EE. UU. llevó estos productos a una audiencia minorista mucho más amplia. Como los ETF se negocian en cuentas de corretaje ordinarias igual que cualquier acción listada, los nuevos fondos pueden comprarse con la misma facilidad que un fondo indexado —lo cual es precisamente lo que hace que la letra pequeña de sus prospectos pase fácilmente desapercibida. Esa mayor disponibilidad hace que entender su mecánica sea más importante que nunca, porque el prospecto del fondo —no el nombre del ticker— define lo que realmente significa "3x". Los fondos apalancados con reinicio diario tienen un largo historial en los mercados de acciones de EE. UU., y los reguladores estadounidenses han advertido repetidamente que mantenerlos más de un día puede producir rendimientos que divergen drásticamente del múltiplo que figura en el nombre del fondo.
Cómo el decaimiento por volatilidad convierte una trayectoria de sube-y-baja en una pérdida
Un ejemplo sencillo de dos días con números redondos muestra el efecto. Supongamos que Bitcoin parte de $100. El Día 1, Bitcoin sube 10%, llegando a $110, y el ETF 3x gana 30%, de modo que una inversión de $100 crece a $130.
El Día 2, Bitcoin cae 9.09%, regresando casi exactamente a $100 (110 × 0.9091 = $100.00). Sin embargo, el ETF no cae 30% desde $100. Cae 27.27% desde su nueva base de $130 —una caída de $35.45 que deja al inversor con $94.55, pérdida de más de 5% aunque Bitcoin terminó donde empezó.
Esto es el decaimiento por volatilidad, a veces llamado arrastre por capitalización o deslizamiento beta. Cada día, el fondo capitaliza ganancias y pérdidas sobre un valor líquido de activos (NAV) cambiante. Un gran día alcista seguido de un gran día bajista no se cancela, porque los porcentajes se aplican a bases en dólares distintas. Mayores oscilaciones diarias producen brechas más amplias entre lo que rindió Bitcoin y lo que rindió el fondo apalancado. Como muestra un análisis del comportamiento de los ETF apalancados, acertar en la dirección de Bitcoin en un periodo más largo no ofrece protección contra este arrastre dependiente de la trayectoria.
Dependencia de la trayectoria es el término técnico para este efecto: el orden y el tamaño de los movimientos diarios, no solo los precios inicial y final, determinan el resultado del fondo. Bitcoin es uno de los activos principales más volátiles del mundo. Son comunes los periodos en los que oscila con fuerza en ambas direcciones sin avanzar netamente, y esas son precisamente las condiciones que más castigan a los fondos apalancados diarios.
Las comisiones, los costos de financiamiento y las diferencias de seguimiento amplían la brecha. Un ETF 3x debe pedir prestado para mantener su apalancamiento, y ese endeudamiento conlleva un costo diario que se capitaliza contra el inversor igual que el arrastre por volatilidad. El múltiplo estelar de "3x" no contempla estos costos.
La historia de Bitcoin incluye episodios de caídas bruscas y rápidas, como cuando Bitcoin cayó por debajo de $81,000 en medio de liquidaciones cripto superiores a $1,000 millones. Un mercado volátil de doble vía de ese tipo es el peor entorno posible para un fondo apalancado diario mantenido durante días o semanas.
Qué revisar antes de mantener un ETF de Bitcoin 3x
Antes de comprar o seguir manteniendo un ETF diario de Bitcoin 3x, los inversores pueden repasar una lista de verificación. No son predicciones sobre la dirección de Bitcoin; son características estructurales del producto que afectan los rendimientos sin importar hacia dónde se mueva Bitcoin.
- Reinicio diario confirmado: Leer el prospecto o la hoja de datos del fondo y confirmar que el apalancamiento se reinicia a diario, no mensualmente ni por un plazo fijo. La mayoría de los ETF cripto apalancados disponibles actualmente en EE. UU. se reinician a diario.
- Plazo de tenencia: Estos productos están diseñados para ventanas de tenencia cortas, a menudo un solo día. Cuanto más tiempo se mantenga la posición en mercados volátiles y sin tendencia, más decaimiento por volatilidad se acumula.
- Volatilidad realizada: Las oscilaciones diarias del precio de Bitcoin determinan directamente el tamaño del arrastre por capitalización; mayor volatilidad significa mayor decaimiento. Revisar los tamaños de los movimientos diarios recientes, no solo la tendencia de 30 días.
- Comisiones y costos de financiamiento: El ratio de gastos es solo parte del costo. El financiamiento diario de swaps o futuros añade un costo de endeudamiento que el fondo paga de forma continua. Revisar la divulgación de costos totales en el marco regulatorio de la SEC para ETF apalancados.
- Liquidez y error de seguimiento: Un mercado poco profundo en los futuros o swaps subyacentes puede hacer que el rendimiento diario real del fondo difiera del múltiplo de 3x previsto. Comparar los rendimientos diarios del fondo con tres veces los movimientos diarios de Bitcoin durante el último mes.
La regla práctica más clara es esta: evaluar la trayectoria completa del rendimiento, no solo el punto final de Bitcoin. Un fondo que empezó y terminó la misma semana al mismo precio puede haber hecho un viaje de ida y vuelta doloroso que le costó dinero real al inversor apalancado. Los inversores que buscan exposición a Bitcoin a largo plazo sin este arrastre deberían considerar la propiedad directa de Bitcoin o un ETF al contado —y mantener lado a lado durante el mismo tramo volátil es la forma más directa de ver cuán diferente se comporta un fondo dependiente de la trayectoria. A medida que más productos cripto apalancados llegan al mercado, cada nuevo ticker merece la misma revisión del prospecto primero.
Para dar contexto, la ganancia anual de 84.2% de Bitcoin en un periodo medido pareció impresionante de principio a fin, pero la trayectoria incluyó numerosas reversiones bruscas. Un fondo apalancado que hubiera recorrido ese mismo camino habría entregado mucho menos que el ingenuo múltiplo de 3x y, en algunos subperiodos, habría tenido un desempeño inferior incluso a una posición simple sin apalancamiento. La mecánica del producto, no la dirección, determina el resultado.
Aviso: Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero ni de inversión. Los mercados de criptomonedas y activos digitales conllevan riesgos significativos. Siempre investigue por su cuenta antes de tomar decisiones.

