Los diferenciales de plazo a 10 años menos 3 meses suben en Francia e Italia; Reino Unido al alza hasta septiembre
Puntos clave
- •Una publicación de Econbrowser del 14 de noviembre muestra el diferencial de plazo de bonos gubernamentales a 10 años menos 3 meses para Canadá, Francia, Alemania, Italia y Reino Unido utilizando datos de la OCDE.
- •Los diferenciales de plazo de Francia e Italia subieron en octubre, mientras que el del Reino Unido aumentó hasta septiembre.
- •Según Chinn y Ferrara (2026), el diferencial de plazo ha funcionado históricamente mejor como predictor de recesiones para Canadá y Alemania que para los demás países analizados.
- •La publicación señala que los precios de los credit default swaps a 5 años indican un riesgo de impago soberano significativo en Francia e Italia, lo que hace necesario usar las cotizaciones de CDS como verificación cruzada para interpretar sus rendimientos a largo plazo.
- •La OCDE recopila estadísticas de tasas de interés a largo plazo de los países miembros de forma estandarizada, lo que permite comparar curvas de rendimientos entre países en términos equivalentes.
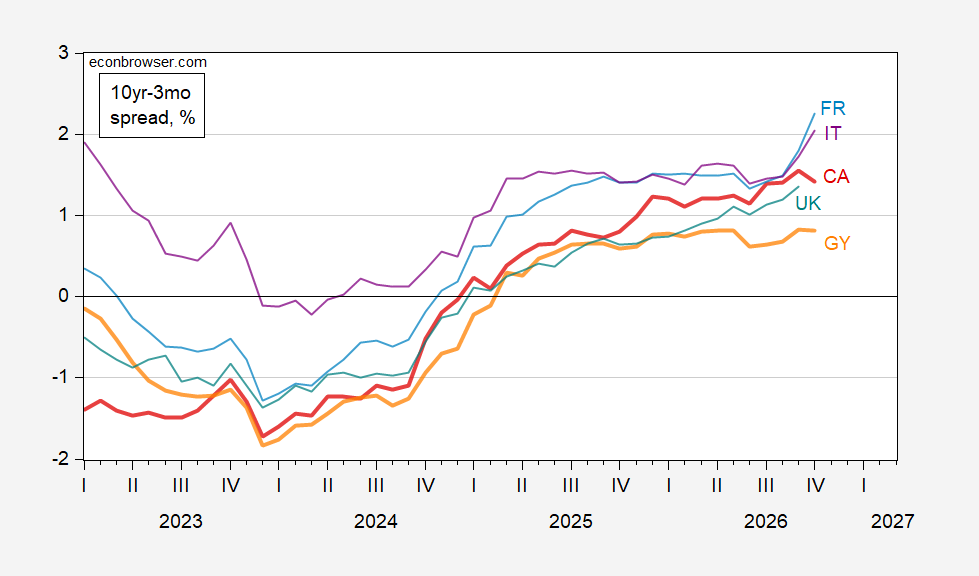
Una publicación del 14 de noviembre en el blog de economía Econbrowser examina el diferencial de plazo de bonos gubernamentales a 10 años menos 3 meses en cinco economías desarrolladas, e informa que los diferenciales de Francia e Italia subieron en octubre, mientras que el del Reino Unido aumentó hasta septiembre.
La Figura 1 de la publicación muestra el diferencial de plazo de bonos gubernamentales a 10 años menos 3 meses para Canadá (rojo), Francia (azul claro), Alemania (naranja), Italia (morado) y Reino Unido (verde azulado), todos expresados en porcentaje. Los datos provienen de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), una organización intergubernamental con sede en París que recopila estadísticas de tasas de interés a largo plazo de los países miembros de forma estandarizada, lo que permite comparar curvas de rendimientos entre países en términos equivalentes.
El diferencial de plazo —la brecha entre los costos de endeudamiento gubernamental a largo y corto plazo— es uno de los indicadores más seguidos en el análisis del ciclo económico, ya que las inversiones de la curva de rendimientos, en las que los rendimientos a corto plazo superan a los de largo plazo, históricamente han precedido a las recesiones en varias economías desarrolladas. En este marco, una lectura al alza significa que la brecha entre los dos plazos se está ampliando; una inversión, en cambio, se refiere a que la diferencia misma se vuelve negativa. Sin embargo, como señala la publicación, el historial del indicador es desigual entre países: históricamente, este diferencial de plazo funcionó mejor como predictor de recesiones para Canadá y Alemania, como se analiza en Chinn y Ferrara (2026), disponible aquí.
La publicación también advierte sobre una salvedad metodológica. Para el análisis del ciclo económico, es habitual suponer un riesgo de impago constante o cercano a cero; para Francia e Italia, esto parece poco plausible, como lo ilustra el crédito default swap (CDS) a 5 años. Cuando el riesgo de impago soberano es significativo, los rendimientos a largo plazo pueden reflejar el riesgo crediticio percibido además de las condiciones macroeconómicas que el diferencial pretende capturar, razón por la cual la publicación señala los precios de CDS como la verificación cruzada pertinente para esos dos mercados. Los precios de CDS reflejan la evaluación del mercado sobre el riesgo de impago de un deudor soberano, siendo el plazo de cinco años un punto de referencia estándar. La fuente citada para los datos de CDS es Investing.com.
Para los lectores que siguen el indicador, los conjuntos de datos que la publicación identifica como sus puntos de referencia —la serie de tasas a largo plazo de la OCDE y las cotizaciones de CDS citadas— son los que hay que observar a medida que las observaciones posteriores amplíen las lecturas de octubre y septiembre. La publicación original está disponible en Econbrowser: Some 10yr-3mo Spreads in October.

