Los rendimientos del Tesoro rondan su máximo en 24 años mientras Pimco advierte que un 6% es factible
Puntos clave
- •El rendimiento del Tesoro a 10 años negoció cerca del 5.29%, su nivel más alto desde abril de 2002, y Dan Ivascyn, de Pimco, dijo que un rendimiento del 6%, visto por última vez en 2000, es factible.
- •Ivascyn señaló los precios del petróleo más altos, la inflación persistente y el aumento de la deuda de EE.UU. como impulsores, y advirtió que los fondos de cobertura apalancados que liquidan posiciones perdedoras podrían acelerar la venta.
- •Russell Investments atribuyó más del 70% del aumento de los rendimientos desde finales de febrero a tasas reales más altas y a una prima de plazo real en ampliación.
- •Freddie Mac informó que la hipoteca fija a 30 años subió al 7.40% el 8 de octubre, frente al 7.28% de la semana anterior y el 6.30% en 2025.
- •La subasta de $22 mil millones del Tesoro a 30 años del 8 de octubre se adjudicó con un rendimiento de 5.618% y un coeficiente demanda-oferta de 2.54, aunque la fuerte demanda no impide que los altos costos de financiamiento presionen a las acciones, el crédito corporativo y las criptomonedas.
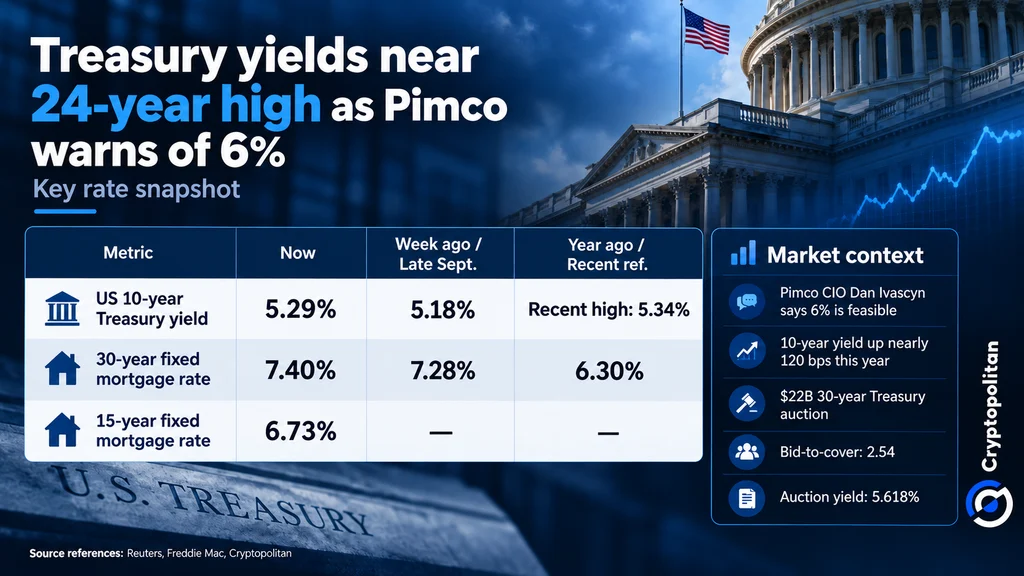
El rendimiento del Tesoro estadounidense a 10 años rondó el 5.29% el viernes, apenas por debajo de su reciente pico de 5.34%, según datos de la Reserva Federal. La tasa de referencia negoció por última vez en estos niveles en abril de 2002, cuando alcanzó el 5.36% el 2 de abril.
Dan Ivascyn, director de inversiones del gestor de bonos Pimco, dijo que un rendimiento del 6% es una posibilidad —un nivel que la referencia no ha tocado desde 2000, como señaló Reuters—, un escenario que genera temores de altos costos de financiamiento para las acciones y el crédito corporativo en todo el mundo.
Por qué Pimco califica el 6% como "factible"
Ivascyn describió otro salto brusco de los rendimientos como "factible", al tiempo que advirtió que los fondos de cobertura apalancados podrían acelerar la venta al liquidar posiciones perdedoras. Como informó Reuters, sus argumentos se centran en precios del petróleo más altos, la inflación persistente y la creciente deuda que enfrenta Estados Unidos.
El rendimiento a 10 años ha subido unos 120 puntos base (1.2 puntos porcentuales) este año, y el período de julio a septiembre marcó el mayor aumento trimestral de este siglo. Ivascyn advirtió que un ascenso por encima del 5.5% podría provocar "cierta debilidad considerable en los mercados de riesgo, tanto de crédito como de acciones". Las criptomonedas también podrían enfrentar dificultades, dada la tendencia de los inversionistas a rotar hacia Tesoros de mayor rendimiento.
Más del 70% del movimiento son tasas reales
La Reserva Federal no es la única responsable del alza de los rendimientos: a diferencia de las tasas de corto plazo que la Fed fija directamente, el bono a 10 años se fija mediante el mercado. Según Russell Investments, más del 70% del aumento desde finales de febrero se ha atribuido a tasas reales más altas —rendimientos ajustados por inflación— y a la ampliación de la prima de plazo real, la compensación adicional que exigen los inversionistas por mantener deuda de mayor plazo.
En una revisión publicada en septiembre, el Banco de Pagos Internacionales informó que los inversionistas siguen comprando activos más riesgosos, incluidas inversiones en mercados emergentes, a pesar del aumento de los rendimientos. El Fondo Monetario Internacional, sin embargo, advirtió que cambios repentinos en el sentimiento del mercado podrían provocar una salida de capitales de economías debilitadas.
La mecánica del mercado da señales de alerta
Varias dinámicas del mercado podrían empeorar la venta de bonos. Un análisis de Reuters reveló que los inversionistas que compraron bonos a largo plazo emitidos por empresas de IA ahora venden futuros del Tesoro para protegerse del aumento de las tasas de interés. Goldman Sachs prevé que los hiperescaladores tomarían $420 mil millones en deuda el próximo año, lo que podría añadir más presión.
Los inversionistas también son cada vez más cautelosos con mantener bonos gubernamentales a largo plazo. La diferencia entre los rendimientos del Tesoro a 10 y 30 años ha subido a alrededor de 37 puntos base, lo que indica que los inversionistas sienten que necesitan mayor compensación por los riesgos asociados a inversiones de tan largo plazo.
El mercado hipotecario puede empeorar la situación. Las tasas de interés en alza significan que los propietarios estarán menos inclinados a refinanciar, prolongando el tiempo en que los valores respaldados por hipotecas permanecen vigentes. Los inversionistas reaccionan vendiendo futuros del Tesoro para cubrir su riesgo, lo que aumenta la presión sobre los precios de los bonos y, como los rendimientos se mueven de forma inversa a los precios, impulsa los rendimientos aún más alto.
La ansiedad también se refleja en los mercados de opciones. El precio de protegerse contra un aumento de 200 puntos base en las tasas de interés ha subido a su nivel más alto desde marzo de 2023. Con varias fuerzas presionando el mercado al mismo tiempo, incluso un pequeño movimiento podría desencadenar una reacción en cadena.
Los hogares ya lo sienten con un 7.40%
Las hipotecas más caras hacen que ser propietario de una vivienda sea aún más difícil para los estadounidenses. Freddie Mac informó que la hipoteca fija a 30 años subió al 7.40% el 8 de octubre, frente al 7.28% de la semana anterior, mientras que la tasa estaba en 6.30% en 2025. La tasa a 15 años, mientras tanto, subió a 6.73%.
El aumento confirma la tendencia informada por Cryptopolitan en septiembre, cuando el alza de los rendimientos del Tesoro empujó las tasas hipotecarias al alza.
Lo que la fuerte demanda puede y no puede resolver
Los inversionistas igual asistieron a la subasta de $22 mil millones en bonos del Tesoro a 30 años del 8 de octubre, como informó Reuters. El rendimiento de adjudicación de la subasta fue de 5.618% y registró un coeficiente demanda-oferta de 2.54 —unos $2.54 en órdenes por cada dólar de bonos ofrecidos, una medida estándar de la demanda de la subasta—.
Aun así, el amplio interés en los bonos no significa que el endeudamiento será barato, ya que los compradores buscan rendimientos más altos. Si los rendimientos se mantienen alrededor del 6%, la presión recaería no solo en los bonos del Tesoro, pese a su fuerte demanda, sino también en las acciones, el crédito corporativo y las criptomonedas.

