Yen-Intervention, Fed-Abweichler und eskalierender Nahostkonflikt prägen die Märkte
Wichtige Erkenntnisse
- •Das US-Finanzministerium und die Bank of Japan intervenierten gemeinsam im Yen-Markt, wodurch die Währung um 3.1% zulegte und Bedenken hinsichtlich möglicher Störungen bei Billionen von Yen finanzierten Carry-Trade-Positionen aufkamen.
- •Drei FOMC-Mitglieder stimmten für eine Zinserhöhung, und die Wahrscheinlichkeit einer Zinserhöhung im September ist auf etwa 75% gestiegen.
- •Das vorläufige BIP-Wachstum im 2. Quartal verlangsamte sich auf 1.5% gegenüber Erwartungen von 2.1%, während der PCE-Preisindex auf 5.1% anzog, was bei stagnierendem Wachstum und anhaltender Inflation Stagflationsrisiken signalisiert.
- •Der Nahostkonflikt hat sich auf die USA, Israel, Iran und mehrere Golfstaaten ausgeweitet; sowohl die Straße von Hormus als auch Bab el-Mandeb sind gleichzeitig beeinträchtigt und bedrohen fast die Hälfte der weltweiten Öllieferungen.
- •Die globalen Anleiherenditen stiegen weiter, wobei die Rendite der 30-jährigen US-Staatsanleihe auf 5.28% und damit auf den höchsten Stand seit 2004 kletterte; dies entspricht dem stärksten Rückgang des Anleihemarktes seit den 1970er-Jahren.
Yen-Intervention, Fed-Abweichler und eskalierender Nahostkonflikt prägen die Märkte
David Chapman
Die vergangene Woche verlief im Hinblick auf die breiten Marktbewegungen relativ ruhig, auch wenn die Handelsspannen in bestimmten Bereichen bemerkenswert waren. Die Vereinigten Staaten und die Bank of Japan (BOJ) griffen gemeinsam in den japanischen Yen-Markt ein und lösten damit eine deutliche Aufwertung der Währung aus – ein Schritt mit Bedeutung weit über Japan hinaus, da der Yen eine zentrale Rolle in globalen Carry-Trades spielt, bei denen Anleger Yen günstig aufnehmen, um anderswo höher verzinste Anlagen zu finanzieren. Der Federal Open Market Committee (FOMC) trat in dieser Woche zusammen und ließ die Zinsen wie weithin erwartet unverändert. Allerdings stimmten drei FOMC-Mitglieder gegen den Beschluss und befürworteten eine Zinserhöhung. Die Märkte reagierten negativ auf das gespaltene Votum und gaben zunächst nach, erholten sich jedoch wieder und schlossen die Woche mit moderaten Gewinnen.
Fed-Gouverneur Kevin Warsh gab keine Forward Guidance und klang in seinen Bemerkungen nach der Sitzung dovish, im Gegensatz zu den drei Mitgliedern, die eine straffere Geldpolitik bevorzugten. Die Renditen stiegen angesichts der widersprüchlichen Signale. Die Wahrscheinlichkeit einer Zinserhöhung auf der September-Sitzung des FOMC ist auf etwa 75% gestiegen.
Das breitere Marktbild bleibt trotz der Erholung an den Aktienmärkten negativ. Die Zinsen stiegen, während der US-Dollar fiel – eine Kombination, die den üblichen Erwartungen widerspricht, da höhere Renditen normalerweise Kapital anziehen und den Dollar stützen. Gold und Silber schlossen die Woche leicht niedriger, während Platin, Palladium und Kupfer zulegten. Die Ölpreise gaben nach, bevor es gegen Ende der Woche zu einer Erholung kam.
- Der Verweis auf die Enriched Capital Conservative Growth Strategy und ihre Anlagen, die eine 8.42-jährige Historie mit 204% Wachstum (annualisiert 14.17%) feiern, stammt von Margaret Samuel, Präsidentin, CEO und Portfoliomanagerin von Enriched Investing Incorporated, die unter 416-203-3028 oder msamuel@enrichedinvesting.com erreichbar ist. Diese Informationen sind nicht als Angebot oder Aufforderung zum Angebot oder Verkauf eines Wertpapiers zu verstehen. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
Zitate
"Iraq is a very wealthy country. Enormous oil reserves. They can finance, largely finance the reconstruction of their own country."
— Richard Perle, amerikanischer politischer Berater, stellvertretender Verteidigungsminister für globale strategische Angelegenheiten unter Ronald Reagan, auch Berater von Donald Rumsfeld in der Bush-Administration; unterstützte die Behauptung, dass der Irak über Massenvernichtungswaffen verfügte; geb. 1941
"Petroleum is a more likely cause of international conflict than wheat."
— Simone Weil, französische Philosophin, Mystikerin, politische Aktivistin; 1909–1943
"In this century wars will not be fought over oil, as in the past, but over water."
— Clive Cussler, amerikanischer Abenteuerromanautor, Unterwasserforscher; stand 20 Mal auf der Bestsellerliste der New York Times; 1931–2020
Die Federal Reserve
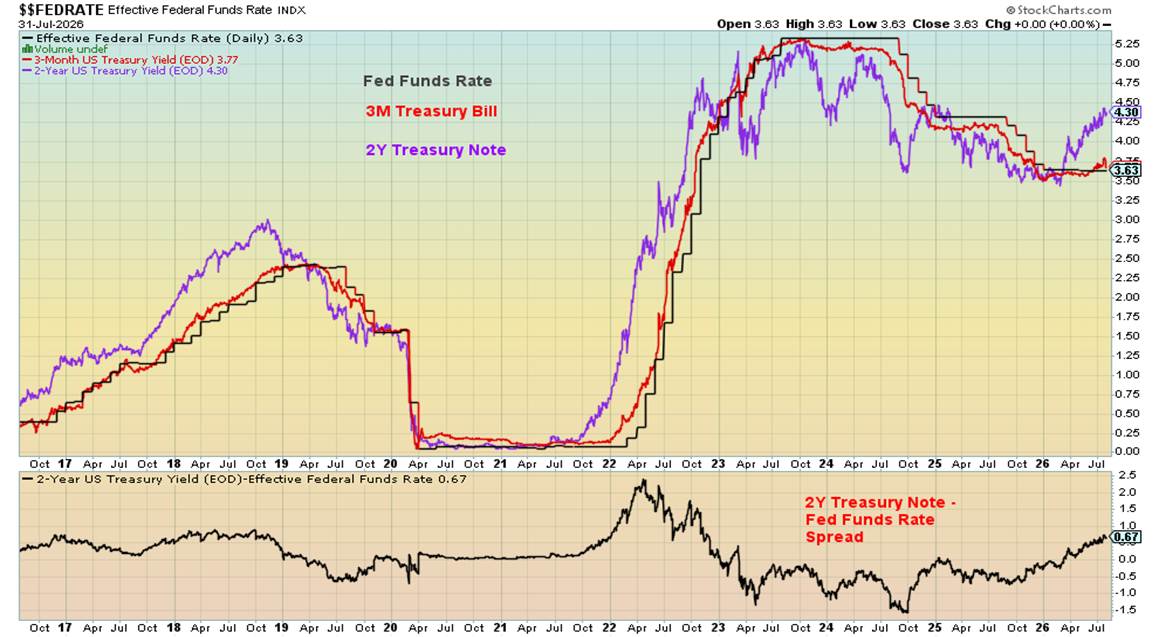
Wie allgemein erwartet, beließ die Fed auf ihrer FOMC-Sitzung die Zinsen unverändert. Auch das Vereinigte Königreich und Japan hielten ihre Zinsen stabil. Die Abstimmung der Fed war jedoch nicht einstimmig: Drei FOMC-Mitglieder stimmten dagegen und sprachen sich für eine Zinserhöhung aus. Angesichts der Möglichkeit steigender Inflation infolge wiederaufgenommener Feindseligkeiten zwischen Iran und den USA sowie der daraus resultierenden höheren Ölpreise ist eine Zinserhöhung auf der September-Sitzung des FOMC durchaus wahrscheinlich. Die Wahrscheinlichkeit einer Zinserhöhung im September liegt nun bei rund 75%.
Da Fed-Gouverneur Kevin Warsh keine Forward Guidance mehr gibt, lässt sich die interne Einschätzung des FOMC nur schwer beurteilen. Seine Rede nach der Sitzung war dovish und stand damit im Gegensatz zu den drei hawkishen Abweichlern. Warsh scheint zwischen Trumps Druck für niedrigere Zinsen und dem datenabhängigen Mandat der Fed eingeklemmt zu sein. Die US-Finanzierungskosten haben inzwischen den höchsten Stand seit 2007 erreicht. Die Bundesverschuldung beläuft sich allein auf 39.7 Billionen US-Dollar – gegenüber 10.4 Billionen US-Dollar im Jahr 2008, also fast eine Vervierfachung.
Die gesamte US-Verschuldung – einschließlich Bund, Bundesstaaten, Kommunen, Unternehmen, Banken und Haushalte – lag 2008 bei 50.5 Billionen US-Dollar. Heute beträgt sie 113.6 Billionen US-Dollar und damit mehr als das Doppelte des Werts von 2008. Der Anstieg der Bundesverschuldung wurde durch die Finanzkrise 2008 und die Pandemie 2020 ausgelöst. Diese Zahlen schließen das Schattenbankensystem nicht ein, das von Private Equity, Private Credit und Hedgefonds dominiert wird. Dieser Bereich operiert weitgehend außerhalb klassischer Regulierung und nutzt erhebliche Verschuldung, was ihn zu einem potenziellen Brennpunkt einer künftigen Schuldenkrise macht.
Jerome Powells Amtszeit als Fed-Gouverneur wurde nicht verlängert, weil er sich Trumps Wünschen verweigerte. Trump hat erklärt, Warsh wolle niedrigere Zinsen, und wirft abweichenden FOMC-Mitgliedern vor, politisch zu handeln. Warsh, der im FOMC nur eine Stimme hat, könnte zwischen der Regierung und seinen Kollegen aufgerieben werden. Auf der jüngsten Sitzung wollten drei Mitglieder höhere Zinsen, während neun für eine Beibehaltung stimmten.
Der jüngste vorläufige BIP-Bericht für das 2. Quartal verschärfte die Herausforderungen für die Fed. Das Wachstum lag bei 1.5%, unter dem vorherigen Wert von 2.1% und unter den Erwartungen von 2.1%. Der vorläufige PCE (Personal Consumption Expenditures price index) für das 2. Quartal lag bei 5.1% gegenüber zuvor 4.6% und Erwartungen von 4.0%. Der PCE im Juni verlangsamte sich im Jahresvergleich jedoch auf 3.7% von 4.1% und lag damit ungefähr im Rahmen der Erwartungen – wobei diese Beruhigung mit einem Monat fallender Ölpreise zusammenfiel und daher möglicherweise nur vorübergehend ist. Die Kombination aus schwächerem Wachstum und steigender Inflation deutet auf Stagflation hin – einen schwierigen Zustand, in dem stagnierendes Wachstum und anhaltende Inflation zusammenkommen, was die Handlungsoptionen begrenzt, da Maßnahmen gegen ein Risiko das andere oft verschärfen –, und erschwert der Fed ihren Kurs.
Die Marktreaktion war gemischt. Der Aktienmarkt, bereits unter Druck, fiel weiter, erholte sich jedoch am folgenden Tag wieder, obwohl der Trend nach unten zu drehen scheint. Die Anleiherenditen stiegen. Gold, das auf steigende Renditen normalerweise negativ reagiert, legte stattdessen zu – eine Divergenz, die als positives Signal gewertet werden kann. Der US-Dollar-Index fiel weiter, begünstigt durch das schwächer als erwartete BIP im 2. Quartal. Die Schwäche des Dollars bei steigenden Zinsen ist bemerkenswert und letztlich positiv für Gold.
Gold
Goldpreise steigen historisch, wenn der Consumer Price Index (CPI) zunimmt und die Geldmenge (M1) wächst. Dieser Zusammenhang ist besonders ausgeprägt seit August 1971, als Präsident Nixon die Konvertibilität des US-Dollars in Gold beendete und damit den Status des Dollars als Reservewährung festigte. Der Goldstandard, obwohl einschränkend, half damals, Inflation, Geldmengenwachstum und Verschuldung zu begrenzen. Nach seiner Abschaffung wurden feste Wechselkurse zu flexiblen Wechselkursen, und Schulden, Geldmenge und Inflation stiegen stark an – Gold folgte oder führte womöglich sogar den Weg.
Da die Verschuldung weiter steigt, die Inflation wieder anzuziehen beginnt und das Geldmengenwachstum erneut anläuft, erscheint ein weiterer Anstieg des Goldpreises wahrscheinlich. Seit dem Hoch im Januar 2026 befindet sich Gold in einem stetigen Abwärtstrend. Die Eskalation des Iran/USA/Israel-Konflikts am 28. Februar 2026 trieb die Zinsen höher, was Gold belastete. Seit Ausbruch dieses Krieges ist Gold um mehr als 1,300 US-Dollar oder 24% gefallen. Silber ist um 61% gefallen, während auch Goldaktien deutlich nachgaben – der Gold Bugs Index (HUI) um 36% und der TSX Gold Index (TGD) um 33%. Im gleichen Zeitraum stieg die Rendite der 2-jährigen US-Staatsanleihe um 88 Basispunkte (26%) und die der 10-jährigen US-Staatsanleihe um 72 Basispunkte (18%).
In jüngerer Zeit hält sich Gold trotz weiter steigender Anleiherenditen über 4,000 US-Dollar und reagiert nun positiv auf höhere Renditen – eine Abweichung von seinem üblichen Verhalten, die auf eine bevorstehende Erholung hindeuten könnte.
Der Gold Miners Bullish Percent Index verharrt seit März im überverkauften Bereich. Über das vergangene Jahrzehnt hinweg ist dies der niedrigste und längste Zeitraum, in dem Goldminenaktien im überverkauften Bereich verharrten. Vergleichbare Tiefs gab es zuvor 2008, 2013 und 2015 – Zeiten, in denen Gold stark gefallen war und die Minenaktien noch stärker. Nach dem Tief von 2008 stiegen Gold und Goldminenaktien auf Rekordniveaus. Zwar markierte 2013 nicht das endgültige Tief, doch das Tief von 2015 gilt inzwischen als wichtiges zyklisches Tief.
Chart der Woche: Der VIX
Der CBOE Volatility Index (VIX) misst die vom Markt erwartete 30-Tage-Volatilität für den S&P 500. Werte über 30 deuten in der Regel auf erhöhte Marktangst und Unsicherheit hin, während Werte unter 20 relative Stabilität signalisieren. Der VIX wurde 1993 eingeführt und entwickelte sich zu einem wichtigen Indikator für die Volatilität des US-Aktienmarktes. 2003 wurde die Methodik mit Beiträgen von Goldman Sachs überarbeitet.
Für analytische Zwecke werden Werte über 40 als extreme Angst interpretiert, während Werte unter 15 als Zeichen von Sorglosigkeit gelten. Seit 1990 gab es neun Phasen extremer Angst. Diese Episoden sind typischerweise kurz, aber heftig. Phasen der Sorglosigkeit können hingegen Monate oder sogar Jahre andauern.
Seit 1990 gab es fünf längere Phasen der Sorglosigkeit: 1992–1996, 2004–2007, 2012–2015, 2016–2020 und 2023–2024. Jede dieser Phasen wurde von einer Krise, einem scharfen Marktrückgang und einem Anstieg in den Bereich extremer Angst gefolgt.
VIX-Spitzen 1990–2026
| # | Angstereignis | Jahr | Rückgang des DJI |
|---|---|---|---|
| 1 | Russland-Default / LTCM-Krise | 1998 | minus 19.3% |
| 2 | Dotcom-Crash / 11. September | 2001–2002 | minus 37.8% |
| 3 | Finanzkrise / Große Rezession | 2008 | minus 53.8% |
| 4 | EU-/Griechenland-Schuldenkrise | 2011 | minus 16.8% |
| 5 | China-Markteinbruch, Rohstoffcrash, Fed-Zinserhöhungsängste | 2015/2016 | minus 14.5% |
| 6 | Inflationsängste, überfüllte Volatilitäts-Positionen | 2018 | minus 19.6% |
| 7 | COVID-19-Pandemie | 2020 | minus 37.1% |
| 8 | Auflösung des Yen-Carry-Trades, schwaches Beschäftigungswachstum | 2024 | minus 7% |
| 9 | Zölle am „Liberation Day“ | 2025 | minus 18.8% |
Hinweis: 2022 fiel der DJI wegen Inflationssorgen um 22.4%, doch der VIX blieb unter 40, da der Rückgang unruhig verlief. 2024 war der Rückgang des DJI gering, und der VIX sprang nur kurz an, bevor er ebenso schnell wieder nachgab, da keine Krise entstand.
Der VIX ist gestiegen, aber noch nicht in den Bereich extremer Angst vorgedrungen. Der CNN Fear and Greed Index zeigt ein geringes Maß an Angst. Die globale Risikobereitschaft nimmt ab und die Marktvolatilität steigt, doch der Markt befindet sich noch nicht in einer Gefahrenzone.
Märkte und Trends
| Index/Anlage | Schlusskurs 31.12.25 | Schlusskurs 31.07.26 | Woche | YTD |
|---|---|---|---|---|
| S&P 500 | 6,845.50 | 7,489.72 | 1.1% | 9.4% |
| Dow Jones Industrials | 48,063.29 | 52,485.03 | 1.0% | 9.2% |
| Dow Jones Transport | 17,357.19 | 21,039.30 | (6.4)% | 21.2% |
| NASDAQ | 23,241.99 | 25,373.85 | 1.6% | 9.2% |
| S&P/TSX Composite | 31,712.76 | 35,226.14 (neue Hochs) | (0.4)% | 11.1% |
| S&P/TSX Venture (CDNX) | 987.74 | 867.13 | (0.2)% | (12.2)% |
| S&P 600 (small) | 1,467.76 | 1,768.56 | 0.4% | 20.5% |
| ACWX MSCI World ex US | 67.18 | 75.23 | 1.6% | 12.0% |
| Bitcoin | 87,576.98 | 62,921.23 | (2.0)% | (28.2)% |
| Gold Bugs Index (HUI) | 701.49 | 617.73 | (1.3)% | (11.9)% |
| TSX Gold Index (TGD) | 817.76 | 735.70 | (1.8)% | (10.0)% |
| U.S. 10-Year Treasury yield | 4.17% | 4.74% | 1.1% | 13.7% |
| Cdn. 10-Year Bond CGB yield | 3.44% | 3.67% | 1.7% | 7.7% |
| U.S. 2-year/10-year spread | 0.69% | 0.46% | 31.4% | (33.3)% |
| Cdn 2-year/10-year CGB spread | 0.85% | 0.75% | 7.1% | (11.8)% |
| US$ Index | 98.26 | 99.95 | (1.5)% | 1.7% |
| Canadian $ | 72.87 | 71.32 | 0.6% | (2.1)% |
| Euro | 117.48 | 115.29 | 1.4% | (1.9)% |
| Swiss Franc | 126.21 | 123.72 | 1.2% | (2.0)% |
| British Pound | 134.78 | 134.76 | 1.2% | (0.1)% |
| Japanese Yen | 63.83 | 62.92 | 3.1% | (1.4)% |
| Gold | 4,311.97 | 4,047.01 | (0.2)% | (6.1)% |
| Silver | 71.16 | 57.78 | (0.7)% | (17.8)% |
| Platinum | 2,046.90 | 1,660.00 | 3.8% | (18.9)% |
| Palladium | 1,619.50 | 1,280.00 | 2.9% | (21.0)% |
| Copper | 5.64 | 6.50 | 3.3% | 15.3% |
| WTI Oil | 57.44 | 84.63 | (6.0)% | 47.3% |
| Nat Gas | 3.71 | 2.70 | (6.3)% | (27.2)% |
Quelle: www.stockcharts.com
Aktien
Der Aktienmarkt hält sich weiterhin, obwohl sich das Umfeld verschlechtert. Der NASDAQ rutschte kurzzeitig in eine Korrektur, bevor er sich wieder erholte. Der Semiconductor Index befand sich an seinem jüngsten Tief in einem Bärenmarkt und lag 29% im Minus. Der NY FANG Index fiel an seinem Tief um 12%. Der MAG7-ETF (MAGS) verlor an seinem Tief 15%, liegt inzwischen aber nur noch 7% im Jahresverlauf zurück. Innerhalb der MAG7-Gruppe führte Tesla die Verluste an und lag um mehr als 30% im Minus, gefolgt von Microsoft und Meta.
Trotz Spannungen im Nahen Osten, steigender Ölpreise und höherer Anleiherenditen waren die Aktienmärkte in dieser Woche insgesamt fester. Der S&P 500 gewann 1.1%, der Dow Jones Industrials (DJI) stieg um 1.0% und der NASDAQ legte 1.6% zu. Die Dow Jones Transportations (DJT) gaben wegen höherer Kraftstoffkosten erneut um 6.4% nach. Der S&P 400 (Mid) fiel um 0.7%, während der S&P 600 (Small) um 0.4% zulegte. Der S&P 500 Equal Weight Index markierte neue Allzeithochs und gewann 0.6%. Bitcoin verlor 2%.
In Kanada erreichte der TSX Allzeithochs, schloss aber 0.4% tiefer. Die TSX Venture Exchange (CDNX) gab um 0.2% nach. In Europa stieg der Londoner FTSE um 1.2%, EuroNext legte um 0.2% zu, der Pariser CAC 40 gewann 1.6% und der deutsche DAX stieg um 2.1%. In Asien legte Chinas Shanghai Index (SSEC) um 0.5% zu, der Tokyo Nikkei Dow (TKN) fiel um 0.4%, Hongkongs Hang Seng (HSI) sprang um 3.7% und Indiens Nifty 50 stieg um 2.6%. Der MSCI World ex USA Index ETF gewann 1.6%.
In Kanada fielen 8 der 14 Unterindizes, angeführt von Utilities (TUT) mit minus 2.7%. Information Technology (TTK) war mit plus 7.5% der stärkste Gewinner. Income Trusts (TCM) erreichten Allzeithochs, schlossen aber 0.4% tiefer.
Keil-/Dreiecksmuster sowohl beim S&P 500 als auch beim NASDAQ wurden nach unten gebrochen, woraufhin die Indizes wieder anzogen – ein schwacher Bruch ohne viel Anschlussbewegung. Dennoch deuten die größeren Muster auf eine Top-Bildung hin. Ein Bruch unter 7,200 beim S&P 500 könnte eine weitere Abwärtsbewegung auslösen. Der NASDAQ wirkt schwach; unter 24,400 wäre mit einem weiteren Abwärtsimpuls zu rechnen.
Eine Gruppe von 10 Aktien dominiert den Markt weiterhin, sodass die Indexentwicklung zunehmend ein enges Set von Mega-Cap-Werten widerspiegelt und nicht die breite Unternehmenslage – ein Konzentrationsrisiko, das angesichts der nachlassenden Marktbreite beobachtet werden sollte:
- Nvidia (NVDA) — Führend bei Halbleitern und KI-Hardware
- Apple (AAPL) — Riesenkonzern für Consumer Electronics und digitale Dienste
- Microsoft (MSFT) — Führend bei Cloud-Computing und Unternehmenssoftware
- Amazon.com (AMZN) — Anbieter von E-Commerce und AWS-Cloud-Infrastruktur
- Alphabet (GOOGL/GOOG) — Mutterkonzern für Suche, digitale Werbung und KI
- Broadcom (AVGO) — Unternehmen für Halbleiter- und Netzwerkinfrastruktur
- Meta Platforms (META) — Unternehmen für soziale Medien und digitale Werbung
- Tesla (TSLA) — Hersteller von Elektrofahrzeugen und Clean-Energy-Lösungen
- Berkshire Hathaway (BRK.B) — Diversifizierter Beteiligungskonglomerat
- Micron Technology (MU) oder Oracle (ORCL) — Anbieter von Speicherchips und Unternehmensdateninfrastruktur
Anleihen
Trotz wiederholter Versuche Pakistans und anderer, die Friedensgespräche im Nahen Osten wiederzubeleben, bleiben die Erfolgschancen gering. Die Märkte reagieren positiv auf Friedensgespräche – Ölpreise und Anleiherenditen fallen, Aktien und Gold steigen –, bevor die Kämpfe wieder aufflammen und sich der Zyklus umkehrt.
Die Rendite der 10-jährigen US-Staatsanleihe stieg auf 4.74%, ein Wochenplus von 5 Basispunkten. Die Rendite der 10-jährigen kanadischen Staatsanleihe (CGB) erhöhte sich auf 3.67%, plus 6 Basispunkte. Die 2-Jahres-/10-Jahres-Spanne weitet sich aus: in den USA um 46 bp, in Kanada um 75 bp. Eine sich ausweitende 2–10-Spanne signalisiert historisch eine bevorstehende Rezession, da sie die Markterwartung widerspiegelt, dass der kurzfristige Zinsdruck bei wirtschaftlicher Schwäche letztlich nachlassen wird.
Der anhaltende Nahostkonflikt ist der Haupttreiber für höhere Renditen. Der unersättliche Finanzierungsbedarf der US-Regierung sowie der enorme Kapitalbedarf für KI-Rechenzentren schaffen Bedingungen für dauerhaft höhere Anleiherenditen, die sich auf Hypotheken und andere zinsabhängige Produkte auswirken.
Die Rendite der 30-jährigen US-Staatsanleihe liegt bei 5.28% und damit auf dem höchsten Stand seit 2004. Der Anstieg beschränkt sich nicht auf die USA: Auch deutsche Bundesanleihen, britische Gilts und japanische JGBs steigen. Der Preisrückgang bei Anleihen (Renditen bewegen sich invers zu den Preisen) seit den Hochs von 2020 ist der schlimmste Bondmarkt seit den 1970er-Jahren. Frühere Bond-Crashs haben häufig Schwächen in den Kreditmärkten offengelegt und Verwerfungen ausgelöst.
Gold und Silber
Gold schloss den Juli mit einem Plus von 0.7% ab. Silber verlor 1.6%. Der Gold Bugs Index (HUI) sank um 4.1%, und der TSX Gold Index (TGD) fiel um 3.7%. In der Woche selbst lag Gold 0.2% im Minus, Silber 0.7%, der HUI 1.3% und der TGD 1.8%. Platin gewann 3.8%, Palladium stieg 2.9%, und Kupfer sprang um 3.3%. Kupfer legte im Juli ebenfalls um 4.7% zu.
Der US-Dollar-Index fiel trotz steigender Anleiherenditen um 1.5%, obwohl höhere Renditen den Dollar normalerweise stützen. Mit dem schwächeren USDX legte der kanadische Dollar 0.6% zu, der Euro 1.4%, der Schweizer Franken 1.2%, das britische Pfund 1.2%, und der japanische Yen sprang nach massiver BOJ-Intervention um 3.1% nach oben. Selbst der chinesische Yuan, der lose an den US-Dollar gekoppelt ist, stieg um 0.3%. Offenbar war neben der BOJ auch das US-Finanzministerium an der Yen-Intervention beteiligt.
Ein steigender Yen in Verbindung mit höheren japanischen Zinsen belastet den Yen-Carry-Trade erheblich – also das Aufnehmen von Yen, um in höher verzinsliche Anlagen anderswo zu investieren. Eine Auflösung dieser Positionen könnte besonders den US-Anleihemarkt stark beeinträchtigen, da Billionen von Yen-finanzierten Positionen abgebaut werden müssten und dies möglicherweise zu schnellen Verkäufen von Dollar-Anlagen führen würde.
Gold hat trotz der Wiederaufnahme der Kämpfe im Golf und stark steigender Ölpreise keine neuen Tiefs markiert. Die Marke von 4,000 US-Dollar scheint eine wichtige Unterstützung zu sein. Das Muster deutet darauf hin, dass Gold versucht, einen kleinen Kopf-und-Schultern-Boden auszubilden, allerdings nur, wenn die Preise oberhalb von 4,000 US-Dollar bleiben. Ein Bruch darunter könnte einen schnellen Rückgang auf 3,400 oder 3,600 US-Dollar auslösen.
Auch Silber scheint einen kleinen Kopf-und-Schultern-Boden auszubilden. Ein Ausbruch über 60 US-Dollar wäre konstruktiv; ein Scheitern und ein Rückgang unter 55 US-Dollar könnten ein Ziel bei 50 US-Dollar eröffnen. Ein klarer Ausbruch über 70 US-Dollar würde den Weg in Richtung 90 US-Dollar öffnen.
Gold und Silber reagieren normalerweise negativ auf steigende Zinsen, doch beide hielten sich in dieser Woche trotz höherer Renditen infolge steigender Ölpreise und wachsender Erwartungen einer Fed-Zinserhöhung im September. Da die Saisonalität im August/September für Gold üblicherweise günstig ist, verbessert sich das Setup.
Bei Goldaktien liegt der TGD bei 700 und bis hinunter zu 675 auf Unterstützung. Unter 675 würde es problematisch. Ein Ausbruch über 850 würde auf ein markiertes Tief hindeuten; über 1,000 würde einen neuen Aufwärtstrend bestätigen.
Öl und Gas
Die Ölpreise fielen in dieser Woche nach Aussagen von Trump, wonach ein Waffenstillstand oder ein Deal möglich sei. Gegen Ende der Woche zogen die Preise wieder an, als neue Konflikte aufkamen und sich der Krieg auszuweiten schien.
Die geopolitische Lage verschlechtert sich weiter an mehreren Fronten:
-
Jemen/Houthis: Blockieren saudische Öllieferungen durch die Straße von Bab el-Mandeb, die das Rote Meer mit dem Golf von Aden verbindet. Angriffe auf Handels- und Öltanker dauern an. Saudi-Arabien versucht, eine Koalition von Golfstaaten gegen die Houthis zu organisieren.
-
Straße von Hormus: Bleibt durch Iran und die USA blockiert, mit wenig Aussicht auf eine Wiederöffnung.
-
Jordanien: Iran griff US-Einrichtungen in Jordanien an und verursachte Schäden sowie Tote/Verletzte. In Jordanien befinden sich US-Militärbasen mit amerikanischen Truppen.
-
Irak: Saudi-Arabien und die USA führten Angriffe gegen mit Iran verbündete schiitische Milizen im Irak durch. Irak bezeichnete die Angriffe als Verletzung der Souveränität.
-
Ägypten: Zwei Schiffe, darunter ein US-basiertes Gaslager, gerieten im Hafen von Damietta nahe dem Suezkanal in Brand, offenbar nach einem Drohnenangriff.
-
Kaspisches Meer: Die Ukraine griff die Schifffahrt im Kaspischen Meer an und traf dabei ein russisches Raketenboot sowie zwei iranische Frachtschiffe, die angeblich Waffen transportierten.
-
Ukraine/Russland: Die Ukraine zielt weiterhin auf russische Ölraffinerien. Ausfallende Raffineriekapazitäten könnten letztlich dazu führen, dass Ölproduktion stillgelegt werden muss.
-
China/Iran: China soll rund 400 Luftabwehr-Startsysteme an Iran liefern.
Der Konflikt umfasst nun die USA, Israel, Iran und Golfstaaten wie Bahrain, Kuwait, Saudi-Arabien, die VAE und Katar sowie Oman, Dubai, Irak und Jemen. Der ukrainische Angriff im Kaspischen Meer erhöht das Risiko einer Ausweitung des Krieges nach Europa. Der Russland/Ukraine-Konflikt bindet bereits NATO und EU ein, die die Ukraine direkt unterstützen, während China und Nordkorea Russland unterstützen, wobei Nordkorea Truppen entsendet. Israel befindet sich weiterhin in Konflikten mit Palästinensern in Gaza und im Westjordanland sowie mit der Hisbollah im Libanon. Syrien dürfte ebenfalls beteiligt sein.
Der Nahe Osten verfügt über rund 48% bis 51% der weltweiten Öllieferungen und über 35% der globalen Erdgasversorgung. Die aktuellen Störungen in der Straße von Hormus und im Roten Meer/Bab el-Mandeb, mit der Möglichkeit weiterer Eskalationen, wirken sich negativ auf Öl, Erdgas, Düngemittel, Petrochemie, Kunststoffe, Helium, Aluminium und andere Rohstoffe sowie auf Schifffahrt und Logistik aus. Mit zwei der wichtigsten Ölschlagadern der Welt gleichzeitig beeinträchtigt, sieht sich die globale Energieversorgung einer Störung gegenüber, wie sie seit Jahrzehnten nicht mehr zu beobachten war.
WTI-Öl fiel in der Woche um 6%, während Brent fast 10% verlor, obwohl sich die Preise gegen Ende der Woche erholten. Erdgas am Henry Hub sank um 6.3%, und der EU Dutch Hub fiel um 6%. Der ARCA Oil & Gas Index (XOI) stieg jedoch um 1.5% und der TSX Energy Index (TEN) um 0.9% – eine Divergenz, bei der die Aktien dem Rohstoff vorlaufen, was ein positives Signal sein kann.
WTI muss über 90 US-Dollar und besonders über 105 US-Dollar ausbrechen, um Ziele von 140 bis 160 US-Dollar zu rechtfertigen. Erdgas könnte einen Doppelboden bilden; ein Ausbruch über 3.40 US-Dollar könnte Ziele von 4 bis 4.50 US-Dollar eröffnen. Die US-Öllagerbestände im kommerziellen Bereich liegen weiterhin nahe Fünfjahrestiefs und müssen aufgefüllt werden. Es gibt keine Anzeichen dafür, dass sich die Straße von Hormus in naher Zukunft öffnen wird.
Glossar
- Täglich (kurzfristig): Trend für Swing-Trader
- Wöchentlich (mittelfristig): Trend für langfristige Trendfolger
- Monatlich (langfristig): Säkularer Trend
- Auf/Ab: Die Trendrichtung
- Neutral: Die Indikatoren sind überwiegend neutral; ein Trendwechsel könnte bevorstehen
- Schwach: Die Trendrichtung bleibt bestehen, schwächt sich aber ab
- Topbildung: Anzeichen deuten darauf hin, dass der Markt ein Top bildet, obwohl der Trend noch aufwärts gerichtet ist
- Bodenbildung: Anzeichen deuten darauf hin, dass der Markt einen Boden bildet, obwohl der Trend noch abwärts gerichtet ist
Haftungsausschluss
David Chapman ist kein registrierter Beratungsdienst und weder ein Exempt Market Dealer (EMD) noch ein lizenzierter Finanzberater. Er gibt keine individuelle Marktberatung und kann diese auch nicht geben. David Chapman ist seit über 40 Jahren in der Finanzbranche tätig. Die Informationen in diesem Newsletter dienen ausschließlich Informations- und Bildungszwecken. Sie sind nicht als Angebot, Aufforderung zum Angebot oder Verkauf eines Wertpapiers zu verstehen. Es werden alle Anstrengungen unternommen, um genaue und vollständige Informationen bereitzustellen. Es wird jedoch keine Garantie für Genauigkeit, Vollständigkeit oder Angemessenheit übernommen. Der Leser trägt bei Wertpapiergeschäften das gesamte Risiko. David Chapman empfiehlt, vor jeder Transaktion oder Idee einen lizenzierten professionellen Finanzberater oder Portfoliomanager zu konsultieren. David Chapman kann Aktien der in diesem Newsletter genannten Unternehmen besitzen. Die Wertentwicklung ist nicht garantiert, Werte ändern sich häufig, und frühere Ergebnisse müssen sich nicht wiederholen.
Quelle: SilverSeek

