Warum Anleger nicht übereilt in den nächsten Blockbuster-Börsengang investieren sollten
Wichtige Erkenntnisse
- •US-IPO haben seit 1980 im Schnitt am ersten Handelstag rund 18 bis 19 Prozent erzielt, doch profitieren vor allem Anleger mit Zuteilung zum Ausgabepreis davon.
- •Käufer nach Handelsbeginn können weit weniger vom viel zitierten IPO-Sprung mitnehmen, weil Zuteilungen bei starken Deals knapp und schwächere Deals leichter verfügbar sind.
- •Neu gelistete Unternehmen haben in den ersten Jahren nach dem Börsengang tendenziell schlechter abgeschnitten als Vergleichsunternehmen, vor allem kleinere und unrentable Emittenten.
- •Das Auslaufen von Lock-up-Fristen kann ein nützlicher Zeitpunkt sein, um neu gelistete Aktien neu zu bewerten, da zusätzliches Angebot die Kurse belasten kann, wenn die Nachfrage nicht steigt.
- •Der Artikel betont, dass Privatmarkt-Engagements nicht automatisch besser sind als öffentliche Märkte, weil Venture-Renditen stark auf die frühesten und riskantesten Runden konzentriert sind.
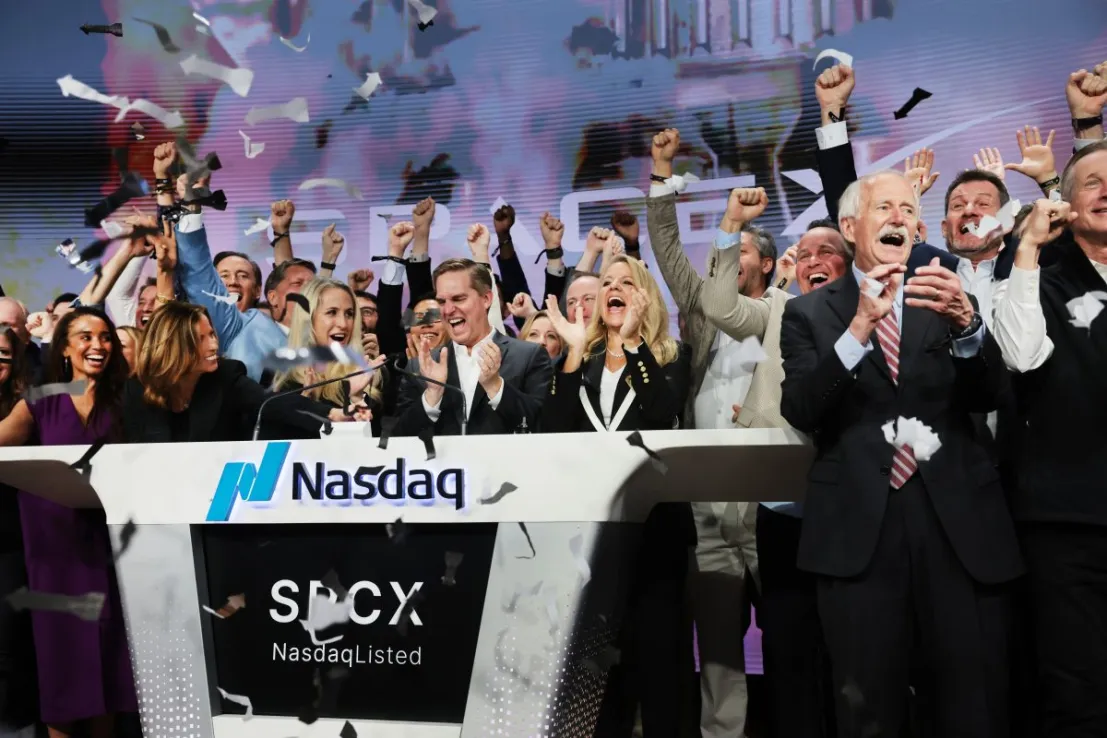
IPOs bringen Anleger in Aufregung, doch die Evidenz spricht dafür, sie mit größerer Vorsicht zu betrachten, schreibt Yves Bonzon
Es gibt nur wenige Finanzereignisse, die so viel Begeisterung auslösen wie Initial Public Offerings (IPOs). Doch die Geschichte zeigt, dass ihnen mit Vorsicht zu begegnen ist. Wenn man einen Schritt zurücktritt und betrachtet, was Jahrzehnte empirischer Forschung über das Investieren in IPOs aussagen, ist die Evidenz bemerkenswert konsistent und ernüchternd.
Die erste bekannte stilisierte Tatsache ist die Unterbewertung von IPOs. Im Durchschnitt haben US-IPO seit 1980 am ersten Handelstag eine Rendite von rund 18 bis 19 Prozent erzielt, laut den neuesten von Jay Ritter von der University of Florida zusammengestellten Daten. Dieses „liegen gelassene Geld“ kommt jedoch vor allem jenen zugute, die zum Ausgabepreis eine Zuteilung erhalten – typischerweise institutionellen Anlegern, die mit dem Underwriting-Syndikat verbunden sind – und nicht denen, die erst kaufen, wenn die Aktien zu handeln beginnen.
Eine Zuteilung zu erhalten ist zudem keine Garantie für Anlageerfolg. Zuteilungen bei Blockbuster-Deals sind stark rationiert, während schwächere Deals in der Regel leicht verfügbar sind – der klassische Gewinnerfluch. Infolgedessen wird eine Anlagestrategie, die sich wahllos an IPOs beteiligt, zwangsläufig weit weniger verdienen als die in IPO-Studien berichteten prominenten Ersttagssprünge. Für Anleger, die den Markt von der Seitenlinie beobachten, ist dieser Unterschied wichtig, denn die sichtbarsten Renditen sind nicht unbedingt die, die dem Durchschnittskäufer tatsächlich zur Verfügung stehen.
Geduld ist eine Tugend
Neu gelistete Unternehmen können auch Schwierigkeiten haben, ihre anfängliche Dynamik aufrechtzuerhalten. Ritter fand, dass IPOs in den ersten Jahren nach der Notierung vergleichbare Unternehmen deutlich underperformten, wobei ein großer Teil dieser Schwäche auf kleinere, unrentable Firmen entfällt. Das Muster scheint eng mit dem Markt-Timing zusammenzuhängen. Unternehmen sind geschickt darin, Aktien auszugeben, wenn die Anlegerbegeisterung und die Bewertungen nahe ihrem Höhepunkt liegen. Das passt zu einer unserer langjährigen Anlageüberzeugungen, dass Bewertungsniveaus nur in seltenen Momenten relevant werden, wenn sie Extreme erreichen und damit die Reaktionsfunktion der Unternehmensemittenten verändern.
Insgesamt legt die empirische Entwicklung nahe, dass geduldigen Anlegern in den Quartalen nach einer Notierung meist bessere Einstiegsgelegenheiten geboten werden als in den euphorischen ersten Tagen. Das bedeutet natürlich nicht, dass Anleger IPOs grundsätzlich meiden sollten. Jedes große börsennotierte Unternehmen war einst selbst ein IPO, und einige der größten Gewinner von morgen notieren zweifellos bereits heute. Die Lehre lautet Geduld und Disziplin. Das Auslaufen von Lock-up-Fristen kann ein sinnvoller Zeitpunkt sein, um die vorherrschende Stimmung gegenüber neu gelisteten Unternehmen neu zu bewerten. Wenn Verkaufsbeschränkungen für Insider aufgehoben werden und mehr Aktien für den Handel verfügbar sind, muss der Markt das zusätzliche Aktienangebot aufnehmen. Ohne einen entsprechenden Nachfrageanstieg kann dieses zusätzliche Angebot weiteren mechanischen Abwärtsdruck auf die Aktienkurse ausüben.
Privat versus börsennotiert
Wenn der durchschnittliche Anleger am öffentlichen Markt strukturell zu spät zur Party kommt, warum nicht einfach früher dazustoßen und teilnehmen, solange diese Unternehmen noch privat sind? Zwar zeigt die Geschichte, dass jede Generation von Gründern und Venture-Kapitalgebern gelernt hat, länger privat zu bleiben und vor einem IPO mehr von der Wertschöpfungskurve mitzunehmen, doch macht das private Marktinvestitionen nicht automatisch attraktiver. Tatsächlich sind die Renditen von Venture Capital außergewöhnlich stark auf die frühesten Finanzierungsrunden konzentriert. Der steilste Teil der Wertschöpfungskurve entfällt auf Anleger, die bereit sind, das höchste Ausfallrisiko zu tragen, in einer Phase, in der der Zugang begrenzt ist und es außerordentlich schwierig ist, die späteren Ausreißer mit irgendeinem nennenswerten Maß an Sicherheit zu identifizieren.
Für die meisten Anleger besteht der entscheidende Punkt daher nicht darin, zwischen privaten und öffentlichen Märkten zu wählen. Man sollte in beiden diszipliniert bleiben. Private Märkte können attraktive Chancen bieten, insbesondere über erfahrene Manager mit Zugang zu vielversprechenden Unternehmen in früheren Entwicklungsphasen. Doch ein Pre-IPO-Label führt nicht automatisch zu höheren Renditen; Zugang, Managerauswahl und Bewertung sind ebenso wichtig wie an öffentlichen Märkten.
Letztlich können es sich Anleger nicht leisten, die großen Gewinner an den öffentlichen Märkten zu verpassen. Ziel ist es, am langfristigen Wachstum außergewöhnlicher Unternehmen teilzuhaben, nicht, so früh wie möglich Zugang zu ihnen zu erhalten. Es besteht kein Bedarf, sich zu jedem Preis eine Pre-IPO- oder IPO-Zuteilung zu sichern. Stattdessen können Anleger geduldig sein und Positionen aufbauen, sobald sich die anfängliche IPO-Volatilität gelegt hat, während ein Großteil des langfristigen Wertsteigerungspotenzials des Unternehmens noch nicht realisiert ist.
Yves Bonzon ist Group Chief Investment Officer bei Julius Baer

