Warenmarkt-Woche 37: Öl überwand die 100 $, Gold verlor gegen Zinsdruck, Getreide fiel bis Freitag
Wichtige Erkenntnisse
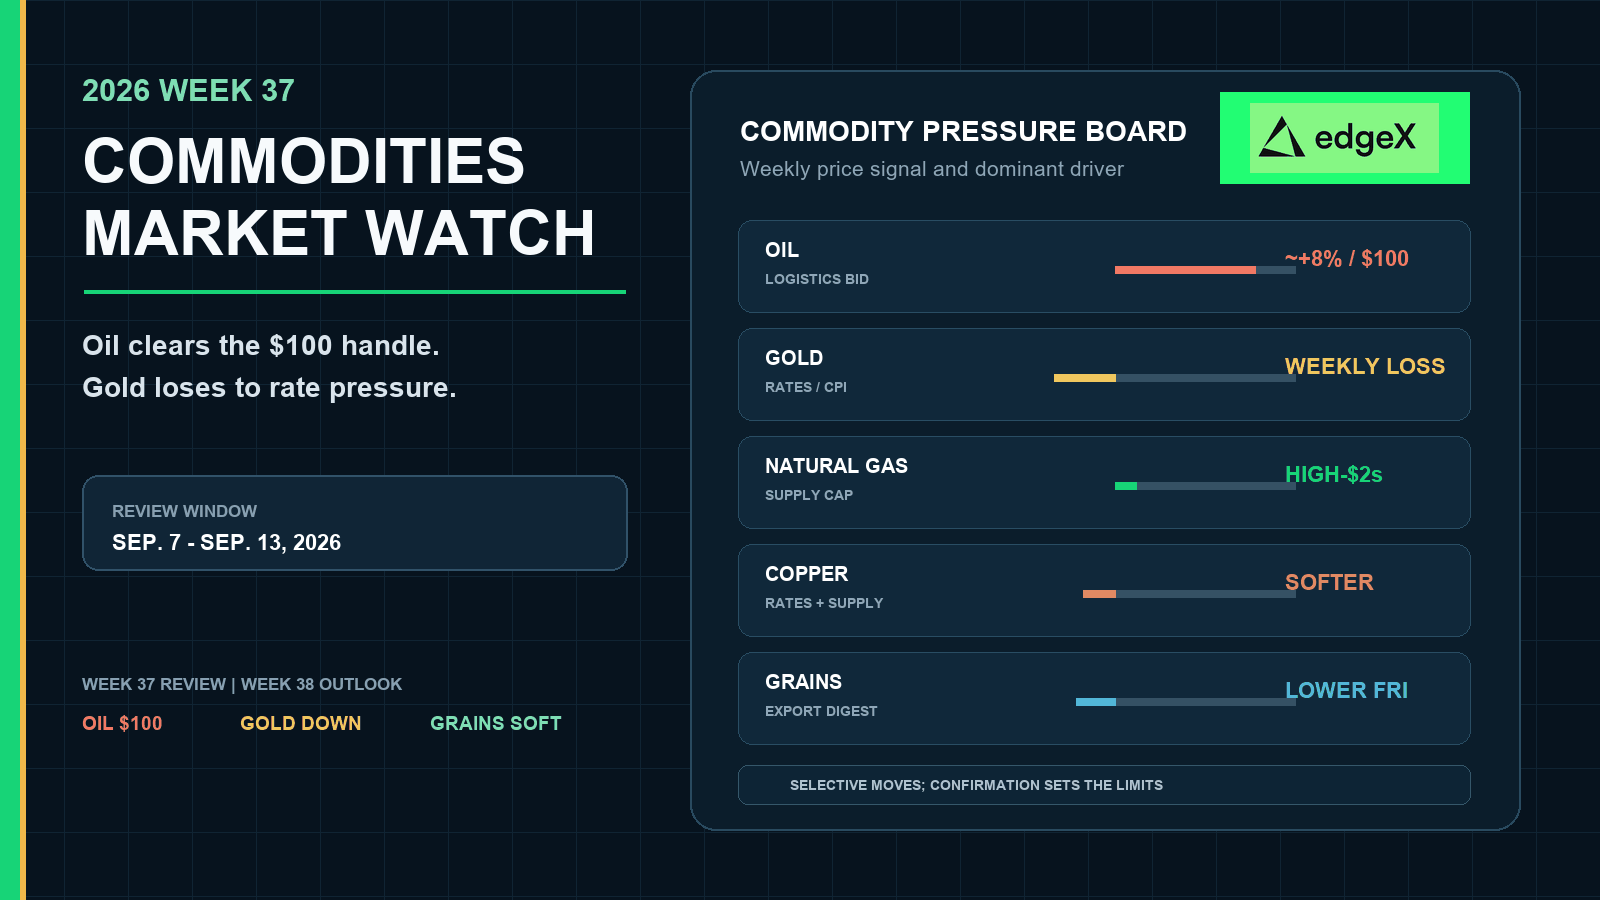
- •WTI-Rohöl schloss Freitag bei 100,05 $ und Brent nahe 104,61 $, beide verzeichneten Wochengewinne von rund 8 %, da Nahost-Anlagen-, Tanker- und Schiffahrtsrisiken die feiertagsverkürzte Handelswoche überwogen.
- •Gold fiel um mehr als 2 % in der Woche, wobei Dezember-Futures bei 4.391,30 $ schlossen, da heiße CPI- und PPI-Daten die September-FOMC-Erhöhungswahrscheinlichkeiten Richtung rund 90 % anhoben und die 10-Jahres-Rendite nahe 4,975 % drückten.
- •Die US-kommerziellen Rohölbestände sanken für die Woche zum 4. September um 391.000 Barrel, weniger als der von Analysten erwartete Abbau von rund 1,4 Mio. Barrel, während die Raffinerieauslastung nahe 97,8 % der Kapazität blieb.
- •Kupfer zog sich von Weekes 36-Werten nahe 6,55–6,60 $ auf rund 6,28 $ pro Pfund zurück, da steigende Zinserwartungen und ungleichmäßige chinesische Nachfragedaten die weiterhin offene strukturelle Angebots-Erzählung überwogen.
- •Mais, Sojabohnen und Weizen schlossen am Freitag alle niedriger, angeführt von Sojabohnen mit −35 3/4 Cent auf 12,96 1/2 $, was zeigt, dass die Landwirtschaft weiterhin auf Wetter- und Exportfundamentalen handelte statt auf Öls Momentum.
Kurze Antwort
Woche 37 hat die Aufspaltung der Rohstoffmärkte eher vergrößert als geschlossen. Öl überwand auf anhaltenden Logistikrisiken im Nahen Osten und Produktspannungen die psychologische Marke von 100 $ und fiel bis Freitag zurück, ohne den Wochengewinn aufzugeben. Gold bewegte sich in die entgegengesetzte Richtung: Feste CPI- und PPI-Daten, steigende Anleiherenditen und höhere Zinserhöhungswahrscheinlichkeiten überwogen die verbliebene Absicherungsnachfrage, selbst während Rohöl erhöht blieb. Erdgas blieb in der oberen 2-$-Range angebotsbedingt begrenzt. Kupfer driftete von seinen Hochs der Woche 36 leicht weicher, während strukturelle Angebotsrisiken im Hintergrund blieben. Getreide beendete die Woche bis Freitag schwächer, insbesondere Sojabohnen, was zeigt, dass Agrarrohstoffe weiterhin nach ihren eigenen Wetter- und Exportkalendern handeln. Woche 38 beginnt daher mit Energie weiterhin als lautestem Inflationskanal, Metallen, die empfindlicher auf die FOMC-Entscheidung vom 15.–16. September reagieren, und Getreide, das frische fundamentale Bestätigung benötigt.
Woche 37 machte Öl erneut zum Inflationsanker
Nachdem Woche 36 den geopolitischen Öl-Aufschlag wieder aufgebaut und Gold durch die Arbeitsmarktdaten beschädigt hatte, prüfte Woche 37, ob das Energierisiko in die Politiksaison weiter steigen oder unter Bestandsdruck zu seinem Mittelwert zurückkehren würde. Öl stieg bis zur Wochenmitte, überwand bei WTI die 100-$-Marke und schloss trotz eines Rücksetzers am Freitag deutlich höher. Der wöchentliche Goldverlust zeigte die entgegengesetzte Einschränkung: Metalle, die von geopolitischen Spannungen profitieren können, drehen schnell ins Gegenteil, wenn Inflationsdaten die Realziserwartungen anheben. Kupfer und Getreide verweigerten erneut die Nachahmung des wöchentlichen Öl-Kurses.
Öl verwandelte Geopolitik in ein dreistelliges Tickerbild
Die Terminschlussurse am Freitag setzten Oktober-Rohöl bei 100,05 $, 2,43 $ niedriger am Tag, und Brent nahe 104,61 $, etwa 3,02 $ niedriger, laut Brownfield Ag News und Investrades Marktreview vom 11. September. Beide Benchmarks verzeichneten dennoch wöchentliche Gewinne von rund 8 % nach Mehrmonatshochs in der Wochenmitte, wobei Brent kurzzeitig die Region 107–108 $ bei Schlagzeilen zu Huthis, saudiischen Anlagen und Tankern näherte. Diese Abfolge verlängerte Weekes 36 Erholung von der Mitte der 90er $, statt einen neuen Nachfrageboom zu erfinden. Die feiertagsverkürzte Woche ließ weniger Sitzungen für Mittelwertkehrungen und mehr Raum für dominierende Logistikschlagzeilen.
Politik und physische Märkte blieben innerhalb des Komplexes auseinander
Golds wöchentlicher Rückgang wurde durch CPI, PPI, Renditen und FOMC-Bepreisung angetrieben und nicht durch metallspezifisches Angebot. Erdgas hielt eine oberen-2-$-Region bei Wetter- und LNG-Nachfrage, ohne crude's Ausbruch zu erreichen. Kupfer weichte von erhöhten Werten der Woche 36 ab, während die Vergleiche zum Vorjahr kräftig blieben. Getreide beendete Freitag niedriger. Energie saß erneut im Zentrum der Inflationsdebatte, während Metalle und Agrarrohstoffe in Woche 38 weiterhin ihre eigenen Bestätigungspfade brauchten.
Warenmarkt-Dashboard der Woche 37
| Markt | Abgeschlossene Nachweise Woche 37 | Was das Ergebnis bedeutet |
|---|---|---|
| Brent-Rohöl | Rund +8 % wöchentlich; Freitagsschluss nahe 104,61 $ nach 107–108 $ Bereich in der Wochenmitte | Logistikaufschlag erstreckte sich in den dreistelligen Bereich, dann Freitagsrücksetzung |
| WTI-Rohöl | Rund +8 % wöchentlich; Freitagsschluss 100,05 $ | US-Rohöl folgte der globalen Risikobereitschaft durch die 100-$-Marke |
| US-Petroleumbestände | Rohöl −391k Barrel Woche zum 4. Sep; Auslastung nahe 97,8 % Kapazität | Physische Balance blieb stabil, aber der Abbau war kleiner als erwartet |
| Gold | Wöchentlicher Verlust; Dezember-Futures am Freitag 4.391,30 $ | Zinserhöhungs-Wahrscheinlichkeiten und Renditen übernahmen wieder die Kontrolle über den Edelmetall-Ticker |
| US-Erdgas | Obere 2 $/mmBtu-Region zum Wendezeitpunkt Woche 37/38 | Wetter- und LNG-Unterstützung blieb durch inländische Produktion begrenzt |
| Kupfer | Weicher von ~6,55–6,60 $ Richtung obere 6,20er $ | Erhöhte Vorjahreswerte trafen kurzfristigen Zins- und Nachfragedruck |
| Mais, Sojabohnen, Weizen | Niedrigere Freitagsschlüsse ggü. Woche 36; Sojabohnen −35 3/4¢ am Tag | Landwirtschaft kühlte weiter ab, ohne ein Öl-Geschäft zu werden |
Öl und Produkte schoben den Inflationskanal nach oben
Öls Wochengewinn war groß genug, um Konsum- und Politikrechnungen zu verändern, und Bestände blockierten weiterhin eine reine Paniklesung. WSJ-Berichterstattung vom 10. September sagte, die US-kommerziellen Rohölbestände für die Woche zum 4. September seien um 391.000 Barrel gefallen, weniger als der von Analysten erwartete Abbau von rund 1,4 Mio. Barrel. EIA-Zusammenfassungen bezifferten Raffinerieläufe nahe 17,6 Mio. Barrel pro Tag bei etwa 97,8 % Kapazitätsauslastung. Die Produktmarktabdeckung zur Woche 37/38-Wende hielt Diesel nahe Rekordbelastung im Einzelhandel und nationale Durchschnittsbenzinpreise erhöht, während das Nahost-Logistikrisiko weiter bestand.
Der wöchentliche Ölanstieg war eine Risiko- und Balancegeschichte, kein Nachfrageboom
Woche 36 zeigte, dass ungelöste Geopolitik Öl nach einem teilweisen Aufbau des Prämiums schnell neu bewerten kann. Woche 37 zeigte, dass dieselbe Datei in dreistellige Preise ausufern kann, wenn Anlagen-, Tanker- und Schiffahrts-Schlagzeilen auf weiterhin stabilen Raffinerie-Betzeiten auftürmen. Die Berichterstattung betonte Logistikrisiko, Produktenge und Inflationstransmission statt eines synchronisierten globalen Nachfragebooms. Der 2–3 $-Rücksetzer am Freitag zeigte, dass Händler bereit waren, die Risiken ins Wochenende zu reduzieren, ohne zu beweisen, dass das Logistik-Prämium geschlossen war.
Wenn der Hormuz- und das Rote-Meer-Verkehr beeinträchtigt bleiben, saudische Ausweichrouten eingeschränkt bleiben oder Produktbestände in den nächsten EIA-Veröffentlichungen nicht aufgebaut werden, kann Öl die Hochs der Wochenmitte halten oder erneut testen. Wenn sich die Diplomatie verbessert und die Produktbestände aufgebaut werden, kann der Wochengewinn sich selbst von der 100-$-Marke aus schnell umkehren.
Produkte blieben das engere Bindeglied zur Konsumenteninflation
Diesel und Benzin sitzen näher an Fracht, Lebensmittelverteilung und Haushaltsenergiekosten als Rohöl im Lager. Dieselstress im Rekordbereich und steigende Zapfsäulenpreise halten Energie im CPI-Pfad, der die Wahrscheinlichkeit einer Erhöhung im September bereits angehoben hat. Derselbe Energieschock, der Rohöl stützt, kann die Finanzierungsbedingungen durch höher erwartete Leitzinsen straffen, was erklärt, warum Gold nicht automatisch mit Öl stieg. Woche 37 ließ Öl als lautesten Rohstoff-Inflationseingang zur Fed-Entscheidung zurück.
Gold verlor die Woche an Renditen und Erhöhungs-Wahrscheinlichkeiten
Gold verließ Woche 37 unter einem Zins- und Inflationsschock statt unter einer Zufluchtsort-Rallye. Brownfield listete Dezember-Gold bei 4.391,30 $, 16,00 $ niedriger am Freitag. Investrade setzte Spot nahe 4.408,90 $ in den stillen Freitagsausklang und zählte Gold und Silber weiterhin zu den Wochenverlierern. Barron's-Berichterstattung am Morgen des 11. September sagte, Gold steuere auf einen Wochenverlust von mehr als 2 % zu, belastet durch steigendes Öl, höhere Anleiheerträge und wachsende Zinserhöhungs-Erwartungen nach der Inflationsequenz.
CPI und PPI eroberten die Kontrolle über den Gold-Ticker zurück
Der August-Kopfinflation CPI stieg um 0,4 % monatlich und 3,4 % jährlich, während die Kern-CPI um 0,3 % und 2,4 % stieg. Produzentenise zeigten einen heißeren Jahrestona von rund 5,4 %. Die Geldmarktpreise bewegten sich Richtung rund 90 % Wahrscheinlichkeit einer September-FOMC-Erhöhung, die 10-Jahres-Rendite schloss Freitag nahe 4,975 %, und das nicht-zinsbringende Metall verlor an relativer Attraktivität. Verbleibende geopolitische Absicherung ist keine automatische Goldstütze, solange der Zinskanal feindlich ist. Öl kann die 100 $ auf Logistikrisiko überschreiten, während Gold in derselben Woche auf Inflationsdaten fällt – Bullion handelt also mehr den Politikpfad als den Rohöl-Pfad.
Erdgas blief in der Angebotsbegrenzung, während Öl ausbrach
US-Erdgas verweigerte erneut, sich als reiner Satellit des Rohöls zu verhalten. Trading Economics Notizen zur Woche 37/38-Wende ließen Henry Hub in der oberen 2 $/mmBtu-Region, um 2,88 $ in frühen Woche-38-Referenzen, ohne eine zertifizierte Prozentwert der vollen Woche in den freien Quellen dieses Reviews. Diese Region ist fest genug, um Wetter- und LNG-Nachfrage weiterhin relevant zu zeigen, und weich genug, um Produktion und Lagerung weiterhin die Deckelung zu zeigen.
Wetter und LNG halfen; Produktion schützte weiterhin die Range
Heißere Prognosen und Export-Feedgas können nahegelegene Kontrakte stabilisieren, aber nahe Rekordwerte der Lower-48-Produktion und bequeme Bestände verlangen schwächere Produktion, bullishere Lagerdrucke oder einen tieferen internationalen Schock für einen anhaltenden Ausbruch. Persischer Golf-Logistikstress kann das globale Energierisiko stützen, ohne Henry Hub durch Öls 100-$-Pfad zu zwingen. Woche 37 ließ Gas als regionalen physischen Markt mit festerer Unterstützung und ohne Knappheitssturm zurück.
Kupfer weichte von erhöhten Werten ab, ohne die Angebotsstory zu verlieren
Kupfer verließ Woche 37 weicher als der Wochenschluss 36, blieb historisch teuer auf längerer Sicht. Woche 36 hatte nahe 6,55–6,60 $ pro Pfund gehalten. Trading Economics Kupfer-Notizen bis Mitte September platzierten Futures nahe 6,28 $/lb nach einem mehrtägigen weichen Streifen, mit dem Monatsverlauf nach unten, während der Vorjahresvergleich kräftig positiv blieb. Forbes-Angebotskommentar vom 11. September hielt die längerfristige Knappheit und Minenstörungs-Erzählung im Blick, selbst als kurzfristige Zoll- und Positions-Trades verblassten.
Zinsdruck traf weiterhin offenesysisches Risiko
Kurzfristige Weichheit annulliert keine strukturellen Angebotsbeschränkungen, Logistik-Engpässe oder die mehrjährige Knappheitsthese. Sie zeigt, dass Industriemetalle an Boden verlieren können, wenn Erhöhungs-Wahrscheinlichkeiten steigen und Chinas Konjunkturdaten ungleichmäßig bleiben. Chinas August-CPI mit 0,8 % Jahresvergleich und PPI mit 3,8 % Jahresvergleich waren energielastig statt Beweis einer sauberen Haushaltsnachfrageerholung, daher benötigt Kupfer weiterhin physische Prämien und Werksnachlauf. Die Angebotsstory bleibt offen; der kurzfristige Zins- und Nachfragekanal drückte zuerst.
Getreide weichte weiter ab, ohne ein Öl-Geschäft zu werden
Landwirtschaft verweigerte erneut die Nachahmung des Energiekomplexes. Brownfield Ag News Schluss-Futures vom 11. September setzten Dezember-Mais bei 5,30 1/4 $, 3 1/2 Cent niedriger am Tag; November-Sojabohnen bei 12,96 1/2 $, 35 3/4 Cent niedriger; und Dezember-Chicagoer Weizen bei 7,25 1/4 $, 16 Cent niedriger. Verglichen mit den Freitagsschlüssen der Woche 36 nahe 5,36 3/4 $ Mais, 13,09 3/4 $ Sojabohnen und 7,34 $ Weizen beendeten alle drei niedriger. Marktrückblicke vom 11. September beschrieben auch Mais, Sojabohnen und Winterweizen, die ins Wochenende nach unten drehten.
Kultur-, Export- und Nachfragekalender dominieren weiterhin
Spätsommerwetter kann Mais- und Sojabohnenertragsannahmen noch verändern, während Weizen auf globale Angebots-Schlagzeilen und Exportwettbewerb empfindlich bleibt. Höhere Energiekosten können den längerfristigen Boden durch Diesel, Düngemittel und Fracht anheben, aber die nahe Richtung hängt weiterhin von Produktions- und Exportbilanzen ab. Der Freitags-Sojabohnenrückgang der Woche 37 zeigte, dass Händler nicht bereit waren, Ölsaatenrisiken ins Wochenende zu halten, selbst während Rohöl über 100 $ lag. Das ist selektive landwirtschaftliche Verdauung, kein Nahrungsmittelpreis-Kollaps und kein ölgeführter Getreidehandel für Woche 38.
Querschnitts-Impact-Map
| Rohstoff- Signal | Ökonomische Transmission | Was es bestätigen würde |
|---|---|---|
| Öls ~8 % Wochengewinn über 100 $ | Stärkerer Energieinflations- und Frachtkosten-Kanal in die FOMC-Woche | Hormuz/Rotes-Meer-Logistikpfad und der nächste Produktbestands- Druck |
| Kleinerer als erwarteter Rohölabbau bei hohen Läufen | Unterstützende Raffineriebilanz ohne Panikknappheit | Fortgesetzte Produktenge statt eines Aufbaus im nächsten EIA- Bericht |
| Golds Wochenverlust unter Erhöhungs-Wahrscheinlichkeiten | Höherer Realzins und weniger automatische Zufluchtsort-Unterstützung | Weichere FOMC-Orientierung, schwächerer Dollar oder erneute Hedge-Nachfrage |
| Gas in den oberen 2 $ | Nachfragestütze begrenzt durch Produktion und Lagerung | Bullische Lagerung oder schwächere Lower-48-Produktion |
| Kupfer weicher von erhöhten Werten | Zinsempfindlicher Industriemetall-Druck mit offenem Angebotsrisiko | Chinesische Prämien, Werksnachfrage und Bestandsbestätigung |
| Niedrigere Freitags-Getreidepreise | Wetter/Export-Prämiumverdauung | Kulturzustands-Verschlechterung oder stärkere Exportverkäufe |
Was Woche 37 veränderte
Woche 37 ersetzte Weekes 36 wiederaufgebautes Öl-Prämium durch einen härteren Inflationsanker. Energierisiko bewegte sich durch die 100-$-Marke auf Logistik- und Produktstress, dann zog es bis Freitag zurück, ohne den Wochengewinn zu löschen. Gold zeigte erneut, dass feste Inflationsdaten und Erhöhungs-Wahrscheinlichkeiten die verbleibende Hedge-Nachfrage in derselben Woche überwältigen können, in der Öl steigt. Erdgas blieb angebotsbegrenzt. Kupfer driftete von erhöhten Werten weicher, während die strukturelle Angebotsgeschichte offen blieb. Getreide kühlte bis Freitag weiter ab, angeführt von Sojabohnen. Woche 38 erfordert weiterhin marktseitige Bestätigung statt eines einzigen Komplex-Handels.
Ausblick Woche 38: FOMC-Woche prüft selektive Bestätigung
Woche 38 umfasst den 14.–20. September. Der Basisschatzfall ist selektive Bestätigung unter FOMC-Lupe statt einer einheitlichen Rohstoffrallye. Öl startet über 100 $ mit Logistik- und Produktunterstützung noch intakt, aber der Freitagsrücksetzer zeigte, dass der Markt überdehnte Risiken in ein Politiksereignis abschwächen kann. Gold startet aus einem zweiten aufeinanderfolgenden zinsschädigenden Ausklang und benötigt weichere Realzinsen oder weniger falkenrate Fed-Kommunikation. Kupfer tritt weicher-erhöht auf und muss chinesische Nachfrage beweisen. Getreide tritt nach Freitagsweichheit auf und benötigt Kultur- oder Exportnachlauf.
Öl und Gas werden durch Logistik, Produkte und Lagerung entschieden
Energies erste Prüfungen bleiben physisch. Beobachten Sie Hormuz-, Rotes-Meer- und saudische Ost-West-Pipeline-Schlagzeilen, ob das geopolitische Prämium über 100 $ hält, und nutzen Sie den nächsten EIA Weekly Petroleum Status Report, um zu prüfen, ob Benzin- und Destillat-Enge nach dem kleineren als erwarteten Rohölabbau vom 4. September anhält. Wenn Produkte weiterhin abbauen, während Logistik beeinträchtigt bleibt, kann Öl die Hochs der Wochenmitte erneut testen; wenn Produkte aufgebaut werden und die Diplomatie sich verbessert, kann der Wochenvorschub sich selbst von einer dreistelligen Marke aus schnell umkehren. Diesel- und Benzin-Handelspfade bleiben die Konsumenteninflation-Transmission, die Rohöl mit der Fed verbindet.Für US-Gas bleiben der nächste Lagerdruck, der Produktionstrend und der LNG-Feedgas-Pfad entscheidend. Wetter- und Exportnachfrage können die oberen 2-$-Region stützen, aber Rekordwerte der Produktion und bequeme Bestände begrenzen weiterhin die Überzeugung, es sei denn, die Lagerung wird klar bullisch oder die Produktion weicht.
Gold benötigt, dass der Zinskanal nicht mehr dagegen arbeitet
Golds Woche-38-Pfad hängt weniger von Öls Niveau ab und mehr von der FOMC-Entscheidung am 15.–16. September, den Renditen und dem Dollar. Eine bereits eingepreiste Erhöhung kann Bullion dennoch schaden, wenn die Erklärung oder die Pressekonferenz die Realzinsen nach oben drückt; ein weniger falkenrater Pfad, ein schwächerer Dollar oder erneute Zufluchtsort-Nachfrage würde helfen, den Wochenschaden zu reparieren. Verbleibendes geopolitisches Risiko ist keine automatische Goldstütze, solange der Zinskanal feindlich ist. BOE- und BOJ-Treffen können Kreuzwährungsgeräusche hinzufügen, aber die Fed bleibt der primäre Realzinstreiber für Bullion.
Kupfer und Getreide müssen offene Risiken in frische Beweise umwandeln
Kupfer trägt bereits einen erhöhten Vorjahresvergleich und eine offene Angebotsrisiko-Erzählung. Woche-38-Bestätigung erfordert chinesische physische Prämien, breitere Industriedaten und keine schnelle Wiederauffüllung, die Enge als reine Positionierung markieren würde. Ohne das kann FOMC-getriebener Zinsdruck dominieren, selbst wenn Minen- und Logistikbeschränkungen real bleiben.
Getreide benötigt Wetter- und Exportnachlauf nach den weicheren Freitagsschlüssen. Weitere Kulturzustands-Verschlechterung oder stärkere Exportverkäufe würden das Prämium wiederaufbauen; bequeme Produktionsannahmen und schwächere Übersee-Nachfrage nicht. Höhere Energiekosten können den längerfristigen Boden durch Diesel und Fracht stützen, aber allein sind sie nach dem Sojabohnen-Slide vom 11. September nicht genug.
Eine einzige Schiffsnachricht kann Öl schneller neu bewerten als wöchentliche Bestände, während ein einziger FOMC-Absatz Gold schneller neu bewerten kann als rohstoffspezifische Ströme. Bevorzugen Sie Öl nur, solange Logistik- und Produktbestände knapp bleiben, Gold nur, wenn die Renditen nach der Fed mitwirken, Kupfer, wenn chinesische Nachfrage dem Angebotssignal beitritt, und Getreide, wenn Wetter oder Exporte die Bilanz straffen.
Handeln Sie Rohstoff-Perpetuals On-Chain mit edgeX
Rohstoffmärkte bewegen sich schnell. Ihre Handelsinfrastruktur sollte es auch.
edgeX ist eine dezentrale Börse, die auf der EDGE-Chain aufbaut und über Arbitrum auf Ethereum abrechnet, und ermöglicht Händlern den Zugriff auf tokenisierte RWA-Rohstoff-Perpetuals mit institutioneller Ausführung und wahrer Selbstverwahrung. Kein KY. Kein zentraler Verwalter. Nur volle Kontrolle über Ihre Assets, Ihre privaten Schlüssel und Ihre Positionen.
Warum Händler edgeX für Rohstoffe wählen:
- Ultratiefe Liquidität: 10 Millionen $ Tiefe innerhalb eines Basispunkt-Spreads, mit unter 0,1 Basispunkt Slippage bei Trades über 100.000 $, selbst bei Spitzenvolatilität.
- Hochleistungs-Engine: Bis zu 200.000 Orders pro Sekunde mit unter 10 Millisekunden Matching-Latenz.
- Wahre Selbstverwahrung: Abhebungen erfordern nur Ihre Wallet-Autorisierung; keine Plattformgenehmigung nötig.
- Kein KYC erforderlich: Beginnen Sie den Handel mit Rohstoffen, tokenisierten Aktien und Krypto-Perpetuals ohne Identitätsprüfung.
- 100 % Handelsgebühren-Belohnungen: edgeX's Trade to Own-Programm gibt 100 % der Handelsgebühren in $EDGE-Token an Nutzer zurück.
- USDC-gestützte Abrechnung: USDC ist von Circle konzipiert, um 1:1 in US-Dollar einlösbar zu sein, und bietet Händlern eine vertraute Abrechnungsbasis.
Ob Sie Gold, Öl oder andere RWA-Rohstoffe handeln, edgeX bietet Ihnen die Liquiditätstiefe einer zentralisierten Börse mit der Sicherheit einer On-Chain-Abrechnung.
Die Plattform ist auf dem Desktop und als native mobile App auf iOS und Android verfügbar, sodass Sie Positionen verwalten und auf Rohstoffmarktbewegungen von überall reagieren können.
Bereit, Rohstoff-Perpetuals ohne die Beschränkungen einer zentralisierten Börse zu handeln? Beginnen Sie den Handel auf edgeX ohne KYC und ohne Kompromisse.
Häufig gestellte Fragen
Welche Daten umfasste 2026 Woche 37?
Dieses Review umfasst den 7. bis 13. September 2026. Der Hauptterminmarktschluss war Freitag, der 11. September, nach einem feiertagsverkürzten Start in die Woche in den USA.
Warum überwand Öl die 100 $ in Woche 37?
Öl verlängerte Weekes 36 geopolitische und logistische Nachfrage, da Nahost-Anlagen-, Tanker- und Schiffahrtsrisiko weiterhin bestand. Freitagsschlüsse setzten WTI bei 100,05 $ und Brent nahe 104,61 $, mit wöchentlichen Gewinnen von etwa 8 % nach Mehrmonatshochs in der Wochenmitte. Die Bewegung war eine Risiko- und Bilanzverlängerung statt eines Beweises für einen sauberen globalen Nachfrageboom.
Was sagten die Bestände über die Öl-Bilanz?
Für die Woche zum 4. September fielen die US-kommerziellen Rohölbestände um 391.000 Barrel, weniger als der von Analysten erwartete Abbau von rund 1,4 Mio. Barrel. Raffinerieläufe blieben hoch bei nahe 97,8 % der Kapazität, wodurch der physische Markt auch ohne einen Panik-Abbau fest blieb.
Warum verlor Gold die Woche, während Öl stieg?
Gold schloss unter Zinsdruck, nachdem feste CPI- und PPI-Daten die September-FOMC-Erhöhungswahrscheinlichkeiten Richtung rund 90 % anhoben und die Renditen nach oben drückten. Dezember-Gold schloss Freitag bei 4.391,30 $, und die Wochenberichterstattung setzte Bullion auf Kurs für einen Verlust von mehr als 2 %. Geopolitisches Energierisiko unterstützte das nicht-zinsbringende Metall automatisch, solange der Zinskanal feindlich war.
Wie ist der Rohstoffausblick für Woche 38?
Der Basisschatzfall ist selektive Bestätigung unter FOMC-Lupe. Öl benötigt Logistik- und Produktbestands-Nachlauf über 100 $, Gold benötigt weicheren Renditedruck nach der Fed-Entscheidung am 15.–16. September, Kupfer benötigt chinesische Nachfrage, um weiterhin erhöhte Angebotsrisikopreise zu validieren, und Getreide benötigt Wetter- oder Exportnachlauf. Eine einheitliche Rohstoffrallye ist nicht der Basisschatzfall.

