Buterins Wechsel zur Wertaufbewahrungs-Erzählung erschwert Ethereums Wall-Street-Argumentation
Wichtige Erkenntnisse
- •Buterin argumentierte, dass ETH als Wertaufbewahrungsmittel und nicht als gebührenverbrennender Token bewertet werden sollte, und stellte dies als mit Dezentralisierung sowie Widerstand gegen Zensur und Vereinnahmung vereinbar dar.
- •Führungskräfte von Treasury-Unternehmen begrüßten den Kurswechsel. Bitmines Tom Lee bezeichnete ihn als seismische Bestätigung für die rund 6 Millionen ETH seines Unternehmens, während der Bankless-Mitgründer David Hoffman, der im Mai 2026 sämtliche seine ETH verkauft hatte, erklärte, der Zeitpunkt wirke wie ein Zeichen der Schwäche.
- •Die Marktindikatoren verschlechterten sich parallel zum Narrative-Wechsel: ETH wird etwa 58 % unter seinem Höchststand von rund 4.946 $ im August 2025 gehandelt, liegt auf Jahressicht 41 % im Minus, und die kumulierten ETH-ETF-Zuflüsse sind gegenüber einem Rückgang von 12 % bei Bitcoin-ETFs um 23 % gesunken.
- •Buterins geringere Bedeutung der Gebührenverbrennung schwächt Etherealsizes Verteidigung der Staking-Ökonomie und stützt John Pfeffers Argument von 2017, wonach die Ausgabe für Staking Wert von nicht stakenden Haltern zu Stakern überträgt. Davon profitieren Unternehmen wie Bitmine, das etwa 84 % seiner ETH stakt und jährliche Renditen von rund 309 Millionen $ erwartet.
- •Bitcoin verfügt unter den Krypto-Vermögenswerten weiterhin über das dominante Wertaufbewahrungs-Narrativ. Seit den in Pfeffers Papier von 2017 genannten Preisen ist Bitcoin ungefähr um das 5,7-Fache gestiegen, während Ether weniger als das 3-Fache zugelegt hat.
Der Ethereum-Mitgründer Vitalik Buterin sagte Anfang dieser Woche, dass die Bewertung von $ETH als gebührenverbrennendem Token „nie so überzeugend war, wie sie schien“, und argumentierte, der Vermögenswert sollte stattdessen als Wertaufbewahrungsmittel (SoV) bewertet werden.
Laut Buterin steht die Optimierung von Ethereum als Wertaufbewahrungsmittel „im Einklang mit Dezentralisierung und CROPS“ — eine Kurzbezeichnung für Widerstandsfähigkeit gegen Zensur und Vereinnahmung, Open Source, Datenschutz und Sicherheit.
Ein weiteres Narrative-Upgrade für Ethereum
Die Erzählung von „$ETH als Wertaufbewahrungsmittel“ kursiert seit Jahren. Sie nun zum Mainstream zu machen, würde jedoch auf die gescheiterte Kampagne „Ultrasound Money“ und frühere Versuche folgen, den Vermögenswert neben Bitcoins „digitalem Gold“ als „digitales Öl“ zu positionieren.
Treasury-Unternehmen begrüßen den Kurswechsel
Die Reaktionen auf den Wechsel fielen selbst unter Ethereum-Befürwortern gemischt aus, doch die Führungskräfte von $ETH-Treasury-Unternehmen — Firmen, die Ether in ihrer Unternehmensbilanz halten, ein in der Kryptobranche durch Bitcoin-Treasury-Unternehmen bekannt gewordenes Vorgehen — begrüßten ihn. Tom Lee, Vorsitzender von Bitmine, dessen Unternehmen etwa 6 Millionen $ETH hält, bezeichnete Buterins Äußerungen zur Wertaufbewahrung als „seismischen Wandel“, der die Strategie des Unternehmens bestätige. Joseph Lubin, der Consensys kontrolliert und dem $ETH-Treasury-Unternehmen Sharplink vorsteht, argumentierte, dass „Gold und $BTC hochwirksames Geld und hervorragende Wertaufbewahrungsmittel sind, $ETH aber weiter geht“.
Etherealize — gegründet, nachdem Buterin und die Ethereum Foundation dem Mitgründer Vivek Raman 2024 einen Zuschuss gewährt hatten, um Wall-Street-Führungskräfte von den Vorzügen Ethereums zu überzeugen — veröffentlichte einen Beitrag, in dem $ETH als programmierbares Wertaufbewahrungsmittel beschrieben wurde. Raman teilte Buterins Beitrag erneut, beteiligte sich aber nicht an der Diskussion.
Das Unternehmen vermarktet das Narrativ vom Wertaufbewahrungsmittel bereits an der Wall Street. Im Januar 2025 positionierte es $ETH als „diversifizierte Ergänzung zu Bitcoin“, da es „ein Wertaufbewahrungsmittel mit Cashflow“ sei, und zog außerdem Vergleiche zwischen $ETH und Öl. Im April 2026 argumentierte Etherealize im Wesentlichen, dass $ETH Bitcoin ersetzen könne, indem es die kombinierte monetäre Prämie von Gold und $BTC erfasse.
Falls Buterins Betonung der Wertaufbewahrungskomponente von $ETH an Bedeutung gewinnt, muss die Wall Street ihr Verständnis des Vermögenswerts möglicherweise entsprechend seiner Erklärung aktualisieren — und bei entsprechender Überzeugung auch ihre $BTC-Positionen neu bewerten.
Die Zahlen bewegen sich nach unten
Die Ausweitung des Narrativs ging mit einer schwächeren Marktentwicklung einher. Während jede weitere Argumentation von Etherealize zunehmend ambitioniertere Behauptungen über $ETH aufstellte, erreichte der Kurs im August 2025 kurzzeitig ein Rekordhoch von etwa 4.946 $, wird inzwischen aber rund 58 % unter diesem Höchststand gehandelt.
Wenn die Zuflüsse in börsengehandelte $ETH-Fonds (ETFs) als Maß für das Interesse der Wall Street an Ether als Vermögenswert gelten, sind diese Zuflüsse — gemessen in US-Dollar — seit Oktober 2025 rückläufig, ebenso wie die Zuflüsse in Bitcoin-ETFs. US-Spot-Ether-ETFs begannen 2024 mit dem Handel, einige Monate nach den ersten US-Spot-Bitcoin-Fonds. Ihre täglichen Angaben zu Nettozuflüssen gelten seither weithin als Gradmesser für die institutionelle Nachfrage. Im selben Zeitraum gingen die kumulierten Zuflüsse in $ETH-ETFs um 23 % zurück, verglichen mit einem Rückgang von 12 % bei $BTC-ETFs.
Die fallenden Kurse beider Vermögenswerte belasteten diese Zuflüsse ebenfalls: Zum Zeitpunkt der Erstellung dieses Beitrags liegt $BTC auf Jahressicht 30 % im Minus, während $ETH 41 % verloren hat.
Buterin verwirft frühere Argumente
Die Wall Street könnte nicht nur wegen eines weiteren Narrative-Wechsels ratlos zurückbleiben, sondern auch wegen der dahinterstehenden Begründung. Etherealize und Buterin scheinen aus etwas unterschiedlichen Gründen zu ähnlichen Schlussfolgerungen gelangt zu sein.
Etherealize behauptete beispielsweise, dass Gebührenverbrennungen den Wert sämtlicher Ethereum-Aktivitäten an $ETH weiterleiten und der Token „potenziell deflationär“ sei. Buterin misst den Verbrennungen nun weniger Bedeutung bei. Die Verbrennung ist seit einem Upgrade im August 2021 Bestandteil von Ethereum. Dabei wird ein Teil jeder Transaktionsgebühr aus dem Umlauf genommen.
Buterins Argumentation schwächt außerdem die Antwort von Etherealize auf ein Argument, das der Bitcoiner John Pfeffer 2017 vorgebracht hatte: Die Bezahlung von Stakern durch neue Ausgabe verlagere Wert von Haltern, die nicht staken, zu Haltern, die staken. Anfang dieses Jahres wies Etherealize den Einwand zurück, dass Staking-Renditen lediglich Inflation seien. Das Unternehmen argumentierte, die Verbrennung gleiche die Ausgabe aus und ein wesentlicher Teil der Rendite stamme aus Transaktionsgebühren. Wenn die Verbrennung klein bleibt und sich Gebühren als unzuverlässig erweisen — wie Buterin nun sagt —, stammt der Großteil der Staking-Rendite aus neuen Ausgaben, womit Pfeffers Argument bestätigt wäre. Das schadet Haltern, die nicht staken, kommt aber Treasury-Unternehmen wie Bitmine zugute, das rund 84 % seiner $ETH stakt. Am Montag erklärte das Unternehmen, bei den aktuellen Renditen jährlich $ETH im Wert von 309 Millionen $ zu erwarten.
Darüber hinaus kritisierte Etherealize Bitcoin mit den Worten, Bitcoin habe sich „für eine Versteinerung entschieden, weil es kurzfristige Stabilität höher bewertet als langfristige Lebensfähigkeit“. Buterin fordert nun auch für Ethereum „zumindest eine teilweise Versteinerung“, sobald dessen Kern vollständig entwickelt ist.
Was gilt als Wertaufbewahrungsmittel? Keine eindeutige Antwort
Eine der größten Herausforderungen für Befürworter des Wertaufbewahrungs-Narrativs sowohl im Bitcoin- als auch im Ethereum-Lager besteht darin, dass es keine allgemein anerkannte Definition des Begriffs „Wertaufbewahrungsmittel“ gibt und viele Vermögenswerte, die als solche betrachtet wurden, gescheitert sind. So besteht beispielsweise kein Konsens darüber, wie lange ein Vermögenswert seinen Wert halten muss oder wie stark er fallen darf, um noch als Wertaufbewahrungsmittel zu gelten.
Laut Buterin ist das „erste und wichtigste SoV-ähnliche Kriterium“, „zu überleben“. Er nennt weitere Kriterien, doch das bloße Überleben bietet denjenigen, die ihr Kapital schützen wollen, wenig Sicherheit: Im Kryptobereich gibt es zahlreiche Altcoins, die um mehr als 90 % eingebrochen sind und dennoch jahrelang „überlebt“ haben.
Die Geschichte bietet warnende Parallelen. Wampum verlor im 17. Jahrhundert an Wert, nachdem Menschen eine günstigere Herstellungsmethode gefunden hatten. Auch Silber geriet in Schwierigkeiten, als seine Verwendung für Münzen ausgesetzt und es im 19. Jahrhundert in den USA demonetisiert wurde. Heute verwenden sowohl Etherealize als auch einige Bitcoiner Silber als Analogie, wenn sie über den konkurrierenden Vermögenswert sprechen, da beide Seiten den Titel „digitales Gold“ anstreben.
Historisch betrachtet ist diese Analogie jedoch möglicherweise unvollkommen: Auch Gold verzeichnete über mehrere Jahrzehnte zweistellige Wertverluste. Da „digitales Gold“ inzwischen überwiegend mit Bitcoin verbunden wird, ist auch dieser Vermögenswert für seine starken — wenn auch abnehmenden — Kursschwankungen bekannt.
Zwei nahezu identische Erzählungen prallen aufeinander
Wenn die lautstärksten Ethereum-Befürworter beginnen, das Narrativ „$ETH ist SoV“ zu verbreiten, könnte es sich als schwierig erweisen, traditionelle Wall-Street-Investoren zu überzeugen.
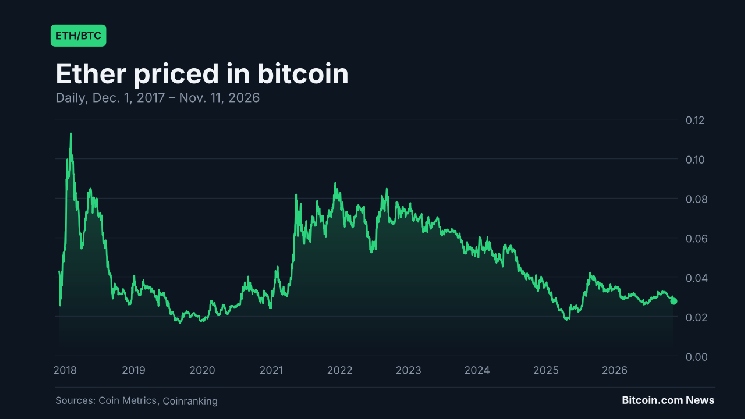
Frühere Versuche Ethereums, sich von Bitcoin abzugrenzen, scheinen nicht wie erwartet funktioniert zu haben. Ethereum könnte nun in das Narrativ der Wertaufbewahrung eintreten — einen Bereich, der unter den Krypto-Vermögenswerten von Bitcoin dominiert wird. Etwa die Hälfte der von Buterin für $ETH als Wertaufbewahrungsmittel angeführten Argumente — Überlebensfähigkeit, langsame Veränderungen, geringe Protokollpolitik, einfache Selbstverwahrung und der Betrieb eines Nodes auf bescheidener Hardware — wird bereits $BTC zugeschrieben. Obwohl sowohl das Ethereum- als auch das Bitcoin-Lager ihre Argumentationen kontinuierlich angepasst haben, um Anleger anzusprechen, ist Bitcoins SoV-Erzählung dominant geblieben.
Ein weiterer Versuch, Bitcoins Erzählung zu verbessern
Einige Vordenker aus dem Ethereum-Lager behaupten nun, die Blockchain biete alle wesentlichen Vorteile von Bitcoin und füge darüber hinaus noch etwas hinzu. Eine Aktualisierung von Buterins Darstellung beschrieb $ETH beispielsweise als „programmierbares Wertaufbewahrungsmittel“. Das erinnert an die Kampagne „Ultrasound Money“, die sich ebenfalls Bitcoins Narrativ des „Sound Money“ entlehnte und zeigen wollte, dass $ETH noch besseres Geld sei. Das hat nicht funktioniert.
Selbst einer der prominentesten Ethereum-Influencer, der Bankless-Mitgründer David Hoffman, verkaufte im Mai 2026 sämtliche seiner $ETH. Er schrieb, die These „$ETH ist Geld“ habe sich erfüllt und sei nicht gescheitert, und er bleibe hinsichtlich des Netzwerks optimistisch. Zugleich merkte er an, dass seiner Ansicht nach „nur ein marginaler Teil dieses Erfolgs in $ETH zum Ausdruck kommen wird“.
Als Reaktion auf Buterins Beitrag sagte Hoffman: „Der Zeitpunkt der ganzen Sache vermittelt den Eindruck, dass sie aus einer Position der Schwäche und nicht der Stärke kommt.“ Im selben Thread fügte er hinzu: „Ich denke, dass das Universum/[der Kontext]/die Umgebung, in der wir leben, nicht dafür geeignet ist, $ETH als Vermögenswert gedeihen zu lassen.“
Er äußerte sich auch optimistischer: „Der beste Weg für Ethereum [ist] nach vorn. Wenn du durch die Hölle gehst, geh weiter.“
Einfacher, aber zugleich komplizierter
Einerseits macht Buterins Vorschlag, $ETH als Wertaufbewahrungsmittel zu bewerten, die Argumentation einfacher und klarer. Andererseits könnte der Kontext — die Ähnlichkeiten mit Bitcoin und die ständigen Narrative-Wechsel — sie komplizierter machen.
Vorerst scheint Bitcoin bei den meisten Anlegern unter den Krypto-Vermögenswerten weiterhin den SoV-Titel zu halten. Nur eine Minderheit dürfte jedes Netzwerk genau untersuchen und dabei abwägen, wie dezentral sie tatsächlich sind, wie gut sie auf postquantenbasierte Kryptografie vorbereitet sind, welches Sicherheitsmodell besser ist, welche technischen Unterschiede und Fähigkeiten bestehen, welche Herausforderungen bei der Einführung auftreten und welche Entwicklungen für beide Ökosysteme geplant sind.
Wie die Geschichte zeigt, besteht bei keinem dieser Punkte ein universeller Konsens. Anleger verlassen sich daher eher auf ihre Überzeugungen als auf eindeutige Argumente für eine Investition in einen der beiden Vermögenswerte. Wer die weitere Entwicklung verfolgt, kann sich auf öffentlich zugängliche Indikatoren konzentrieren: tägliche ETF-Nettozuflüsse, Angaben zu Beständen und Staking von Treasury-Unternehmen sowie etwaige Überarbeitungen der Wall-Street-Materialien von Etherealize.
3x SoV gegenüber 5,7x SoV
In seinem Papier von Dezember 2017, „An (Institutional) Investor’s Take on Cryptoassets“, argumentierte John Pfeffer, es bestehe die „Möglichkeit, dass $ETH Bitcoin ersetzt und allein aufgrund seiner Eigenschaften als Wertaufbewahrungsmittel zum dominanten nichtstaatlichen monetären Wertaufbewahrungsmittel wird“. Ein „objektiver Beobachter würde Bitcoin jedoch deutlich höhere Chancen als $ETH einräumen, ein solches Wertaufbewahrungsmittel zu werden“.
Neun Jahre später hat $BTC seinen Wert besser bewahrt und gesteigert als $ETH. Auf Grundlage der von Pfeffer in dem Papier genannten Preise — etwa 13.000 $ pro Bitcoin und 700 $ pro Ether — ist Bitcoin um ungefähr das 5,7-Fache gestiegen, während Ether weniger als das 3-Fache zugelegt hat.
Wie dem auch sei: Das Spiel der Narrative geht weiter.

