Wie ein einziger USDC-Collateral-Pool mehrere Märkte unterstützen kann
Wichtige Erkenntnisse
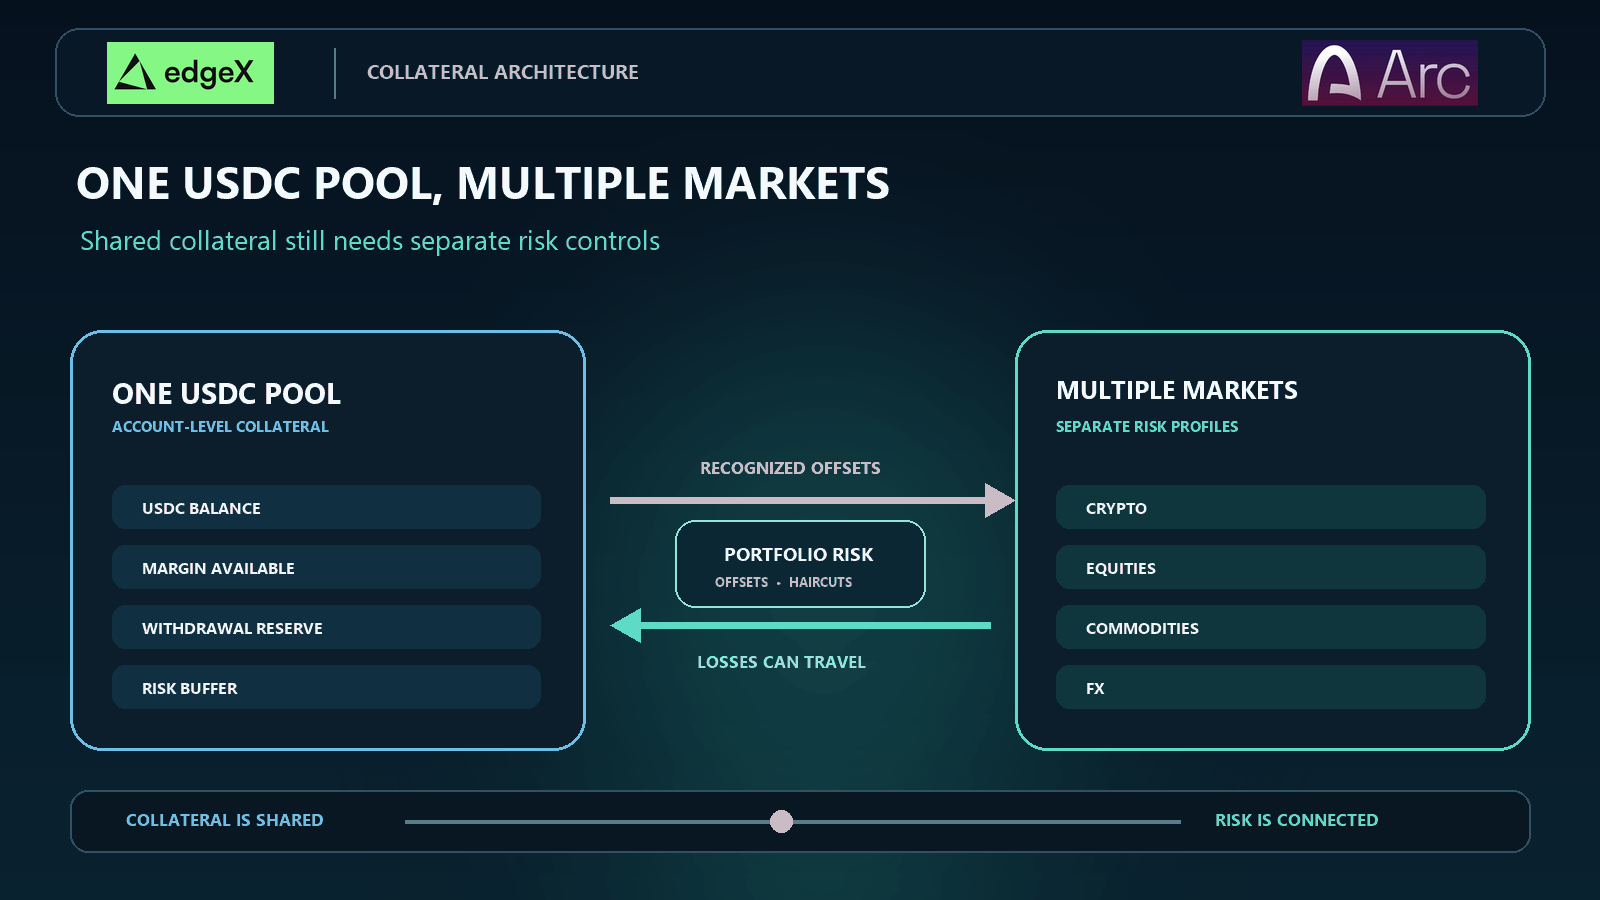
- •Ein gemeinsamer USDC-Collateral-Pool erlaubt es einem Kontostand, die Margin für Krypto-, Aktien-, Rohstoff- und Devisenderivat-Positionen auf Portfolio-Ebene zu decken.
- •Cross Margin erlaubt mehreren Positionen den Zugriff auf einen Saldo, während Portfolio-Margin weiter geht, indem sie Szenariorisiken misst und genehmigte Ausgleichseffekte anerkennen kann.
- •Gemeinsame Collateral verbessert die Kapitaleffizienz, schafft aber Übertragungskanäle: Ein Verlust in einem Markt kann die Margin-Absicherung jeder Position im Pool schwächen.
- •Angezeigte, abhebbare und margin-verfügbare Salden können abweichen, da Plattformen Bewertungsregeln, Haircuts, Abhebe-Reserven und Beschränkungen ausstehender Einzahlungen anwenden.
- •edgeX plant neue Devisen-Perpetuals neben bestehenden Märkten, mit dem Arc-Mainnet-Start geplant für den 16. September 2026, wobei Margin und Settlement in nativem USDC bleiben.
Kurze Antwort
Ein einziger USDC-Collateral-Pool kann mehrere Märkte unterstützen, indem er als gemeinsamer Kontostand dient, an dem eine Handelsplattform das gesamte Portfoliorisiko misst. Die Plattform wandelt Positionen in Krypto-, Aktien-, Rohstoff- oder Devisenderivaten in eine gemeinsame Collateral-Anforderung um. Verfügbares USDC kann dann die Margin über diese Positionen hinweg decken, anstatt manuell auf separate Markt-Wallets aufgeteilt zu werden.
Diese Struktur kann ungenutzte Guthaben reduzieren und das Absichern erleichtern. Sie kann jedoch auch Verluste miteinander verbinden, die andernfalls isoliert blieben. Die zentrale Frage ist nicht einfach, wie viele Märkte mit einer Einzahlung zugänglich sind. Entscheidend ist, wie die Risiko-Engine jede Position bewertet, Ausgleichseffekte anerkennt oder ablehnt und entscheidet, welche Positionen reduziert werden, wenn das Konto seine Anforderung nicht mehr erfüllt.
Ein Pool bedeutet eine kontenweite Collateral-Quelle
Ein Collateral-Pool ist der Guthabenbetrag, den eine Plattform als verfügbar zur Unterstützung von Handelsverpflichtungen anerkennt. In einem einfachen USDC-denominierten Konto verändern Einzahlungen, realisierte Gewinne und Verluste, Gebühren, Funding und Abhebungen diesen Saldo. Offene Positionen erzeugen dann Anfangs- und Erhaltungsmargin-Anforderungen dagegen.
„Ein Pool“ bedeutet nicht unbedingt, dass jedes USDC-Token in einem einzigen Smart Contract oder auf einer einzigen Blockchain-Adresse liegt. Es ist in erster Linie ein Konto- und Risikokonzept. Eine Plattform kann mehrere Wallets, Verwahrungsarrangements, Ledgers oder Settlement-Konten nutzen und dem Händler dennoch einen nutzbaren Collateral-Saldo präsentieren.
Der praktische Unterschied zeigt sich, wenn ein Händler mehr als einen Markt eröffnet. In isolierten Konten könnte der Händler 2.000 USDC einem BTC-Perpetual, 2.000 USDC einem Aktienindex-Kontract und 1.000 USDC einer Devisenposition zuweisen. Ungenutzte Margin in einem Fach kann ein anderes nicht schützen. In gemeinsamen Konto sieht die Risiko-Engine die 5.000 USDC zusammen und verteilt die Kapazität nach den Portfolio-Regeln.
Cross Margin teilt den Saldo
Coinbases Derivatives-Margin-Dokumentation beschreibt Cross Margin als eine Struktur, bei der Positionen in einem Derivatives-Portfolio dieselbe Collateral nutzen. Dies erfasst den grundlegenden Vorteil und das grundlegende Risiko: Mehr vom Konto kann jede Position unterstützen, aber mehr vom Konto kann auch durch eine verlustreiche Position aufgezehrt werden.
| Kontodesign | Zuweisung der Collateral | Hauptvorteil | Hauptrisiko |
|---|---|---|---|
| Isolierte Margin | Ein fester Betrag unterstützt eine Position | Verluste können eingedämmt werden | Kapital kann andernorts ungenutzt liegen |
| Cross Margin | Ein Saldo unterstützt mehrere Positionen | Verfügbare Collateral wird wiederverwendet | Ein Verlust kann jede Position schwächen |
| Portfolio-Margin | Szenariorisiko wird über berechtigte Positionen hinweg gemessen | Anerkannte Absicherungen können Anforderungen reduzieren | Modell- und Korrelationsfehler wiegen schwerer |
Die Margin-Engine verwandelt Positionen in eine gemeinsame Anforderung
Eine Plattform kann nicht einfach Marktwerte addieren und das Ergebnis als sicher bezeichnen. Sie benötigt eine Margin-Engine, die unterschiedliche Positionen in ein gemeinsames Risikomaß umwandelt. Ein BTC-Perpetual, ein Goldkontrakt, ein Aktienindex-Perpetual und eine Devisenposition mögen alle in USDC abgerechnet werden, doch sie unterscheiden sich in Volatilität, Liquidität, Kurslücken und Handelszeiten.
Die Engine bewertet zunächst jede Position mit einem genehmigten Preis. Anschließend schätzt sie, wie viel das Portfolio unter definierten Szenarien verlieren könnte. Die Anfangsmargin steuert, ob neues Risiko eröffnet werden kann. Die Erhaltungsmargin bestimmt, ob bestehende Positionen offen bleiben können. Gebühren, Funding, offene Orders und unrealisierte Gewinne oder Verluste können den verfügbaren Saldo oder die Anforderung verändern.
CMEs SPAN-Methodik veranschaulicht das allgemeinere Prinzip: Das Portfoliorisiko wird über Marktszenarien hinweg getestet, statt auf einen aktuellen Preis-Schnappschuss reduziert zu werden. Eine Krypto-Börse kann ein anderes Modell verwenden, aber dieselbe Disziplin gilt. Eine gemeinsame Settlement-Währung macht unterschiedliche Marktrisiken nicht identisch.
Jeder Input braucht eine Bewertungsregel
USDC bietet eine gemeinsame Denominierung, aber die Plattform benötigt dennoch explizite Bewertungsregeln. Sie muss entscheiden, ob eingezahltes USDC den vollen Collateral-Wert erhält, wie unrealisierte Gewinne gezählt werden, wann Funding endgültig wird und ob ausstehende Abhebungen verfügbar bleiben. Werden andere Vermögenswerte akzeptiert, kann jeder mit einem Haircut versehen werden.
Cross-Collateral-Dokumentation unterscheidet zwischen dem Marktwert eines Vermögenswerts und dem nach Plattformregeln anerkannten Collateral-Wert. Dieser Unterschied ist wichtig, selbst wenn USDC die primäre Einheit ist. Ein angezeigter Saldo, ein abhebbarer Saldo und ein margin-verfügbarer Saldo können drei verschiedene Zahlen sein.
Gemeinsame Collateral verbessert die Kapitaleffizienz
Separate Markt-Wallets zwingen Händler vorherzusagen, wo Collateral benötigt wird. Sie könnten einen ruhigen Markt überfinanzieren, während sich eine andere Position ihrer Margin-Schwelle nähert. Das Verschieben von Mitteln kann Zeit beanspruchen, Netzwerk- oder betriebliche Reibung verursachen und genau in dem Zeitraum fehlschlagen, in dem die Überweisung am wichtigsten ist.
Ein gemeinsamer USDC-Pool reduziert diese Fragmentierung. Realisierte Gewinne in einem berechtigten Markt können das anderswo verfügbare Konto-Eigenkapital erhöhen. Ungenutzte Collateral muss nicht vor jedem Trade manuell neu zugewiesen werden. Ein Händler kann eine Absicherung hinzufügen, ohne zuerst Settlement-Assets zwischen Produktsilos zu verschieben.
Der Wert ist bei Märkten, die auf dasselbe Ereignis unterschiedlich reagieren, deutlich. Ein Desk kann Krypto-Exposure, einen US-Aktienkontrakt, Rohstoffrisiko und eine Devisenabsicherung halten. Eine gemeinsame Settlement-Denominierung macht Gewinn, Verlust, Gebühren und Margin leichter vergleichbar. Sie erlaubt der Plattform auch, einen kontenweiten Puffer zu überwachen.
Kapitaleffizienz sollte nach Abzug der Beschränkungen gemessen werden. Positions-Limits, Konzentrationszuschläge, Liquiditätszuschläge, Abhebe-Reserven und Risikopuffer können USDC für neue Orders unavailable machen. Die aussagekräftige Kennzahl ist die Collateral, die verbleibt, nachdem die Plattform ihre Regelnewendet hat.
Ausgleichseffekte müssen verdient, nicht angenommen werden
Cross Margin und Portfolio-Margin werden oft als Synonyme behandelt, aber sie beantworten unterschiedliche Fragen. Cross Margin fragt, ob mehrere Positionen auf einen Saldo zugreifen können. Portfolio-Margin fragt, ob das Risikomodell anerkennt, dass manche Positionen das Risiko anderer reduzieren.
Eine Long- und eine Short-Position mögen sich auszugleichen scheinen, aber die Beziehung kann brechen. Die Kontrakte können unterschiedliche Indizes verwenden, zu unterschiedlichen Zeiten handeln, unterschiedliche Liquidität haben oder sich bei Stress unterschiedlich verhalten. Eine Absicherung gegen normale Tagesbewegungen schützt möglicherweise nicht gegen eine Wochenendlücke, einen Oracle-Ausfall, einen Funding-Schock oder eine marktspezifische Handelsunterbrechung.
CMEs Portfolio-Margining-Material zeigt, warum anerkannte Ausgleichseffekte die Collateral-Anforderungen reduzieren können, wenn verwandte Exposures gemeinsam bewertet werden. Das Prinzip ist nützlich, aber der Abschlag muss reguliert werden. Eine Risiko-Engine sollte Ausgleichseffekte begrenzen, Korrelationen unter Stress prüfen und die Anforderungen erhöhen, wenn Märkte auseinanderlaufen.
Brutto-Exposure bleibt relevant
Zwei sich ausgleichende Positionen können ein geringes nettes directionales Exposure bei großem Brutto-Exposure haben. Beide Beine können Gebühren, Funding, Slippage und Liquidationsrisiko erzeugen. Wird ein Bein schwer handelbar oder sein Referenzpreis fällt aus, bleibt möglicherweise das andere Bein ungeschützt.
Händler sollten daher sowohl das nette Risiko als auch den Brutto-Nennwert verfolgen. Eine niedrige Portfolio-Margin-Zahl ist kein Beweis, dass das Portfolio leicht zu verlassen ist. Sie ist ein Modellergebnis auf Basis definierter Schocks, Preise und Beziehungen.
Ein gemeinsamer Pool schafft auch Übertragungskanäle
Gemeinsame Collateral verwandelt Marktdiversifikation in Konto-Konnektivität. Verliert eine Position an Wert, sinkt das Konto-Eigenkapital für jede Position, die diesen Pool nutzt. Eine Rohstoff-Kurslücke kann die Margin reduzieren, die einen Krypto-Trade schützt. Eine Devisen-Liquidation kann die Schließung einer ansonsten profitablen Aktienposition erzwingen, wenn die Plattform den Konto-Puffer wiederherstellen muss.
Dies ist der zentrale Trade-off. Isolierte Margin schafft Brandschutzmauern, bindet aber Kapital. Gemeinsame Margin mobilisiert Kapital, lässt aber Stress wandern.
| Stressereignis | Was sich im Pool ändert | Mögliche Konto-Auswirkung |
|---|---|---|
| Ein Markt öffnet mit Kurslücke | Unrealisierter Verlust steigt schnell | Erhaltungspuffer sinkt konto weit |
| Eine Absicherung divergiert | Erwarteter Ausgleich schwächt sich ab | Margin-Anforderung kann steigen |
| Funding wird extrem | Bargeldtransfers reduzieren das Eigenkapital | Nicht verwandte Positionen verlieren verfügbare Collateral |
| Ein Index wird veraltet | Vertrauen in die Bewertung sinkt | Haircuts, Limits oder Pausen können sich verschärfen |
| Abhebungen sind ausstehend | Verfügbarer Saldo kann sinken | Neue Orders können abgelehnt werden |
| Liquidation beginnt | Positionen werden nach Plattformregeln reduziert | Profitable Beine können zusammen mit verlust reichen geschlossen werden |
Konzentrationskontrollen sind wichtig, weil eine gemeinsame Denominierung ein konzentriertes Portfolio verbergen kann. Zehn Märkte erzeugen keine Diversifikation, wenn alle auf denselben Dollar-, Zins-, Technologie- oder Risk-on-Schock reagieren. Die Plattform sollte gemeinsame Faktoren messen, nicht nur Symbole zählen.
Auch die Liquidationsreihenfolge ist relevant. Eine Risiko-Engine kann das größte Risiko, die liquideste Position, die schlechteste Position oder Positionen nach einer anderen Regel schließen. Jede Wahl beeinflusst Ausführungskosten und die verbleibende Absicherung. Händler müssen wissen, ob sie das Risiko selbst reduzieren können, bevor die automatische Liquidation beginnt.
Bewertung und Settlement bestimmen, was der Saldo bedeutet
USDC kann die Konto-Denominierung vereinfachen, weil Positionen, Collateral, Gebühren und Settlement eine einzige dollarbasierte Einheit nutzen können. Circle veröffentlicht Informationen zu USDC und seiner Reserve-Transparenz. Diese Eigenschaften betreffen den Stablecoin selbst. Sie beseitigen nicht das Risiko der Handelsplattform, der Verwahrung, der Smart Contracts, der Brücken, der Oracles oder der Marktliquidität.
Die Plattform muss auch definieren, wann Gewinne wiederverwendbar werden und wann Verluste verbindlich werden. Ein unrealisierter Gewinn kann das angezeigte Eigenkapital erhöhen, ohne sofort abhebbar zu sein. Ein abgeschlossener Trade kann eine Position verändern, bevor Settlement-Einträge oder externe Transfers abgeschlossen sind. Ausstehende Einzahlungen sollten kein Risiko unterstützen, bis die Plattform eine verlässliche Abschlussregel hat.
<>Abhebungen schaffen eine weitere Grenze. Wenn jede angezeigte USDC-Einheit abgehoben werden kann, während offene Positionen davon abhängen, kann das Konto untercollateralisiert werden. Plattformen unterscheiden daher zwischen Gesamt-Eigenkapital, verfügbarer Margin und abhebbarem Saldo. Unter Stress können sie mehr Collateral reservieren, Transfers verzögern oder Limits senken.Ein Pool funktioniert am besten, wenn Handels- und Settlement-Zustände synchron bleiben. Das Konto sollte zeigen, welcher Wert endgültig, welcher geschätzt, welcher reserviert ist und welcher die Plattform verlassen kann.
Wie Händler einen Multi-Markt-Pool bewerten sollten
Beginnen Sie mit dem Kontomodell. Ermitteln Sie, ob die Plattform isolierte Margin, Cross Margin, Portfolio-Margin oder eine Kombination verwendet. Fragen Sie, welche Produkte Collateral teilen und ob Subkonten betriebliche Brandschutzmauern schaffen können.
Dann prüfen Sie die Risiko-Inputs: Marktpreise, Index-Quellen, Volatilitätsschocks, Korrelationsannahmen, Liquiditätszuschläge, Konzentrationszuschläge, Funding-Behandlung und Anforderungen offener Orders. Die Portfolio-Margining-Stellungnahmeanfrage der CFTC und SEC spiegelt die breitere Bedeutung wider, Margin-Effizienz, Collateral-Nutzung, Liquiditätseffekte und Risikoergebnisse gemeinsam zu bewerten.
Testen Sie schließlich die Betriebsabläufe. Prüfen Sie Einzahlungen, Abhebungen, Transfer-Fristen, Reduce-Only-Orders, Positions-Limits, Liquidationswarnungen und die Kommunikation bei Störfällen. Modellieren Sie einen Fall, in dem ein Markt eine Kurslücke öffnet, während ein anderer schließt, die Absicherung divergiert und die Plattform die Margin-Anforderungen erhöht.
Der beste gemeinsame Pool ist nicht der, der die niedrigste Margin meldet. Es ist der, dessen Anforderung verständlich bleibt und dessen Kontrollen geordnete Exits erhalten, wenn Marktbeziehungen sich ändern.
Zusammenfassung für Investoren
Ein einziger USDC-Collateral-Pool kann ein Multi-Markt-Handelskonto nützlicher machen, indem er ungenutzte Guthaben reduziert, die Denominierung vereinfacht und berechtigten Positionen erlaubt, Konto-Eigenkapital zu teilen. Diese Gewinne stammen aus dem Kontodesign und der Risikomessung, nicht allein aus USDC.
Investoren sollten den gesamten Mechanismus bewerten: Collateral-Verwahrung, Bewertung, Margin-Szenarien, Konzentration, Ausgleichs-Limits, Liquidationsreihenfolge, Abhebungen und Settlement. Eine Plattform, die viele Märkte gegen einen Saldo anbietet, hat ein vernetztes Risikosystem gebaut. Seine Qualität hängt davon ab, wie gut dieses System unter Stress funktioniert.
Fazit
Ein einzelner USDC-Saldo kann Krypto-, Aktien-, Rohstoff- und Devisenderivat-Positionen unterstützen, wenn eine Plattform die Verpflichtungen auf Portfolio-Ebene misst. Dies kann die Collateral mobiler und das Absichern praktischer machen.
Dieselbe Struktur bedeutet, dass jeder Markt auf denselben Pool zugreifen kann. Händler sollten gemeinsame Collateral fürusste Kapitalallokation nutzen, nicht als Erlaubnis zur Leverage-Maximierung. Die stärksten Systeme machen verfügbare Collateral, anerkannte Ausgleichseffekte, Stresszuschläge und Liquidationsfolgen sichtbar, bevor sich die Bedingungen verschlechtern.
Perpetual-Märkte auf edgeX mit Arc-Settlement handeln
Bringen Sie Ihr USDC über eine Marktschicht für aktive Händler zum Einsatz. edgeX bringt ein Order-Buch-Handelserlebnis in Perpetual-Märkte über Krypto, US-Aktien, Rohstoffe und Devisen, wobei sein White Paper den Execution-Stack hinter der Plattform beschreibt. Arc soll die Stablecoin-native Settlement-Umgebung darunter bereitstellen. Die angekündigte Integration soll Margin und Settlement in nativem USDC halten, sodass der Handelsworkflow und das Settlement-Asset zusammenarbeiten, statt über getrennte Systeme verteilt zu sein.
Bereit, über einen einzelnen Markt hinaus zu handeln? Entdecken Sie edgeX, um die Plattform und die verfügbaren Perpetual-Märkte zu finden. Für den Arc-spezifischen Pfad sehen Sie sich edgeX auf Arc an und verfolgen Sie den angekündigten Rollout. edgeX hat Pläne für neue Devisen-Perpetuals neben seinen bestehenden Märkten angekündigt, mit dem Arc-Mainnet-Start geplant für den 16. September 2026. Verfügbarkeit, Märkte und Startdetails können sich ändern.
Perpetuals sind für Händler gebaut, die flexiblen, stets verfügbaren Marktzugang wollen, aber sie sind keine passiven Produkte. Leverage, Funding-Raten, Oracle-Design, Liquidität und Liquidation können alle die Ergebnisse beeinflussen. Prüfen Sie die Produktbedingungen und Risikokontrollen vor dem Handel.
Häufig gestellte Fragen
Bedeutet ein USDC-Pool, dass jeder Markt dasselbe Risiko hat?
Nein. Die Collateral-Denominierung kann geteilt werden, während jeder Markt unterschiedliche Volatilitäts-, Liquiditäts-, Preis- und Konzentrationsparameter behält. Die Risiko-Engine wandelt diese unterschiedlichen Exposures in eine Konto-Anforderung um.
Was ist der Unterschied zwischen Cross Margin und Portfolio-Margin?
Cross Margin erlaubt mehreren Positionen, einen Collateral-Saldo zu nutzen. Portfolio-Margin geht weiter, indem sie das kombinierte Szenariorisiko misst und genehmigte Ausgleichseffekte anerkennen kann. Eine Plattform kann Cross Margin anbieten, ohne Portfolio-Ebene-Ausgleichsvorteile zu gewähren.
Können Gewinne in einem Markt Verluste in einem anderen unterstützen?
Ja, wenn die Plattform diese Gewinne ins Konto-Eigenkapital einbezieht und beide Märkte denselben Collateral-Pool teilen. Unrealisierte Gewinne können anders behandelt werden als realisierte Mittel, daher sollten Händler die Bewertungs- und Abheberegeln prüfen.
Ist ein gemeinsamer Collateral-Pool sicherer als isolierte Margin?
<>Nicht automatisch. Gemeinsame Collateral kann verhindern, dass eine kleine Position liquididiert wird, während ungenutzte Mittel andernorts liegen, aber sie kann auch zulassen, dass ein Verlust die Collateral aufzehrt, die jede Position unterstützt. Das sicherere Design hängt von Positionsgröße, Diversifikation und den Kontrollen der Plattform ab.Was sollten Händler vor der Nutzung von vereinheitlichtem USDC-Collateral prüfen?
Prüfen Sie Marktpreise, Margin-Formeln, Ausgleichs-Limits, Konzentrationszuschläge, Liquidationsreihenfolge, Funding, ausstehende Abhebungen, Subkonto-Optionen und Störfallverfahren. Bestätigen Sie auch, wann Einzahlungen und Gewinne verfügbar werden und wann sie abgehoben werden können.

