Der konjunkturbereinigte US-Haushaltssaldo verbessert sich bis 2025Q3 – solange die IEEPA-Zolleinnahmen nicht herausgerechnet werden
Wichtige Erkenntnisse
- •Der strukturelle Haushaltssaldo des Bundes verbesserte sich bis 2025Q3, doch ohne die Einnahmen aus den IEEPA-Zöllen verschlechtert sich das Bild erheblich.
- •Gerichte erklärten die IEEPA-Zölle für rechtswidrig; ob die erhobenen Abgaben an Importeure zurückerstattet werden müssen, ist ungeklärt – Rückerstattungen sollen im Prinzip ab 2026Q1 beginnen.
- •Das CBO schätzt den konjunkturbereinigten Saldo für das Haushaltsjahr 2027 auf -5,8 % des potenziellen BIP.
- •Große strukturelle Defizite schrumpfen – anders als konjunkturelle – nicht mit der wirtschaftlichen Erholung und belasten den gleichgewichtigen Realzins, was Erwartungen hoher Realzinsen stützt.
- •Der fiskalische Ausblick bleibt unsicher duek des anhaltenden Krieges, möglicher Zollrückerstattungen und rechtlicher Herausforderungen gegen neu angekündigte Zölle.
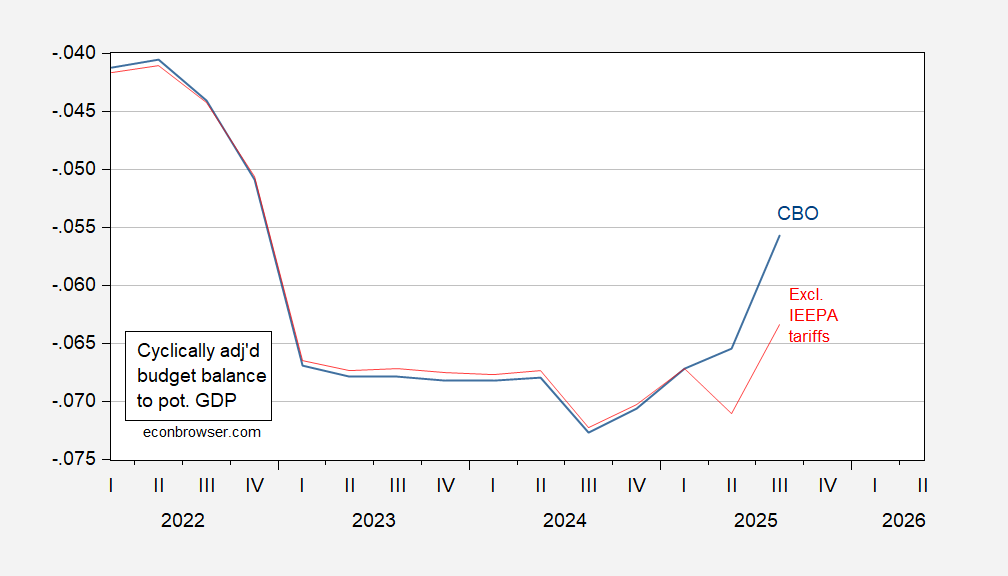
Der Haushaltssaldo des Bundes ohne automatische Stabilisatoren verbesserte sich bis 2025Q3 – doch sobald die mit den rechtswidrigen IEEPA-Zöllen verbundenen Einnahmen herausgerechnet werden, ändert sich das Bild deutlich.
Abbildung 1 zeigt den Haushaltssaldo des Bundes ohne automatische Stabilisatoren (blau) und ohne IEEPA-Zölle (rot), jeweils als Anteil am potenziellen BIP. Der konjunkturbereinigte – oder strukturelle – Saldo ist ein gängiger fiskalischer Maßstab, da er Schwankungen von Einnahmen und Ausgaben, die dem Konjunkturzyklus folgen, herausrechnet und so einen klareren Blick auf die zugrunde liegende Fiskalpolitik erlaubt. Die Berechnung unterstellt, dass Beträge über den Zolleinnahmen des ersten Quartals IEEPA-bedingte Zolleinnahmen sind. Quelle: CBO, Effect of Automatic Stabilizers (August 2025) und Berechnungen des Autors.
Der Autor präsentiert einen Haushaltssaldo, der um die mit den IEEPA-Zöllen verbundenen Zolleinnahmen bereinigt wurde – als Schätzung beschrieben –, weil diese Einnahmen im Prinzip ab 2026Q1 vollständig zurückerstattet werden sollen. Dieser Zeitpunkt liegt nach dem dargestellten Zeitraum, da das CBO nur Projektionen bis zum dritten Quartal bereitstellt. Die Zölle wurden auf Grundlage des International Emergency Economic Powers Act verhängt, eines Gesetzes von 1977, das von der Exekutive zuvor nie zur Erhebung von Zöllen genutzt worden war. Gerichte stuften die daraus resultierenden Abgaben als rechtswidrig ein, und die Frage der Rückerstattung – ob erhobene Abgaben an Importeure zurückgezahlt werden müssen – ist weiterhin ungeklärt. Genau das macht die Herausrechnung dieser Einnahmen aufschlussreich für die Beurteilung der dauerhaften Fiskalposition.
Das CBO schätzt den konjunkturbereinigten Saldo für das Haushaltsjahr 2027 im Verhältnis zum potenziellen BIP auf -5,8 %. Der Autor betont, dass diese einzige Kennzahl ein zentraler Grund ist, warum weiterhin mit hohen Realzinsen zu rechnen ist. Derartig große strukturelle Defizite schrumpfen – anders als konjunkturelle – nicht mit dem konjunkturellen Aufschwung, weshalb sie auf Schätzungen des gleichgewichtigen Realzinses drücken.
Es bleibt unklar, wie sich der anhaltende Krieg, Zollrückerstattungen und rechtliche Herausforderungen gegen die neu angekündigten Zölle auf den konjunkturbereinigten Saldo auswirken werden, da all diese Fragen in Bewegung sind.
Was die Zolleinnahmen betrifft, lässt sich das Ausmaß der Unsicherheit an den Berechnungen von Paweł Skrzypczyński zu Bruttoeinnahmen, Nettoumsätzen und Rückerstattungen ablesen: Quelle: Paweł Skrzypczyński.

