Dow, S&P 500 und Nasdaq geben nach – steigende Anleiherenditen drücken trotz Micron-Erfolg
Wichtige Erkenntnisse
- •Steigende Treasury-Renditen – die zehnjährige nahe 5,3 % auf Mehrjahrzehnthoch – drückten die US-Börsen trotz früherer Rallye; Rohstoffe, Immobilien und Finanzwerte führten die Verluste an.
- •Der S&P Global Manufacturing PMI für September kam bei 55,9 heraus und damit unter der früheren Schätzung von 57; ein ISM-Bericht zeigte deutlich steigende Inputkosten in der Industrie und schürte Inflationssorgen.
- •Micron übertraf die Erwartungen für das vierte Quartal mit einem Umsatz von 54,23 Mrd. USD und einem bereinigten EPS von 33,42 USD und peilt im ersten Quartal einen Umsatz von 61,5 Mrd. USD an; die Aktie schloss jedoch weitgehend unverändert.
- •Die Erstbeantragungen von Arbeitslosenhilfen sanken die vierte Woche in Folge, und die angekündigte Stellenabbau ging im September zurück, wobei das Einstellungstempo vor dem Monatsbericht am Freitag weiterhin niedrig bleibt.
- •Nike stand an, nach Börsenschluss am Donnerstag Ergebnisse zu veröffentlichen, wobei die Aktie nahe Werte aus dem Jahr 2014 notierte und Anleger auf Anzeichen einer Wende warteten.
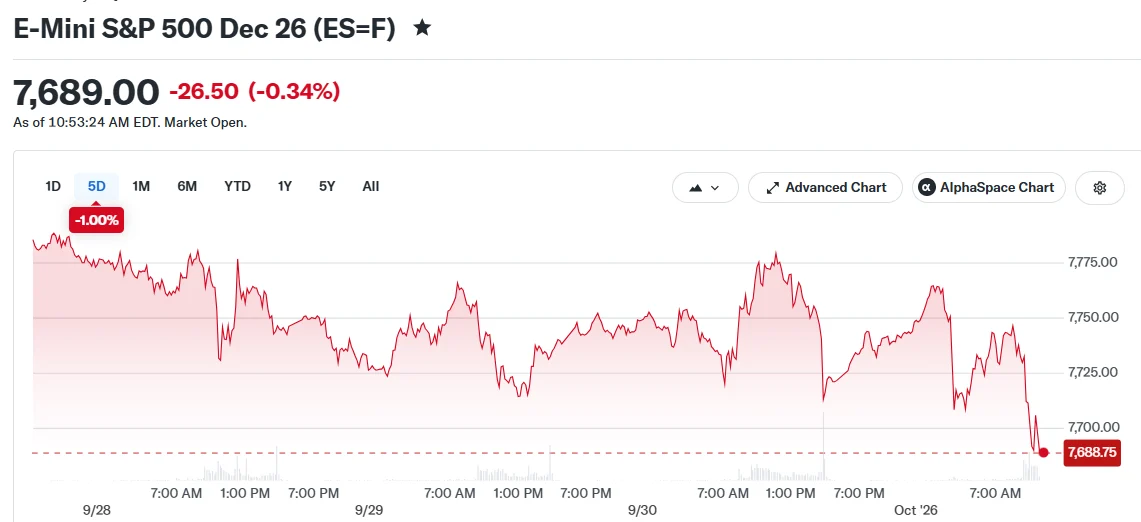
Die US-Aktienmärkte gaben am Donnerstag nach und übergaben ihre früheren Gewinne, da steigende Treasury-Renditen die besser als erwartet ausgefallenen Micron-Ergebnisse und die verbesserte Prognose überwogen. Der Rückgang fiel auf den ersten Handelstag des Oktobers.
Der Dow Jones Industrial Average verlor rund 0,5 %, während S&P 500 und Nasdaq Composite jeweils etwa 0,3 % nachgaben. Alle drei Indizes hatten zuvor im Handel höher gelegen, bevor der Druck vom Anleihemarkt zunahm.
Am späten Vormittag lag der Dow rund 328 Punkte im Minus, der S&P 500 hatte 0,36 % verloren und der Nasdaq 0,31 %. Die zehnjährige Treasury-Rendite stand bei 5,33 %, während die zweijährige auf 4,852 % fiel. Die beiden Laufzeiten reagieren auf unterschiedliche Faktoren: Die zweijährige Rendite ist besonders empfindlich gegenüber Erwartungen an die Zinspolitik der Federal Reserve, während die zehnjährige die Preisbildung für Hypotheken und eine Vielzahl von Unternehmens- und Konsumkrediten beeinflusst.
Treasury-Renditen steigen weiter
Die zehnjährige Treasury-Rendite kletterte auf etwa 5,3 % und erreichte damit ein neues Mehrjahrzehnthoch. Dem ging ein schwieriges Quartal für Anleihen voraus, in dem der Anleihemarkt kurz vor Oktober seine schlechteste Quartalsleistung seit Jahrzehnten verbucht hatte.
Höhere Renditen können die Kreditkosten erhöhen und Aktien gegenüber Anleihen unattraktiver erscheinen lassen, da Anleger aus vergleichsweise sichereren Anlagen mehr erzielen können. Zinssensitive Sektoren gerieten insbesondere unter Druck. Rohstoff-, Immobilien- und Finanzwerte gehörten zu den größten Verlierern der Sitzung.
Energie und Technologie waren die einz Sektoren, die sich im positiven Bereich halten konnten. Zwischenzeitlich stiegen am Vormittag weniger als ein Drittel der S&P-500-Werte.
$550 billion has been wiped out from US stocks in the last 45 minutes. Reasons: 1. US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high. 2. US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja — Bull Theory (@BullTheoryio) October 1, 2026
$550 billion has been wiped out from US stocks in the last 45 minutes.
Reasons:
-
US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high.
-
US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja
— Bull Theory (@BullTheoryio) October 1, 2026
Manufacturingdaten zeigen langsames Wachstum
Zwei am Donnerstag veröffentlichte Einkaufsmanagerdaten zum Verarbeitenden Gewerbe wiesen auf ein schwächeres als erwartet ausfallendes Wachstum hin. Der Manufacturing Purchasing Managers’ Index des S&P 500 lag im September bei 55,9 und damit unter der früheren Schätzung von 57. Werte über 50 bei Einkaufsmanagerindizes signalisieren eine Expansion der Industriestätigkeit; die Daten deuteten also weiterhin auf Wachstum hin, jedoch in langsamerem Tempo als prognostiziert.
Ein separater Bericht des Institute for Supply Management zeigte, dass die Verarbeiterpreise im Monat deutlich stiegen. Höhere Inputkosten können Unternehmensgewinne belasten und Ängste vor Inflation schüren.
Die Daten folgten auf ein schwaches Ende des dritten Quartals. Der Dow verzeichnete sowohl im September als auch im gesamten Quartal Verluste, während der Nasdaq für den Zeitraum zulegen konnte.
Micron übertrifft Schätzungen, doch die Aktie bewegt sich kaum
Micron meldete Quartalsergebnisse für das vierte Quartal über den Erwartungen der Wall Street und hob seine Prognose für das erste Quartal an. Die Aktie des Speicherchip-Herstellers blieb am Donnerstag jedoch weitgehend unverändert, da die Bewegungen am Anleihemarkt im Vordergrund standen. Als einer der weltweit größten Speicherchip-Produzenten gilt Micron häufig als Maßstab für die Halbleiter-Nachfrage, was erklärt, warum die Ergebnisse trotz der dominierenden Anleihemarktbewegungen Beachtung fanden.
MICRON $MU Q4’26 EARNINGS HIGHLIGHTS 🔹 Revenue: $54.23B (Est. $51.07B) 🟢; +379% YoY 🔹 Adj. EPS: $33.42 (Est. $31.61) 🟢 🔹 Adj. Gross Margin: 87.0% (Est. 86.1%) 🟢 Q1 FY27 Guide: 🔹 Revenue: $61.5B ± $1.5B (Est. $57.02B) 🟢 🔹 Adj. EPS: $38.15 ± $1.00 (Est. $35.40) 🟢 🔹… pic.twitter.com/DvLalHRPYe — Wall St Engine (@wallstengine) September 30, 2026
MICRON $MU Q4’26 EARNINGS HIGHLIGHTS
🔹 Revenue: $54.23B (Est. $51.07B) 🟢; +379% YoY 🔹 Adj. EPS: $33.42 (Est. $31.61) 🟢 🔹 Adj. Gross Margin: 87.0% (Est. 86.1%) 🟢
Q1 FY27 Guide: 🔹 Revenue: $61.5B ± $1.5B (Est. $57.02B) 🟢 🔹 Adj. EPS: $38.15 ± $1.00 (Est. $35.40) 🟢 🔹… pic.twitter.com/DvLalHRPYe
— Wall St Engine (@wallstengine) September 30, 2026
Andere Chip- und Technologieaktien zeigten gemischte Ergebnisse. Ein großer Chiphersteller legte nach einem starken September leicht zu, während ein weiteres Halbleiterpapier nach einem Plus von 30 % im Vormonat zurückfiel.
Arbeitsmarktdaten vor dem Monatsarbeitsmarktbericht
Aktuelle Arbeitsmarktdaten deuteten auf Stabilität hin. Die Erstbeantragungen von Arbeitsenhilfen sanken die vierte Woche in Folge, während ein separater Bericht von Challenger, Gray & Christmas zeigte, dass Unternehmen im September weniger Stellenabbau ankündigten.
Gleichzeitig haben Unternehmen es nicht eilig, neue Mitarbeiter einzustellen. Die Berichte erschienen vor dem für Freitag angesetzten Monatsarbeitsmarktbericht, der ein breiteres Bild der Einstellungs- und Arbeitslosentrends liefern soll. Veröffentlichungen zum Arbeitsmarkt werden auch hinsichtlich ihres Einflusses auf die Erwartungen an die Zinspolitik der Federal Reserve genau beobachtet – ein wesentlicher Treiber der Treasury-Renditen.
Nike wird seine Quartalszahlen nach Börsenschluss am Donnerstag veröffentlichen. Die Aktie des Unternehmens notiert nahe ihrer niedrigsten Stande seit 2014, und die Anleger achten auf Anzeichen einer Wende. Die Ergebnisse werden zudem häufig als Barometer des Konsumklimas gelesen, einer wichtigen Komponente der US-Wirtschaft.
Quelle: CoinCentral.

