Ein „geologischer Sonderfall“ namens Smackover könnte Amerikas Lithium-Abhängigkeit von China beenden – und Big Oil ist bereits dabei
Wichtige Erkenntnisse
- •Die weltweite Lithium-Nachfrage ist in diesem Jahrzehnt um mehr als 400% gestiegen, liegt bei über 1,5 Millionen metrischen Tonnen pro Jahr und könnte bis 2035 nahezu 4 Millionen Tonnen erreichen. Treiber sind Elektrofahrzeuge, Energiespeicherung und Robotik.
- •Der unterirdische Sole-Aquifer der Smackover-Formation weist ungewöhnlich hohe Lithiumkonzentrationen auf. Standard Lithium schätzt, dass allein die eigenen Flächen eine jährliche Produktion von mehr als 150.000 Tonnen ermöglichen könnten.
- •Das South West Arkansas Project von Standard Lithium, unterstützt durch einen Zuschuss des Energieministeriums über 225 Millionen Dollar, Equinor als 45%-Joint-Venture-Partner sowie Abnahmeverträge mit Trafigura und LG Energy Solution, soll im ersten Quartal 2027 mit dem Bau beginnen.
- •EnergyX unterzeichnete im Oktober einen zehnjährigen Abnahmevertrag mit Trafigura über 100.000 Tonnen und einen Gesamtwert von nahezu 2 Milliarden Dollar. Das Unternehmen bezeichnet ihn als den größten Abnahmevertrag für direkte Lithiumextraktion in der Geschichte.
- •Die direkte Lithiumextraktion, bei der mehr als 90% der Sole in den Untergrund zurückgeführt werden und sich die Gewinnungszeit von etwa zwei Jahren auf zwei Tage verkürzt, ist im kommerziellen Maßstab noch nicht bewiesen und steht Risiken durch chinesische Preismanipulationen sowie die Abschaffung der US-Steuergutschriften für Elektrofahrzeuge gegenüber.
Die weltweite Lithium-Nachfrage ist allein in diesem Jahrzehnt um mehr als 400% gestiegen und hat 1,5 Millionen metrische Tonnen pro Jahr überschritten. Bis 2035 könnte sie sich 4 Millionen Tonnen nähern. Batterien für Elektrofahrzeuge, Energiespeicher im Versorgungsmaßstab und für Rechenzentren sowie eine aufkommende Robotikindustrie treiben dieses Wachstum an. Dennoch produzieren die USA nur etwas mehr als 1% des weltweiten Lithiums, den größten Teil davon aus der Silver-Peak-Mine von Albemarle in Nevada. Für die Raffination ist die Welt hingegen vor allem auf China angewiesen – ebenso wie bei vielen anderen kritischen Mineralien und Seltenen Erden.
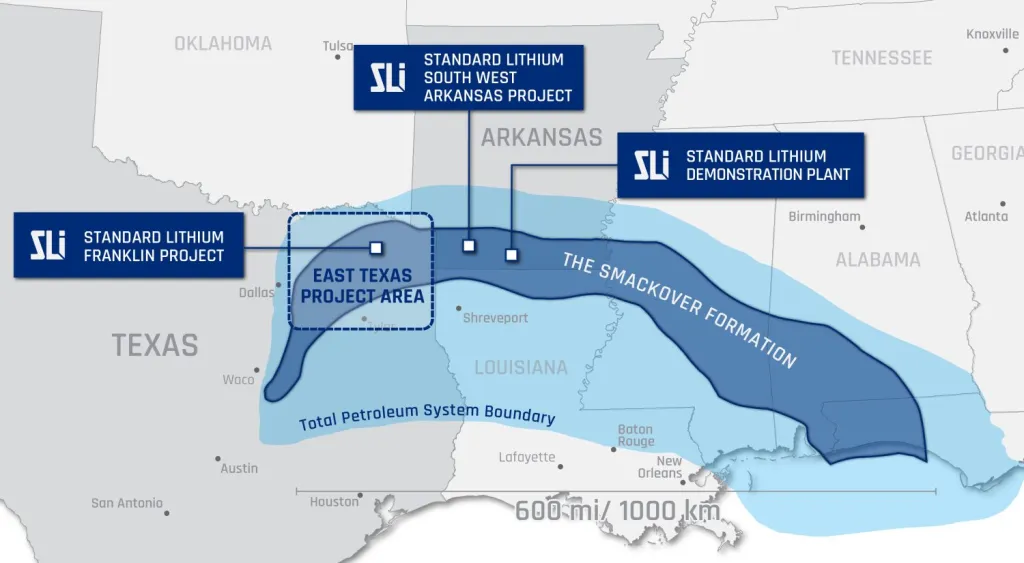
Das könnte sich bald ändern. Rund 1.500 Meilen von Silver Peak entfernt liegt die ungewöhnlich benannte Smackover-Formation im Süden von Arkansas und in Osttexas, wo vor einem Jahrhundert Erdöl entdeckt wurde. Heute konzentriert sich die Industrie auf den gewaltigen unterirdischen Aquifer der Formation und seine ungewöhnlich hohen Lithiumkonzentrationen. Frühe französische Siedler nannten das Gebiet „Sumac Couvert“, was „mit Sumachsträuchern bedeckt“ bedeutet. Daraus entwickelte sich der Name Smackover.
„Mit seinen sehr hohen Lithiumkonzentrationen ist es ein geologischer Sonderfall“, sagte David Park, CEO von Standard Lithium, gegenüber Fortune. „Wir glauben, dass allein unsere Flächen das Potenzial für eine Produktion von mehr als 150.000 Tonnen pro Jahr haben.“
Die Wettbewerber
Standard Lithium ist der Vorreiter der Smackover-Region, die das größte Potenzial besitzt, die USA zu einem bedeutenden Lithiumproduzenten zu machen. Das Unternehmen soll sein South West Arkansas Project (SWA) noch in diesem Jahr genehmigen und im ersten Quartal 2027 mit dem Bau der ersten Phase mit einer Kapazität von 22.500 Tonnen beginnen.
Der selbstbewusste Herausforderer ist das in Austin, Texas, ansässige Unternehmen EnergyX – kurz für Energy Exploration Technologies –, das vom 38-jährigen Teague Egan, einem Anhänger von Elon Musk, geleitet wird. EnergyX könnte bis Ende 2027 den Bau seiner kommerziellen Anlage Project Lonestar mit einer Kapazität von 15.000 Tonnen beginnen. Eine Pilotanlage mit 250 Tonnen Kapazität ist Anfang dieses Jahres in Betrieb gegangen.
Big Oil folgt. ExxonMobil hat sich vor drei Jahren positioniert und verfügt inzwischen über mehr als 400.000 Netto-Acres, die größte Fläche in der Formation. Das Unternehmen plant, dort im kommenden Jahr mit dem Bau eines Pilotprojekts zu beginnen. Auch Chevron kaufte große Flächen und gab im vergangenen Jahr eine Position von 125.000 Acres bekannt.
Den USA fehlen die traditionellen Ressourcen der führenden Produzenten Australien, Chile, Argentinien und China. Das Land verfügt nur über wenige Tagebauvorkommen in Hartgestein oder wirtschaftlich nutzbare Verdunstungsbecken wie Silver Lake.
Der Grund, warum Exxon und Chevron eingestiegen sind, liegt darin, dass die Smackover-Formation stattdessen die modernere Technologie der direkten Lithiumextraktion (DLE) erfordert. Betreiber bohren ähnlich wie Öl- und Gasproduzenten Brunnen, pumpen Sole heraus, verarbeiten und raffinieren das Lithium und führen mehr als 90% der Sole in den Untergrund zurück. Hydraulic Fracturing, also Fracking, ist nicht erforderlich, wodurch Bedenken hinsichtlich seismischer Aktivitäten begrenzt werden.
Mit Verdunstungsbecken kann die Lithiumgewinnung zwei Jahre dauern. DLE benötigt dagegen nur etwa zwei Tage, obwohl der größte Teil der Kosten im Vorfeld für den Bau der Anlage und der Brunnen anfällt.
„Man extrahiert das Lithium und injiziert anschließend den verbleibenden Teil der Sole wieder, sodass sie das Ökosystem in demselben Zustand verlässt wie zuvor“, sagte EnergyX-Chef Egan gegenüber Fortune. „Es gibt keine riesigen Gruben oder großen Becken. Der Flächenbedarf beträgt im Grunde nur ein Hundertstel davon.“
Die wirtschaftlichen Argumente
Max Yerrill, Analyst für kritische Mineralien bei BMO Capital Markets, ist zugleich skeptisch und optimistisch. DLE ist im kommerziellen Maßstab noch nicht bewiesen und muss sich in einem globalen Markt behaupten, der anfällig für chinesische Preismanipulationen ist. Zudem hat die Trump-Regierung die Steuergutschriften für Elektrofahrzeuge abgeschafft, was den heimischen Markt schwächt.
Trotzdem sagte Yerrill: „Ich denke, DLE ist der einzige Weg. Es ist eher eine Notwendigkeit. Die Geologie ist in einer bestimmten Region nun einmal so, wie sie ist.“
„Theoretisch gibt es in der Smackover-Formation gewaltige Lithiummengen. Es muss sich noch zeigen, ob ihre Gewinnung wirtschaftlich ist“, sagte er. „Aber ich denke, es ergibt Sinn. Man plant nicht nur für ein Jahr. Das sind 25-Jahres-Projekte. Man muss weit in die Zukunft blicken.“
Selbst in einem schlechten Jahr, fügte er hinzu, sei Lithium weiterhin ein Markt, der jährlich um fast 20% oder mehr wachse.
Die entstehende Branche für selbstfahrende Fahrzeuge und Robotaxis wird nahezu vollständig auf Elektrofahrzeugen aufgebaut. Tesla erklärte in dieser Woche, den kostspieligen Cybertruck einzustellen, um Platz für das selbstfahrende Cybercab zu schaffen, während Waymo, Avride und Zoox auf Robotaxis setzen. Egan sieht sie täglich. „In Austin zu leben bedeutet, die Zukunft zu sehen, und das wird sich weiter ausbreiten.“
Lithium sei inzwischen weit mehr als nur für Autos, medizinische Geräte und Elektronik wie Mobiltelefone relevant, betonte Egan. Der größte Wachstumsbereich in den USA sei derzeit die Batteriespeicherung im Versorgungsmaßstab.
„Batterien sind die Zukunft, und Lithiumbatterien verfügen über die robusteste Infrastruktur – und genau das brauchen wir für die Robotik“, sagte Egan. „Das brauchen wir für die Speicherung im Stromnetz, für die Energieausfallsicherheit, für die Notstromversorgung und Redundanz von Rechenzentren. Wir brauchen es für alles.“
Der Ausbau in den USA
Wie Seltene Erden ist auch Lithium nicht wirklich selten. Die Herausforderung besteht darin, seine nahezu unsichtbaren Ionen wirtschaftlich aus Sole zu gewinnen. Lithium kommt in der Natur nicht als glänzendes Metall vor. Typischerweise befindet es sich entweder in salzhaltigen Sole-Aquiferen oder ist in cremefarbenem beziehungsweise rosafarbenem Gestein eingeschlossen.
China ist nicht der führende Lithiumproduzent, aber das Land ist weltweit führend bei der Raffination und Batterieherstellung.
Die Smackover-Projekte errichten Raffinerien vor Ort, sodass das Lithium zur Verarbeitung nicht nach China transportiert werden muss. Auch die Batterieproduktion in den USA nimmt zu.
„Es ist von entscheidender Bedeutung, den chinesischen Engpass zu umgehen“, sagte Park von Standard Lithium. „Wir haben gesehen, wie China andere kritische Mineralien als Waffe eingesetzt hat. Wir sind strategisch exponiert. Wenn China uns abschneiden will, kann es das tun.“
Die Herausforderung bestehe darin, die erforderliche Finanzierung und Kundenverträge für den Baubeginn zusammenzubringen, sagte Park. In der Vergangenheit habe China durch Preisdumping versucht, potenzielle Wettbewerber am Start zu hindern. Für das SWA-Projekt von Standard Lithium sei diese Arbeit bereits erledigt.
„Ich bin sehr zuversichtlich“, sagte Park. „Es hat länger gedauert, als mir lieb gewesen wäre, aber auf dem Weg dorthin mussten viele Menschen überzeugt werden.“
Dazu gehörten sowohl die Biden- als auch die Trump-Regierung in einer Lithiumbranche, die parteiübergreifende Unterstützung genießt, obwohl viele Republikaner Subventionen für Elektrofahrzeuge ablehnen. Das Energieministerium unter Biden gewährte SWA einen Zuschuss von 225 Millionen Dollar, und die Trump-Regierung beschleunigte die Genehmigungsverfahren für das Projekt.
Der norwegische Öl- und Gasriese Equinor ist außerdem mit 45% an dem Joint Venture beteiligt. Bedeutende Abnahmeverträge wurden mit dem globalen Rohstoffhändler Trafigura und dem Batteriehersteller LG Energy Solution unterzeichnet, der seine Aktivitäten in den USA ausbaut.
Nach Abschluss der ersten SWA-Phase plant Standard Lithium, die Kapazität auf 45.000 Tonnen pro Jahr zu verdoppeln. Das Unternehmen treibt außerdem das Franklin Project in Osttexas mit einer Kapazität von bis zu 70.000 Tonnen sowie zwei weitere Anlagen in Osttexas voran. „Je weiter wir nach Osttexas vordringen, desto höher werden die Lithiumkonzentrationen“, sagte Park. „Arkansas ist technisch und regulatorisch weiter fortgeschritten als Osttexas, aber Osttexas holt schnell auf.“
Im Oktober unterzeichnete EnergyX einen zehnjährigen Abnahmevertrag mit Trafigura für das Project Lonestar nahe Texarkana und das Project Black Giant in Chile. EnergyX konzentriert sich auf Wachstum in den USA und Südamerika.
Egan sagte, der Vertrag umfasse 100.000 Tonnen und einen Gesamtwert über die Laufzeit von nahezu 2 Milliarden Dollar. Er bezeichnete ihn als den größten DLE-Abnahmevertrag der Geschichte. Trafigura wird 30% der Produktion von Lonestar abnehmen, sodass weitere Geschäftsabschlüsse erforderlich sind.
„Dadurch werden viele weitere Dominosteine fallen, und ich freue mich auf die nächsten drei bis sechs Monate“, sagte Egan. Er plant, Project Lonestar bis 2031 von 15.000 auf 50.000 Tonnen auszubauen.
Angesichts des starken Fokus auf Seltene Erden und Wolfram bei den kritischen Mineralien sagte Egan, er wolle, dass Lithium wie Kupfer zu einem „unsexy Rohstoff“ werde. „Wir wollen in einem unspektakulären Geschäft tätig sein, das einfach ein weißes Pulver für Batterien produziert.“
Big Oil und große Ziele
Lithium Americas könnte die US-Lithiumbranche mit Thacker Pass in Nevada anführen, einer Tagebaumine für Ton mit einer Kapazität von 40.000 Tonnen, die bis Ende 2027 fertiggestellt werden könnte. Sie ist deutlich größer als Silver Peak und könnte schließlich 160.000 Tonnen erreichen. Analysten sagten jedoch, die Smackover-Formation habe größeres Potenzial, da nur wenige Orte über eine ähnliche Geologie verfügten.
Exxon sorgte 2023 für Aufsehen, als das Unternehmen eine Position von 120.000 Acres im Süden von Arkansas bekannt gab, die inzwischen deutlich größer ist. Egan sagte, dies habe eine risikoaverse Branche in Richtung DLE gedrängt.
Egan wünscht sich sogar, dass die Ölkonzerne schneller vorankommen. „Sie warten darauf, dass EnergyX oder Standard Lithium die erste kommerzielle Anlage bauen und den kommerziellen Nachweis erbringen. Das ist irgendwie frustrierend, denn man würde sich wünschen, dass diese Unternehmen in die Branche investieren, die Innovation vorantreiben und uns unterstützen.“
Exxon teilte Fortune mit, dass das Unternehmen im kommenden Jahr mit dem Bau seines Pine-Pilotprojekts in Arkansas beginnen wolle. Seine Fläche ist mindestens dreimal so groß wie die von Chevron oder Standard Lithium. Exxon hat Explorations- und Bewertungsbohrungen durchgeführt und konzentriert sich in einer Pilotanlage in Houston auf seine Technologie.
„Die Smackover-Formation hat das Potenzial, zu einer bedeutenden Quelle für im Inland produziertes Lithium zu werden, und ExxonMobil ist einzigartig positioniert, um dieses Potenzial zu erschließen“, erklärte Exxon in einer Stellungnahme.
Die langsameren Verkäufe von Elektrofahrzeugen in den USA seien kein Spiegelbild des übrigen Weltmarkts, sagte Park, da chinesische Elektrofahrzeughersteller wie BYD weltweit stark expandierten. Auch die USA erholten sich, unterstützt durch Rekordkraftstoffpreise infolge des Iran-Kriegs. „Die Nachfrage ist derzeit nicht der Engpass. Die eigentliche Frage lautet: Wird das Angebot mithalten können?“, sagte Park.
Er schrieb der Trump-Regierung zu, den Start von SWA unterstützt zu haben, sagte jedoch, sie könne mehr tun. „Die Regierung könnte gedacht haben, dass sie sich auf Seltene Erden konzentrieren und Lithium etwas zurückstufen kann“, sagte Park. „Ich denke, sie erkennt jetzt, dass die Branche einen weiteren kleinen Anstoß, einen weiteren Katalysator gebrauchen könnte.“
Unabhängig davon steht Standard Lithium kurz davor, mit dem Bau des ersten großen Smackover-Projekts zu beginnen. „Wir sind nahe an der Ziellinie oder, besser gesagt, nahe an der Startlinie.“
Diese Geschichte wurde ursprünglich auf Fortune.com veröffentlicht.

