Uphold-Umfrage: 75 % der US-Banken haben Blockchain-Finanzprogramme in Arbeit
Wichtige Erkenntnisse
- •Drei Viertel der amerikanischen Banken haben Blockchain-Finanzprogramme in Arbeit, darunter 22 % mit Projekten, die live sind oder skaliert werden, und 53 %, die spezifische Anwendungsfälle pilotieren oder bewerten.
- •Zwei Drittel der befragten Banken haben Mittel für Digital-Asset-Infrastruktur bereitgestellt, und 54 % haben Ausschreibungen für Digital-Asset-Anbieter und Partner veröffentlicht.
- •Die Befragten stuften digitale Wallets und Custody-Lösungen (72 %) sowie Digital-Asset-Kauf/Verkauf/Haltung für das Wealth Management (70 %) als die wichtigsten Blockchain-Dienste ein.
- •Die größten Einführungshindernisse sind Bedenken hinsichtlich der Cybersicherheit (47 %), Bedenken hinsichtlich des Risikomanagements und operationeller Risiken (47 %) sowie regulatorische Unsicherheit und Compliance-Anforderungen (46 %).
- •Uphold-CEO Simon McLoughlin erklärte, dass das Scheitern des Clarity Act einen umfassenden US-Rechtsrahmen verzert hat, SEC und CFTC jedoch schnell reagiert haben, um die Regulierungslücke zu schließen und den Weg für die Blockchain-Einführung freizumachen.
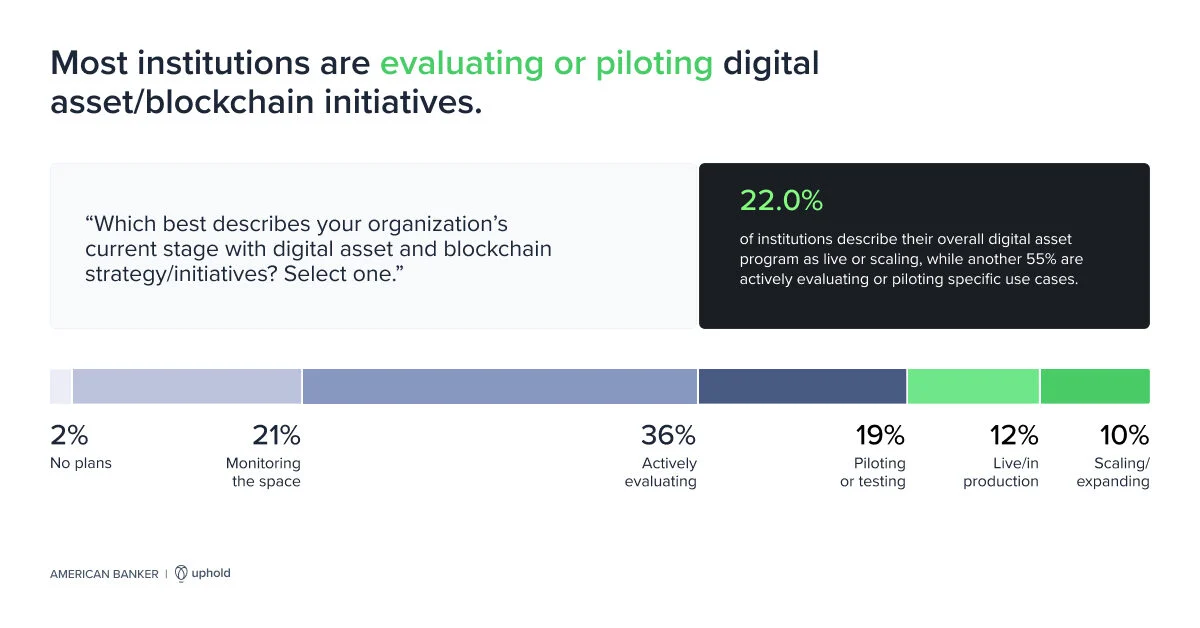
SAN FRANCISCO, CA (PinionNewswire) — Uphold, der Infrastrukturanbieter für On-Chain-Finanzen, hat heute Forschungsergebnisse veröffentlicht, die zeigen, dass 75 % der amerikanischen Banken Blockchain-Finanzprogramme in Arbeit haben. Davon sind 22 % der Projekte live oder in der Skalierung, während weitere 53 % spezifische Anwendungsfälle pilotieren oder bewerten.
Die Ergebnisse zeigen auch, dass die Einkaufsphase für Digital-Asset-Infrastruktur begonnen hat: Zwei Drittel der Banken haben dafür Mittel bereitgestellt, und mehr als die Hälfte hat Ausschreibungen (RFPs) für Digital-Asset-Anbieter und Partner veröffentlicht. Die wichtigsten Anwendungsfälle konzentrieren sich auf Digital-Asset-Wallets, Custody sowie Kauf-/Verkaufs-/Haltefunktionen für das Wealth Management, während die größten Hindernisse für die Einführung Cybersicherheit, Bedenken beim Risikomanagement sowie regulatorische Unsicherheit und Compliance sind.
Beschaffung bei Großbanken und Regionalbanken gleichermaßen im Gange
Die Studie lässt keinen Zweifel daran, dass die Mehrheit der amerikanischen Banken – sowohl große als auch regionale – Prozesse für den Kauf von Digital-Asset-Diensten eingeleitet hat. Rund 54 % haben RFPs für Digital-Asset-Anbieter und Partner veröffentlicht, während zwei Drittel Mittel für die Infrastruktur bereitgestellt haben. Budgetzuweisungen und RFPs sind die konkreten Mechanismen der Beschaffung und liegen einen Schritt vor der Einführung: Die 22 % der Institutionen mit Projekten, die live sind oder skaliert werden, bilden die Vorreiter dieser Entwicklung, während die 53 %, die noch spezifische Anwendungsfälle pilotieren oder bewerten, die nachfolgende Pipeline bilden.
Andere Indikatoren deuten auf eine umfassendere Blockchain-Transformation hin. Die Umfrage ergab, dass 72 % der Institutionen eine Führungskraft für die Digital-Asset- und Blockchain-Strategie benannt haben, während 68 % bestätigten, über die notwendigen internen Regulierungs- und Compliance-Kompetenzen zu verfügen. Diese Zahl veranschicht auch das Ausmaß der Compliance-Herausforderung: Da regulatorische Unsicherheit und Compliance-Anforderungen zu den drei größten Fortschrittshindernissen zählen, bestätigte rund ein Drittel der Befragten nicht, über solche Kompetenzen im Haus zu verfügen.
„Blockchain ermöglicht günstigere, schnellere und bessere Finanzdienstleistungen. Genau das erwarten die Bankkunden der nächsten Generation als Digital Natives, die mit sofortigen, grenzenlosen und ständig verfügbaren Messaging-Diensten aufgewachsen sind", sagte Simon McLoughlin, CEO von Uphold.
„Unsere Umfrage zeigt, dass dieses Versprechen bereits von der Theorie in die Praxis übergeht, da Finanzinstitute Kapital und Talente in Blockchain-basierte Infrastruktur investieren. Das Scheitern des Clarity Act hat einen umfassenden Rechtsrahmen für den US-Markt verzögert, hat den Fortschritt jedoch nicht aufgehalten. Es ist erfreulich zu sehen, dass die SEC und die CFTC sich schnell bewegen, um die Regulierungslücke zu schließen, den Weg für die Blockchain-Einführung zu ebnen und Unternehmen eine klare Richtung zu geben. Regulierung ist kein Ersatz für dauerhafte Gesetzgebung, aber die Richtung scheint klar und unumkehrbar: Die Finanzwelt wandert auf die Blockchain."
Umfang der Umfrage und prioritäre Anwendungsfälle
Uphold beauftragte American Banker, US-Banken aller Größenordnungen zu ihren Fortschritten bei der Integration von Blockchain-Diensten, zu prioritären Anwendungsfällen und zu erwarteten Vorteilen zu befragen. Die Umfrage umfasste multinationale Konzerne, Regionalbanken und Credit Unions, und mehr als die Hälfte der Befragten (53 %) verwaltet mehr als 50 Milliarden US-Dollar an Vermögenswerten.
Auf die Frage, welche Blockchain-Dienste am wichtigsten seien, ordneten die Befragten Folgendes ein:
- Digitale Wallets und/oder Custody-Lösungen (72 %)
- Digital-Asset-Kauf/Verkauf/Haltung für das Wealth Management (70 %)
- Von digitalen Wallets getriebene internationale Expansion (65 %)
- Stablecoin-Schienen für institutionelles Settlement (64 %)
- Prime Brokerage und Clearance auf institutionellem Niveau (64%n
Banken bauen für jede Kundengruppe
Zwei von drei Befragten (66 %) sehen einen gemeinsamen Nutzen in Blockchain-Diensten und sind der Überzeugung, dass sowohl Banken als auch ihre Kunden davon profitieren werden. Die Institutionen bauen zudem für alle Kundengruppen: Von denjenigen mit laufenden, in Pilotphase oder in Bewertung befindlichen Initiativen entwerfen zwei Drittel (65 %) Dienste für Geschäftskunden, 52 % für Privatkunden und 47 % für das Wealth Management.
Einführungshürden bleiben bestehen
Trotz dieser Dynamik erkennt die Branche zahlreiche Herausforderungen bei der Weiterentwicklung ihrer Digital-Asset- und Blockchain-Strategien. Die drei größten Hindernisse waren Bedenken hinsichtlich der Cybersicherheit (von 47 % genannt), Bedenken hinsichtlich des Risikomanagements und operationeller Risiken (47 %) sowie regulatorische Unsicherheit und Compliance-Anforderungen (46 %).
McLoughlin fuhr fort: „Die größte Volkswirtschaft und der größte Kapitalmarkt der Welt stehen nun an der Spitze der Blockchain-Transformation. Erfreulicherweise zeigt unser Bericht eine starke Dynamik bei Banken in zahlreichenichen, insbesondere bei digitalen Wallets, Wealth Management, Custody und Stablecoins. Unabhängig von den jüngsten Nachrichten aus Washington wird die Finanzbranche weiter innovieren, die Kundenanforderungen werden sich weiterentwickeln, und der Rechtsrahmen wird sich durch vielfältige regulatorische Kräfte formen – einige international, einige national. Die kommende Blockchain-Ökonomie wird erhebliche Kapitalreserven erschließen und hat das Potenzial, das globale Wachstum zu beschleunigen."
Über die Forschung
American Banker führte die Forschung online vom 27. Juli bis zum 14. August 2026 unter 114 qualifizierten Befragten durch. Qualifizierte Befragte arbeiten bei einer Bank, einer Credit Union oder einer Neobank und sind primäre Entscheider, wichtige Einflussnehmer oder direkt an der Digital-Asset- und Blockchain-Strategie ihrer Institution beteiligt. Die Befragten umfassen Community-, Regional- und Super-Regional-Banken sowie nationale/globale Banken und Credit Unions. Die Datenerhebung erfolgte verblindet: Uphold wurde nicht als Sponsor der Forschung genannt.
Über Uphold
Uphold ist ein Finanztechnologieunternehmen, das davon überzeugt ist, dass On-Chain-Dienste die Zukunft der Finanzen sind. Es bietet moderne Infrastruktur für On-Chain-Zahlungen, Banking und Investments. Mit Verbraucherdiensten, Unternehmensdiensten und institutionellem Handel macht Uphold Finanzdienstleistungen für Millionen von Kunden in mehr als 140 Ländern einfach und vertrauenswürdig.
Das Unternehmen ist mit mehr als 30 Handelsplattformen integriert, darunter zentrale und dezentrale Börsen, um überlegene Liquidität, Resilienz und optimale Ausführung zu gewährleisten. Uphold verleiht Kundenvermögen niemals, außer auf Kundenwunsch, und ist stets zu 100 % gedeckt. Das Unternehmen war Vorreiter radikaler Transparenz und veröffentlicht als einziges seine Vermögenswerte und Verbindlichkeiten alle 30 Sekunden auf einer öffentlichen Website ().
Uphold wird in den USA von FinCEN und den Landesbehörden reguliert, ist im Vereinigten Königreich bei der FCA und in Europa bei der Bank von Portugal registriert. Wertpapierprodukte und -dienstleistungen werden von Uphold Securities, Inc. angeboten, einem bei der SEC registrierten Broker-Dealer und Mitglied von FINRA und SIPC.

