Transportkapazität sinkt im Juli schneller, während die Raten hoch bleiben, zeigt der Logistics Managers' Index
Wichtige Erkenntnisse
- •Die Transportkapazität im LMI registrierte im Juli einen Wert von 28,4 und erreichte damit die zweitschnellste Kontraktionsrate in der zehnjährigen Geschichte des Index, da behördliche Durchsetzung und ein struktureller Fahrermangel das Angebot verknappsten.
- •Werner Enterprises meldete eine 28%ige Steigerung des Umsatzes pro Lkw pro Woche gegenüber dem Vorjahr nach der Umstrukturierung seiner Einwegflotte auf eine um 34 % kleinere Größe bei gleichzeitiger Verbesserung der bereinigten Operating-Ratio um 270 Basispunkte.
- •Schneider National sicherte sich zweistellige Ratenerhöhungen bei Vertragsverlängerungen und bezeichnete den Truckload-Markt als in einem frühen Stadium der Raten-Erholung befindlich.
- •Die Lagerbestände der Einzelhändler fielen um fast 20 Punkte in den Kontraktionsbereich auf 46,3 und stützen damit die Hypothese, dass die jüngsten Importanstiege durch vorsorgliche Lageraufstockung vor Zöllen而非 durch anhaltende Nachfrage getrieben wurden.
- •Logistikmanager projizieren für die nächsten 12 Monate angespannte Bedingungen mit einer zukünftigen Kapazität von 40,4, einer Auslastung von 71,8 und einer Preisgestaltung von 89,2 und erwarten höhere Kosten bei Beständen, Lagerhaltung und Transport.
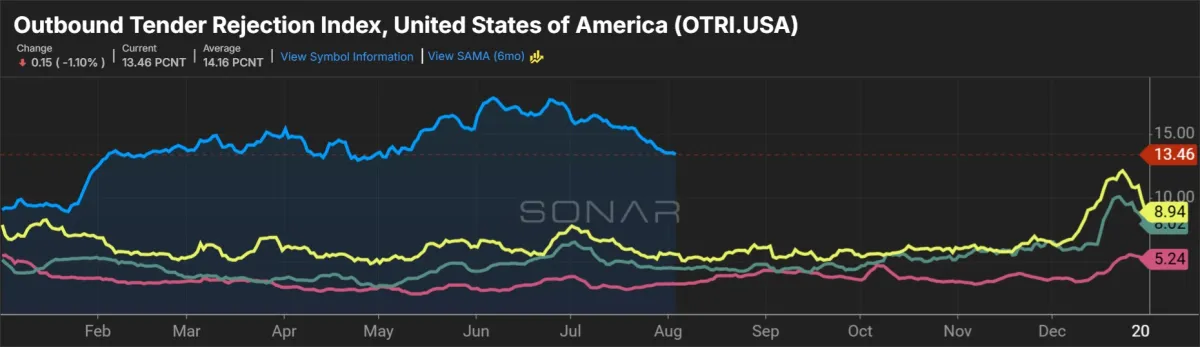
Die Bedingungen auf dem Transportmarkt ließen im Juli im Vergleich zu einem saisonal starken Juni leicht nach, blieben jedoch weiterhin stark angespannt, wie aus dem neuesten Logistics Managers' Index (LMI) hervorgeht, einer monatlichen Umfrage unter Supply-Chain-Fachleuten, die als Echtzeit-Barometer für Fracht- und Lagerbestandsbedingungen weit verbreitet Beachtung findet. Die wichtigsten Transportkennzahlen innerhalb des Index zeigten gemischte Signale, wobei die Kapazität in beschleunigtem Tempo schrumpfte, während das Preiswachstum nur marginal nachließ.
Der LMI ist ein Diffusionsindex, bei dem Werte über 50 eine Expansion und Werte unter 50 eine Kontraktion signalisieren. Die Komponente der Transportkapazität registrierte im Juli einen Wert von 28,4, was einem Rückgang um 2,4 Prozentpunkte schneller als im Juni entsprach und die zweitschnellste Kontraktionsrate in der zehnjährigen Geschichte des Datensatzes darstellte. Der bisherige Tiefstwert liegt bei 23,8 aus dem September 2020.
Eine behördliche Verschärfung zur Entfernung unsicherer Fahrer hat das Angebot auf dem Truckload-Markt spürbar verknappft und einen strukturellen Fahrermangel verschärft, den Branchenverbände seit Jahren verfolgen. Darüber hinaus verzichten die meisten börsennotierten Frachtunternehmen auf die Beschaffung neuer Fahrzeuge und konzentrieren sich stattdessen auf eine bessere Auslastung vorhandener Anlagen.
Maßnahmen zur Verbesserung der Anlagenauslastung waren in den Q2-Ergebnissen sichtbar.
Das in Omaha, Nebraska, ansässige Unternehmen Werner Enterprises (NASDAQ: WERN) kündigte im Februar eine formelle Umstrukturierung seiner Einweg-Truckload-Flotte an. Die Strategie umfasste den Austritt aus unrentablen Konten sowie die Umnutzung oder Entsorgung unterausgelasteter Zugmaschinen. Im letzten Quartal stieg der Umsatz pro Lkw pro Woche (ohne Kraftstoffzuschläge) um 28 % gegenüber dem Vorjahr, angetrieben durch eine 16%ige Steigerung der Meilen pro Lkw und einem 10%igen Zuwachs beim Umsatz pro Gesamtleistung. Werner erwartet, dass die Rate pro Meile im dritten Quartal um 10 % bis 13 % gegenüber dem Vorjahr steigen wird.
Die Einwegflotte des Frachtunternehmens war im Quartal um 34 % kleiner, was zu einer Verbesserung der bereinigten Operating-Ratio des gesamten Truckload-Segments um 270 Basispunkte auf 94,5 % beitrug. Obwohl dies etwa 10 Punkte schlechter als beim bisherigen Höhepunkt war, stellt der Wert die stärkste Margenleistung der Einheit seit dem vierten Quartal 2023 dar.
Der am Dienstag veröffentlichte LMI-Bericht zeigte eine Transportauslastung von 65 — ein Rückgang von 9,7 Punkten gegenüber dem Juni, historisch jedoch weiterhin erhöht. Das Wachstum der Transportpreise lag bei 86,9 und verlangsamte sich um 5,5 Punkte, verblieb jedoch auf einem vom Bericht als „sehr robuste Expansionsrate" bezeichneten Niveau.
„Der Mangel an verfügbaren Flottenkapazitäten hat zu einer Verlängerung der Vorlaufzeiten für Tender-Buchungen geführt", heißt es in dem Bericht unter Berufung auf SONAR-Daten. „Ende Juli wurden Buchungen durchschnittlich 3,74 Tage vor dem Transportbedarf getätigt, was 11 % über dem Vorjahr liegt."
Werner wies darauf hin, dass Einweg-Vertragsausschreibungen einige der stärksten Ratenerhöhungen seit einem Jahrzehnt hervorbringen.
Das in Green Bay, Wisconsin, ansässige Unternehmen Schneider National (NYSE: SNDR) meldete, dass seine Einwegflotte bei Vertragsverlängerungen im Quartal zweistellige Ratenerhöhungen erzielen konnte. Das Unternehmen erklärte, die Aktivität bei Mini-Ausschreibungen habe zugenommen, da Versender zunehmend besorgt seien, rechtzeitig vor der Peak-Season ausreichend Kapazitäten zu sichern — dem Zeitraum vom Spätsommer bis zu den Feiertagen im Dezember, in dem die Versandvolumen im Einzelhandel normalerweise stark ansteigen. Schneider hat seine Exposition gegenüber dem Spot-Markt erhöht und beobachtete, dass der Juni stark an den März 2021 — den vorherigen Zyklushöhepunkt — erinnerte. Spotmarktraten für sofortigen Transaktionsfrachtverkehr haben in Trucking-Zyklen historisch die Entwicklung der Vertragsraten angeführt. Das Frachtunternehmen ist der Ansicht, dass sich der Truckload-Markt „erst in einem frühen Stadium der Raten-Erholung" befindet.
Supply-Chain-Kosten bleiben erhöht
Der Gesamt-LMI lag bei 68,9 und damit 2,2 Punkte unter dem Vierjahreshoch vom Juni. Trotz des moderaten Rückgangs ist der Index auf dem Weg zu seiner höchsten Jahresablesung seit dem Boom-Zyklus des Frachtmarktes im Jahr 2021, als pandemiegetriebene Nachfrageverschiebungen und Lieferkettenunterbrechungen die Frachtkosten auf Rekordniveau trieben.
Die Lagerbestände fielen auf 55, ein Rückgang von 5,5 Punkten im Monat. Downstream-Unternehmen wie Einzelhändler verzeichneten einen Rückgang von fast 20 Punkten und rutschten mit einem Wert von 46,3 in den Kontraktionsbereich. Upstream-Teilnehmer — Hersteller und Großhändler — berichteten über kaum Veränderungen und kehrten einen Wert von 59 zurück.
„Dies scheint die im vergangenen Monat aufgestellte Hypothese zu stützen, dass ein Teil des Importanstiegs darauf zurückzuführen war, dass Einzelhändler bestimmte Warenimporte vor neuen potenziellen Zöllen beschleunigt haben", heißt es in dem Bericht. „Es ist unklar, ob es eine Wiederholung dessen geben wird, was wir im vergangenen Jahr gesehen haben, als der Großteil dieser Bestände upstream auf Großhandelsebene gehalten und erst kurz vor der Weihnachtseinkaufssaison nach unten weitergeleitet wurde."
Trotz der Verlangsamung beim Bestandswachstum erreichten die Bestandskosten 77 und wuchsen mit einer „sehr robusten Rate", was 1,1 Punkte über dem Juni lag.
Die Lagerkapazität lag bei 46,3, ein Rückgang von 1,2 Punkten, was die Lagerpreise um 1,7 Punkte auf 75,5 trieb — die zweithöchste Ablesung seit Juli 2022, im Bericht beschrieben als „der Höhepunkt des Post-Covid-Lagerbestand-Peitscheneffekts".
Die Daten zeigten einen deutlich angespannteren Lagermarkt für Upstream-Unternehmen, wobei die Lagerpreise auf der Großhandlungsebene der Lieferkette um 12 Punkte höher lagen.
Die gesamten Logistikkosten — bestehend aus Bestands-, Lager- und Transportkosten — sanken im Juli um 2,6 Punkte auf 239,5. Die Ablesung vom Mai von 250,9 markierte die schnellste Expansionsrate für den Gesamtkostendatensatz seit März 2022.
Ausblick
Die befragten Logistikmanager erwarten, dass der Transportmarkt in den nächsten 12 Monaten stark angespannt bleibt, und projizieren zukünftige Werte von 40,4 für die Kapazität, 71,8 für die Auslastung und 89,2 für die Preisgestaltung.
Der Zwölfmonatsausblick setzte die Lagerbestände bei 64,4 an, wobei Bestandskosten (77,6) und Lagerpreise (76,3) keinen erwarteten Rückgang zeigten.
„Im Wesentlichen gehen die Befragten davon aus, dass sie in den nächsten 12 Monaten steigende Bestände in knappere Kapazitäten zu höheren Kosten unterbringen müssen", bemerkte der Bericht.
Der LMI ist ein gemeinsames Forschungsprojekt der Arizona State University, der Colorado State University, der Florida Atlantic University, der Rutgers University und der University of Nevada, Reno, durchgeführt in Zusammenarbeit mit dem Council of Supply Chain Management Professionals.

