DEX-Handelsvolumen für tokenisierte Aktien steigt um 10.163,7 % auf 48,7 Mrd. USD, doch die Liquidität hinkt hinterher
Wichtige Erkenntnisse
- •Das Handelsvolumen tokenisierter Aktien auf dezentralen Börsen erreichte im vergangenen Jahr 48,7 Mrd. USD, ein Anstieg von 10.163,7 % im Jahresvergleich, wobei Uniswap mit 17,1 Mrd. USD über seine v3- und v4-Pools den größten Anteil ausmachte.
- •Der verteilte Wert tokenisierter Aktien lag zum 3. Oktober bei 3,20 Mrd. USD, und selbst das breitere On-Chain-Equities-Maß von 4,43 Mrd. USD entspricht nur etwa 0,0029 % des geschätzten gelisteten Aktienmarkts von 151,9 Bio. USD.
- •Die Handelsaktivität ist stark konzentriert: ETF-gekoppelte Produkte machen 44,0 % des DEX-Volumens aus, QQQb allein 28,9 %, während Equity Perpetuals auf Hyperliquid und Lighter im Juni rund 67,8 Mrd. USD erreichten, gegenüber nur 4,2 Mio. USD bei Spot-Geschäften mit tokenisierten Aktien.
- •Am 17. September erließ die SEC eine temporäre Innovation Exemption, die qualifizierten Handelsplätzen den Handel mit tokenisierten NMS-Aktien über permittierte Automated Market Maker ohne Registrierung als Börse erlaubt; die Erleichterung läuft fünf Jahre nach Veröffentlichung aus, und öffentliche Stellungnahmen wurden angefragt.
- •Citi projiziert in seinem Basisszenario einen Markt für tokenisierte Assets von 5,5 Bio. USD bis 2030, während eine IMF-Analyse warnt, dass Tokenisierung Risiken im Hinblick auf die rechtliche Verbindung zwischen einem Token und dem zugrunde liegenden Asset schaffen kann.
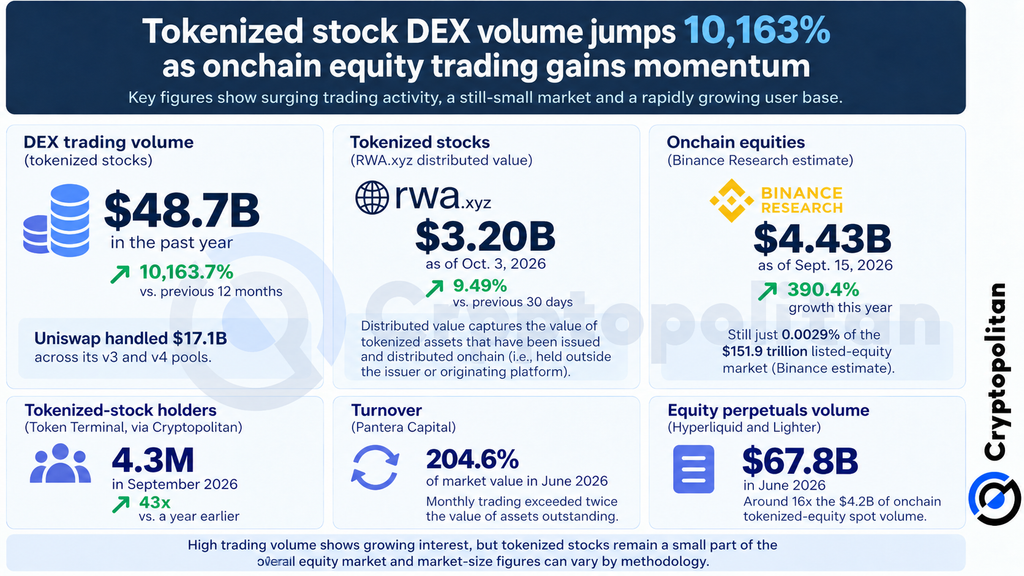
Tokenisierte Aktien, die auf dezentralen Börsen gehandelt wurden, haben gemäß On-Chain-Daten im vergangenen Jahr ein Volumen von 48,7 Mrd. USD generiert – ein Anstieg von 10.163,7 % gegenüber den vorangegangenen zwölf Monaten. Uniswap führte alle Handelsplätze an, mit 17,1 Mrd. USD Handelsvolumen über seine v3- und v4-Pools.
Tokenisierte Aktien sind Blockchain-basierte Abbilder öffentlich gelisteter Aktien, die in Krypto-Wallets gehalten und jederzeit gehandelt werden können, auch auf dezentralen Handelsplätzen wie Uniswap. Der Anstieg zeigt, dass sie beginnen, mehr zu sein als Assets, die lediglich on-chain existieren. Die dringendere Frage ist, ob genügend Käufer und Verkäufer dazukommen, um einen tragfähigen Sekundärmarkt zu schaffen, denn ein hohes Handelsvolumen allein bedeutet nicht, dass Eigentum garantiert ist oder die Liquidität tief ist.
Volumen, Marktkapitalisierung und Inhaber messen unterschiedliche Dinge
Die Zahl von 48,7 Mrd. USD spiegelt die Handelsaktivität wider, nicht die tatsächlich existierende Menge tokenisierter Aktien. Laut RWA.xyz stand der verteilte Wert tokenisierter Aktien – ein Teil des On-Chain-Equity-Markts – zum 3. Oktober bei 3,20 Mrd. USD. Verteilter Wert ist definiert als der Wert der Token, die ausgegeben und verteilt wurden.
Token Terminal hob den Anstieg in einem X-Post vom 2. Oktober 2026 hervor:
Tokenized stock DEX trading volume is up 10,163.7% YoY, with $48.7B traded over the past year Uniswap leads with $17.1B in volume across v4 and v3 pic.twitter.com/rULbw2f4rS — Token Terminal 📊 (@tokenterminal) October 2, 2026
Binance Research stützt sich hingegen auf das breitere Konzept der On-Chain-Equities, das auf 4,43 Mrd. USD zum 15. September nach einem Wachstum von 390,4 % in diesem Jahr beziffert wird. Selbst nach diesem Maßstab entsprechen On-Chain-Equities nur 0,0029 % des geschätzten Marktwerts gelisteter Aktien von 151,9 Bio. USD – eine Lücke, die zeigt, wie klein dieser Markt im Vergleich zu traditionellen Aktien noch ist.
Laut Cryptopolitan meldete Token Terminal im vergangenen September 4,3 Millionen Inhaber tokenisierter Aktien – fast 43-mal mehr als die im Vorjahr gemeldete Zahl. Diese Zahlen erfassen Blockchain-Adressen und nicht verifizierte Personen, da eine Person viele Wallets besitzen kann.
Hoher Umsatz, konzentriert auf wenige Token
Pantera Capitals Bericht „State of Tokenization“ vom September ergab, dass der Spot-Umsatz tokenisierter Aktien im Juni bei rund 204,6 % lag, was bedeutet, dass mehr als das Doppelte des Werts der ausgegebenen tokenisierten Aktien während des Monats gehandelt wurde. Pantera warnte jedoch, dass eine hohe Umschlagshäufigkeit für die gesamte Kategorie durch nur wenige stark gehandelte Token getrieben werden kann, während viele andere kaum Aktivität verzeichnen.
Dieses Muster zeigt sich in den Token-Terminal-Daten für denselben Einjahreszeitraum hinter der DEX-Volumenzahl von 48,7 Mrd. USD. Nach Referenzaktie entfallen auf ETF-gekoppelte Produkte – Token mit Bezug auf börsengehandelte Fonds – 44,0 % des Handels, gefolgt von NVDA mit 10,0 % und SPCX mit 7,3 %. Bei den einzelnen Assets entfallen allein auf QQQb 28,9 % des DEX-Volumens, deutlich vor SPYx mit 5,3 % und NVDA mit 4,9 %.
Die Aktivität bei Derivaten ist noch größer. Equity Perpetuals – Perpetual Futures ohne festes Ablaufdatum –, die auf Hyperliquid und Lighter gehandelt wurden, erreichten im Juni einen Wert von rund 67,8 Mrd. USD, verglichen mit nur 4,2 Mio. USD bei Spot-Geschäften mit tokenisierten Aktien – eine Lücke, die darauf hindeutet, dass viele Trader eher auf Aktienkursbewegungen setzen wollen, als die tokenisierten Aktien tatsächlich zu besitzen.
Warum Trader On-Chain gehen
Die Attraktivität tokenisierter Aktien ist recht einfach. FalconX verweist auf fraktioniertes Eigentum, nahezu sofortige Abwicklung, potenziellen 24/7-Handel und DeFi-Nutzen als die wichtigsten Gründe für das wachsende Interesse.
Mit der gestiegenen Nachfrage nach Zugang zu tokenisierten Aktien haben die Börsen ihre Angebote ausgebaut. Kraken begann 2025 mit dem Angebot tokenisierter Aktien, gefolgt von Bybit und OKX. Binance startete bStocks im Juni 2026. Die Volumenzahl von 48,7 Mrd. USD umfasst nur dezentrale Handelsplätze, sodass der auf diesen zentralisierten Plattformen ausgeführte Handel nicht darin enthalten ist. Binance Research stellte zudem fest, dass die Capital Activation Rate für Aktien in diesem Jahr von 1,95 % auf 7,54 % stieg, wobei Liquiditätspools und Kredite den Großteil des eingesetzten Werts ausmachen – dieselben Arten von DeFi-Anwendungen, die auch FalconX als Anziehungspunkt nennt.
Die SEC öffnet eine schmale Tür
Am 17. September erließ die SEC eine temporäre Innovation Exemption, die qualifizierten Tokenized Securities Venues erlaubt, tokenisierte NMS-Aktien – US-gelistete Aktien, die vom National Market System erfasst werden – über permittierte Automated Market Maker, auf genehmigte Teilnehmer beschränkte Preissysteme, zu handeln, ohne sich als Börsen registrieren zu lassen. Die Erleichterung ist mit Limits bei Symbolen und Volumen verbunden, verlangt, dass Token dieselben Rechte wie entsprechende Aktien besitzen, und läuft fünf Jahre nach Veröffentlichung aus. Die SEC hat zudem um öffentliche Stellungnahmen zu dem Ansatz gebeten, und da Erleichterung auslaufen wird, bleibt die langfristige regulatorische Behandlung dieser Handelsplätze offen.
Was die großen Prognosen voraussetzen
Blickt man weiter nach vorn, projiziert Citi in seinem Basisszenario einen Markt für tokenisierte Assets von 5,5 Bio. USD bis 2030 und schätzt, dass die Bewegung von 10 % der US-Privatanleger on-chain eine Nachfrage nach tokenisierten Aktien von etwa 2,6 Bio. USD schaffen könnte.
Eine IMF-Analyse warnt jedoch, dass Tokenisierung Risiken im Hinblick auf die rechtliche Verbindung zwischen einem Token und dem dahinterstehenden Asset schaffen kann. Diese Unterscheidung könnte an Bedeutung gewinnen, wenn der Handel wächst und Anleger schließlich Eigentumsrechte durchsetzen oder ihre Positionen schließen müssen.
Quelle: Cryptopolitan

