Tokenisierte Real-World Assets 2026: Marktgröße, Wachstumsraten und führende Anlageklassen
Wichtige Erkenntnisse
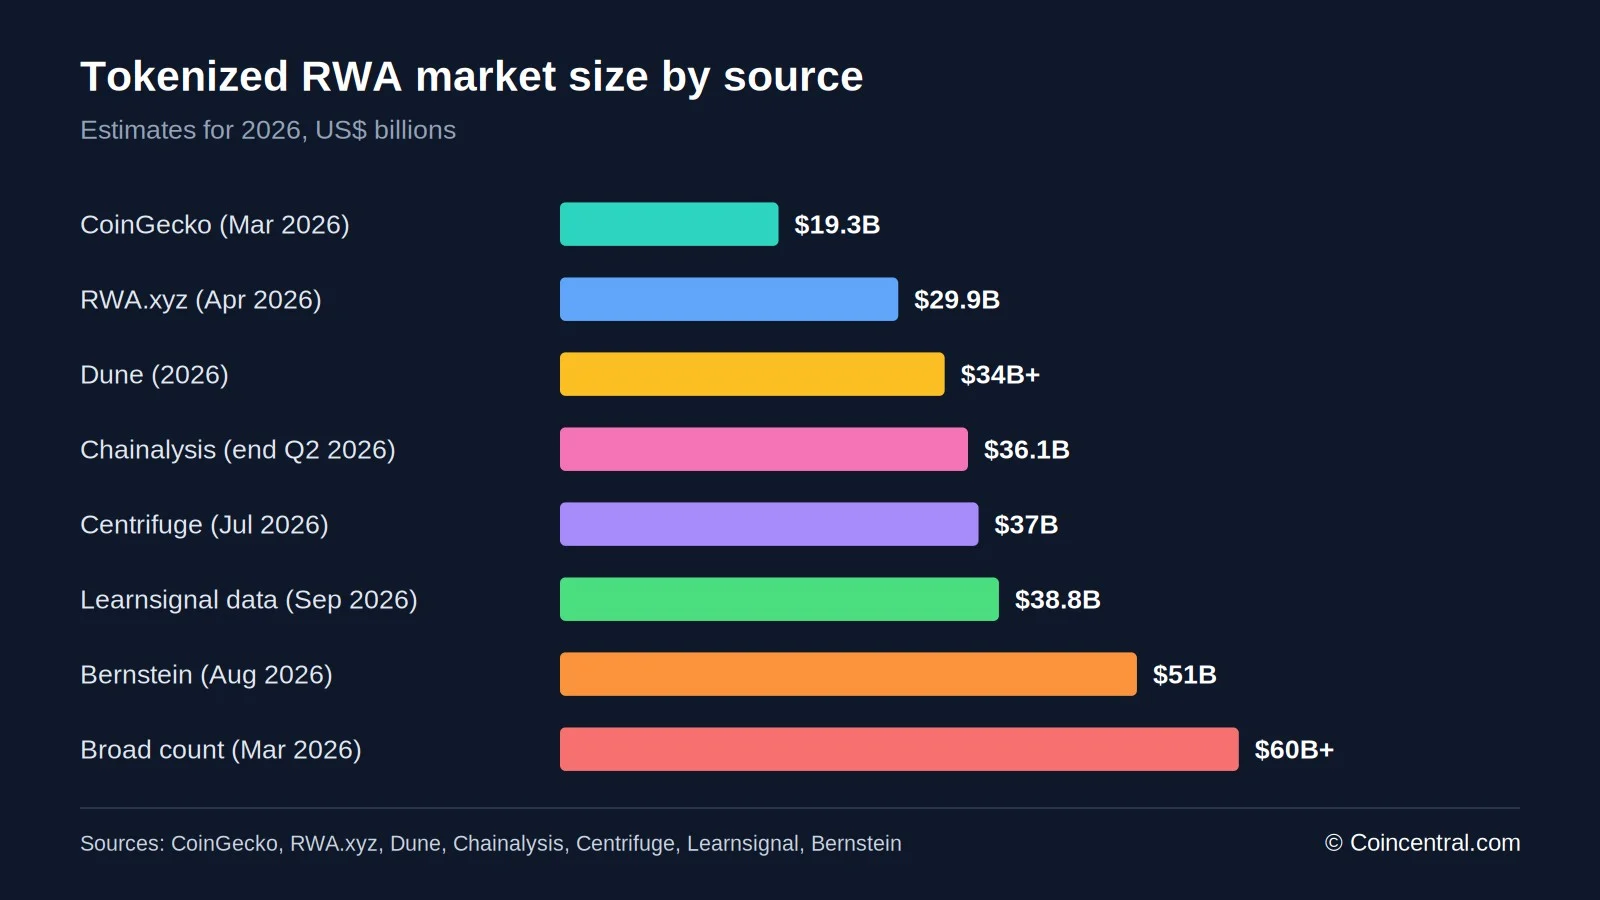
- •Die Schätzungen für den tokenisierten RWA-Markt 2026 reichen von etwa 19 Milliarden bis zu mehr als 60 Milliarden US-Dollar, vor allem weil Tracker unterschiedlich entscheiden, ob Stablecoins, Permissioned Chains und in Smart Contracts gebundene Assets einbezogen werden.
- •Tokenisierte US-Treasuries bilden mit rund 15,4 Milliarden US-Dollar die größte Kategorie – etwa 40 % des Marktes – angeführt von BlackRocks BUIDL, Circles USYC und Franklin Templetons BENJI.
- •Private Credit ist die zweitgrößte Kategorie und stellt etwa 77 % des gegen tokenisierte Assets verliehenen Werts, während tokenisierte Immobilien weniger als 1 % des erfassten Marktes ausmachen.
- •Tokenisierte Aktien und ETFs sind das nutzerstärkste Wachstumssegment: Die aktiven Aktieninhaber überstiegen eine Million, und die Marktkapitalisierung tokenisierter ETFs verdreifachte sich 2026 von 219 Millionen auf 654 Millionen US-Dollar.
- •Langfristprognosen weichen stark ab – von McKinseys Basisszenario von rund 2 Billionen US-Dollar für 2030 bis zu einer Schätzung von 16,1 Billionen US-Dollar von BCG und ADDX.
Tokenisierte Real-World Assets – in der Marktsprache kurz RWAs – sind Blockchain-Token, das Eigentum an einem Off-Chain-Vermögenswert vertreten: eine Staatsanleihe, ein Kredit, ein Fondsanteil, eine Aktie oder ein Goldbarren. Befürworter verweisen auf schnellere Abwicklungen, geringere Mindestkaufgrößen und die Möglichkeit, solche Token direkt als Sicherheit zu hinterlegen.
Der Markt wuchs 2026 schnell, doch seine offiziell ausgewiesene Größe bleibt eine Definitionsfrage. Je nach consulted Tracker reichen die Schätzungen von rund 19 Milliarden bis zu mehr als 60 Milliarden US-Dollar, da die Anbieter die Grenzen unterschiedlich ziehen. Auf Grundlage mehrerer aktueller Berichte zeichnet dieser Artikel ein Bild davon, wo der Markt heute steht.
Der Wert ist stark konzentriert. Tokenisierte Treasuries dominieren, Private Credit folgt auf Platz zwei, und Immobilien bleiben marginal. Die folgenden Abschnitte behandeln Marktgröße, Wachstumsraten,flagg products, Anlageklassen, Inhaber, On-Chain-Kredite, tokenisierte Aktien und langfristige Prognosen.
Wie groß ist der tokenisierte RWA-Markt im Jahr 2026?
Eine einzige, allgemein anerkannte Zahl existiert nicht. Von Learnsignal zitierte erfasste Daten zeigen zum 16. September 2026 rund 38,8 Milliarden US-Dollar in On-Chain verteilten Token. Diese Token repräsentieren zugrunde liegende Vermögenswerte im Wert von rund 365 Milliarden US-Dollar – etwa 305 Milliarden US-Dollar, sobald Stablecoins ausgeschlossen werden.
Andere Tracker landen für verteilte Assets in einer ähnlichen Bandbreite. Chainalysis bezifferte den Markt zum Ende des zweiten Quartals 2026 auf 36,07 Milliarden US-Dollar. Dune meldete, dass die Gesamtversorgung im Jahresverlauf die Marke von 34 Milliarden US-Dollar überschritt, während Centrifuge einen Anstieg von rund 25 Milliarden auf 37 Milliarden US-Dollar in den ersten sieben Monaten verzeichnete.
Die Werte an beiden Enden weichen ab. CoinGecko maß im März 2026 eine Marktkapitalisierung von 19,32 Milliarden US-Dollar. Bernstein, zitiert von CoinDesk, bezifferte die On-Chain-tokenisierten Assets auf etwa 51 Milliarden US-Dollar, und die weitesten Definitionen ergaben Gesamtwerte von über 60 Milliarden US-Dollar.
Die Diskrepanzen beruhen auf der Methodik. Die Marktkapitalisierung erfasst den umlaufenden Wert der Token. Der Total Value Locked kann Assets einschließen, die in Smart Contracts gehalten werden, darunter Sicherheiten, die nicht frei handelbar sind. Stablecoins sind eine weitere Trennlinie: Viele Analysten behandeln diese an Währungen gekoppelten Token als eigene Kategorie, sodass manche Gesamtwerte sie einbeziehen und andere sie abziehen. Einige Tracker zählen zudem Assets auf Permissioned Chains, andere nur öffentlich verteilte Token. Chainalysis wies darauf hin, dass Aktivitäten auf privaten Netzwerken wie Canton in den On-Chain-Inhaberzahlen nie auftauchen; der gesamte Markt könnte daher größer sein als jeder einzelne Datensatz zeigt.
Zur Einordnung: CoinDesk Data meldete, dass die gesamte Stablecoin-Marktkapitalisierung im März 2026 317 Milliarden US-Dollar erreichte. Ein verteilter RWA-Markt von rund 30 bis 40 Milliarden US-Dollar ist ein kleiner Bruchteil dieser Zahl.
Auch Daten spielen eine Rolle. Die obigen Zahlen wurden in unterschiedlichen Monaten erhoben, und der Markt hat sich dazwischen bewegt. Ein Bericht vom März 2026 wirkt neben einem vom September 2026 klein – selbst wenn beide dieselbe Methode verwenden.
Wie schnell wachsen tokenisierte Assets?
Das Wachstum im vergangenen Jahr ist an jedem Maßstab beträchtlich. RWA.xyz-Daten zeigen einen Anstieg des Marktes von 8,8 Milliarden US-Dollar am 16. April 2025 auf rund 29,9 Milliarden US-Dollar am 16. April 2026 – eine Steigerung von rund 240 %. CoinGecko meldete ein Wachstum von 256,7 %, von 5,42 Milliarden US-Dollar im Januar 2025 auf 19,32 Milliarden US-Dollar im März 2026. Yellow.com-Forschung nannte ein Jahr-zu-Jahr-Wachstum von 184 % in ihrer Zählung Mitte 2026, und Chainalysis meldete ein Wachstum von 135 % gegenüber der Vorperiode für einen Markt, der das zweite Quartal mit 36,07 Milliarden US-Dollar abschloss.
Die steilsten prozentualen Zuwächse gingen von kleinen Ausgangspunkten aus. Chainalysis fand ein Wachstum von Unternehmenskrediten um 3.156 % und von Private Equity um 1.340 %, doch diese Bewegungen führten jede Kategorie nur von zig Millionen auf etwa ein paar Milliarden US-Dollar. Dune meldete einen Anstieg tokenisierter Aktien um mehr als 2.000 %.
Treasuries wuchsen prozentual langsamer, legten aber in absoluten Zahlen mehr zu. Chainalysis verzeichnete einen Anstieg um 125 %, von 6,86 Milliarden auf 15,42 Milliarden US-Dollar – mehr als die nächsten drei Kategorien zusammen.
Basiseffekte prägen die Lesart dieser Zahlen. Eine Kategorie, die von 50 Millionen auf 1,5 Milliarden US-Dollar klettert, weist einen enormen prozentualen Zuwachs auf, trägt aber wenig zum Gesamtwert bei. Leser sollten die Dollar-Veränderung ebenso wie den Prozentsatz betrachten.
Kurzfristige Daten zeigen, dass sich der Mix weiter verschiebt. Learnsignals 30-Tage-Zahlen für September 2026 wiesen tokenisierte Aktien als schnellste Kategorie mit mehr als 17 % Wachstum aus, während tokenisierte Treasuries im selben Zeitraum leicht nachgaben.
Tokenisierte US-Treasuries: Die größte Kategorie
US-Staatsanleihen sind die größte tokenisierte Anlageklasse. Chainalysis zählte zum Ende des Halbjahres 2026 15,42 Milliarden US-Dollar On-Chain, oder 42,8 % des gesamten tokenisierten RWA-Werts. Learnsignals September-Daten beziffern den Wert auf rund 15,7 Milliarden US-Dollar, etwa 40 % des Marktes.
Niedrigere Werte existieren ebenfalls. MetaMask, unter Verweis auf RWA.xyz, listete Anfang April 2026 etwa 12,88 Milliarden US-Dollar auf, gegenüber rund 5 Milliarden US-Dollar Ende 2024. Astraea Law fand, dass tokenisierte Treasury-Fonds bis Mitte Mai 2026 die Marke von etwa 15 Milliarden US-Dollar überschritten hatten.
Drei Produkte stechen hervor. BlackRocks BUIDL-Fonds hält rund 2,7 Milliarden US-Dollar, und BeInCrypto setzte seine Marktkapitalisierung am 31. August 2026 auf 2,8 Milliarden US-Dollar an. Circles USYC hält rund 2,6 Milliarden US-Dollar, und Franklin Templetons BENJI-Fonds wird ebenfalls mit 2,6 Milliarden US-Dollar angegeben.
Diese Produkte halten kurzlaufende Staatspapiere und emittieren Token, die einen auf den Pool vertreten. MetaMask nennt typische Renditen von etwa 3 % bis 5 %, wobei tägliche Rücknahmen üblich sind. Manche Token steigen im Preis, während andere nahe 1 US-Dollar bleiben und stattdessen zusätzliche Token in die Wallet buchen.
Learnsignal bietet eine nützliche Klärung, was sich tatsächlich ändert. Die rechtliche Exposition ist vertraut, da ein tokenisierter Treasury-Fonds weiterhin Schatzanweisungen hält. Was sich ändert, ist die Dokumentationsschicht: Übertragungen können in Minuten statt Tagen abgewickelt werden, und der Token kann als Sicherheit dienen, ohne eine separate Verwahrungsübergabe.
Die Risiken liegen überwiegend in der Token-Schicht. Die zugrunde liegenden Schulden tragen wenig Kreditrisiko, doch Inhaber sehen sich mit Gegenparteirisiken, Smart-Contract-Risiken und Rückgabeverzögerungen konfrontiert. Unabhängig davon hat Franklin Templeton von der SEC eine No-Action-Entlastung erhalten, die es seinen Mutual Funds und ETFs erlaubt, in BENJI zu investieren, mit einer Umsetzung möglicherweise bereits im vierten Quartal 2026.
Tokenisierte Assets nach Kategorie
Jede Kategorie verhält sich anders. MetaMask, auf Basis von RWA.xyz-Daten von Anfang April 2026, listet Treasuries mit etwa 12,88 Milliarden US-Dollar und Rohstoffe mit etwa 7,37 Milliarden US-Dollar. Private Credit stand bei rund 5 Milliarden US-Dollar im verteilten Wert, wobei breitere Zählungen 18 bis 19 Milliarden US-Dollar erreichen.
Rohstoffe sind fast vollständig Gold. Tether Gold hält etwa 2,7 Milliarden US-Dollar und Paxos Gold rund 2,4 Milliarden US-Dollar, zusammen rund 74 % der Kategorie. Diese Token zahlen keine Rendite, sodass die Erträge vom Goldpreis abhängen.
Immobilien sind die kleinste der großen Kategorien. Learnsignal beziffert sie auf etwa 226 Millionen US-Dollar, weniger als 1 % des erfassten Marktes – auffällig, da Immobilien zu den am häufigsten genannten Anwendungsfällen in Branchenkommentaren gehören. Die Prognosen für den Sektor sind weit größer: Deloitte projiziert 4 Billionen US-Dollar in tokenisierten Immobilien bis 2035, eine Zahl, die zeigt, wie früh die Kategorie noch ist.
Höhere Renditen kommen mit höheren Risiken. MetaMask wies darauf hin, dass Stress am breiteren Private-Credit-Markt im März 2026 zeigte, wie schwache Kredite tokenisierte Produkte beeinträchtigen können. Lock-up-Fristen sind üblich, und der Sekundärmarkthandel ist dünn – zusammen können sie einen Inhaber daran hindern, eine Position schnell zu verlassen.
Wer hält tokenisierte Assets
Die Inhaberbasis ist global. Chainalysis fand, dass US-Inhaber 11,7 % der globalen tokenisierten RWA-Inhaberbasis und 11,4 % ihres Werts ausmachen. Tokenisierte Treasuries durchbrechen dieses Muster. Nach Wert entfällt auf Italien 29,9 % der geolokalisierten tokenisierten Treasury-Bestände, Portugal hält 18,8 % und Singapur 18,2 %, während die Vereinigten Staaten mit 10,5 % auf Rang vier liegen.
Die Inhaberzahlen erzählen eine andere Geschichte. Japan führt mit 16,4 % der Inhaber, aber nur 0,4 % des Werts. Chainalysis liest dies als eine kleine Gruppe großer ausländischer Inhaber, die den Wert treibt, während eine breitere Privat(anleger)basis kleine Positionen aufbaut.
Die Emittenten sind überwiegend große traditionelle Unternehmen. Learnsignal listet BlackRock, Franklin Templeton, Apollo, Hamilton Lane und WisdomTree unter den wichtigsten Anbietern – Asset Manager statt Krypto-Startups.
Ethereum bleibt das dominante Netzwerk. MetaMask berichtet, dass es zum April 2026 über 56 % des gesamten tokenisierten Assetwerts beherbergt. Auch Stellar, Solana, Polygon, Avalanche, Arbitrum, Base und B Chain hosten Produkte.
Chainalysis ergänzt einen ordnungspolitischen Punkt. Ein Inhaber außerhalb der Vereinigten Staaten, der ein tokenisiertes Treasury-Produkt kauft, schafft Nachfrage nach US-Staatsanleihen statt nach den Anleihen seiner eigenen Regierung. Tokenisierung verändert auch, wer kaufen kann: Durch niedrigere Mindestpositionen und den Wegfall der Notwendigkeit einer US-Broker-Beziehung wird ein Wholesale-Instrument zu einem, das ein Privatanleger in Lissabon oder Singapur direkt erwerben kann.
Private Credit und On-Chain-Kredite
Kreditdaten zeigen, wie tokenisierte Assets tatsächlich genutzt werden. Dune fand, dass Kredit-Assets rund drei Viertel aller in dezentralen Kreditplattformen hinterlegten Real-World-Assets ausmachen, während nur ein winziger Bruchteil der tokenisierten Treasuries ebenso genutzt wird.
Chainalysis kam zu einem ähnlichen Ergebnis. Private Credit macht 77 % des gesamten gegen tokenisierte RWAs verliehenen Werts aus, und die Zahl der Wallets, die Private Credit verleihen, wuchs im Zeitraum um 1.618 %. Rohstoffkredite stiegen um 875 %. Treasuries bewegten sich in die Gegenrichtung und fielen um 23 % – die einzige Kategorie mit einem Rückgang.
Chainalysis führt die Spaltung auf die Liquidität zurück. Private Credit ist in untokenisierter Form schwer zu verkaufen, sodass ein Token, der als Sicherheit hinterlegt werden kann, für seinen Inhaber wertvoller ist. Treasuries sind bereits die liquideste Sicherheit im traditionellen Finanzwesen; wer Bargeld dagegen benötigt, hat etablierte Wege dafür.
Rendite ist ein weiterer Treiber. Dune-CEO Frederik Haga sagte, tokenisierter Private Credit erlaube es Investoren, Zinsen zu verdienen, während sie dieselben Assets als Sicherheit nutzen, um zu leihen und andere Trades zu finanzieren. MetaMask nennt typische Private-Credit-Renditen von 8 % bis 15 %.
Private Credit erscheint in manchen Datensätzen auch größer. Bernstein, zitiert von CoinDesk, sagte, dass etwa 47 % der 51 Milliarden US-Dollar an tokenisierten Assets Private Credit sind – eine Kategorie, die oft unter der Oberfläche öffentlicher Dashboards liegt.
Tokenisierte Aktien und ETFs
Tokenisierte Aktien sind vom Wert her klein, wachsen bei den Nutzern aber schnell. Insights4VC verfolgte einen Anstieg verteilter tokenisierter Aktien von 951 Millionen US-Dollar im März 2026 auf 1,89 Milliarden US-Dollar im Juli. Dune meldete, dass die aktiven Inhaber die Marke von einer Million überschritten. Andere Datenpunkte liegen höher: Eine von OneBullEx zitierte Zahl zeigt einen Anstieg der Inhaber von 103.000 im Januar auf 1,9 Millionen bis September 2026. Ondo Finances Aktienplattform erreichte im Mai 2026 einen Total Value Locked von 1 Milliarde US-Dollar.
Token-Terminal-Daten zeigen, dass sich tokenisierte ETFs im Jahresverlauf verdreifachten, mit einem Anstieg der Marktkapitalisierung von 219 Millionen US-Dollar am 1. Januar auf 654 Millionen US-Dollar. Die Inhaber tokenisierter ETFs stiegen um etwa das 51-Fache, die Inhaber einzelner tokenisierter Aktien um etwa das 26-Fache.
Binance bStocks zählt 448.400 Inhaber – die Hälfte aller tokenisierten ETF-Inhaber – aber nur 23,3 % der Marktkapitalisierung, nämlich 160 Millionen US-Dollar. Robinhood hat 13,1 % der Inhaber und 5,4 % des Kapitals. Ondo Finance hält 47,4 % des Kapitals, nämlich 325,7 Millionen US-Dollar, von nur 20,3 % der Inhaber.
Nutzer bevorzugen einzelne Unternehmen gegenüber Fonds. Dune schätzt, dass Einzelaktien 81 % der in Spot-Märkten gehaltenen tokenisierten Aktien ausmachen und ihr Wert sich in einem Jahr verneunfachte – eine Umkehrung des Musters auf traditionellen Märkten, wo mehr als 6.000 in den USA gelistete ETFs nun die Einzelaktien zahlenmäßig übertreffen.
Die Token-Terminal-Daten zeigen auch Überschneidungen. Produkte, die den S&P 500 und den Nasdaq-100 abbilden, haben einen Gesamtwert von rund 330 Millionen US-Dollar, nahezu Hälfte des Sektorgesamts. Da mehrere Emittenten ähnliche Exposures auf verschiedenen Chains anbieten, verteilt sich die Nachfrage nach einem Index auf nahezu identische Token.
Liquidität bleibt eine Grenze. MetaMask weist darauf hin, dass die Orderbücher der meisten tokenisierten Aktien deutlich dünner sind als bei traditionellen Aktien. Die SEC erklärte am 28. Januar 2026, dass bestehende Wertpapiergesetze gelten, unabhängig davon, ob das Eigentum On-Chain oder Off-Chain erfasst wird.
Prognosen, Regulierung und Risiken
Langfristprognosen variieren stark. BCG und ADDX projizieren eine Chance von 16,1 Billionen US-Dollar bis 2030, während McKinseys Basisszenario etwa 2 Billionen US-Dollar an tokenisierter Marktkapitalisierung bis zu diesem Zeitpunkt vorsieht – eine Lücke von rund dem Achtfachen zwischen zwei institutionellen Prognosen. Der heutige verteilte Markt liegt bei etwa 38,8 Milliarden US-Dollar. Jede einzelne Projektion sollte als Schätzung und nicht als gesicherte Tatsache behandelt werden.
Die Regeln unterscheiden sich je nach Region. Der US-Repräsentantenhaus-Ausschuss für Finanzdienstleistungen hielt am 25. März 2026 eine Anhörung zum Modernizing Markets Through Tokenization Act of 2026 ab. Ein umfassender Bundesrahmen existiert nicht, und die SEC arbeitet Fall für Fall, einschließlich der Franklin-Templeton-Entlastung und eines anhängigen Ondo-Antrags. Die EU behandelt tokenisierte Wertpapiere nach geltendem Recht als Finanzinstrumente und lizenziert Dienstleister unter MiCA – ein Regime, das OneBullEx als klarer, aber fordernd beschreibt. Grenzüberschreitend tätige Firmen stehen vor der Frage, welche Regeln gelten.
Die Risiken sind praktischer Natur. Eine arXiv-Studie über Dezember 2025 bis Mai 2026 fand Anzeichen von Illiquidität in einigen tokenisierten Märkten. Tokenisierte Fonds sind zudem über Netzwerke verteilt, die Sicherheiten nicht ohne Bridge teilen können.
Infrastruktur könnte die nächste Phase vorantreiben. Die NYSE hat Pläne für 24/7-Handel und sofortige Abwicklung angekündigt, und Franklin Templeton arbeitet mit DigiFT und Binance an einer breiteren institutionellen Nutzung.
Was die Statistiken zeigen
Der tokenisierte RWA-Markt ist real und wächst, ist aber noch schmal. Der verteilte Wert liegt bei den meisten Trackern in einer Spanne von 30 bis 40 Milliarden US-Dollar, wovon Treasuries etwa 40 % ausmachen. Private Credit folgt, während Immobilien unter 1 % liegen.
Das Wachstum ist bei Aktien und ETFs am schnellsten, getrieben von Privatanlegern auf großen Plattformen, doch das Kapital liegt weiterhin bei einer kleineren Gruppe großer Inhaber – eine Lücke zwischen Inhaberzahlen und Dollar-Beträgen, die sich bei ETFs, Treasuries und Aktien wiederholt. Die Prognosen für 2030 reichen von 2 Billionen bis 16,1 Billionen US-Dollar, und Leser sollten die Quellen sorgfältig vergleichen, da jeder Tracker den Markt unterschiedlich definiert. Dieser Artikel dient ausschließlich Informationszwecken und ist keine Finanzberatung.
Mehrere Entwicklungen könnten das Bild in den kommenden Monaten verändern: die SEC-Antwort auf Ondos Antrag, Franklin Templetons Plan, BENJI in traditionelle Fonds zu integrieren, ob der 24/7-Handel der NYSE zu tokenisierten Listings führt, und ob der Modernizing Markets Through Tokenization Act über seine Anhörung im März 2026 hinausgelangt. Jedes davon würde verändern, wie leicht Assets zwischen alten und neuen Märkten bewegt werden können.
Quellen
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026 (Learnsignal)
- North America: Inside the Growth of Agentic Commerce (Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more (MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing (Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth (Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026 (OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026 (CoinDesk)
Dieser Artikel basiert auf einer Berichterstattung, die ursprünglich von Blockonomi veröffentlicht wurde.

