Tesla-Aktie riskiert Rückgang auf 320 Dollar angesichts steigender Ausgaben und China-Konkurrenz
Wichtige Erkenntnisse
- •Tesla schloss am 2. September bei 357,01 Dollar, nachdem es die Erholung nicht über den Bereich oberhalb von 360 Dollar ausdehnen konnte, und notiert weiterhin unter dem 200-Tage-Durchschnitt mit einem ersten technischen Ziel von 320 Dollar.
- •Teslas Kapitalausgaben stiegen im zweiten Quartal um 142 % auf 5,7 Milliarden Dollar, während der freie Cashflow mit rund minus 1 Milliarde Dollar negativ wurde und die bereinigte EBITDA-Marge um 353 Basispunkte auf 11,6 % sank.
- •BYD warnte, dass der zunehmende Wettbewerb durch Polestar, Nio, XPeng, Xiaomi und Li Auto sowie steigende Kosten für Kupfer, Gummi, Stahl und Aluminium die chinesische E-Auto-Industrie belasten.
- •Waymo betreibt mehr als 4.000 Robotaxis in den USA und expandiert mit 3 Milliarden Dollar an neuen Schulden nach Deutschland, während Tesla mehr als ein Jahr nach dem Start lediglich 209 Robotaxis im Einsatz hat.
- •Tesla erwägt Berichten zufolge eine Abspaltung in ein eigenständiges Unternehmen, unter anderem, um regulatorische Prüfungen im Falle einer möglichen Fusion mit SpaceX zu verringern.
Wichtigste Erkenntnisse
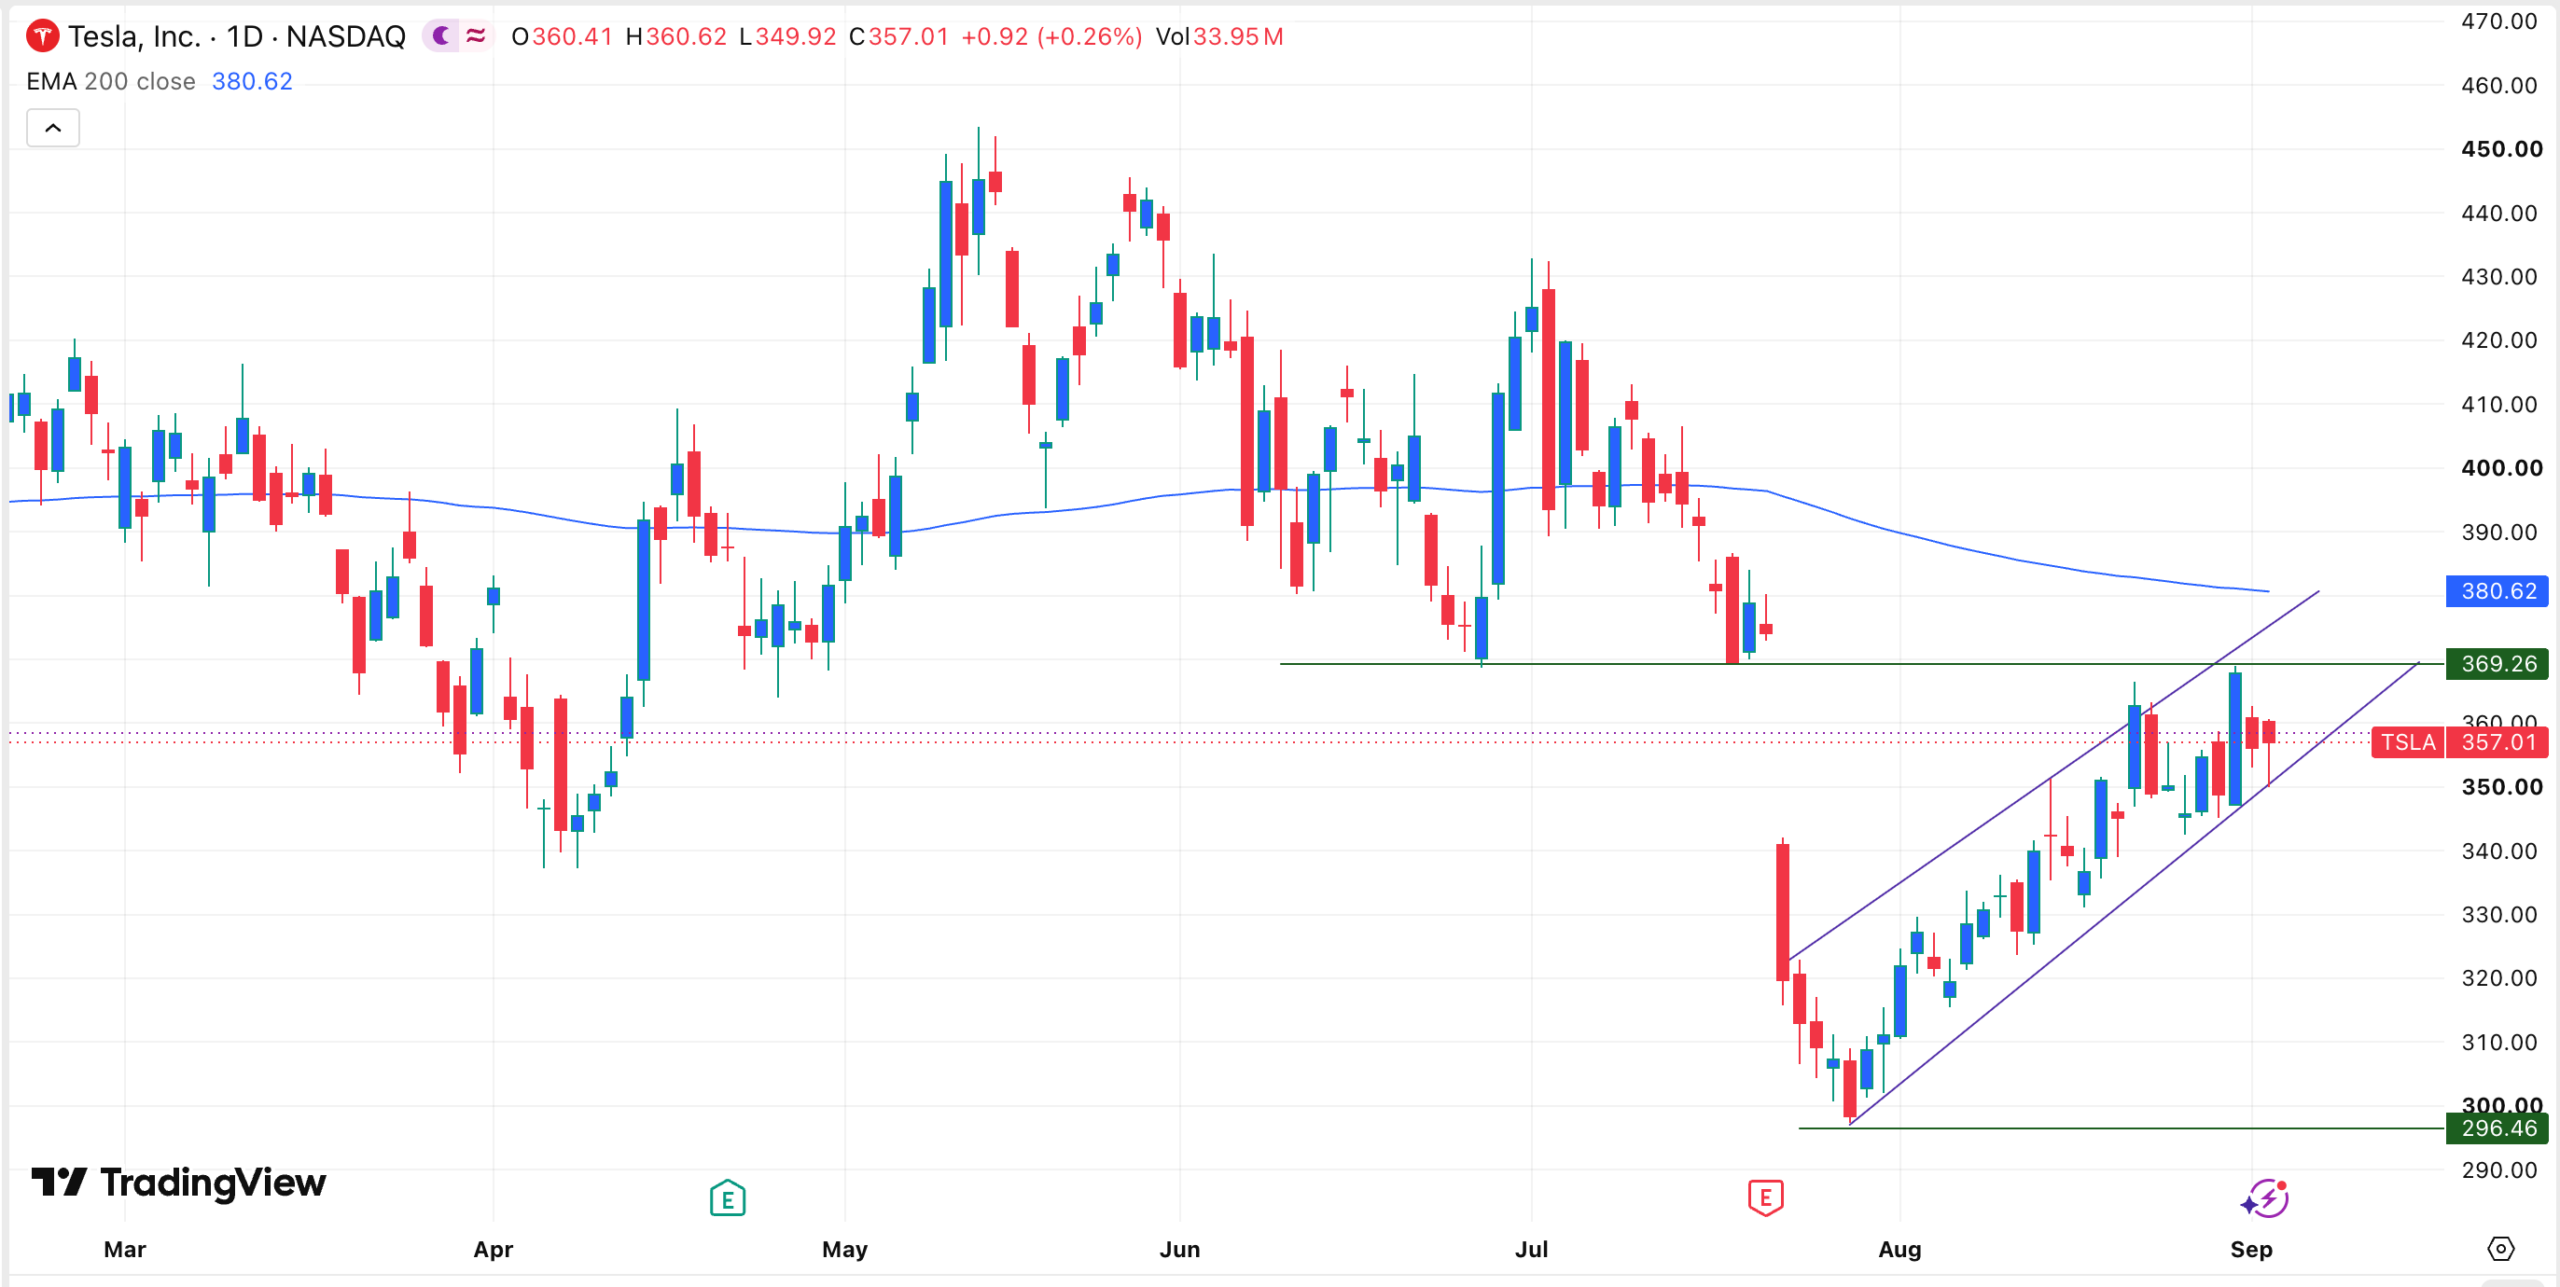
Die Tesla-Aktie hat nach ihrer Erholung Ende August an Dynamik verloren, wobei das bereitgestellte Chart eine sich entwickelnde bärische technische Struktur zeigt.
BYD warnte, dass intensiver Wettbewerb und höhere Inputkosten die chinesische Automobilindustrie weiterhin belasten.
Tesla meldete für das zweite Quartal Kapitalausgaben von 5,8 Milliarden Dollar und einen negativen freien Cashflow von 1,1 Milliarden Dollar, da die Ausgaben für KI, Robotik und Fertigung zunahmen.
TSLA notierte bei rund 357 Dollar, nachdem die jüngste Erholung ins Stocken geriet, während der Wettbewerb in China und hohe Investitionsausgaben wesentliche Risiken für Anleger bleiben. TSLA schloss am 2. September bei 357,01 Dollar, nachdem die Aktie am 31. August 367,95 Dollar erreicht hatte; sie liegt damit rund 20 % über ihrem 52-Wochentief von nahe 297 Dollar, konnte ihre Erholung aber nicht über den Bereich oberhalb von 360 Dollar ausdehnen.
Die technische Verlangsamung fällt mit Teslas steigenden Ausgaben für künstliche Intelligenz, Robotik und autonome Fahrzeuge zusammen. Der Wettbewerb in China und Waymos deutlich größere Robotaxi-Flotte stellen separate Risiken für die langfristigen Wachstumsannahmen des Unternehmens dar. Für Anleger ist die Kombination relevant, weil Teslas Bewertung seit Langem auf Wachstum über das Kern-Autogeschäft hinaus beruht, sodass der Erfolg in China und bei Robotaxis ein überproportionales Gewicht hat.
Tesla-Aktie verliert nach jüngster Erholung an Dynamik
Die Tesla-Aktie erholte sich im August deutlich, nachdem sie zuvor im Sommer unter 300 Dollar gefallen war. Die Aktie stieg am 31. August in Richtung 368 Dollar, gab dann aber nach und schloss am 2. September bei 357,01 Dollar, nachdem sie am 1. September bei 356,09 Dollar gelegen hatte. Damit liegt TSLA unter ihrem jüngsten Hoch, hat jedoch den Großteil der breiteren Sommererholung gehalten.
Das bereitgestellte Tageschart zeigt, dass sich der Preis innerhalb einer aufsteigenden keilartigen Struktur bewegt, und TSLA hatte Schwierigkeiten, nachhaltige Dynamik oberhalb des oberen Bereichs der jüngsten Handelsspanne aufzubauen. Das ergibt ein vorsichtigeres kurzfristiges Bild. Ein deutlicher Bruch der unteren Trendunterstützung wäre ein stärkerer Beleg dafür, dass die August-Erholung an Dynamik verliert.
BYD warnte vor großen Herausforderungen in Chinas E-Auto-Industrie
BYD, ein führendes Unternehmen der Elektrofahrzeugbranche, warnte, dass der chinesische Markt in diesem Jahr vor großen Herausforderungen steht. Konkret verwies das Unternehmen auf den zunehmenden Wettbewerb, da Firmen wie Polestar, Nio, XPeng, Xiaomi und Li Auto im Land um Wachstum konkurrieren (CNBC).
Gleichzeitig wies BYD darauf hin, dass die Geschäftskosten steigen, da wichtige Rohstoffe angesichts der anhaltenden Spannungen zwischen den USA und dem Iran stark anziehen. Kupfer, Gummi, Stahl und Aluminium sind im Zuge des Konflikts deutlich gestiegen. Diese Entwicklungen erklären, warum viele chinesische E-Auto-Aktien in den vergangenen Monaten stark gefallen sind.
Tesla ist ein wichtiger Akteur auf dem chinesischen Markt, der Schätzungen zufolge sein zweitgrößter Absatzmarkt ist. Während sich die chinesischen Verkäufe in den letzten Monaten stabilisiert haben, besteht das Risiko, dass sich dies ändert, wenn sich BYDs Risiken verschärfen. Der breitere Kontext ist ein seit Jahren andauernder Preiskrieg im chinesischen E-Auto-Sektor, der die Margen der Branche immer wieder gedrückt und schwächere heimische Anbieter zu Preissenkungen oder zum Rückzug aus Segmenten gezwungen hat.
Dies wird als einer der Gründe angesehen, warum Tesla eine Abspaltung des Unternehmens in ein eigenständiges Geschäft erwägt. Ein weiterer Grund ist die Hoffnung, regulatorische Prüfungen zu verringern, falls Elon Musk beschließt, es mit SpaceX zu verschmelzen (The Market Periodical).
Waymo schlägt Tesla bei wichtigen Kennzahlen
Ein weiteres wesentliches Risiko für den TSLA-Kurs ist das Robotaxi-Geschäft, das vor erheblichen Herausforderungen steht. Das ist relevant, weil Elon Musk stark in die Branche investiert hat und das Geschäft einer der Hauptfaktoren ist, die Tesla von anderen Automobilherstellern unterscheiden.
Daten von RobotaxiTracker zeigen, dass Tesla mehr als ein Jahr nach dem Start lediglich 209 Robotaxis hat. Demgegenüber verfügt Waymo über mehr als 4.000 Fahrzeuge in den USA und plant nun die Expansion nach Deutschland. Im Rahmen dieser Expansion nimmt das Unternehmen 3 Milliarden Dollar an Schulden auf, wenige Monate nachdem es 16 Milliarden Dollar eingesammelt hatte (Waymo-Blog). Auch Amazons Zoox verzeichnet starkes Wachstum. Waymos Fähigkeit, in diesem Umfang weiter Kapital aufzunehmen, unterstreicht die tiefe Unterstützung durch die Muttergesellschaft Alphabet und verdeutlicht die Finanzierungslücke, vor der Teslas Robotaxi-Sparte stünde, wenn sie untermaßstäblich bliebe.
Diese Entwicklungen bedeuten, dass Tesla seine Investitionen in die Sparte in den kommenden Monaten intensivieren muss.
Teslas Ausgaben sind ein großes Problem
Die andere große Sorge, die auf den TSLA-Kurs drücken könnte, sind die Ausgabenpläne des Unternehmens. In den jüngsten Ergebnissen teilte Tesla mit, dass die Umsätze im zweiten Quartal dank gestiegener Lieferungen um 26 % zunahmen und im Quartal mehr als 28 Milliarden Dollar erwirtschaftet wurden.
Die hohen Ausgaben bedeuteten jedoch, dass die bereinigte EBITDA-Marge um 353 Basispunkte auf 11,6 % sank, während der freie Cashflow um 848 % auf minus 1 Milliarde Dollar fiel. Die Kapitalausgaben stiegen im Quartal um 142 % auf 5,7 Milliarden Dollar. Für ein Unternehmen, das historisch selbst in Phasen starker Expansion einen positiven freien Cashflow erwirtschaftete, würde ein anhaltend negativer freier Cashflow eine bemerkenswerte Verschiebung seines Finanzprofils darstellen; die Anleger beobachten, ob sich die Ausgaben in umsatzgenerierende Dienste umwandeln.
Technische Analyse des Tesla-Aktienkurses
Das Tageschart zeigt, dass sich der TSLA-Kurs in den letzten Wochen erholt hat und von 296 Dollar Ende Juli auf aktuell 357 Dollar gestiegen ist. Die Aktie konnte die Fair-Value-Lücke schließen, die sich am 23. Juli bei der Veröffentlichung der Quartalszahlen gebildet hatte. Eine genauere Betrachtung zeigt, dass sie den Tiefststand vor diesem Bericht erneut testete, was ein Break-and-Retest-Muster bestätigt. Zudem bildet sich langsam ein aufsteigendes keilartiges Muster.
TSLA notiert weiterhin unter dem 200-Tage-Durchschnitt, ein Zeichen dafür, dass die Bären vorerst die Kontrolle haben. Daher ist der Weg des geringsten Widerstands nach unten gerichtet, mit einem ersten Ziel bei 320 Dollar, rund 10 % unter dem aktuellen Niveau.
Der Beitrag Tesla Stock Risks $320 Drop as Spending and China Pressure Rise erschien zuerst auf The Market Periodical.

