Goldman Sachs erhöht Tesla-Kursziel auf 378 $, während sich TSLA von den Sommertiefs erholt
Wichtige Erkenntnisse
- •Goldman Sachs erhöhte sein Tesla-Kursziel von 360 $ auf 378 $ und beließ das Rating auf Neutral, mit Verweis auf erwartetes weiteres Verkäufswachstum und langfristiges Potenzial aus Robotaxi, vollautonomem Fahren und humanoiden Programmen.
- •Tesla lieferte im dritten Quartal 486.000 Fahrzeuge aus und übertraf die Produktion um 22.000 Einheiten, wobei die Gesamtzahl unter dem Vorjahresquartal lag, das durch Käufe vor dem Auslaufen des bundesstaatlichen Steuerkredits angehoben worden war.
- •Analysten erwarten, dass der anstehende Quartalsbericht einen weitgehend unveränderten Umsatz von 27,9 Milliarden $ zeigt, mit einem prognostizierten Jahresumsatzwachstum von 12,60 % auf 106,7 Milliarden $ und anschließend einem Anstieg um 13,54 % auf mehr als 121 Milliarden $.
- •Tesla steht unter anderem wegen verschärftem Wettbewerb in China unter Druck, und der freie Cashflow dürfte negativ bleiben, solange das Unternehmen sein großes Halbleiterwerk in Texas finanziert.
- •Die TSLA-Aktie hat sich von ihrem July-Tief von 297 $ um rund 28 % auf etwa 381 $ erholt und notiert über ihrem 100-Tage-Durchschnitt und dem $364-Point-of-Control-Niveau, während Bullen die 400-$-Marke anvisieren — über dem revidierten Goldman-Ziel.
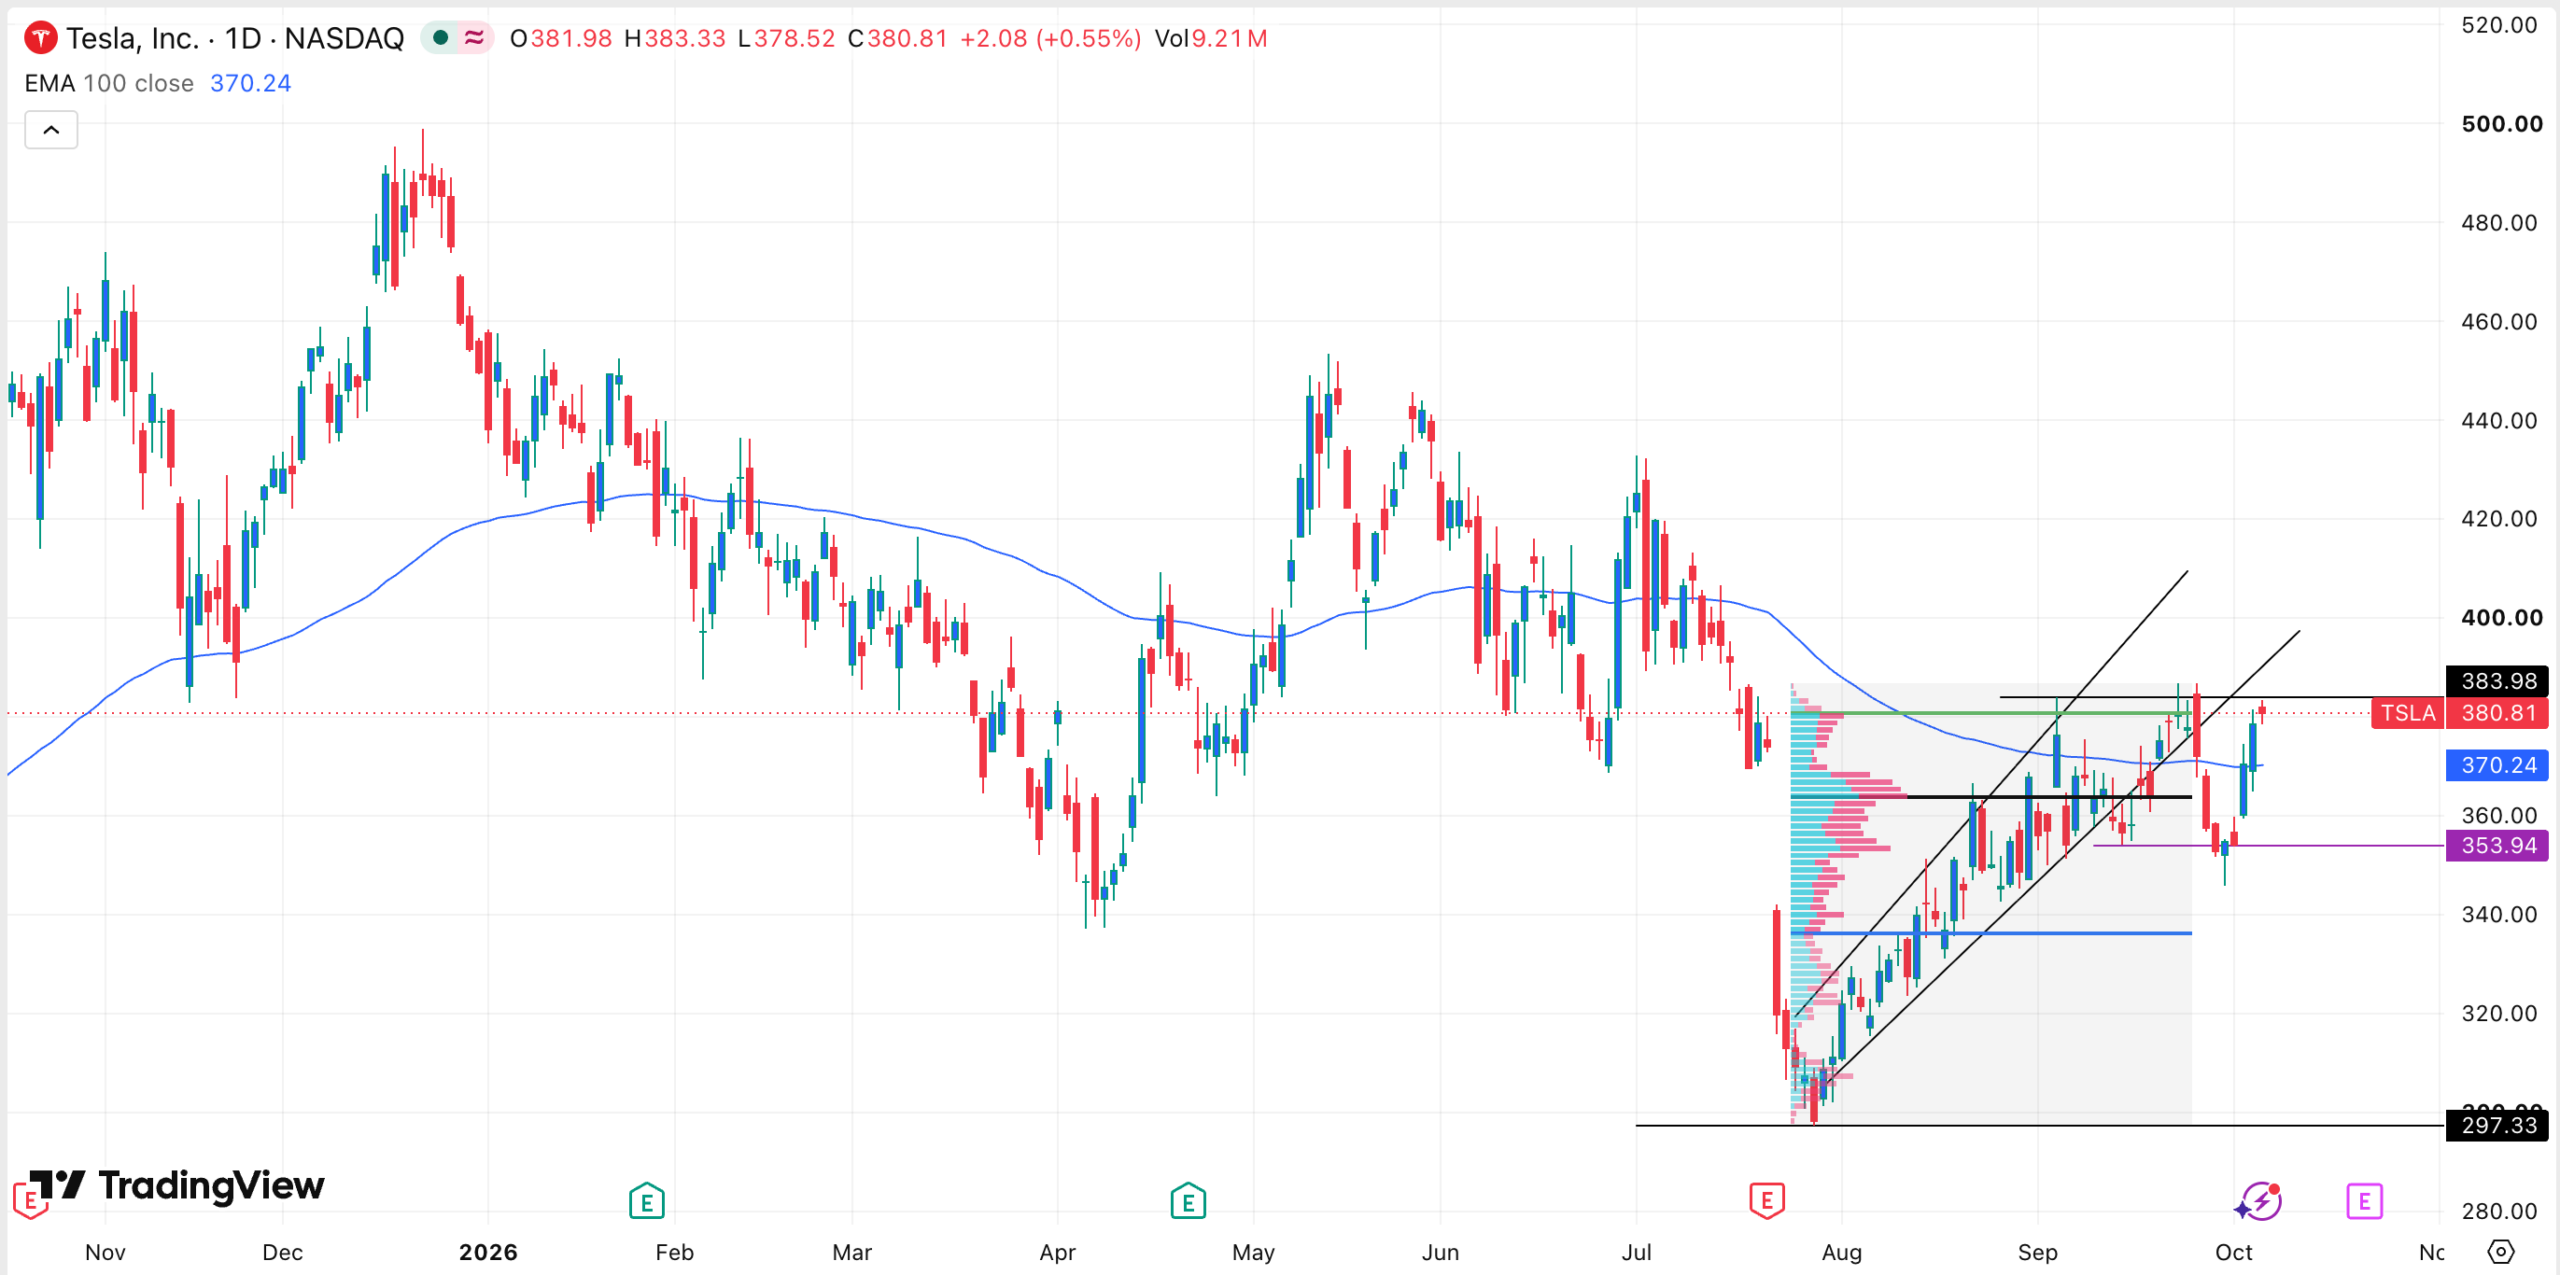
Die Tesla-Aktie (NASDAQ: TSLA) hielt sich am 6. Oktober nahe 379 $, nachdem sie sich von den zu Beginn des Jahres erreichten Sommertiefs weiter erholt hatte. Die Erholung wurde durch besser als erwartete Fahrzeugauslieferungen im dritten Quartal sowie erneutes Anlegerinteresse an den Geschäften des Unternehmens mit autonomem Fahren und Robotik gestützt.
Die TSLA-Aktie hat sich seit August erholt, und Goldman Sachs, ohne auf Bullisch zu wechseln, erhöhte seine Einschätzung für das Unternehmen. In einer Erklärung in dieser Woche hob die Bank ihr Kursziel auf 378 $ an, leicht über dem bisherigen Ziel von 360 $ — eine Erhöhung um 5 %, die das neue Ziel dennoch knapp unter dem Kursniveau vom 6. Oktober belässt. Analyst Mark Delaney beliess sein Neutral-Rating für die Aktie und sagte, dass die Verkäufe des Unternehmens weiter steigen werden. Er argumentierte zudem, dass Teslas weitere Initiativen, darunter Robotaxis, vollautonomes Fahren und humanoide Roboter, das Geschäft langfristig ankurbeln könnten.
Breitere Analystenunterstützung
Neben Goldman Sachs teilen mehrere weitere Häuser eine positive Einschätzung des Unternehmens. Wells-Fargo-Analyst Colin Langan bestätigte sein Buy-Rating, während Cantor Fitzgerald sein Übergewicht-Rating beibehielt. Goldmans neutrale Haltung ist im Vergleich dazu am vorsichtigeren Ende dieses Spektrums angesiedelt. Zu den weiteren Top-Analysten mit positiven Aussichten für Tesla gehören jene von JPMorgan, der Royal Bank of Canada (RBC) und BMO.
Auslieferungen und Kraftstoffpreise
Der aktuelle Auslieferungsbericht von Tesla zeigte, dass das Unternehmen im letzten Quartal 486.000 Fahrzeuge auslieferte, nachdem 464.000 produziert worden waren — die Auslieferungen überstiegen die Produktion also um 22.000 Einheiten. Die Zahl lag unter der der Fahrzeuge, die im gleichen Quartal des Vorjahres verkauft wurden, als die Ergebnisse durch einen Kaufansturm vor dem Auslaufen der bundesstaatlichen Steuerkredite angehoben wurden.
Das Unternehmen könnte auch vom laufenden USA-Iran-Krieg profitieren, der die Benzin- und Dieselpreise in die Höhe getrieben hat. Der durchschnittliche Benzinpreis in den USA ist auf 4,36 $ gestiegen, während Diesel auf 6,32 $ pro Gallone gesprungen ist. Bei hohen Kraftstoffkosten könnten viele Amerikaner beginnen, sich für Elektroautos zu entscheiden, die günstiger im Unterhalt sind.
Wachstumsaussichten
Top-Analysten glauben, dass Teslas Geschäft in den kommenden Jahren weiter wachsen wird. Der anstehende Quartalsbericht, der später in diesem Monat veröffentlicht wird, wird voraussichtlich zeigen, dass der Umsatz mit 27,9 Milliarden $ weitgehend unverändert blieb — damit ist diese Veröffentlichung die erste detaillierte Überprüfung dieser Erwartungen seit dem Auslieferungsbericht. Das langsame Jahreswachstum spiegelt hauptsächlich die starke Leistung wider, die Tesla im dritten Quartal 2025 vor dem Auslaufen des Steuerkredits erzielte.
Trotz des flachen Quartals erwarten die Analysten, dass der Jahresumsatz 106,7 Milliarden $ erreicht, ein Plus von 12,60 % gegenüber dem Vorjahr. Anschließend wird ein Anstieg des Umsatzes um 13,54 % auf mehr als 121 Milliarden $ erwartet. Der Gewinn je Aktie dürfte sich in diesem Zeitraum ebenfalls weiter erhöhen, getrieben von den E-Auto- und Energiesparten.
Gegenwind aus China und Cashflow
Die zentrale Herausforderung besteht jedoch darin, dass Teslas Geschäft in China weiterhin einem sich verschärfenden Wettbewerb ausgesetzt ist. Tatsächlich sind die meisten chinesischen E-Auto-Aktien, darunter bekannte Namen wie Nio, BYD, Li Auto und XPeng, in den vergangenen Monaten allesamt zweistellig gefallen.
Eine weitere Herausforderung ist, dass der freie Cashflow des Unternehmens — der nach Betriebskosten und Investitionen verbleibende Cash — voraussichtlich negativ bleiben wird, solange das Unternehmen weiter in sein riesiges Halbleiterwerk in Texas investiert.
Technisches Bild
Der Tageschart zeigt, dass sich der TSLA-Kurs von einem July-Tief von 297 $ um rund 28 % auf das aktuelle Niveau von 381 $ erholt hat. Zuletzt bildete die Aktie am 30. September einen kleinen Hammer aus — ein Muster, das erklärt, warum die Aktie in den vergangenen Tagen gestiegen ist.
TSLA hat auch ihren 100-Tage-Durchschnitt übersprungen und sich über 364 $ bewegt — die Point-of-Control-Ebene (POC) des Fixed Range Volume Profiles, also jenes Kursniveau, an dem im gemessenen Bereich das höchste Handelsvolumen stattfand. In den meisten Fällen deutet ein Anstieg über dieses Niveau darauf hin, dass die Bullen an Schwung gewinnen. Der Relative Strength Index (RSI) und der MACD-Indikator sind ebenfalls weiter gestiegen, was darauf hindeutet, dass sich die Aktie weiter ausbauen könnte, während die Bullen die psychologische Marke von 400 $ anvisieren — ein Niveau, das über dem reierten Kursziel von Goldman Sachs von 378 $ liegt.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Analysten-Kursziele, technische Niveaus und Gewinnschätzungen können sich im Zuge sich verändernder Marktbedingungen ändern.
Dieser Artikel erschien ursprünglich auf The Market Periodical.

