Aktienbesitz 2026: Babyboomer halten den Großteil des Vermögens, jüngere Generationen handeln häufiger
Wichtige Erkenntnisse
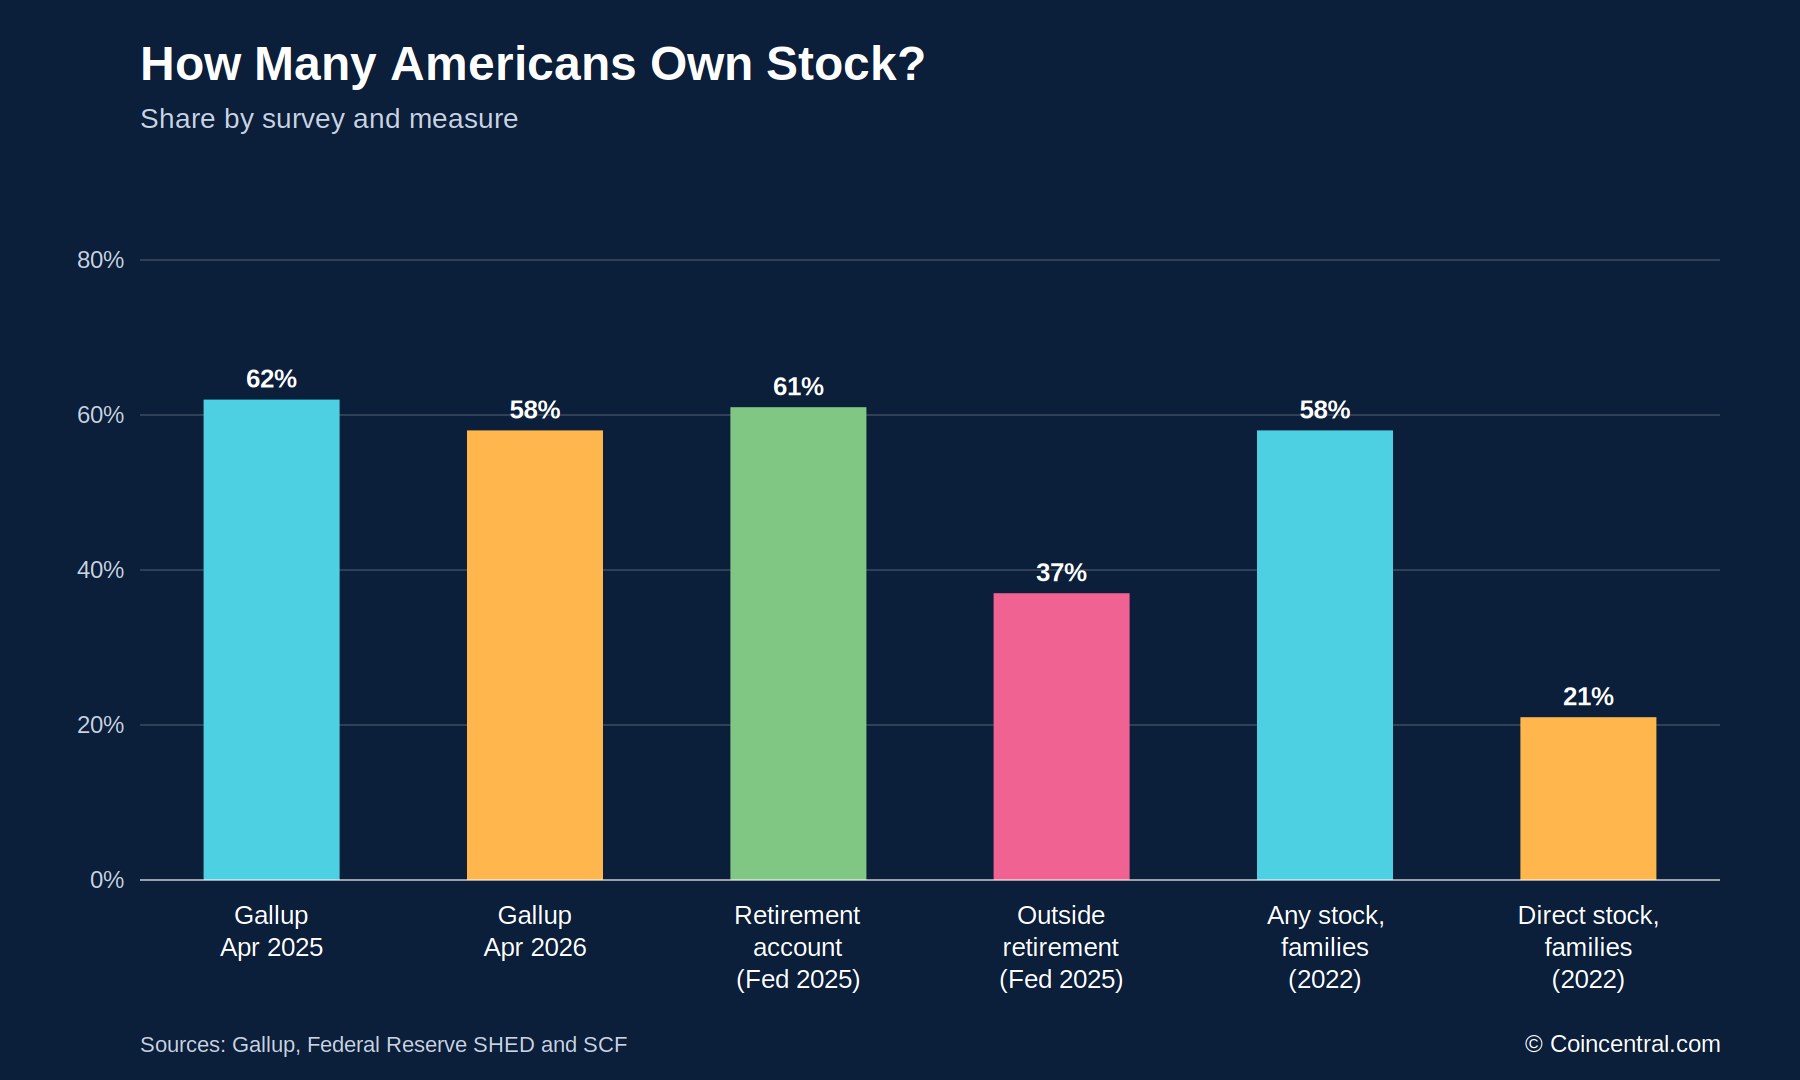
- •Gallups Umfrage vom April 2026 ergab, dass 58 % der US-Erwachsenen Aktien besaßen, gegenüber 62 % im Vorjahr – der erste Rückgang seit 2016.
- •Die reichsten 1 % der Amerikaner halten rund 50 % aller Aktien im Wert von etwa 27,6 Billionen US-Dollar, während die unteren 50 % nach Nettovermögen etwa 1 % besitzen.
- •Babyboomer hielten im ersten Quartal 2026 54 % der US-Aktien, gegenüber 22 % für Gen X und 9 % für Millennials.
- •Jüngere Anleger bauen ihre Altersvorsorge aus: Laut Fidelity stiegen die IRA-Einzahlungen von Gen Z im ersten Quartal 2026 um 65 % im Jahresvergleich, die der Millennials um 31 %.
- •Die Motley-Fool-Umfrage unter 2.000 Anlegern zeigte KI-Aktienbesitz von 68 % bei Gen Z und 65 % bei Millennials, gegenüber 38 % bei Babyboomern.
Der Aktienbesitz in den USA ist über Alters- und Vermögensgruppen hinweg weiterhin ungleich verteilt. Ältere Amerikaner halten den Großteil des Marktwerts, während jüngere Anleger häufiger handeln, andere Instrumente nutzen und ein stärkeres Interesse an Bereichen wie künstlicher Intelligenz zeigen.
Diese Übersicht stützt sich auf Daten von Gallup, der Federal Reserve, der Umfrage von The Motley Fool unter 2.000 Anlegern sowie several weitere Berichte. Sie untersucht, wie viele Amerikaner Aktien besitzen, wo sich der Wert konzentriert und wie sich das Anlageverhalten zwischen Babyboomern, Gen X, Millennials und Gen Z unterscheidet.
Die Umfragen verwenden unterschiedliche Definitionen und Methoden. Einige berücksichtigen Aktien, die über Altersvorsorgekonten oder Investmentfonds gehalten werden, andere konzentrieren sich auf den direkten Besitz. Die folgenden Zahlen nennen ihre Quellen, wo relevant, damit die Unterschiede vergleichbar sind. Diese Unterscheidung ist wichtig, denn eine breite Marktteilnahme bedeutet nicht, dass Haushalte gleichermaßen am Marktwert oder an den Entscheidungen der Vermögensverwaltung beteiligt sind.
58 % der US-Erwachsenen besaßen 2026 Aktien
Gallups Umfrage vom April 2026 ergab, dass 58 % der US-Erwachsenen Aktien besaßen, was etwa 156 Millionen Menschen entspricht. Die Zahl sank von 62 % ein Jahr zuvor und markierte den ersten Rückgang seit 2016.
Gallup zählt direkt gehaltene Aktien sowie solche über Investmentfonds, Indexfonds oder selbstverwaltete Vorsorgekonten. Die meisten Amerikaner, die als Aktienbesitzer gelten, halten ihre Positionen innerhalb von Vorsorgeplänen und nicht über ein Standard-Brokerage-Konto.
Die Umfrage der Federal Reserve zu Haushaltsökonomie und Entscheidungsfindung 2025 veranschaulicht diesen Unterschied. Demnach hatten 61 % der Erwachsenen ein Vorsorgekonto, darunter 401(k), IRA oder Roth IRA. Demgegenüber hielten 37 % Aktien, Anleihen, ETFs oder Investmentfonds außerhalb eines Vorsorgekontos.
Die Survey of Consumer Finances der Federal Reserve bietet eine längere historische Perspektive. Im Jahr 2022 hielten 58 % der Familien Aktien in irgendeiner Form, aber nur 21 % besaßen direkt einzelne Aktien. Der direkte Besitz blieb rund drei Jahrzehnte nahe 20 %.
Diese Unterscheidung beeinflusst, wie der Besitz gemessen wird. Jemand, dessen 401(k) in einen Indexfonds investiert ist, gilt als Aktienbesitzer, auch wenn er nie eine Order platziert. Personen, die direkt einzelne Aktien kaufen, treffen aktivere Entscheidungen und sind tendenziell älter und wohlhabender.
Wohlhabende Haushalte halten den Großteil des Marktwerts
Teilnahme und Wert sind getrennte Kennzahlen. Daten der Federal Reserve zeigen, dass die reichsten 1 % der Amerikaner rund 50 % aller Aktien halten, wert etwa 27,6 Billionen US-Dollar im ersten Quartal 2026.
Die Top 10 % nach Vermögen hielten 87 % der Aktien im Wert von etwa 48 Billionen US-Dollar. Die unteren 90 % hielten die verbleibenden 13 % – ein kleinerer Anteil, als die Top 1 % allein halten. Die unteren 50 % nach Nettovermögen besaßen rund 1 % der Aktien im Wert von etwa 590 Milliarden US-Dollar.
Ein Jahresgewinn von 20 % beim S&P 500 würde daher etwa zur Hälfte den Top 1 % zugutekommen, obwohl viele andere Haushalte ebenfalls über Vorsorgepläne oder Fonds exponiert sind.
Auch unter Familien, die Aktien besitzen, sind die Bestände relativ bescheiden. Der Medianwert lag 2022 bei 52.000 US-Dollar, einschließlich Investmentfonds und Vorsorgekonten. Bei Familien mit direktem Aktienbesitz lag der Median bei 15.000 US-Dollar, dem niedrigsten Stand in dieser Umfrage.
Die Differenz spiegelt die Verschiebung hin zu fondsbasiertem Investieren wider. Vorsorgepläne und Investmentfonds haben mehr Familien eine gewisse Marktexposition versch, während direkte Aktionäre weiterhin einen größeren Teil der Gewinne steigender Kurse erhalten.
Babyboomer halten 54 % der US-Aktien
Laut den Distribution of Financial Accounts der Federal Reserve für das erste Quartal 2026 hielten Babyboomer 54 % aller US-Aktien im Wert von 29,71 Billionen US-Dollar. Gen X hielt 22 % bzw. 12,23 Billionen US-Dollar, Millennials 9 % bzw. 4,94 Billionen US-Dollar.
Die Federal Reserve veröffentlichte keine separate Aktienzahl für Gen Z. Die Umfrage zu Haushaltsökonomie und Entscheidungsfindung 2025 ergab jedoch, dass 36 % der Gen Z Aktien über ein Vorsorgekonto hielten und 20 % außerhalb davon.
Haushalte unter Führung von Personen unter 40 besaßen etwa 6 % der Aktien. Dieser Anteil hat sich im laufenden Jahrzehnt verdoppelt, während sich der Wert ihrer Aktienbestände seit 2020 etwa verdreifacht hat, wie aus von Investmentautor Ben Carlson zitierten Daten hervorgeht.
Babyboomer hielten damit mehr als die Hälfte der Aktien des Landes, während Gen X und Millennials zusammen weniger als ein Drittel hielten. Die Verteilung entspricht der Anzahl der Jahre, die jede Generation zum Verdienen, Sparen und Wachsenlassen der Investitionen hatte.
Nettovermögen steigt mit dem Alter deutlich
Berichte der Survey of Consumer Finances der Federal Reserve zeigen einen engen Zusammenhang zwischen Alter und Haushaltsvermögen. Haushalte unter Führung von 65- bis 74-Jährigen hatten ein medianes Nettovermögen von nahezu 1,2 Millionen US-Dollar. Haushalte unter Führung von Personen unter 35 hatten einen Median unter 15.000 US-Dollar.
Gen-X-Haushalte, in der Regel geführt von 44- bis 59-Jährigen, hatten ein medianes Nettovermögen von etwa 450.000 US-Dollar. Millennials, etwa 28 bis 43 Jahre alt, lagen bei rund 130.000 US-Dollar. Haushalte unter Führung von 65- bis 74-Jährigen kontrollierten etwa ein Drittel des gesamten US-Haushaltsvermögens.
Das Durchschnittsvermögen liegt höher als das Medianvermögen, da ältere Haushalte beträchtliche Mengen an Aktien und Immobilien halten. Jüngere Gruppen weisen weiterhin niedrigere Eigenheimquoten und niedrigere Aktienmarktteilnahme auf, obwohl kostengünstige Broker und Robo-Advisor zusätzliche Wege in den Markt eröffnet haben. Die SEC hat auf die zunehmende Nutzung dieser Dienste durch jüngere Anleger hingewiesen.
Kanadische Daten zeigen ein ähnliches altersbezogenes Muster, beschreiben jedoch einen anderen nationalen Markt. Statistics Canada fand heraus, dass ein typischer Gen-X-Haushaltsvorstand im Alter von 40 Jahren etwa 500.000 US-Dollar an Vermögenswerten und 100.000 US-Dollar Schulden hatte. Ein Babyboomer im gleichen Alter hatte weniger als 300.000 US-Dollar an Vermögenswerten und etwa 30.000 US-Dollar Schulden.
Statistics Canada berichtete auch, dass kanadische Millennials im Alter von 25 bis 34 Jahren 2019 ein medianes Nettovermögen von 70.600 US-Dollar hatten – fast doppelt so viel wie Gen X im gleichen Alter.
Jüngere Amerikaner nutzen Altersvorsorgekontener
Hohe Wohnungskosten, Studienkredite und Inflation wirken sich weiterhin auf jüngere Amerikaner aus. Dennoch zeigen die verfügbaren Daten eine zunehmende Nutzung steuerbegünstigter Vorsorgekonten.
Der Anteil der IRA-Konten von Personen unter 30 hat sich in den letzten 10 Jahren fast verdoppelt, basierend auf Wall Street Journal-Daten, die Carlson zitiert. Fidelity Investments meldete, dass die IRA-Einzahlungen von Gen Z im ersten Quartal 2026 im Jahresvergleich um 65 % stiegen, während die Einzahlungen der Millennials um 31 % zunahmen.
Drei Viertel der Personen bis 35 Jahre wählten Roth-Konten, verglichen mit weniger als der Hälfte vor einem Jahrzehnt.
Historische Daten liefern zusätzlichen Kontext. Nur 4 % der US-Haushalte besaßen Anfang der 1950er Jahre Aktien. Bis Anfang der 1980er Jahre stieg die Zahl auf 19 % und stieg in den 1990er Jahren schnell. Bis 2022 hielten 58 % der Familien Aktien in irgendeiner Form.
Carlson hat niedrigere Zugangshürden als einen Faktor für die breitere Teilnahme genannt. Technologie hat das Investieren vereinfacht, Gebühren sind gesunken und Mindestguthaben sind weitgehend verschwunden. Er hat auch gesagt, dass teurer Wohnungsbau manchen Jüngeren mehr Bargeld zum Aktienkauf lassen könnte, weil sie sich keine Häuser leisten können.
Carlson argumentiert, dass mehr Menschen investieren sollten und dass ein früherer Beginn den Gewinnen mehr Zeit zum Zinseszins in Vorsorgekonten gibt, wenn das Geld über Jahrzehnte angelegt bleibt.
KI-Aktien zeigen den größten Generationenunterschied
The Motley Fool befragte 2.000 US-Anleger ab 18 Jahren. Etwa 59 % gaben an, KI-bezogene Aktien zu halten. Der Besitz war bei jüngeren Anlegern höher: 68 % bei Gen Z und 65 % bei Millennials, verglichen mit 48 % bei Gen X und 38 % bei Babyboomern.
Jüngere Inhaber beschrieben sich häufiger als langfristige Investoren in KI-Aktien. Die Umfrage ergab, dass 43 % der Millennials und 41 % der Gen Z sich als Langfristanleger bezeichneten. Nur 10 % der Gen Z und 10 % der Millennials gaben an, keine Pläne zum Kauf zu haben, gegenüber 19 % bei Gen X und 35 % bei Boomern.
Die Erwartungen zur Wirkung von KI auf die Marktrenditen unterschieden sich nach Alter. Etwa 73 % der Millennials und 67 % der Gen Z erwarteten eine positive Wirkung in den nächsten 10 Jahren. Bei den Boomern erwarteten 42 % eine positive und 16 % eine negative Wirkung – die höchste negative Antwort einer Generation.
Insgesamt erwarteten 56 % der Befragten, dass KI-Aktien den breiteren Markt im nächsten Jahrzehnt übertreffen werden. Etwa 22 % der Gen X und 22 % der Boomer sagten, KI-Gewinne seien eingepreist, verglichen mit 14 % der Millennials.
Eine separate Frage zum Sektorbesitz ergab eine noch größere Lücke. KI-bezogene Aktien hielten 74 % der Gen Z und 69 % der Millennials, verglichen mit 53 % der Gen X und 39 % der Boomer. Das war der größte Generationenunterschied unter den in der Umfrage erfassten Sektoren.
Wachstumsaktien und spekulative Anlagen sprechen jüngere Anleger eher an
Wachstumsaktien waren die häufigste Kategorie insgesamt, gehalten von 57 % der Anleger. Sie waren die erste Wahl bei Gen Z mit 61 %, Millennials mit 58 % und Gen X mit 55 %.
Jüngere Anleger gaben häufiger an, Value-Aktien zu besitzen. Der Anteil lag bei 51 % für Gen Z und 43 % für Millennials, gegenüber 32 % bei Gen X und Boomern. Jüngere Anleger waren mehr als doppelt so wahrscheinlich im Besitz spekulativer Anlagen wie Penny Stocks oder Meme-Aktien.
Ältere Anleger zeigten eine stärkere Präferenz für große, etablierte Unternehmen. Etwa 48 % der Boomer hielten US-Aktien, verglichen mit 35 % der Gen Z. Boomer und Gen X meldeten auch höhere Besitzquoten bei Öl- und Gasaktien, Bankaktien sowie Biotech- oder Medizintechnikaktien.
Die Generationen unterschieden sich bei der Anzahl der Positionen für ein leistungsstarkes Portfolio. Etwa 37 % der Gen Z sagten, ein bis fünf Aktien könnten ein solches Portfolio bilden, gegenüber 24 % der Boomer. Meanwhile sagten 22 % der Boomer, ein starkes Portfolio benötige mehr als 20 Aktien, verglichen mit 8 % der Gen Z.
The Motley Fool empfiehlt, mindestens 25 Aktien über mehrere Branchen hinweg zu halten, weist jedoch darauf hin, dass die richtige Anzahl von der Risikotoleranz und davon abhängt, wie genau ein Anleger jede Position verfolgen möchte.
Thematische Aktien, darunter KI, saubere Energie und Biotech, hielten 9 % der Boomer und 11 % der Gen X. Die Werte lagen bei 5 % für Gen Z und 7 % für Millennials. Die Quelle wies auch darauf hin, dass jüngere Anleger möglicherweise breitere Anlagen wie Wachstumsaktien und Indexfonds bevorzugen.
Gen Z und Millennials handeln häufiger
Die Handelshäufigkeit variiert stark nach Generation. Etwa 47 % der Gen Z und 39 % der Millennials gaben an, mindestens einmal pro Woche zu handeln, verglichen mit 22 % der Gen X und 15 % der Babyboomer.
Tägliches Handeln gaben 15 % der Gen Z und 13 % der Millennials an. Gen X und Boomer lagen jeweils bei 6 %. Am anderen Ende gaben 60 % der Boomer an, weniger als einmal pro Monat zu handeln, gegenüber 12 % der Gen Z.
Häufiges Handeln kann Transaktionsgebühren, kurzfristige Kapitalertragssteuern und emotional getroff Entscheidungen mit sich bringen. Untersuchungen zeigen durchgängig, dass die meisten aktiven Händler langfristig schlechter abschneiden als eine einfache Buy-and-Hold-Strategie.
Bei der Aktienauswahl bewerteten alle vier Generationen fundamentale Faktoren am höchsten. Wettbewerbsvorteile, Vertrauen in das Management und Dividendenzahlungen gehörten zu den wichtigsten Kriterien. Soziale Medien rangierten am letzten, und TikTok-Creator waren für jede Generation die einflussärmste Quelle.
KI-Tools, darunter ChatGPT, rangierten insgesamt auf Platz 7 von 10 Faktoren. Gen Z bewertete diese Tools höher als Boomer, sie blieben jedoch im Mittelfeld der Liste.
Bezahlte Anlageberatung war für ältere Anleger etwas wichtiger. Boomer bewerteten sie mit 4,9 auf einer 10-Punkte-Skala, verglichen mit 5,5 für Gen Z. Kostenlose Investment-Websites und Blogs erhielten über alle Generationen ähnliche Bewertungen zwischen 5,3 und 5,7.
Rente ist das Hauptziel älterer Anleger
Rente war das primäre Anlageziel für 71 % der Babyboomer und 61 % der Gen X. Die entsprechenden Werte betrugen 42 % bei Millennials und 33 % bei Gen Z.
Altersvorsorge war dennoch das häufigste einzelne Ziel für Gen Z mit 24 %. Langfristiger Vermögensaufbau folgte mit 19 %, deutlich über den 9 % für Gen X und 7 % für Boomer.
Sparen für eine größere Anschaffung, etwa ein Haus oder Auto, war bei jüngeren Anlegern häufiger. Der Anteil lag bei 9 % für Gen Z und 4 % für Millennials, gegenüber 2 % für Gen X und 1 % für Boomer.
Die Bewegung für finanzielle Unabhängigkeit und frühzeitigen Ruhestand, bekannt als FIRE, war bei Gen X mit 5 % am beliebtesten. Das Interesse am Konzept war über alle vier Generationen hinweg ähnlich.
Dividendenstrategien und Lernquellen unterscheiden sich nach Alter
Dividendenaktien waren in den Portfolios aller Generationen vertreten. Zwischen 14 % und 16 % der Anleger jeder Gruppe hielten mehr als die Hälfte ihres Portfolios in Dividendenaktien, obwohl die Kategorie bei den meisten Anlegern weniger als die Hälfte der Gesamtbestände ausmachte.
Verlässliches Einkommen war der Hauptgrund für Gen Z (45 %) und Millennials (44 %), Dividendenaktien zu besitzen. Langfristiger Zinseszins wurde von 43 % beider Gruppen genannt, gegenüber nur 31 % der Boomer.
Ältere Anleger reinvestierten Dividenden häufiger automatisch. Etwa 61 % der Boomer taten dies, verglichen mit 53 % der Gen X, 41 % der Millennials und 30 % der Gen Z. Jüngere Anleger gaben das Einkommen eher aus.
Mehr als die Hälfte der Gen Z (57 %) und 52 % der Millennials betrachteten Dividendeninvestieren als Nebenverdienst oder Alternative zu Gelegenheitsjobs. Die Anteile lagen bei 29 % für Gen X und 16 % für Boomer.
Auch die Lernquellen der Anleger unterschieden sich. YouTube nutzten 67 % der Gen Z und 56 % der Millennials, gegenüber 26 % der Gen X und 14 % der Boomer. TikTok nutzten 47 % der Gen Z und 4 % Boomer. Reddit nutzten 29 % der Gen Z und 3 % der Boomer.
Die Hälfte der Boomer (50 %) wandte sich für Dividendenberatung an einen Finanzberater, verglichen mit 24 % der Gen Z.
Ältere Studien zeigen Unterschiede bei Risiko und Werten
Eine Statista-Umfrage von 2022 fragte, wie Befragte 100.000 US-Dollar investieren würden. Fast die Hälfte der Babyboomer und der Silent Generation wählte Aktien. Der Anteil lag bei 53 % für Gen X, 63 % für Millennials und 81 % für Gen Z.
Eine Stanford-Studie von 2022 fand heraus, dass zwei Drittel der Anleger ab 58 Jahren nur mäßig oder gar nicht besorgt über Umwelt- und Sozialfragen sind. Etwa zwei Drittel der millennial- und Gen-Z-Anleger gaben an, sehr besorgt zu sein.
Auch das Sparverhalten variierte. Eine Studie von State Street Global Advisors aus 2022 fand heraus, dass nur 1 von 20 Gen-X-Anlegern Vorsorgebeiträge wegen Inflation senkte, verglichen mit 18 % der Millennials und 11 % der Boomern.
Eine Motley-Fool-Umfrage vom April 2021 ergab, dass etwa 73 % der Gen Z Aktien besaßen und Kryptowährungen in der Gruppe ebenfalls beliebt waren. Ein Accenture-Bericht von 2017 fand heraus, dass 67 % der Millennials computergenerierte Empfehlungen als Teil ihrer Strategie wollten.
Jüngere Anleger haben neuere Tools nicht immer so breit übernommen, wie es Wahrnehmungen vermuten lassen. Eine Morningstar-Umfrage von 2020 unter 1.300 Amerikanern im Alter von 18 bis 25 ergab, dass nur 18 % einen Robo-Advisor genutzt hatten, während etwa 3 von 10 einen menschlichen Finanzberater konsultiert hatten.
Da einige dieser Studien mehrere Jahre alt sind, dienen sie als Hintergrund und nicht als aktuelle Messungen. Die neueren Zahlen von Gallup, der Federal Reserve und The Motley Fool bieten eine aktuellere Sicht auf 2026.
Insgesamt zeigen die Daten, dass Boomer und Gen X den Großteil des Marktwerts kontrollieren und tendenziell stabilere, langfristigere Anlagengewohnheiten bevorzugen. Gen Z und Millennials besitzen einen kleineren Anteil der Gesamtaktien, handeln aber häufiger, besitzen mehr KI-bezogene Aktien und nutzen Altersvorsorgekonten zunehmend.
Der Aktienbesitz sank 2026 insgesamt auf 58 %, während das Vermögen bei den reichsten Haushalten konzentriert blieb. Künftige Umfragen werden zeigen, ob jüngere Anleger die Eigentümerlücke weiter verringern.
Quelle: CoinCentral

