Börse heute: Dow, S&P 500 und Nasdaq-Futures steigen vor wichtigem Arbeitsmarktbericht
Wichtige Erkenntnisse
- •Ökonomen erwarten, dass die US-Wirtschaft im September rund 85.000 bis 89.500 Stellen geschaffen hat, ein Rückgang gegenüber dem stärker als erwarteten Plus von 127.000 Stellen im August.
- •Laut dem CME FedWatch Tool preisen Händler eine 74-prozentige Wahrscheinlichkeit ein, dass die Federal Reserve bei ihrer Sitzung am 28. Oktober die Zinsen unverändert lässt.
- •Die zehnjährige Treasury-Rendite stieg im September um mehr als einen halben Prozentpunkt auf 5,3 % – der stärkste Anstieg seit September 2022 –, während die dreißigjährige Rendite ihr höchstes Niveau seit Juni 2002 erreichte.
- •Brent-Öl hielt sich bei rund 102 US-Dollar je Barrel, da der Nahostkonflikt in seinen achten Monat ging; die USA verlegten einen weiteren Flugzeugträger mit etwa 10.000 Seeleuten und Marineinfanteristen in den Persischen Golf.
- •Der Deutsche-Bank-Makrostratege Henry Allen erklärte, der September-Bericht sei besonders wichtig, weil robuste Daten die US-Risikoanlagen gestützt und der Fed Spielraum für Zinserhöhungen gegeben hätten.
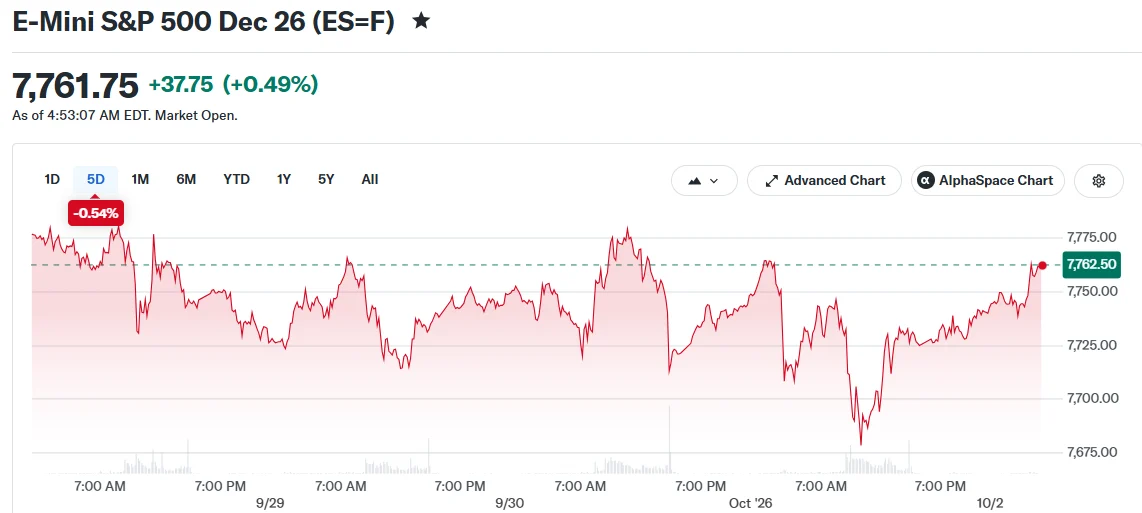
Die US-Aktienfutures zogen am Freitagmorgen an, da Anleger den September-Arbeitsmarktbericht erwarteten – die am stärksten beobachtete Wirtschaftsveröffentlichung der Woche, die später am Tag erscheint.
Die Futures auf den Dow Jones Industrial Average und den S&P 500 (ES=F) stiegen im frühen Handel um 0,3 % bis 0,4 %, wie aus Barron's Live-Marktberichterstattung hervorgeht, während die Nasdaq-100-Futures zwischen 0,6 % und 0,7 % zulegten. Solche Futures-Notierungen liefern einen frühen Hinweis darauf, wie Anleger vor der Eröffnung positioniert sind, und sind damit ein nützlicher Stimmungsindikator vor einer wichtigen Datenveröffentlichung.
Die Beschäftigungsdaten zeigen, wie viele Stellen die US-Wirtschaft im vergangenen Monat geschaffen hat, und gelten weithin als das Hauptereignis der Woche. Der monatliche Arbeitsmarktbericht, zusammengestellt vom Bureau of Labor Statistics des Arbeitsministeriums, umfasst auch die Arbeitslosenquote und die durchschnittlichen Stundenlöhne und löst regelmäßig deutliche Marktbewegungen aus, sobald die Zahlen veröffentlicht werden. Diesmal kommt der Veröffentlichung zusätzliches Gewicht zu, weil sie Hinweise auf den nächsten Zinsschritt der Federal Reserve geben könnte.
Was Ökonomen vom September-Arbeitsmarktbericht erwarten
Ökonomen rechnen damit, dass die US-Wirtschaft im September rund 85.000 bis 89.500 Stellen geschaffen hat, was einen Rückgang gegenüber August bedeuten würde, als die Lohn um 127.000 wuchsen. Der August-Bericht hatte die Prognostiker durch ein stärker als erwartetes Ergebnis überrascht, und diese Robustheit half den Aktien, sich bis zum Wochenende zu erholen.
Anfang der Woche hatten Dow und S&P 500 jeweils ihre dreitägigen Verlustserien beendet, während der Nasdaq zum zweiten Mal in Folge zulegte.
Händler beobachten die Beschäftigungszahlen genau, weil sie für die Federal Reserve von Bedeutung sind. Die Notenbank kommt am 28. Oktober zu ihrer Zinsentscheidung zusammen. Laut dem CME FedWatch Tool preisen Händler eine 74-prozentige Wahrscheinlichkeit ein, dass die Fed ihre Zinsen bei diesem Treffen unverändert lässt. Ein schwacher Arbeitsmarktbericht könnte die Wahrscheinlichkeit einer Pause erhöhen, ein starker könnte erneut Diskussionen über eine Erhöhung anfachen.
Diese Sensitivität spiegelt das duale Mandat der Fed wider, das sowohl Beschäftigung als auch Preisstabilität umfasst und dadurch Arbeitsmarktdaten unmittelbar in den Einflussbereich von Zinsentscheidungen rückt.
Fed-Vertreter haben in den letzten Tagen erklärt, dass sie Zeit hätten, die Inflationsdaten zu prüfen, bevor sie handeln. Sie sagten auch, dass die Inflation weiterhin zu hoch sei.
Treasury-Renditen, Öl und der Nahostkonflikt
Die Treasury-Renditen verharrten am Freitagmorgen auf konstantem Niveau, sind jedoch im vergangenen Monat gestiegen, da Händler ihre Erwartungen an die Fed-Politik angepasst haben. Insbesondere die zehnjährige Rendite dient als Benchmark für die Kreditkosten in der gesamten Wirtschaft, von Hypotheken bis zu Unternehmensanleihen, weshalb ihr Verlauf große Aufmerksamkeit erfährt. Das Ausmaß dieser Bewegung wurde durch den Marktcommentary-Account Coin Bureau in einem am 1. Oktober 2026 veröffentlichten X-Post hervorgehoben:
🚨WARNING: US Treasuries just posted their WORST month in four years, per FT. The 10-year yield surged more than half a percentage point in to 5.3%, the sharpest rise since September 2022. The 30-year yield is trading at its highest level since June 2002. Investors… pic.twitter.com/FycpiaSeqb
Trotz des Renditeanstiegs rechnen die meisten Händler weiterhin mit mindestens einer Zinserhöhung um 25 Basispunkte bis Jahresende. Diese Erwartung hat sich in den letzten Wochen mit neuen Daten verschoben.
Brent-Öl-Futures, der weltweite Öl-Benchmark, hielten sich stabil bei rund 102 US-Dollar je Barrel. Die Ölpreise sind vom anhaltenden Konflikt im Nahen Osten betroffen, der inzwischen in seinen achten Monat gegangen ist.
Präsident Trump erklärte diese Woche, er erwäge nach den Zwischenwahlen die Wiederaufnahme militärischer Aktionen gegen den Iran. Er fügte hinzu, dass er etwa zur selben Zeit eine Lösung des Konflikts anstrebe. Am Donnerstag verlegten die USA laut einem Bloomberg-Bericht einen weiteren Flugzeugträger sowie etwa 10.000 Seeleute und Marineinfanteristen in den Pers Golf.
Der Deutsche-Bank-Makrostratege Henry Allen erklärte, monatliche Arbeitsmarktberichte seien stets ein makroökonomisches Highlight. Gerade dieser Bericht sei wichtig, weil robuste Daten die US-Risikoanlagen gestützt und der Fed Spielraum für Zinserhöhungen gegeben hätten.
Der Arbeitsmarktbericht soll um 8:30 Uhr Eastern Time veröffentlicht werden. Mit einer schnellen Marktreaktion ist zu rechnen, sobald die Zahlen vorliegen; ergänzend runden die Arbeitslosenquote und die durchschnittlichen Stundenlöhne desselben Berichts das Bild des Arbeitsmarktes neben den Stellenzahlen ab.
Dieser Artikel basiert auf einem Bericht von CoinCentral.

