Stablecoins bewegen Milliarden durch Afrika – Beteiligte skizzieren, was die vollständige Adoption erfordert
Wichtige Erkenntnisse
- •Die Panelisten sagten, afrikanische Importeure nutzen zunehmend dollarbasierte Stablecoins, um Lieferanten in China zu bezahlen und so Wochenendschließungen von Banken und langsame Überweisungskorridore zu umgehen.
- •Nigeria verzeichnete zwischen Juli 2023 und Juni 2024 rund 59 Milliarden US-Dollar an Krypto-Asset-Zuflüssen; Chainalysis-Daten zeigen einen Anteil von 60 Prozent an den Stablecoin-Zuflüssen nach Subsahara-Afrika.
- •Weltbank-Daten zeigen, dass der Versand von 200 Dollar nach Subsahara-Afrika Ende 2025 durchschnittlich 8,46 Prozent kostete – weltweit der höchste Satz, was Panelisten als Ansatzpunkt für Stablecoin-Builder nannten.
- •Adoptionshindernisse sind Nutzermisstrauen durch Plattform-Hacks, hohe regulatorische Compliance-Lasten, fragmentierte On-Chain-Liquidität und nigerianische Banken, die weiterhin keine Krypto-Transaktionen verarbeiten.
- •Hyperbridge-CEO Seun Lanlege befürwortete direkte On-Chain-Tauschgeschäfte zwischen afrikanischen Stablecoins in Local Currency, etwa Nigerias cNGN, um den Wertverlust durch ausländische Korrespondenzbank-Zwischenschritte zu verringern.
Auf dem nigerianischen Tech-X (Twitter) während der Konferenzwoche kehrt ein Missmut mit mechanischer Regelmäßigkeit wieder: Afrikanische Gründer bauen viel zu viele Zahlungs-Apps. Doch betritt man freitagnachts einen Handelsplatz in Lagos oder Onitsha – wenn ein Händler eine Fabrikrechnung in Guangzhou vor der Frist um 23 Uhr begleichen muss – verpufft das Gerede von Übersättigung. Filialen der Geschäftsbanken sind am Wochenende geschlossen, die Dollar-Liquidität am Schalter ist dünn, und herkömmliche Überweisungskorridore kriechen mit Schneckertempo voran.
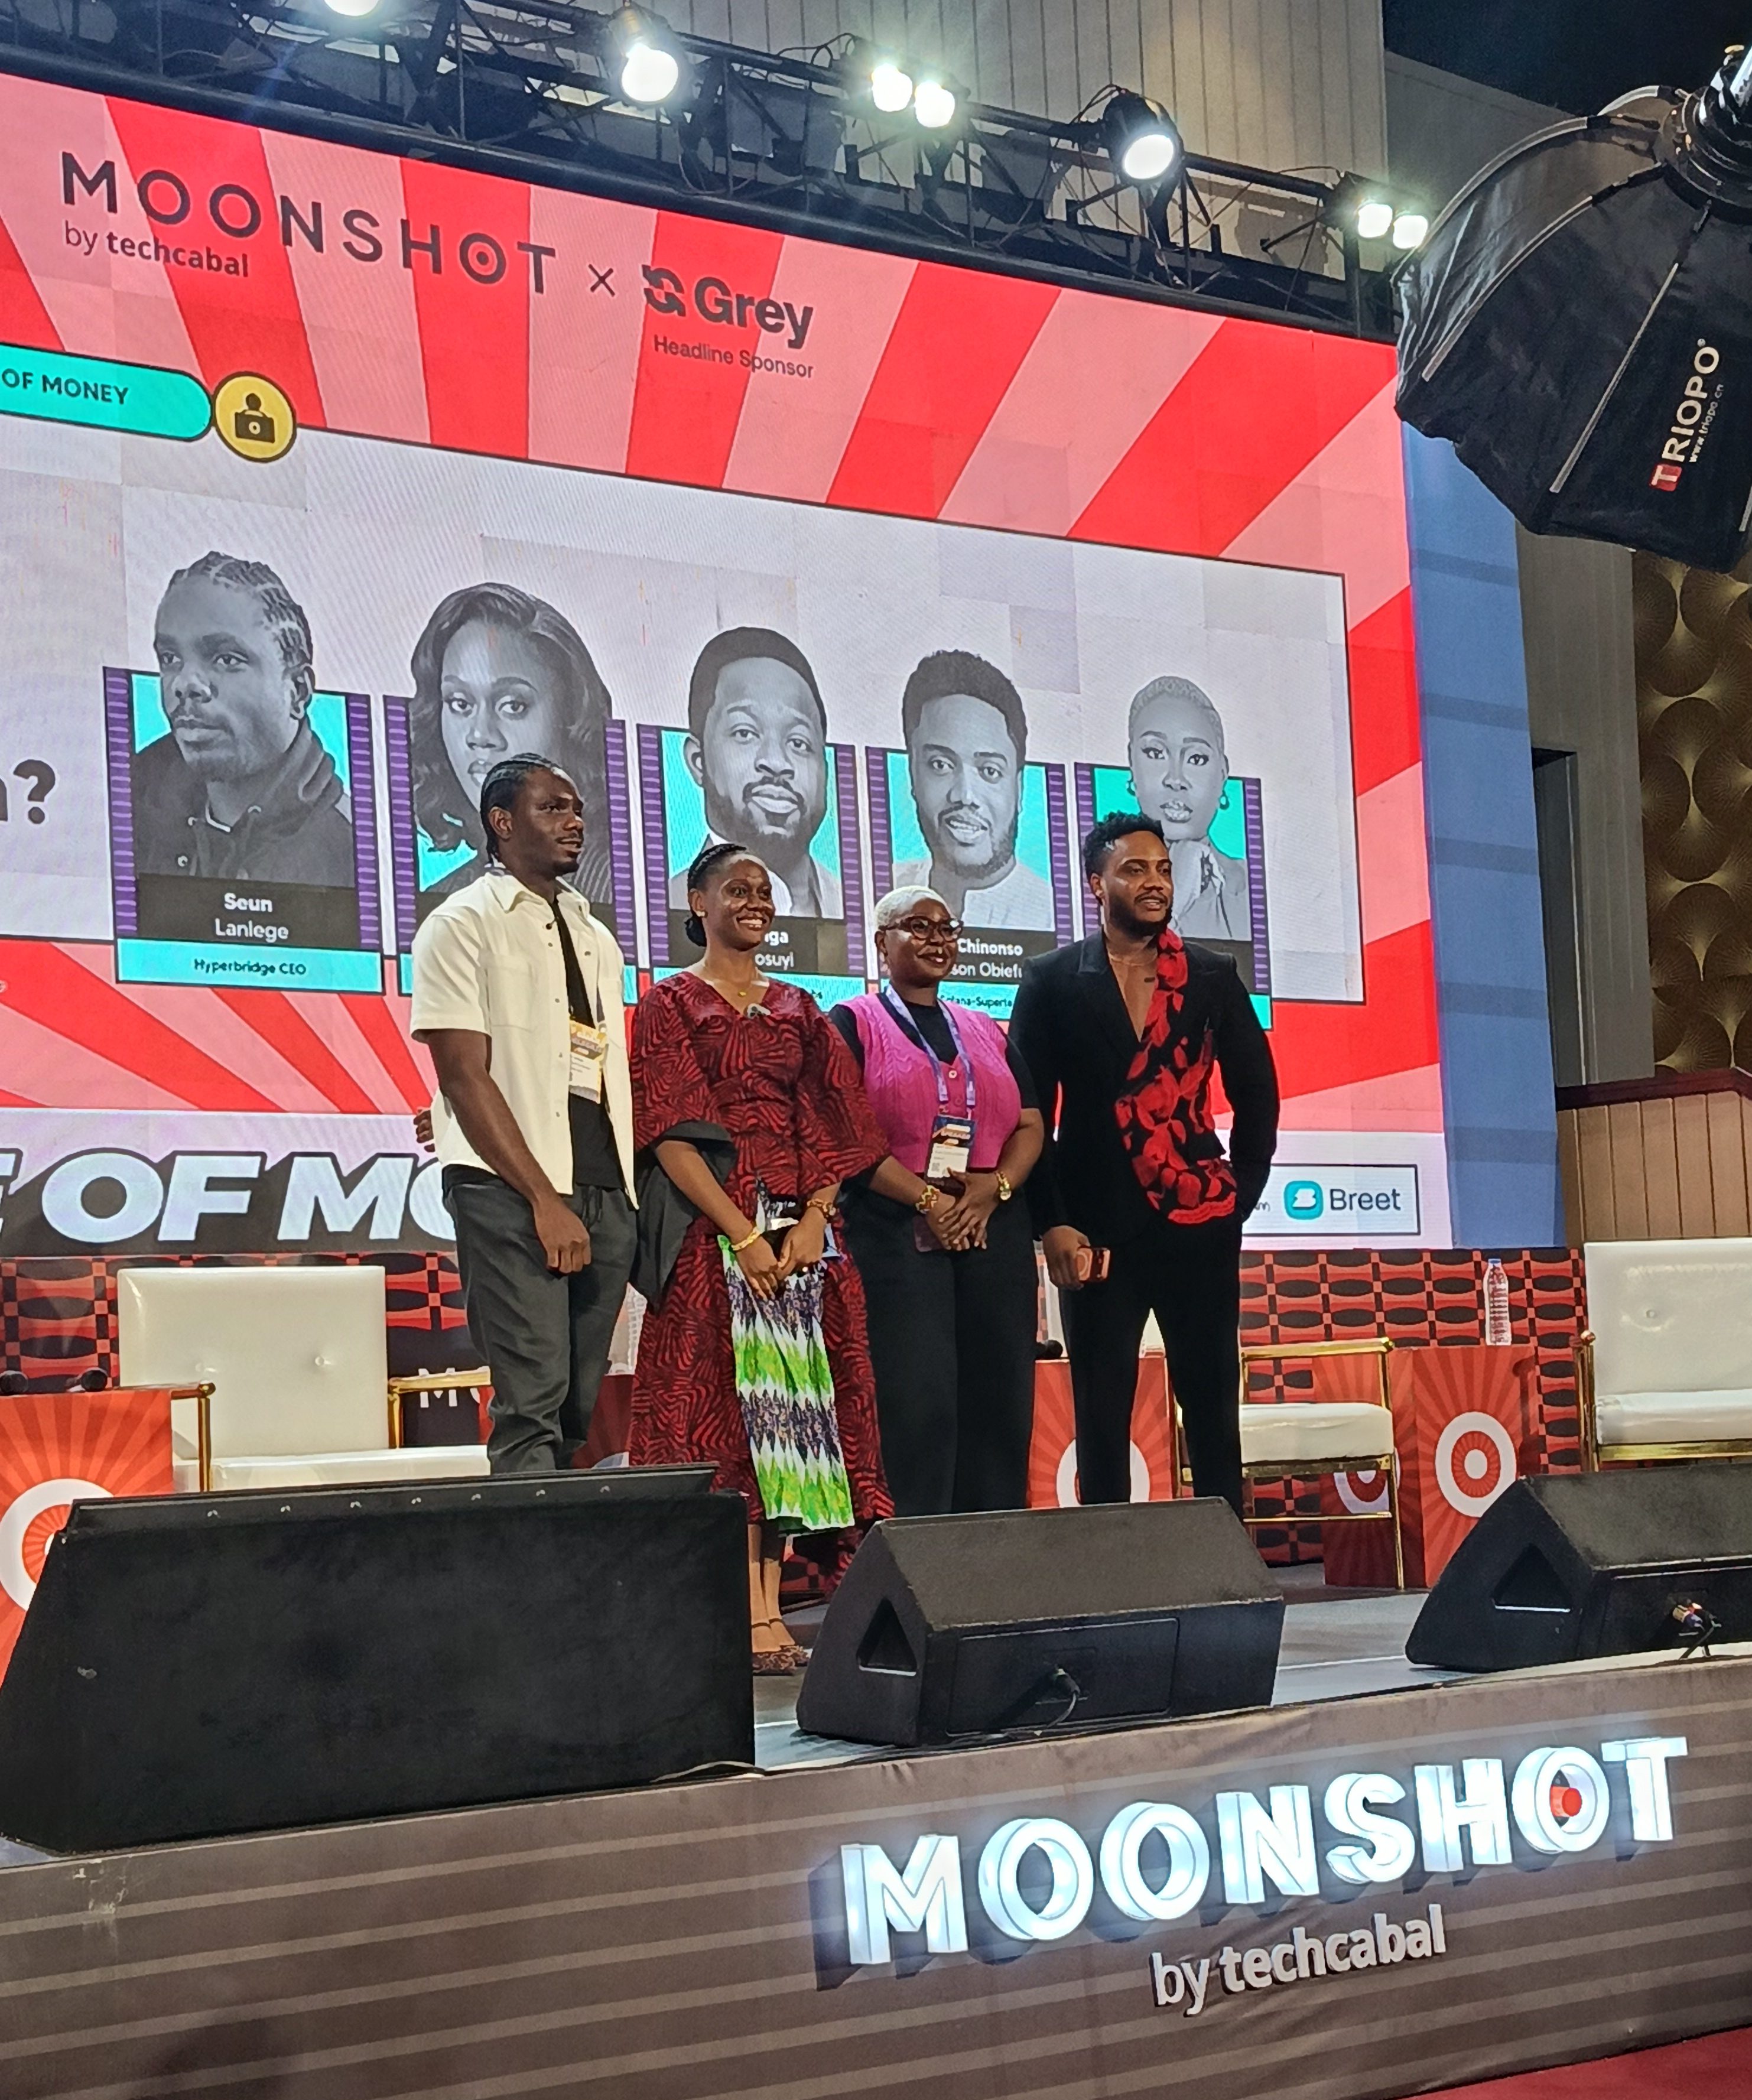
Diese Diskrepanz zwischen modernen Zahlungsinstrumenten wie Stablecoins – digitalen Tokens, deren Wert an Fiat-Währungen wie den US-Dollar gekoppelt ist – und dem alltäglichen Handelsbedarf rahmte eine gut besuchte Panel-Session am zweiten Tag von Moonshot 2026, veranstaltet von TechCabal im National Theatre in Lagos am Donnerstag. Unter dem Thema "Where Are Stablecoins Creating Real Value in Africa?" versammelte die Diskussion Dr. Chinonso Harrison Obiefule, Lead bei Superteam Nigeria; Seun Lanlege, Gründer und CEO des Blockchain-Interoperabilitätsprotokolls Hyperbridge; und Odinaka Esiagu, Head of Customer Success and Operations bei der Digital-Asset-Plattform Obiex. Die Panelisten ließen spekulativen Krypto-Jargon beiseite, um zu untersuchen, wo digitale Dollars und lokale Stablecoins auf dem Kontinent die Schwerstarbeit leisten.
Physischer Handel, keine Spekulation
Für Obiefule hat der langlebigste Anwendungsfall im Jahr 2026 nichts mit Token-Spekulation zu tun, sondern alles mit physischem Handel. Da der Zugang zu US-Dollar über formelle Bankkanäle für kleine und mittlere Importeure schwierig bleibt, sind Händler aus reinem Pragmatismus zu dollarbasierten Tokens übergewechselt.
"Ich sehe viele meiner Igbo-Brüder; sie zahlen ihre Lieferanten in China per Stablecoin", erzählte Obiefule dem Publikum. "Deshalb lache ich, wenn wir Techies auf Twitter diese fancy Gespräche darüber führen, dass Stablecoins die Zukunft seien – denn unsere Igbo-Brüder nutzen Stablecoins schon seit fünf oder zehn Jahren, richtig? Sie haben damit ihre Lieferanten in China bezahlt."
Makroökonomische Zahlen bestätigen diese Beobachtung von der Straße. Der Internationale Währungsfonds (IWF) stellte im Juni 2026 heraus, dass Nigeria zwischen Juli 2023 und Juni 2024 rund 59 Milliarden US-Dollar an Krypto-Asset-Zuflüssen verzeichnete. Unabhängige Daten von Chainalysis zeigen, dass diese Ströme Nigeria weltweit auf Platz zwei bei der Krypto-Adoption an der Basis brachten und 60 Prozent aller Stablecoin-Zuflüsse nach Subsahara-Afrika ausmachten.
Remittances und B2B-Abwicklung treiben das Volumen
Bei Obiex, das Liquiditäts- und Settlement-Infrastruktur für Remittance- und Zahlungsunternehmen bereitstellt, sieht Esiagu zwei Kräfte, die dieses Volumen antreiben: B2B-Lieferantenabwicklungen und die "Japa"-Auswanderungswelle, benannt nach dem Yoruba-Wort für "fliehen". Da Millionen Nigerianer ins Ausland ziehen und ihren Verwandten Geld nach Hause schicken, vernetzen sich Remittance-Startups mit dem Backend von Obiex, um ausländische Korridore schneller zu überbrücken, als es klassische Money-Transfer-Anbieter erlauben. Für Unternehmen sei der entscheidende Vorteil die Abwicklungsgeschwindigkeit rund um die Uhr, argumentierte sie.
"Wenn ich mein Geld nicht sofort bekomme, wenn ich eine Zahlung tätige, würde ich das Geschäft wahrscheinlich einfach absagen, denn Kunden sagen: 'Oh, dieses Geschäft wird in soundso viel Zeit abgeschlossen, vielleicht um 23 Uhr'", erklärte Esiagu. "Und wenn es eine Bank wäre, würden Sie sicherlich nicht um 23 Uhr noch darüber sprechen. Aber mit Stablecoins wissen Sie, dass Transaktionen sich zu jeder Tageszeit bewegen."
Warum Zahlungen in Afrika weiterhin ungelöst sind
Wenn Stablecoins in Sekunden abrechnen, warum fühlt sich grenzüberschreitender Geldverkehr in Afrika weiterhin defekt an? Obiefule widersprach Kritikern direkt, die behaupten, der Kontinent habe bereits genug Zahlungs-Startups.
"Builder bekommen viel Gegenwind für Zahlungsprodukte. Aber die Wahrheit ist: Wir haben Zahlungen nicht gelöst. Wer will das bestreiten?", forderte er heraus. "Haben wir nicht. Es kostet im Durchschnitt achtKommaetwas Prozent, um beispielsweise grenzüberschreitende Zahlungen in Afrika zu tätigen. Ich glaube, wenn Sie 200 Dollar senden, kostet das im Schnitt etwa 17 Dollar, richtig? Das ist eine Lücke, in der Builder aus dem Stablecoin-Bereich ansetzen können."
Daten der Weltbank aus "Remittance Prices Worldwide" bestätigen seine Rechnung: Der Versand von 200 Dollar nach Subsahara-Afrika kostete Ende 2025 durchschnittlich 8,46 Prozent (16,92 Dollar) – das teuerste Region der Welt für Diaspora-Überweisungen.
Obiefule bemerkte, dass viele bestehende lokale Swap-Tools entweder zu teuer, ineffizient oder auf Peer-to-Peer-(P2P)-Desks angewiesen sind, die von Betrugsrisiken geplagt sind. Um diese Lücken zu schließen, operiert Superteam Nigeria als das, was er Solanas "SEAL Team Six" nannte: Das Team fördert lokale Gründer mit Grants und Training, um auf Solanas kostengünstigem Netzwerk zu bauen, wo Transaktionsgebühren bei einem Bruchteil eines Cents liegen. Laut den Entwicklerberichten von Hashed Emergent stellt Nigeria nun 66 Prozent aller Solana-Entwickler in Afrika.
Vertrauen und Komplexität bremsen Alltagsnutzer aus
Für Esiagu werden jedoch niedrige Gasgebühren – die variablen Kosten für die Verarbeitung von Transaktionen in einem Blockchain-Netzwerk – allein kleine Unternehmen oder Privatanwender nicht überzeugen. Die Alltagsadoption hinkt hinterher wegen eines hartnäckigen Vertrauensdefizits, genährt von Nachrichten über Plattform-Hacks, sowie der schweren Last regulatorischer Compliance.
"Stablecoins werden vielleicht weiter ein Rätsel bleiben, bis vielleicht die Marktfrauen sie nutzen können", sagte Esiagu.
Um diese Komplexität zu beseitigen, verriet sie, dass Obiex ein White-Label-Infrastrukturprodukt entwickelt, das Technik, Sicherheit und Compliance im Auftrag von Unternehmen übernimmt. Am Beispiel eines Gründers, der einen Zahlungsdienst für Studierende der University of Lagos (UNILAG) aufbaut, führte sie aus, dass der Händler vollständig im Backend auf Stablecoin-Schienen laufen kann, ohne dass Studierende je erfahren müssen, dass Krypto im Spiel ist.
Fragmentierung fängt Liquidität
Unter der Benutzeroberfläche liegt ein tieferes strukturelles Problem: die Fragmentierung der Blockchains. Lanlege wies darauf hin, dass Stablecoins anfangs erfolgreich waren, weil sie "erlaubnisfreie Geldbewegung" boten – ein Echo auf Circle-CEO Jeremy Allaire, dessen Unternehmen den Stablecoin USDC herausgibt, der Stablecoins als "Schwerelosigkeit für Geld" beschrieb. Doch je mehr Tokens sich über Netzwerke verbreiten, desto mehr gerät Liquidität in Silos.
"Auf HyperFX liegt heute unser gesamtes cNGN auf Base, und alle unsere USDT-Anbieter sind auf BNB Chain", sagte Lanlege mit Verweis auf den regulierungskonformen nigerianischen Naira-Stablecoin. "Gäbe es kein Hyperbridge, die zugrunde liegende Infrastruktur für HyperFX, könnten diese beiden nicht miteinander handeln."
Lanlege verglich den Bau von Cross-Chain-Brücken mit dem Verlegen von Bahngleisen. Frühe Krypto-Brücken verließen sich auf zentralisierte Mittelsmänner, die häufig kompromittiert wurden – eine Schwachstelle, die sein Unternehmen Polytope Labs dazu brachte, Hyperbridge mit dezentralen kryptografischen Beweisen zu bauen.
Die letzte Meile: Nigerias Banken
Selbst mit besseren On-Chain-Schienen bleibt die letzte Meile in Nigerias Bankensystem feindselig. Blickt man drei bis fünf Jahre voraus, warnte Obiefule, dass grenzüberschreitende B2B-Zahlungen nicht die volle Größenordnung erreichen, bis lokale Fiat-Off-Ramps – die Stellen, an denen digitale Dollars zurück in verfügbare Naira umgewandelt werden – mit der regulatorischen Rhetorik Schritt halten.
"Nigerianische Banken verarbeiten weiterhin keine Krypto-Transaktionen", sagte Obiefule. "Ich weiß, wir reden viel Englisch darüber, dass Krypto nicht mehr illegal ist und so weiter, aber wenn Sie es jetzt versuchen wollen: Schicken Sie mir 5.000 Naira und schreiben Sie in den Verwendungszweck 'Stablecoin' oder 'Krypto'. Sie wissen, was passiert."
On-Chain-Devisenhandel innerhalb Afrikas
Während Esiagu hofft, dass die nächsten fünf Jahre Stablecoins nigerianische Kreative und Freelancer retten sehen – die regelmäßig internationale Aufträge verlieren, weil ausländische Kunden sie nicht leicht bezahlen können – setzt Lanlege auf direkten, innerafrikanischen Devisenhandel auf der Blockchain. Heute erfordert der Werttransfer zwischen afrikanischen Ländern die Routung über ausländische Korrespondenzbanken – die Drittland-Mittelsmänner, die grenzüberschreitende Überweisungen abrechnen – oder die vorherige Umwandlung in US-Dollar-Stablecoins.
"Sobald diese lokalen Stablecoins On-Chain kommen, kann man sie tatsächlich direkt tauschen", sagte Lanlege und skizzierte die Vision von Sofort-Tausch zwischen Nigerias cNGN und ghanaischen oder südafrikanischen Stablecoins. "Denn dann hören wir auf, Wert an all diese ausländischen Systeme zu verdunsten, und behalten mehr von diesem Wert auf dem Kontinent – und, wissen Sie, in den Taschen von Unternehmen und Individuen, die über Grenzen hinweg miteinander handeln."
Zwischen dieser Vision und dem Heute liegt die Checkliste, die die Panelisten selbst skizzierten: Banken, die bereit sind, eine als Krypto deklarierte Überweisung zu verarbeiten, Schnittstellen, die einfach genug für die "Marktfrauen" sind, die Esiagu beschrieb, und Local-Currency-Tokens, die sich auf derselben Chain begegnen können. Bis dahin bleibt die Schwerstarbeit dort, wo sie ohnehin liegt – auf Handelsplätzen, Settlement-Desks und den Brücken, die Afrikas fragmentierte Liquidität verbinden.

