SpaceX erzielt 14,58 Milliarden USD Umsatz im Q3, da KI-Segment um 830 % steigt; Musk bestätigt Fusionsgremien mit Tesla
Wichtige Erkenntnisse
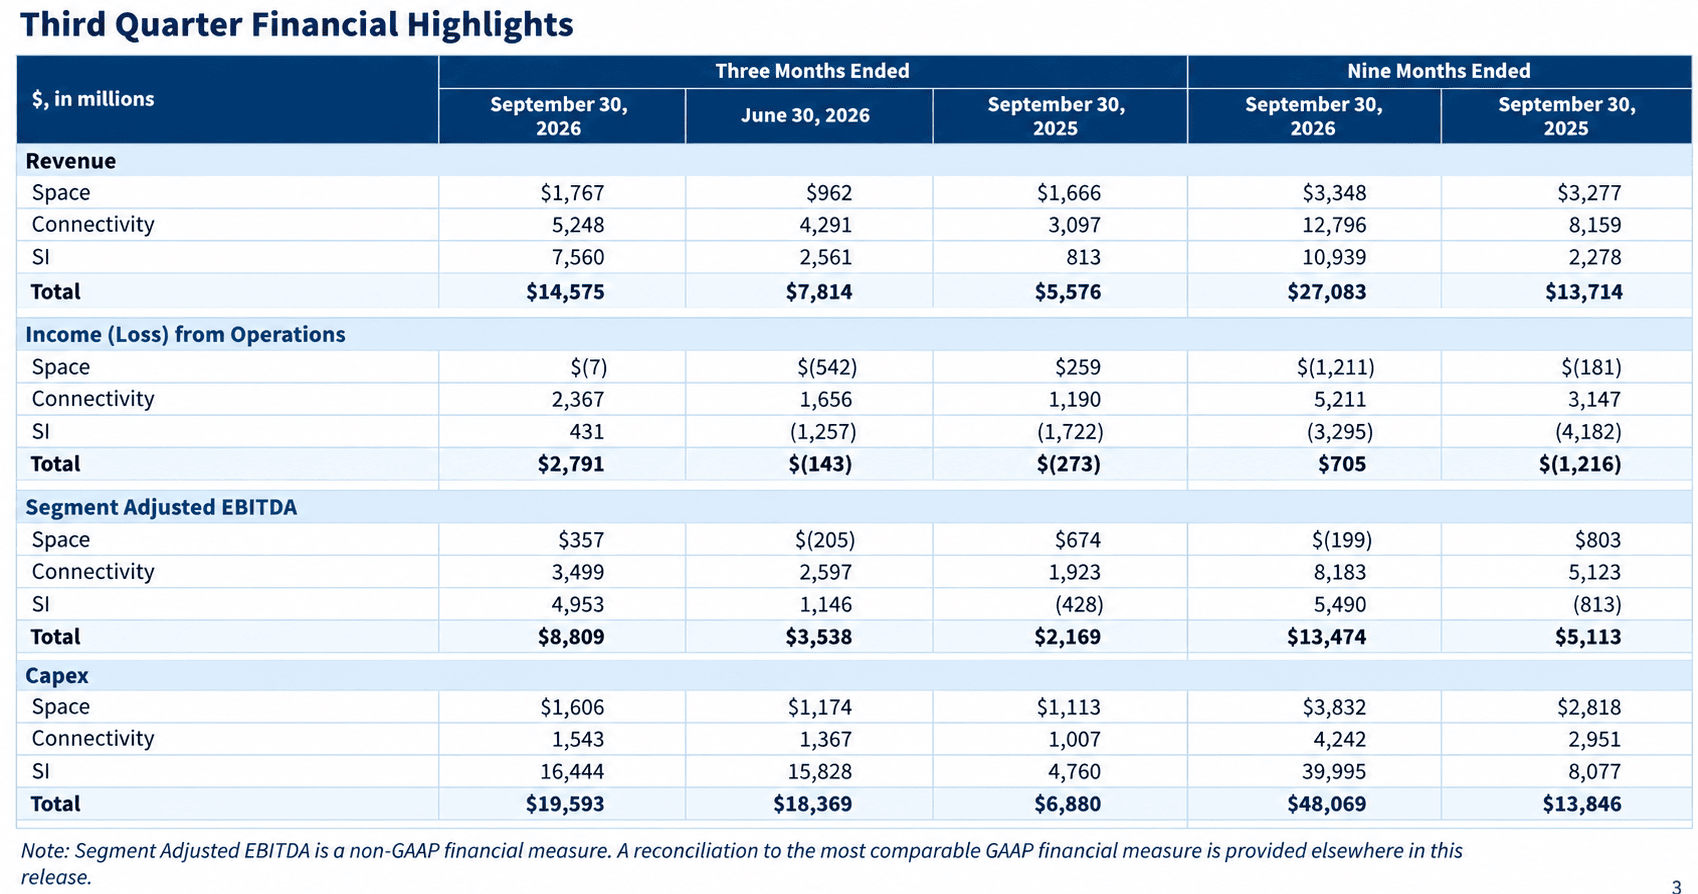
- •SpaceX' Segment Super Intelligence erwirtschaftete 7,56 Milliarden USD Umsatz, ein Plus von 830 % im Jahresvergleich, womit KI-Rechenleistung und Software erstmals zur größten Umsatzquelle des Unternehmens wurden.
- •Das Unternehmen meldete einen GAAP-Reingewinn von 4,4 Milliarden USD – sein erstes solide profitables Quartal seit dem Börsengang – nach einem Verlust von 1,05 Milliarden USD im Vorjahresquartal.
- •Die Kapitalausgaben von 48 Milliarden USD in neun Monaten übertrafen den operativen Cashflow von 13,1 Milliarden USD um rund 35 Milliarden USD, wobei etwa 90 Milliarden USD in Cash und marktfähigen Wertpapieren ein Polster bilden.
- •Der Starlink-Konnektivitätsumsatz wuchs um 69 % auf 5,25 Milliarden USD, die Zahl der Privatabonnenten stieg um 89 % auf 13,6 Millionen, während Starship Flight 14 zur ersten umsatzbringenden Starship-Mission wurde.
- •SpaceX und Tesla haben Sonderausschüsse aus unabhängigen Direktoren zur Prüfung einer Fusion gebildet; jeder Deal müsste von mehr als 50 % aller Tesla-Aktien mit Ja bestätigt werden.
SpaceX veröffentlichte die Ergebnisse zum dritten Quartal 2026 nach Börsenschluss am 20. Oktober, die die Verwandlung des Unternehmens von einem Raketen- und Satellitenbetreiber mit einem KI-Nebenprojekt zu einem KI-Rechenzentrum- und Softwareunternehmen unterstreichen, das zudem über das weltweit dominante Trägersystem und ein führendes Satelliten-Breitbandnetz verfügt.
Der Umsatz stieg im Jahresvergleich um 161 % auf 14,58 Milliarden USD und lag damit deutlich über der Konsensschätzung von rund 12,7 Milliarden USD und etwa 1,7 Milliarden USD über den Prognosen. Seit seinem Börsengang 2026 notiert das Unternehmen unter dem Ticker SPCX; das neu benannte Segment Super Intelligence (SI) erwirtschaftete 7,56 Milliarden USD des Umsatzes, ein Plus von 830 % gegenüber dem Vorjahr und erstmals mehr als die Hälfte des Gesamtumsatzes. Diese Verschiebung der Uatzstruktur ist der Kontext für den Rest des Berichts: SpaceX' größte Umsatzquelle ist nun KI-Rechenleistung und Software statt Raumfahrt oder Breitband – das erste Quartal, in dem die SpaceXAI-Restrukturierung in der Umsatzverteilung vollständig sichtbar wird.
Das bereinigte EBITDA belief sich auf 8,81 Milliarden USD gegenüber einer Konsensschätzung von etwa 6,6 Milliarden USD, ein Plus von 306 % im Jahresvergleich. Das Unternehmen kehrte zu einem GAAP-Reingewinn von 4,4 Milliarden USD zurück, nachdem es im Vorjahresquartal einen Verlust von 1,05 Milliarden USD verbucht hatte – das erste solide profitabele Quartal seit dem Börsengang. Das bereinigte Ergebnis je Aktie von rund 0,35 USD mehr als verdoppelte die Markterwartungen von 0,13 bis 0,16 USD.
SI-Segment getragen von Cloud-Verträgen, Cursor und Grok
Das SI-Segment erzielte 6,7 Milliarden USD zusätzlichen Umsatz aus drei Quellen: der Aktivierung wichtiger neuer Cloud-Servicevereinbarungen, der Übernahme der Programmierplattform Cursor – die im Quartalsverlauf abgeschlossen wurde und 608 Millionen USD beisteuerte – sowie der beschleunigten Verbreitung der Grok-Modellfamilie, einschließlich des neu gestarteten agentenbasierten Systems Grok Bot. Alle drei sind neue oder neu aktivierte Umsatzquellen – eine junge Umsatzbasis, bei der die Kundenkonzentration im KI-Rechengeschäft als Risiko markiert bleibt.
Das Segment verzeichnete zudem eine dramatische Wende. Nach einem operativen Verlust von 1,26 Milliarden USD erst im zweiten Quartal kehrte SI in die operative Gewinnzone zurück und erwirtschaftete 431 Millionen USD – obwohl es 1,2 Milliarden USD an Cursor-bezogener Aktienvergütung absorbieren musste – und lieferte ein bereinigtes EBITDA von 4,95 Milliarden USD.
Im Ergebniscall nannte CFO Bret Johnsen eine beeindruckende Kennzahl: Zum aktuellen Preisniveau amortisieren sich neue Rechenzentrumsbereitstellungen in weniger als einem Jahr, wobei die Compute-Preise „knapp über dem oberen Ende“ von 30–50 pro Watt liegen. Der Preis pro Watt ist der übliche Maßstab für die Ökonomie von Rechenzentren, sodass die Amortisationsziffer von unter einem Jahr im Kern bedeutet, dass jede neue Bereitstellung ihre Baukosten innerhalb ihres ersten Betriebsjahres wieder einspielt. Die Nennleistung erreichte zum Quartalsende 1,7 Gigawatt, gegenüber 0,6 GW ein Jahr zuvor – fast eine Verdreifachung innerhalb von zwölf Monaten –, während der Bau der Anlage COLOSSUS II weiterlief.
Starlink- und Raumfahrtsegmente bleiben stark
Starlink, seit langem SpaceX' Gewinnanker, blachte gesund. Der Konnektivitätsumsatz stieg im Jahresvergleich um 69 % auf 5,25 Milliarden USD, das operative Segmentergebnis legte um 99 % auf 2, Milliarden USD zu. Die Zahl der Privatkundenabonnenten kletterte auf 13,6 Millionen, ein Plus von 89 % gegenüber dem Vorjahr, während der ARPU sequenziell um 5 % auf 69 USD stieg. Starlink ist inzwischen in mehr als 3.800 Flugzeugen installiert, und der Umsatz mit Unternehmens- und Regierungskunden sprang um 91 %. Mit anderen Worten: Das Segment, das SpaceX' Profitabilität lange getragen hat, wächst weiterhin kräftig, während SI zum größeren Geschäft wird.
Das Raumfahrtsegment trug 1,77 Milliarden USD bei, ein Plus von 6 % im Jahresvergleich. Das Quartal wurde von Starship Flight 14 geprägt, der ersten umsatzbringenden Starship-Mission, bei der 26 V3-Starlink-Satelliten mit rund zehnfacher Downlink-Kapazität eines Falcon-9-Starts ausgesetzt wurden. Dieser Flug macht Starship vom Entwicklungsprogramm zu einem eigenständigen, umsatzbringenden Asset. SpaceX kündigte zudem Starbase, Louisiana an, einen Raumfahrtbahnhof der nächsten Generation, dessen erster Start für 2029 geplant ist.\n## Hohe Investitionsausgaben belasteten den Cashflow
Das Quartal verlief nicht spannungsfrei. Die Investitionsausgaben beliefen sich auf insgesamt 19,6 Milliarden USD, davon 16,4 Milliarden USD im SI-Segment, und die Kapitalausgaben von 48 Milliarden USD in neun Monaten übertreffen den operativen Cashflow von 13,1 Milliarden USD bei Weitem – ein Defizit von rund 35 Milliarden USD in neun Monaten. Das bereinigte EBITDA von 8,8 Milliarden USD liegt ebenfalls deutlich über dem GAAP-Operativergebnis von 2,8 Milliarden USD – eine Differenz, die es zu beobachten gilt. Dennoch bildet ein Bestand von rund 90 Milliarden USD in Cash und marktfähigen Wertpapieren ein gewaltiges Polster, und wie dauerhaft dieses Polster beim aktuellen Ausgabentempo ist, ist die zentrale finanzielle Frage des Ausbauprogramms.
Fusionsausschüsse bei SpaceX und Tesla gebildet
Musk bestätigte im Call, dass sowohl SpaceX als auch Tesla auf Aktionärsanfrage Sonderausschüsse aus unabhängigen Direktoren gebildet haben, um eine Fusion zu prüfen. Da Musk in beiden Unternehmen ein konfliktbehaftete Partei ist, darf er an den Beratungen nicht teilnehmen. Diese Struktur bedeutet, dass eine Fusion letztlich von unabhängigen Direktoren und den Aktionären entschieden wird und nicht von Musk selbst. Seine Äußerungen waren gemessen: „Ich denke, wir sollten nicht unbedingt davon ausgehen, dass eine Fusion von SpaceX und Tesla sicher ist. Und das wäre eine Übertreibung. Halte ich für eine gute Idee? Ja.“
Die strategische Logik, wie Ark Invest sie darstellt, ist ein kombiniertes Unternehmen, das bis 2031 3,8 Billionen USD Umsatz erwirtschaftet, wobei Teslas Robotaxi-Cashflows SpaceX' Orbitale-Rechenzentren finanzieren und SpaceX' Rechenleistung als Planungsebene für Optimus-Einsätze dient. Governance-Hürden bleiben jedoch erheblich: Jeder Deal müsste von mehr als 50 % aller Tesla-Aktien mit Ja bestätigt werden.
Musk' Ausblick dürfte die Debatte weiter anheizen. Er prognostizierte einen annualisierten Wiederkehrenden Umsatz von 500 Milliarden bis 1 Billion USD bis Ende 2027 – Zahlen, die auf über 55 Milliarden USD in 2026 annualisieren, aber eine Wachstumskurve implizieren, die kein börsennotiertes Unternehmen je aufrechterhalten hat.
Das Quartal brachte SpaceX eine Reihe von Meilensteinen: SIs Wachstum von 830 % markierte die erste vollständige Validierung der SpaceXAI-Restrukturierung, die Profitabilität des Segments war eine Premiere unter dem neuen Betriebsmodell, und die Fusionsausschüsse bestätigten monatelange Spekulationen. Die Risiken – Kapitalintensität, Kundenkonzentration im KI-Rechengeschäft und die Governance-Komplexität einer Fusion zweier von Musk kontrollierter Unternehmen – bleiben erheblich. Die unmittelbaren Markierungen von hier an sind konkret: die Empfehlungen der Fusionsausschüsse, der Baufortschritt bei COLOSSUS II, der Kurs Richtung ARR-Ziel bis Ende 2027 und der Weg von Starbase, Louisiana zum ersten Start 2029.

