S&P 500 Statistiken 2026: Renditen, Drawdowns und wichtige Daten
Wichtige Erkenntnisse
- •Der S&P 500 schloss am 12. Oktober 2026 bei 7.807,24, ein Rückgang von 0,06 %, der ihn rund 0,5 % unter sein 52-Wochen-Hoch von 7.844,52 brachte.
- •Der Index hat 2026 preisbezogen 14,05 % und mit Dividenden 15,08 % gewonnen, nach Gesamtrenditen von 26,29 % in 2023, 25,02 % in 2024 und 17,88 % in 2025.
- •Seit dem Start 1957 liegt die durchschnittliche Jahresrendite des S&P 500 bei rund 10 %, und in 74 der 100 Kalenderjahre von 1926 bis 2025 war das Ergebnis positiv.
- •Der tiefste aufgezeichnete Drawdown des Index betrug rund 82 % von 1929 bis 1932, während die Finanzkrise 2007–2009 einen Rückgang von rund 49 % verursachte, dessen Erholung bis August 2012 dauerte.
- •Auf Polymarket bewerten Händler die Wahrscheinlichkeit, dass der S&P 500 bis Ende Dezember 8.000 $ erreicht, mit 58 % und die Wahrscheinlichkeit, 7.400 $ zu berühren, mit 60 % – wobei der Markt mit rund 413.000 $ Volumen klein ist.
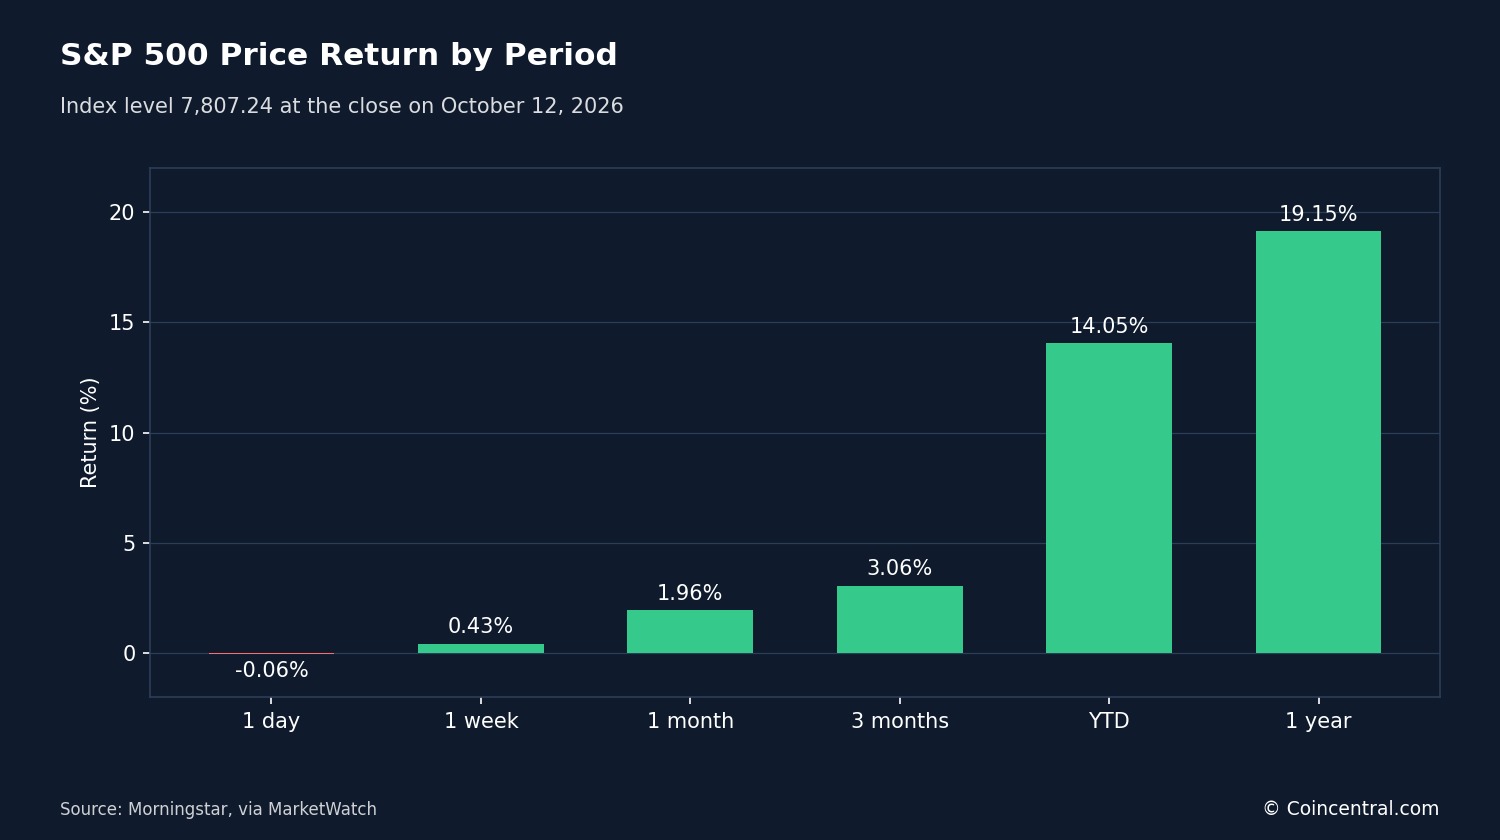
Der S&P 500 schloss am 12. Oktober 2026 bei 7.807,24 und verlor damit 4,30 Punkte bzw. 0,06 % gegenüber dem vorherigen Schlusskurs von 7.811,54. Der Leitindex liegt in diesem Jahr preisbezogen um 14,05 % höher und hat über die vergangenen zwölf Monate 19,15 % gewonnen. Die folgenden Zahlen bündeln die aktuellsten Daten zu Renditen, Risiko, historischen Markteinbrüchen und den Wahrscheinlichkeiten, die Anleger künftigen Entwicklungen derzeit zumessen.
Sofern nicht anders angegeben, stammen die Zahlen vom 12. oder 13. Oktober 2026. Vergangene Ergebnisse lassen keine Rückschlüsse auf künftige Renditen zu.
Die wichtigsten Daten im Überblick
- Letzter Schlusskurs: 7.807,24 am 12. Oktober 2026
- 52-Wochen-Spanne: 6.316,91 bis 7.844,52
- Seit Jahresbeginn: 14,05 % Kursrendite und 15,08 % Gesamtrendite
- Durchschnittliche Jahresrendite seit 1957: rund 10 %
- Positive Kalenderjahre von 1926 bis 2025: 74 von 100 (Gesamtrendite)
- Tiefster recorded Einbruch: rund 82 %, von 1929 bis 1932
S&P 500 heute: Kurs und kurzfristige Performance
Der Index eröffnete am 12. Oktober bei 7.813,04 und handelte zwischen 7.796,94 und 7.821,67, bevor er bei 7.807,24 schloss. Der moderate Verlust fiel auf einen Tag, an dem der Dow Jones Industrial Average um 0,38 % stieg und der Nasdaq Composite um 0,44 % fiel.
Der S&P 500 notiert nahe seinem 52-Wochen-Hoch von 7.844,52, einem Höchststand, der etwa 0,5 % über dem letzten Schlusskurs liegt, und steht rund 23,6 % über seinem 52-Wochen-Tief von 6.316,91.
Längere Zeiträume zeigen stärkere Zahlen. Die Kursrendite über ein Jahr beträgt 19,15 %, die annualisierte Rendite über drei Jahre 21,53 %. Die annualisierte Fünfjahresrendite ist mit 12,41 % niedriger, die Zehnjahresrendite liegt bei 13,82 %.
Datenanbieter melden leicht abweichende kurzfristige Zahlen. Das MarketWatch-Key-Data-Panel verzeichnet ein Plus von 2,46 % in einem Monat, 3,88 % in drei Monaten und 17,32 % in einem Jahr. Die Morningstar-Tabelle auf derselben Seite zeigt für dieselben Zeiträume 1,96 %, 3,06 % und 19,15 %. Die Differenz dürfte auf die zur Messung der jeweiligen Zeiträume verwendeten Stichtage zurückgehen.
All dies sind Kursrenditen. Da ein Kursindex Dividenden auslässt, fällt die Gesamtrendite höher aus: Die Gesamtrendite 2026 bis zum 12. Oktober beträgt 15,08 % gegenüber 14,05 % ohne Dividenden. Morningstarsehnjahres-Wachstumsdiagramm zeigt, dass 10.000 $ preisbezogen auf 38.197 $ angewachsen sind – fast das Vierfache des Ausgangsbetrags.
Der S&P 500 startete am 4. März 1957. Er umfasst 500 große US-Unternehmen, die an der NYSE oder Nasdaq notiert sind, und laut S&P Dow Jones Indices deckt er etwa 80 % des verfügbaren US-Marktwerts ab. Diese Breite ist der Grund, warum der Index weithin als Stellvertreter für den US-Aktienmarkt gilt und warum seine Durchschnittsrendite die am häufigsten zitierte Zahl für die Gesamtrendite des Aktienmarktes ist.
Die Zusammensetzung des Index ändert sich im Laufe der Zeit. Am 1. Oktober gab S&P Dow Jones Indices bekannt, dass Vylor in den S&P 500 aufgenommen wurde und Twilio beizutreten bereit ist. Vylor gewann am 12. Oktober 3,75 % und schloss bei 75,89 $. Am selben Tag startete der Indexanbieter gemeinsam mit der Hongkonger Börse den S&P 500 & HKEX Tech 100 Index. Viele weitere Produkte bilden den Index ab, darunter in Südafrika und Südkorea notierte ETFs.
Die Berichtssaison ergänzt das kurzfristige Bild. Barron's brachte am 12. Oktober eine Schlagzeile, wonach die Wall Street ungewöhnlich optimistisch bezüglich der Gewinne im dritten Quartal ist; eine weitere besagte, es sei eine Saison mit hohem Einsatz, insbesondere für AI-Aktien.
Durchschnittliche S&P 500-Rendite nach Zeiträumen
Fidelity beziffert die durchschnittliche Jahresrendite des S&P 500 seit 1957 auf rund 10 %. In den vergangenen 40 Jahren bis Dezember 2025 lag der Durchschnitt bei 11,5 %. Die Zahl wird häufig als grobe Orientierung für Aktienmarktrenditen verwendet, wobei das Ergebnis von den gewählten Stichtagen abhängt. Der Durchschnitt ist eine langfristige Glättung – die einzelnen Jahre dahinter schwanken deutlich stärker, wie die folgende Jahresbilanz zeigt.
Die vergangenen zehn Jahre von Januar 2016 bis Dezember 2025 brachten im Schnitt 14,8 % pro Jahr, die vergangenen fünf Jahre durchschnittlich 14,4 %. Das 20-Jahres-Fenster umfasst die Immobilienkrise 2007, die zur schlimmsten Rezession seit der Weltwirtschaftskrise führte, das 30-Jahres-Fenster das Platzen der Dotcom-Blase. Beide Zeiträume endeten dennoch bei nahe oder über 10 % pro Jahr.
Curvo, eine europäische Anlageplattform, berichtet von einer jährlichen Wachstumsrate von 10,96 % von Februar 1992 bis August 2026. Die kürzeren Zeiträume liegen nahe an den Werten von Fidelity, sind aber nicht identisch; unterschiedliche Enddaten und Berechnungsmethoden erklären den Großteil der Differenz.
Anleger können einen Index nicht direkt kaufen – sie kaufen Fonds, die ihn abbilden. Fidelity nennt für seinen 500 Index Fund (FXAIX) eine Kostenquote von 0,015 %, also 1,50 $ pro Jahr auf 10.000 $. Morningstar beziffert die durchschnittliche Kostenquote passiver US-Aktienfonds 2024 auf 0,08 %. Indexfonds kosten in der Regel weniger als aktiv gemanagte Fonds.
S&P 500-Renditen nach Jahren
Slickcharts listet die Gesamtrenditen des Index bis zurück ins Jahr 1926 auf, als er 90 Unternehmen umfasste; 1957 wuchs er auf 500 Titel. Diese Renditen beinhalten reinvestierte Dividenden.
Zählt man die Kalenderjahre von 1926 bis 2025, gewann der Index in 74 Jahren und fiel in 26. Der einfache Durchschnitt dieser 100 Jahresrenditen beträgt 12,3 %. Sechzig Jahre brachten 10 % oder mehr, zwölf Jahre verloren 10 % oder mehr.
Die letzten drei vollen Jahre waren stark. Der Index verzeichnete 2023 eine Rendite von26,29 %, 2024 von 25,02 % und 2025 von 17,88 %; die Gesamtrendite 2026 liegt bis zum 12. Oktober bei 15,08 %.
Nur zwei der letzten zehn vollen Jahre endeten mit einem Verlust – 2018 mit -4,38 % und 2022 mit -18,11 %. Der Rückgang 2022 war der größte Jahresverlust seit 2008.
Gute Jahre kommen oft in Serien. Der Index stieg von 1995 bis 1999 fünf Jahre in Folge, mit Zuwächsen zwischen 21,04 % und 37,58 % pro Jahr, und fiel dann von 2000 bis 2002 drei Jahre hintereinander. Diese Serie ist die längste Verlustserie seit 1939 bis 1941. Die längste Verlustserie in der Slickcharts-Tabelle sind vier Jahre, von 1929 bis 1932.
Dividenden steuerten von 2016 bis 2025 zwischen 1,33 und 2,61 Prozentpunkte zur Jahresrendite bei – am meisten 2019, am wenigsten 2022. Über viele Jahre summiert sich diese Differenz. Die 1950er waren mit 20,8 % das stärkste Jahrzehnt der Tabelle, gefolgt von den 1990ern mit 19,0 %. Die 2000er waren mit 1,2 % das schwächste Jahrzehnt – es umfasste das Platzen der Dotcom-Blase und einen Verlust von 37,00 % im Jahr 2008.
Wie oft der S&P 500 steigt und wie stark er schwankt
Curvo stellte fest, dass der Index in 27 von 33 Jahren von 1993 bis 2025 eine positive Rendite erzielte – 82 % der Jahre. Monatsweise stieg der Index in 275 von 414 Monaten zwischen 1992 und 2026, also in 66 %. Etwa jeder dritte Monat ist ein Verlustmonat, ein Verlust in einem einzelnen Monat ist also selbst in einem steigenden Markt üblich. Über ein volles Jahr sind Verluste seltener.
Die Quoten verbessern sich mit wachsendem Zeithorizont. Monatliche Renditen sind laut Curvo zu 66 % positiv, Jahresrenditen zu 82 %, und jeder 20-Jahres- und 30-Jahres-Durchschnitt in der Fidelity-Tabelle liegt über 10 %.
Curvo listet als beste Kalenderjahre 1995 mit 37,6 %, 1997 mit 33,4 % und 2013 mit 32,4 %. Die schlechtesten waren 2008 mit -37,0 %, 2002 mit -22,1 % und 2022 mit -18,1 %.
Die Standardabweichung zeigt, wie weit Renditen typischerweise vom Durchschnitt abweichen; ein Wert von 14,63 % bedeutet, dass Jahresrenditen oft deutlich über oder unter dem langfristigen Tempo liegen. Die Sharpe-Ratio setzt die Rendite ins Verhältnis zu diesem Risiko – ein höherer Wert ist besser. Der Value at Risk schätzt den größten Ein-Jahres-Verlust mit 95 % Konfidenzniveau; Curvos Schätzung liegt bei 12,5 %. Drei Jahre in seinen Daten verloren mehr: 2008, 2002 und 2022. Curvo weist darauf hin, dass die Methode normale Renditen annimmt, was reale Märkte nicht sind, und dass das Maß nichts über Verluste jenseits des 95%-Niveaus aussagt.
Der Cboe Volatility Index, ein gängiges Barometer für erwartete Schwankungen, stand am 12. Oktober bei 15,45, nachdem er am Tag um 1,58 % gestiegen war. Eine MarketWatch-Schlagzeile an jenem Tag meldete, Optionshändler rechnen ab Ende des Monats mit größeren Schwankungen.
S&P 500 Drawdown-Statistiken
Ein Drawdown ist das Ausmaß, in dem eine Anlage von ihrem bisherigen Höchststand gefallen ist; er kehrt auf null zurück, wenn der Index ein neues Hoch erreicht. Ein Rückgang von 20 % oder mehr wird üblicherweise als Bärenmarkt bezeichnet, ein Rückgang von 10 % bis 20 % als Korrektur. Gemessen daran notiert der Markt derzeit nur knapp unter seinem Höchststand: Der letzte Schlusskurs liegt etwa 0,5 % unter dem 52-Wochen-Hoch von 7.844,52.
DQYDJ verfolgt Drawdowns bis zurück ins Jahr 187 anhand der Monatsdaten von Robert Shiller; die Zahlen basieren auf der Gesamtrendite inklusive reinvestierter Dividenden. Vier tiefe Episoden stechen hervor.
Der Einbruch während der Weltwirtschaftskrise war der tiefste seit Aufzeichnung. Selbst mit reinvestierten Dividenden fiel der Index um rund 82 % und brauchte über 15 Jahre, um ein neues Hoch bei der Gesamtrendite zu erreichen; ohne Dividenden zog sich die Erholung bis September 1954 hin.
Der Rückgang von 1973 bis 1974 war mit rund 39 % flacher. Die Erholung verlief nominal schnell, begünstigt durch hohe Dividendenrenditen; inflationsbereinigt war der Schaden jedoch deutlich größer. Das Platzen der Dotcom-Blase ließ Anleger gut sechs Jahre unter Wasser. Die Finanzkrise war mit rund 49 % der zweittiefste Einbruch im Datensatz, und die Erholung auf ein neues Hoch dauerte bis August 2012.
Curvo meldet abweichende Zahlen, da es eine andere Methode verwendet. Es listet den längsten Drawdown mit sechs Jahren und zwei Monaten, von August 2000 bis Oktober 2006, mit einem Tief von -44,7 %. Sein tiefster Drawdown erstreckte sich von Oktober 2007 bis März 2012 mit einem Tief von -50,9 %.
Der COVID-Einbruch 2020 war schnell. Gemessen an Tagesschlusskursen erreichte der Rückgang rund 34 %; das Hoch im Februar, das Tief im März und das neue Hoch im August lagen alle innerhalb von sechs Monaten. DQYDJ warnt, dass Monatsdurchschnitte scharfe Einbrüche wie 2020 und den Crash von 1987 verbergen – ein Tageschart würde ein tieferes Tief zeigen, und die monatliche Sicht unterschätzt, was Anleger im Moment empfanden.
Dividenden verändern ebenfalls das Bild. DQYDJ zufolge dämpfen sie die Tiefe von Drawdowns und verkürzen die Zeit bis zu einem neuen Hoch; die Lücke zwischen der Erholung ohne und mit Dividenden ist bei den längsten Episoden am größten.
S&P 500 im Vergleich zu anderen Indizes und Marktbewegungen
Fidelity verglich drei große US-Indizes von Januar 2016 bis Dezember 2025. Der Dow Jones Industrial Average brachte 13,1 % pro Jahr, der S&P 500 14,8 % und der Nasdaq Composite 17,7 %. Der S&P 500 lag im Mittelfeld: Er umfasst 500 Unternehmen, der Dow 30, und der Nasdaq Composite deckt an der Nasdaq notierte Aktien ab.
Tech-Aktien belasteten den Markt am 12. Oktober. Der Nasdaq 100 fiel um 0,71 %, der größte Rückgang unter den großen Indizes, während der Dow stieg, da andere Sektoren sich hielten. Der Russell 2000, der kleinere Unternehmen abbildet, schloss nach einem Rückgang von 0,45 % bei 2.794,48. Barron's veröffentlichte an jenem Tag einen Beitrag, in dem argumentiert wird, AI könne Small Caps helfen, die Megacap-Tech-Rivalen zu schlagen – eine Analyse, kein Datenpunkt.
Die ausländischen Märkte waren gemischt. Japans Nikkei 225 fiel um 1,82 %, während Indiens BSE Sensex um 1,54 % stieg. Kanadas S&P/TSX Composite gewann 1,48 %, und der FTSE 100 in London legte um 0,64 % zu.
Prognosemarkt-Quoten für den S&P 500 bis Dezember
MarketWatch führt einen Polymarket-Markt, der fragt, welches Niveau der S&P 500 bis Ende Dezember erreichen wird. Händler kaufen „Ja“-Anteile, die 1 $ zahlen, wenn das Niveau erreicht wird; der Preis eines Anteils kann als Schätzung des Marktes für die Wahrscheinlichkeit gelesen werden.
Der Markt gibt einem Anstieg auf 8.000 $, etwa 2,5 % über dem letzten Schlusskurs, einen Preis von 58 % und einem Fall auf 7.400 $, 5,2 % darunter, einen Preis von 60 %. Beides kann eintreten, da die Frage ist, ob der Index das Niveau irgendwann berührt – ein Grund, warum die Preise nicht auf 100 % aufgehen. Es sind keine Prognosen, und der Markt ist klein, mit einem Volumen von 413.143 $. Die Schlagzeile der Seite zeigt zudem andere Prozentwerte als der Preisverlauf, etwa 37 % für einen Fall auf 7.400 $, daher sollten Leser die Zahlen mit Vorsicht behandeln.
Der Preisverlauf zeigt, wie schnell sich Quoten bewegen können. Der „Ja“-Preis für einen Fall auf 7.400 $ lag am Morgen des 9. Oktober bei etwa 34 %, sprang an jenem Nachmittag auf 62 % und hält sich seither bei etwa 60 %.
Tiefe Einbrüche haben niedrige Preise: Ein Fall auf 5.200 $ notiert bei 2,7 %, ein Fall auf 4.500 $ bei 2,3 %, und ein Anstieg auf 10.000 $ notiert bei 3,35 %. Der Markt läuft bis Ende Dezember, daher werden diese Quoten mit neuen Informationen weiter neu bewertet; die Berichtssaison und die Erwartungen des Optionsmarktes an größere Schwankungen gegen Monatsende sind die nächsten Termine im Kalender.
Was die S&P 500-Statistiken zeigen
Der S&P 500 hat langfristig rund 10 % pro Jahr gewonnen, die letzten Jahrzehnte waren höher. Seit 1926 ist er in etwa drei von vier Kalenderjahren gestiegen, wobei die Gewinne in ungleichmäßigen Schritten kamen.
Verluste gehören zu dieser Bilanz. Der Index fiel von 1929 bis 1932 um rund 82 % und von 2007 bis 2009 um rund 49 %; die Erholung dauerte je nach Episode zwischen zwei und fünfzehn Jahren. Der Index notiert nun nahe einem 52-Wochen-Hoch nach einem Einjahresgewinn von 19,15 %, und die kurzfristigen Prognosemarkt-Quoten zeigen, dass Händler bis Dezember Bewegungen in beide Richtungen sehen. Keines dieser Daten sagt voraus, was als Nächstes kommt.
Dieser Artikel dient ausschließlich der Information und ist keine Anlageberatung.
Quellen
- FRED: S&P 500 (SP500), Federal Reserve Bank of St. Louis
- MarketWatch: S&P 500 Index (SPX) Overview
- Fidelity Learn: What is the S&P 500 average return?
- S&P Dow Jones Indices: S&P 500
- Curvo: Historical performance of the S&P 500 index
- Slickcharts: S&P 500 Total Returns by Year
- DQYDJ: S&P 500 Drawdown History
Dieser Artikel erschien zuerst auf CoinCentral.

