S&P 500 Bullenmarkt wird vier: Wie die aktuelle Rallye mit früheren Zyklen verglichen wird
Wichtige Erkenntnisse
- •Seit dem Tief im Oktober 2022 hat sich der S&P 500 mehr als verdoppelt, mit Schätzungen zur Kursrendite nahe 117% und einer Gesamtrendite von 131% inklusive Dividenden, entsprechend 23,3% pro Jahr.
- •Die Rallye zählt zum drittbesten Vierjahresstart unter den Bullenmärkten der letzten sieben Jahrzehnte und ist der achtlängste seit dem Zweiten Weltkrieg, wobei Analysten anmerken, dass das Alter allein historisch keine Bullenmärkte beendet hat.
- •Die Konzentration hat zugenommen: Die zehn größten Aktien machen rund 40% des Index aus, und ein Korb von 42 KI-Aktien hat seit Anfang 2024 67% der Kursrendite erzielt, während 84% der Indexmitglieder mindestens 10% unter ihren Allzeithochs handeln.
- •Die S&P 500 Gewinne sollen dieses Jahr um mehr als 35% steigen, gestützt durch Rechenzentrumsausgaben, und der Marktwert von Nvidia ist in diesem Zeitraum von 286 Mrd. auf 5,8 Billionen Dollar gewachsen.
- •Steigende Treasury-Renditen – die 10-jährige bei etwa 5,2%, ein 24-Jahres-Hoch – gelten als Haupthindernis, und Strategen sagen, eine breitere Marktbeteiligung dürfte davon abhängen, ob die Anleihevolatilität nachlässt.
Der Bullenmarkt des S&P 500 feierte am 12. Oktober 2026 seinen vierten Geburtstag, gezählt vom Schluss-Tief des 12. Oktober 2022. Das Jubiläum bietet die Gelegenheit, die aktuelle Rallye mit früheren Zyklen zu vergleichen – ihre Renditen, ihre Länge, ihre Konzentration und ihre Breite sowie die Risiken, die Analysten beobachten.
Dieser Bericht stützt sich auf Berichte von Reuters, Inc., Seeking Alpha, MarketWatch, CoinDesk und anderen Medien. Da manche Quellen die Kursrendite messen und andere die Gesamtrendite verwenden und die Messdaten leicht abweichen, variieren die Zahlen zwischen den Publikationen. Wo der Unterschied relevant ist, wird darauf hingewiesen.
Vier Jahre später: Die Kernzahlen
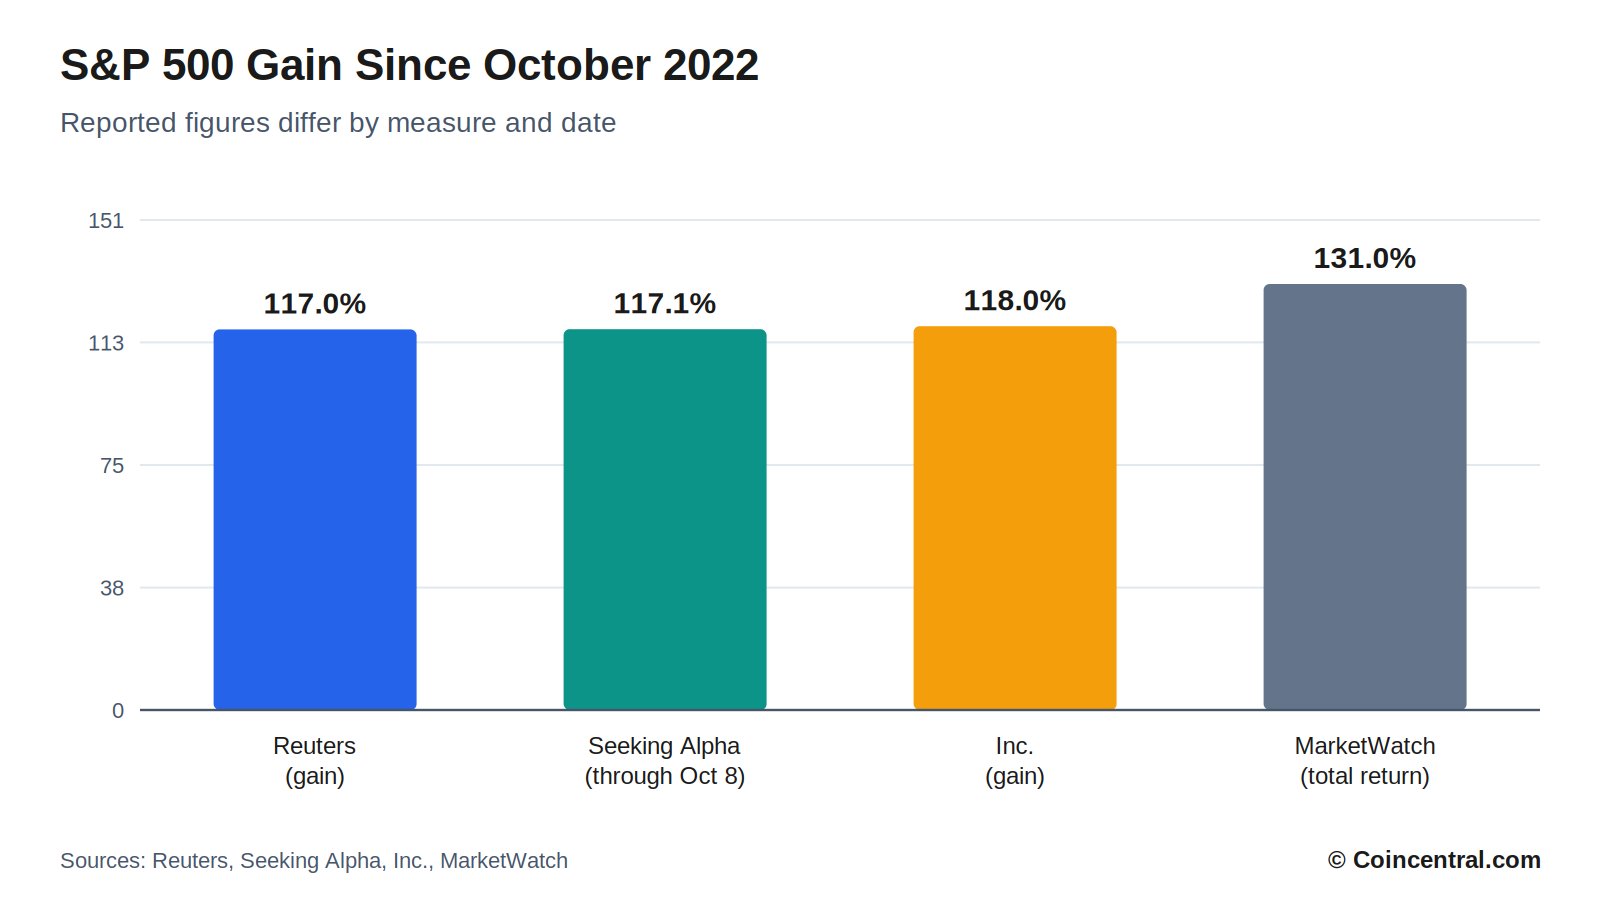
Der S&P 500 handelt nahe Rekordhochs und hat sich seit seinem Schluss-Tief vom 12. Oktober 2022 mehr als verdoppelt. Reuters beziffert den Gewinn auf 117%. Inc. beziffert ihn auf 118%, während Seeking Alpha unter Berufung auf Daten von Roth Capital Partners bis zum 8. Oktober 117,1% zeigt. MarketWatch meldet mit 131% eine höhere Zahl – eine kumulierte Gesamtrendite inklusive Dividenden, was 23,3% pro Jahr entspricht, wie MarketWatch sagt, fast das Dreifache des historischen Marktdurchschnitts.
Die Abweichungen ergeben sich aus der verwendeten Messgröße und dem gewählten Datum. Die Kursrendite zählt nur die Indexveränderung, während die Gesamtrendite Dividenden einbezieht. Alle Quellen sind sich im Kern einig: Der Index hat sich mehr als verdoppelt.
Nach einer gängigen Definition ist ein Bullenmarkt ein Gewinn von mindestens 20%, der auf einen Rückgang von mindestens 20% von einem Höchststand folgt. Reuters weist darauf hin, dass Experten über die genaue Definition uneinig sind. Die aktuelle Rallye begann etwa einen Monat vor dem Start von ChatGPT.
Laut Inc. liegt der Index innerhalb von 1% seines 52-Wochen-Hochs und ist seit seinem dritten Geburtstag vor einem Jahr um gut 17% gestiegen. Vierjahresrenditen werden vom Tief eines Bear-Markts gemessen, und Reuters weist darauf hin, dass das Tief von 2022 in eine scharfe Zinserhöhungsphase fiel. Der Start von diesem gedrückten Punkt vergrößert den ausgewiesenen Gewinn.
Wie die Rallye mit früheren Bullenmärkten verglichen wird
Ryan Detrick, Chefmarktstratege bei Carson Group, stuft den aktuellen Gewinn als den drittbesten Start eines Bullenmarkts an seinem vierten Geburtstag ein. Sieben weitere Bullenmärkte haben dieses Alter in den letzten sieben Jahrzehnten erreicht, und nur zwei begannen mit einem größeren Gewinn.
Reuters, ebenfalls unter Berufung auf Detrick, sagt, dies sei der achtlängste Bullenmarkt seit dem Zweiten Weltkrieg und der sechse Performer in diesem Zeitraum mit 117%. Reuters beschreibt den Lauf als mittelalten.
Zahlen für ganze Zyklen geben mehr Kontext. Inc. berichtet, dass Bullenmärkte seit 1950 durchschnittlich 192% gewonnen haben, wobei der Lauf von 1987 bis 2000 582% und der von 2009 bis 2020 401% gewann. Das sind Gesamtwerte für abgeschlossene Zyklen; die aktuelle Rallye läuft noch, daher ist ihre Endzahl noch unbekannt.
Seeking Alpha betrachtete nur längere Zyklen. Deren medianer kumulierter Gewinn betrug 177,2%, der Durchschnitt 253,3%. Diese Zahlen umfassen die volle Länge jedes Laufs, nicht nur die ersten vier Jahre. Inc. weist darauf hin, dass die Läufe von 1987 bis 2000 und 2009 bis 2020 viel länger als vier Jahre dauerten, weshalb ihre Gesamtwerte so groß sind – der Vergleich stellt einem Vierjahresgewinn ganze Zyklen gegenüber.
Was im fünften Jahr früherer Bullenmärkte geschah
Seeking Alpha zählte sechs frühere S&P 500 Bullenmärkte, die mindestens vier Jahre dauerten. Fünf davon stiegen im fünften Jahr weiter. Die durchschnittliche Fünftjahresrendite betrug 13,5%, mit Gewinnen von 6,8% bis 36,6%. Die eine Ausnahme, ein Lauf, der im Oktober 1957 begann, fiel im fünften Jahr um 19,2%, bevor er endete. Inc. zählt sieben frühere Bullenmärkte, die einen vierten Geburtstag erreichten, daher variieren die Zahlen je nach Datensatz.
Bei den längeren Zyklen betrug die mittlere Länge 5,7 Jahre und der Durchschnitt 7,3 Jahre. Die mittlere Rendite bis zum vierten Jahr lag bei 72,2%, der Durchschnitt bei 89,1% – die aktuellen 117,1% liegen über beiden Werten.
Detrick sagte, das letzte Mal, dass ein Bullenmarkt seinen dritten Geburtstag überstand und seinen fünften nicht erreichte, war in den frühen 1960er Jahren. In den letzten 50 Jahren, sagte er, hätten Bullenmärkte, die so weit kamen, mindestens einen fünften Geburtstag erreicht, und die durchschnittliche Endlänge betrug acht Jahre.
Roth Capital Partners, die Quelle der Daten, fügt eine Warnung hinzu: Die Ergebnisse haben variiert, und vergangene Muster garantieren keine zukünftigen Ergebnisse. Die Ausnahme von 1957 erinnert daran, dass frühe Muster das Ergebnis nicht entscheiden. Fünf der sechs längeren Zyklen stiegen im fünften Jahr – eine Quote von 83% –, aber die Stichprobe ist klein genug, dass Analysten sie als Orientierung und nicht als Regel behandeln.
Beendet Alter einen Bullenmarkt?
Ned Davis Research verfolgt 38 Bullenmärkte seit 1900. Davon waren 33 kürzer als der aktuelle, die durchschnittliche Länge beträgt 25 Monate, der Median 22. Diese Zahlen veranlassen manche Anleger zu der Sorge, die Rallye sei alt.
Mark Hulbert von MarketWatch nennt das einen statistischen Taschenspielertrick und vergleicht ihn mit dem Argument, der Tag verursache die Nacht, weil die Nacht auf den Tag folgt. Mark Hackett, Chefmarktstratege bei Nationwide, machte gegenüber Reuters einen ähnlichen Punkt: Bullenmärkte enden nicht am Alter, sondern an Krankheit. Vier Jahre, fügte er hinzu, seien für einen Bullenmarkt nicht beängstigend.
Was beendet sie also? Hulbert nennt Rezessionen, Anlegerfreude und externe Schocks wie Kriege oder Pandemien. Dreizehn der 22 Bear-Märkte seit 1950 gingen mit einer Rezession einher.
Manche Anleger zählen den aktuellen Bullenmarkt vom Tief im März 2009, was ihn 17,5 Jahre alt machen würde. Hulbert sagt, die Theorie besage, dass spätere Bear-Märkte nicht zählten. Dennoch brachten andere 17,5-Jahres-Zeiträume in US-Geschichte bessere Renditen. Die Altersfrage hängt auch davon ab, wie ein Bullenmarkt definiert wird: Reuters weist darauf hin, dass Experten uneinig sind, und ein anderes Startdatum oder eine andere Schwelle verändert Anzahl und Länge der Zyklen.
Ist der Markt in vier Jahren zu weit gestiegen?
Eine zweite Sorge betrifft die Größe statt das Alter – die Angst, dass ein Markt, der zu weit steigt, anfällig für einen Fall ist. Die 131% Vierjahres-Gesamtrendite, entsprechend 23,3% pro Jahr, ist die Zahl hinter dieser Sorge.
Edward McQuarrie, emeritierter Professor an der Santa Clara University, und William Bernstein, Gründer von EfficientFrontier.com, prüften diese Idee. Sie maßen die nachlaufende Vierjahres-Gesamtrendite des Marktes für jeden Monat seit dem späten 18. Jahrhundert und fanden viele Fälle, in denen die Rendite höher war als heute. In ihren Worten passiert das ständig; sie schrieben: „No biggie. Not even close.“ Dieselbe Schlussfolgerung zogen sie für den 17,5-Jahres-Zeitraum seit 2009.
Das Tempo hat sich auch abgekühlt. Der Index gewann im vergangenen Jahr laut Inc. nur gut 17%, unterhalb der 23,3% durchschnittlichen jährlichen Gesamtrendite des gesamten Laufs. Inc. berichtet auch, dass dieforward-Bewertungen gefallen sind, wodurch viele beliebte KI-Aktien billiger sind als vor einem Jahr. Reuters sagt, die S&P 500 Gewinne werden dieses Jahr voraussichtlich um mehr als 35% steigen.
Hulberts Punkt ist, dass die Größe eines Gewinns wenig darüber sagt, was kommt. Das Vierjahrestempo ist hoch verglichen mit dem Marktdurchschnitt, aber nicht mit der gesamten Geschichte – ein Datensatz monatlicher Werte bis ins späte 18. Jahrhundert.
Marktkonzentration: Wenige Unternehmen tragen mehr Gewicht
Die Rallye wurde von einer kleinen Gruppe großer Unternehmen angeführt. J.P. Morgan Asset Management sagt, die zehn größten Aktien machen nun etwa 40% des S&P 500 aus, gegenüber etwa 28% im Oktober 2022. Apple, Microsoft und Nvidia zusammen machen etwa 22% des Marktwerts des Index aus, gegenüber etwa 14% Ende 2022.
Die einst als Magnificent Seven bekannte Gruppe trieb die meisten Gewinne, und der Markt scheint sich weiter zu verengen. Reuters berichtet, dass nur zwei der 11 S&P 500 Sektoren den Index geschlagen haben: Technologie und Kommunikationsdienste, letzterer einschließlich Alphabet und Meta Platforms. Dreizehn US-Unternehmen haben nun Marktwerte von mindestens 1 Billion Dollar, und alle bis auf zwei sind im Tech-Bereich oder haben große KI-Exposure.
Angelo Kourkafas, leitender globaler Anlagestratege bei Edward Jones, sagte, Konzentration spiegele starke Gewinne wider, füge aber auch Risiko hinzu. Fällt das führende Thema aus der Gunst, könnten Portfolios es stärker als üblich spüren. Andere Chiphersteller und Speicheraktien verzeichneten ebenfalls starke Gewinne, was noch mehr Aufmerksamkeit auf eine kurze Liste von Unternehmen lenkt.
Ein größeres Gewicht bedeutet eine größere Wirkung auf den Index, wenn sich diese Aktien bewegen – und das wirkt in beide Richtungen. Der Index hat von den Gewinnen seiner größten Mitglieder profitiert und würde auch ihre Verluste stärker spüren.
Marktbreite: Wenige Aktien treiben die Gewinne
The Kobeissi Letter, ein Marktforschungs-Newsletter, untersuchte, wer die Indexgewinne erzielt hat. Seit Anfang 2024 hat ein Korb von 42 KI-Aktien 67% der Kursrendite des S&P 500 erzeugt – 22 Prozentpunkte des 33%igen Indexgewinns. Die übrigen 458 Aktien steuerten 11 Prozentpunkte bei. In derselben Analyse handeln 84% der S&P 500 Unternehmen mindestens 10% unter ihren Allzeithochs, womit die meisten Indexmitglieder im Korrekturgebiet liegen, während der Index selbst auf Rekordniveau steht.
Ned Davis Research sagt, die Marktbreite sei auf einem Allzeittief für einen Moment, in dem der Index auf Rekordniveau steht. Breite misst den Anteil der steigenden gegenüber den fallenden Aktien. Laut dem Unternehmen hat der S&P 500 historisch binnen Monaten sein Hoch erreicht, sobald die Breite von der Indexentwicklung abwich.
Morgan Stanley verknüpft die schwache Breite mit den Zinsen. Die Breite verschlechterte sich nach dem hawkish Jackson Hole Symposium der Fed, als die Zinserwartungen stiegen. Chief Investment Officer Mike Wilson schrieb, wenn die Anleihevolatilität bald nachlässt, wird die Breite den Index vermutlich einholen. Wilson sagte auch, die Schlüsselfrage sei, ob Anleihenstress in die Aktienvolatilität überschwappt; bislang blieb diese Volatilität ruhig.
Breite und Konzentration sind verknüpft. Wenn wenige Aktien die meiste Arbeit machen, kann die Durchschnittsaktie hinter den Index zurückfallen – genau das Muster, das die Zahl von 84% beschreibt.
Gewinne, KI-Ausgaben und Unternehmenszuwächse
Reuters nennt KI-Ausgaben den Motor der Rallye. Die S&P 500 Gewinne sollen dieses Jahr um mehr als 35% steigen, unterstützt durch Rechenzentrumsausgaben großer Cloud-Unternehmen. Oxford Economics schätzt, dass etwa ein Drittel des jüngeren US-Wirtschaftswachstums aus KI stammt – eine Zahl, die direkte Investitionen in KI-Infrastruktur sowie gewisse Effekte von Aktiengewinnen, die den Konsum stützen, einschließt.
Nvidia zeigt das Ausmaß der Veränderung. Sein Marktwert stieg von 286 Mrd. Dollar am 12. Oktober 2022 auf 5,8 Billionen Dollar, womit es das größte Unternehmen der Welt ist. CoinDesk berichtet, seine Aktien seien um etwa 1.875% gestiegen, während Meta um etwa 488% zulegte. Samsung erwartet im dritten Quartal einen operativen Gewinn von rund 80 Mrd. Dollar; erreicht es diese Zahl, wäre das der höchste Quartalsgewinn, den ein Tech-Unternehmen je erzielt hat. CoinDesk zitiert zudem FactSet-Daten, wonach eine Rekordzahl von S&P 500 Unternehmen positive Q3-Guidance ausgegeben hat.
Nicht jeder sieht einfache Gewinne vor sich. Anthony Saglimbene von Ameriprise sagte, das leichte Geld rund um KI sei verdient worden, und er erwartet mehr Druck auf Tech-Unternehmen, zu zeigen, dass die Ausgaben sich in Gewinn umwandeln. HSBC sieht es anders: Ihr Team sagt, die Kürzungen der Free-Cashflow-Prognosen für große Cloud-Anbieter haben begonnen, sich zu verlangsamen, mit einer Verbesserung bis 2027.
Hackett von Nationwide sagte, Gewinne und KI-Investitionen blieben kräftige Stützen für Growth-Aktien, wobei hohe langfristige Zinsen, das energiegetriebene Inflationsrisiko und die schmale Breite weniger Spielraum für Enttäuschungen lassen.
Zinsen, Rezessionen und andere Risiken
Reuters nennt die Wende der Fed zu Zinserhöhungen und steigende Treasury-Renditen als Haupthindernisse. Die 10-jährige Treasury-Rendite liegt bei etwa 5,2%, nachdem sie ihren höchsten Stand in 24 Jahren erreicht hat. Höhere Renditen können Geld in Anleihen und weg von Aktien ziehen. Der letzte Bear-Markt, der mit dem Tief vom Oktober 2022 endete, fiel in eine scharfe Zinserhöhungsphase.
Reuters fügt hinzu, die Märkte könnten im Vorfeld der US-Zwischenwahlen im nächsten Monat volatil sein. Hackett verwies auch auf Kriegs und energiegetriebenes Inflationsrisiko. Edward Jones bleibt in Aktien übergewichtet, wenn auch weniger als zuvor; Kourkafas sagte, das Unternehmen glaube weiterhin, dass der Bullenmarkt nicht kurz vor dem Ende stehe, aber es sei sinnvoll, etwas Risiko abzubauen.
Rezessionen bleiben der häufigste Begleiter von Bear-Märkten. Dreizehn der 22 Bear-Märkte seit 1950 gingen mit einer einher, neun ohne. HSBC sagt, schwache US-Daten könnten die Treasury-Zinskurve nach unten ziehen und die Bewertungen stützen. Nach 2027 könnte eine Goldilocks-Mischung aus solidem Wachstum, fallender Inflation und niedrigeren Zinsen Technologie und Gewinnen wieder helfen – wobei HSBC hinzufügt, dass eine solche Rallye weiterhin konzentriert sein könnte.
Morgan Stanley und HSBC knüpfen den nächsten Schritt beide an Anleihen. Nach Wilsons Ansicht würde ein sinkender Renditeniveau helfen, dass die Breite den Index einholt, und HSBC sieht einen ähnlichen Weg, wenn die US-Daten weiter schwach ausfallen. Die Fakten zeigen eine lange und starke Rallye mit schmaler Basis. Ob sich die Breite verbessert, hängt weitgehend von den Zinsen ab.
Quellen
- "There's a tough truth under the surface of the 4-year-old bull market in stocks" (Max Adams)
- "The S&P 500's Bull Market Just Turned 4. History Says the Next Year Is What Matters Most" (Inc., Phil Rosen)
- "The bull market celebrates its four-year birthday as markets continue to rise" (Seeking Alpha, Jason Capul)
- "AI-centered US stock bull market nears four-year anniversary" (Reuters, Lewis Krauskopf)
- "Investors worry the bull market is getting old. But history shows it can continue to age gracefully." (MarketWatch, Mark Hulbert)
- "U.S. stock bull market rises 131% over four years as structural risks emerge" (CoinDesk via 币界网)

