Erdgasspeicher in South Central liegen 11,2 % unter Vorjahresniveau und unter dem Fünfjahresdurchschnitt
Wichtige Erkenntnisse
- •Die Erdgasbestände in South Central liegen laut der am 18. September 2026 veröffentlichten NGI-Berichterstattung 11,2 % unter dem Niveau von September 2025 und zugleich unter dem Fünfjahresdurchschnitt.
- •Die Region verfügt über erhebliche Untergrundspeicherkapazitäten und dient als kritischer Lieferkorridor für LNG-Exportanlagen entlang der Golfküste.
- •Anhaltende Hitze und starke LNG-Nachfrage haben die Speichereinspeicherungen während der Nachfüllsaison von April bis Oktober deutlich unter den saisonalen Normalwerten gehalten.
- •Erdgas-Terminkontrakte bauten am Freitag ihre anfänglichen, kräftigen Verluste ab, wobei die starke LNG-Nachfrage dem Oktober-Kontrakt bei der Erholung von einer technischen Unterstützung half.
- •El Niño dürfte den Westen in diesem Winter deutlich kälter machen und die Heiznachfrage im Nordosten verringern; der Westen bleibt damit die einzige Region, in der die American Gas Association mit steigenden Erdgas-Heizkosten rechnet.
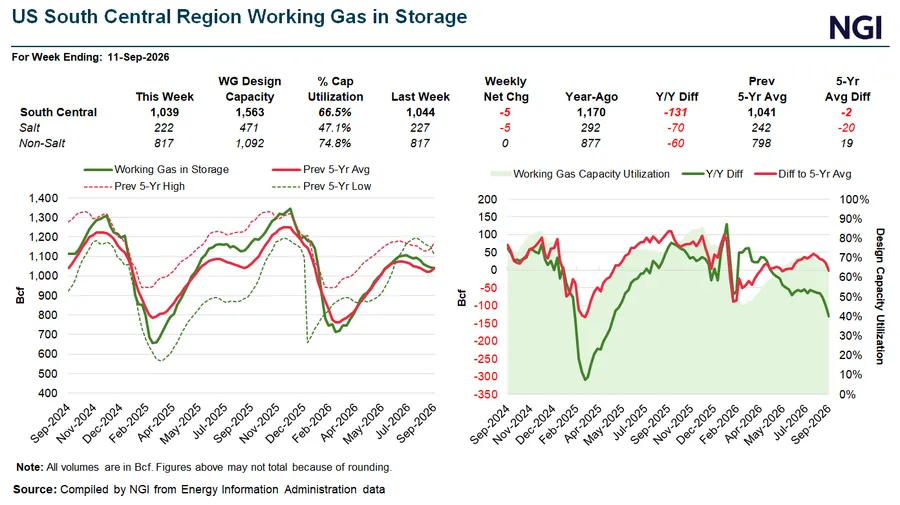
Das in der Region South Central gespeicherte Erdgas – dem von Texas und den Nachbarstaaten geprägten Speicherzentrum – liegt unter dem Fünfjahresdurchschnitt und, bemerkenswerterweise, deutlich unter dem Niveau von September 2025, wie aus einer am 18. September 2026 veröffentlichten Berichterstattung von Natural Gas Intelligence (NGI) hervorgeht.
Auf einen Blick
- Die Bestände in South Central liegen 11,2 % unter dem Niveau von 2025
- Die regionalen Speicher liegen unter dem Fünfjahresmittel
- Hitze und LNG treiben die Nachfrage in die Höhe
Das zweistellige Defizit zum Vorjahr ist mehr als eine regionale Statistik. Die Region South Central verfügt über erhebliche Untergrundspeicherkapazitäten und dient als kritischer Lieferkorridor für LNG-Exportanlagen entlang der Golfküste. Untergrundspeicher spielen auf dem nordamerikanischen Gasmart eine zentrale Rolle, da sie jahreszeitliche Schwankungen zwischen der sommerlichen Einspeichersaison und der winterlichen Heiznachfrage ausgleichen; der Bericht verwies auf Hitze und LNG als treibende Kräfte der hohen Nachfrage in der Region.
Jahres- und Fünfjahresvergleiche sind die wichtigsten Messgrößen des Marktes für den Speicherzustand und zeigen, wie viel Puffer die Betreiber in den Winter mitnehmen. Die Bestände werden typischerweise während der Einspeersaison von April bis Oktober wieder aufgebaut; ein Defizit dieser Größenordnung im September – tief im Nachfüllfenster – verdeutlicht, wie weit die regionalen Auffüllungen unter dem normalen saisonalen Tempo liegen.
Das Speicherbild entstand vor dem Hintergrund einer volatilen Handelssitzung an den Erdgasmärkten. NGI meldete am selben Tag, dass die Spotpreise für Erdgas am Freitag in weiten Teilen der USA fielen, da milderes Wochenendwetter die nördlichen Märkte belastete, während die hohen Südost-Aufschläge sich trotz anhaltender Hitze in den South-Central-Staaten weiter abbauten.
Auch die Terminmärkte verliefen unruhig. Erdgas-Terminkontrakte bauten am Freitag ihre anfänglichen, teils kräftigen Verluste vollständig ab, wobei die starke LNG-Nachfrage dem Oktober-Kontrakt half, sich von einem Test der technischen Unterstützung zu erholen – selbst während Erwartungen lockerer Schulterjahres-Bilanzen, dem Übergangszeitraum zwischen dem sommerlichen Höchststand der Stromerzeugung und dem Beginn der winterlichen Heiznachfrage, große Teile der Winterkurve belasteten.
Die Forward-Preise hatten sich während des Handelszeitraums vom 9. bis 16. September gestärkt, so NGI, da die rekordverdächtige Septemberhitze den Stromverbrauch im Süden auf Sommerniveau hielt und die Speichereinspeicherungen deutlich unter den saisonalen Normalwerten blieben. Da sich das Nachfüllfenster verkürzt, dürfte die Frage, ob das regionale Defizit vor Einsetzen der Heiznachfrage verringert werden kann, ein zentraler Beobachtungspunkt bleiben.
Blickt man auf die Heizsaison, wird erwartet, dass El Niño den Westen in diesem Winter deutlich kälter macht, während die Heiznachfrage im Nordosten abnimmt – der Westen bleibt damit die einzige Region, in der die American Gas Association (AGA) mit steigenden Erdgas-Heizkosten rechnet.
Separat kündigte NGI an, dass mehrere Änderungen an den Spotmarktpreistabellen in seinen Datendiensten im Oktober in Kraft treten werden. Dies ist Teil laufender Bemühungen sicherzustellen, dass die veröffentlichten Preisindizes die aktuellen Marktbedingungen des nordamerikanischen Erdgasmarktes widerspiegeln.
Verwandte Berichterstattung von NGI (18. September 2026)
- Weekend Cooldown Knocks Natural Gas Cash Lower
- Calm Before the Storm? Natural Gas Premiums Collapse Into Shoulder Season
- El Niño Not Expected to Warm All Lower 48 as West Turns Colder
- Natural Gas Futures Bounce Off Support as LNG Demand Blunts Cooler Outlook
- [Changes to NGI's Natural Gas Price Indexes to Take Effect in October](https://naturalgasintel.com/news/changes-to-ngis-natural-gas-price-indexes-to-take-effect-in-october/n- Record September Heat Lifts October Natural Gas Forwards
Der ursprüngliche Bericht, "Why Double-Digit Year/Year South Central Storage Shortfall Matters", wurde von Kevin Dobbs verfasst, der im April 2020 zum NGI-Team stieß. Zuvor arbeitete er als Finanzreporter und Redakteur für S&P Global Market Intelligence mit Schwerpunkt auf Finanzunternehmen und -märkten; früher in seiner Karriere war er als Reporter für die Des Moines Register tätig. Er hat einen Bachelor-Abschluss in Englisch von der South Dakota State University. Die Quellseite nennt eine Kontakt-E-Mail-Adresse (kevin.dobbs@naturalgasintel.com) und ein X-Konto (https://twitter.com/KNatgas).

