Schwache Arbeitsmarktdaten haben ein Risiko beseitigt. Die CPI der Woche 42 muss das andere beseitigen
Wichtige Erkenntnisse
- •Die US-Beschäftigung stieg im September nur um 29.000, die Arbeitslosenquote blieb bei 4,2%, während Revisionen Juli und August zusammen 60.000 Arbeitsplätze schwacher ausfallen ließen als zunächst berichtet.
- •Die FOMC-Protokolle vom 7. Oktober zeigten, dass die meisten Teilnehmer eine weitere Zinserhöhung bis Jahresende für wahrscheinlich angemessen hielten; der Stab schätzte die gesamte PCE-Inflation im August auf etwa 3,8% und die Kernrate auf 3,4%.
- •Die realen Konsumausgaben stiegen im August um 0,6%, trotz flachen realen verfügbaren Einkommens; Benzin und Wohnen trieben die August-VPI-Gewinne, die der September ausgleichen muss, um das schwache Beschäftigungssignal zu validieren.
- •Chinas August-VPI stieg im Jahresvergleich um 0,8% auf Grund fallender Lebensmittelpreise, doch der PVI stieg um 3,8%, und Energie-, Elektronik- und Goldschmuckpreise blieben erhöht – die globale Disinflation ist unvollständig.
- •Eine dauerhafte Soft-Landing-Lesart erfordert eine synchronisierte Abkühlung über US-VPI, chinesische Preise, Japans CGPI und Eurozone-Fabrikdaten hin zu den G3-Zentralbanktreffen vom 28.–30. Oktober.
Kurze Antwort
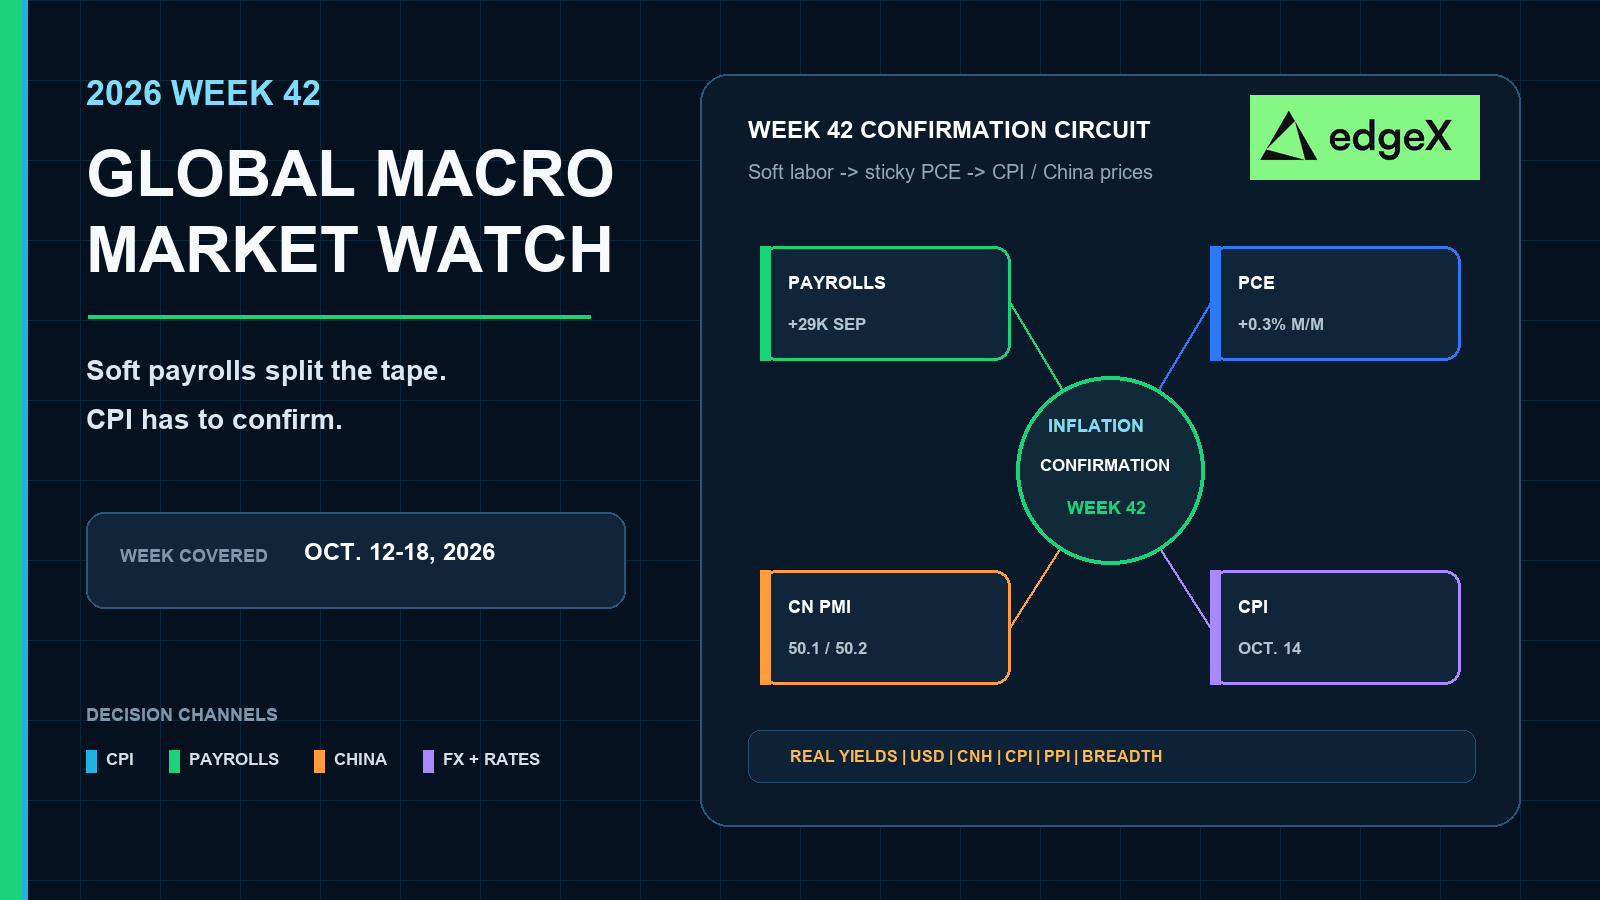
Handeln Sie die Woche 42 als Bestätigungstest hin zum G3-Termincluster vom 28.–30. Oktober. Schwache US-Arbeitsmarktdaten haben die Einstellungsangst bereits zerstreut. Den Pfad haben sie damit nicht festgelegt. Die Woche ist nur bestanden, wenn die September-VPI die Benzin-und-Wohnen-Mischung des Augusts verblassen lässt und die Vorstufenpreise in China, Japan und Europa aufhören, neuen Zinsdruck aufzubauen. Bleiben diese Daten heiß, wird schwache Beschäftigung eine weitere Zinserhöhung nicht vom Tisch nehmen.
Warum die Woche 42 eine Bestätigungswoche ist
Die Woche 40 hat die Arbeitsmarktfrage beantwortet, die die Märkte beantwortet haben wollten. Die Einstellungen verlangsamten sich. Das Lohnwachstum kühlte ab. Revidierte Zahlen minderten die beiden Vormonate. Die Futures-Bewertung senkte die Wahrscheinlichkeit naher Zinserhöhungen. Das war Erleichterung, keine Auflösung.
Die unfertige Hälfte sind die Preise. Die Nachfrage im August blieb robust. Der bevorzugte Inflationsindikator der Fed blieb hartnäckig. Die Protokolle vom 7. Oktober, in der Woche 41 veröffentlicht, ließen eine weitere Zinserhöhung zum Jahresende auf dem Tisch. Die Woche 42 liegt zwischen diesem schriftlichen Protokoll und dem Entscheidungscluster der G3 Ende Oktober. Ihre Aufgabe ist Bestätigung: Übersteht schwache Beschäftigung hartnäckige Preise, oder bringt der Preiskanal die zweite Zinserhöhung zurück ins Spiel?
Handeln Sie den Konflikt. Ein schwacher Beschäftigungsbericht kann die Renditen am vorderen Ende der Kurve für eine Handelssitzung neu bewerten. Eine dauerhafte Pfadverschiebung erfordert, dass sich der September-VPI, Chinas VPI/PVI, Japans CGPI, US-Einzelhandel und PVI sowie Europas Konjunkturdaten gemeinsam bewegen.
Globaler Makrokalender der Woche 42
| Datum | Region | Termin | Warum die Märkte es beachten |
|---|---|---|---|
| 13. Oktober | Japan | Preisindex für Unternehmensgüter (CGPI) | Terminiert Update der Vorstufenpreise Japans vor dem BOJ-Treffen Ende Oktober. |
| 14. Oktober | Verein Staaten | VPI, September 2026 | Wichtigste US- Inflationsveröffentlichung vor der FOMC-Entscheidung am 28. Oktober. |
| 14. Oktober | China | VPI und PVI, September 2026 | Terminiert Update der Verbraucher- und Fabrikgate-Inflation Chinas. |
| 15. Oktober | Vereinigte Staaten | Einzelhandelsumsätze und PVI, September 2026 | Prüfung von US-Nachfrage und Vorstufenpreisen in derselben Woche nach dem VPI. |
| 15. Oktober | Euroraum | Industrieproduktion, August 2026 | Bericht zu Produktionsvolumen in Europa vor dem EZB-Treffen Ende Oktober. |
| 16. Oktober | Euroraum | VPI endgültig, September 2026 | Bestätigung der Verbraucherpreise in Europa vor dem EZB-Treffen am 28.–29. Oktober. |
| 28.–30. Oktober | Vereinigte Staaten / Euroraum / Japan | FOMC; EZB; BOJ-Geldpolitische Sitzung | Nächstes relevantes G3-Politikcluster nach der Bestätigungswoche. |
Schwacher Arbeitsmarkt hat die Einstellungsangst zerstreut
Der Employment Situation für September kühlte die Arbeitsmarktangst, ohne eine Kollapserzählung zu benötigen. Die Beschäftigung stieg nur um 29.000. Die Arbeitslosenquote blieb bei 4,2%. Die durchschnittlichen Stundenlöhne stiegen nur um 0,1% bzw. 3,0% im Jahresvergleich. Die Arbeitszeit blieb bei 34,4 Stunden, mit unveränderten Überstunden im verarbeitenden Gewerbe bei 3,0. Diese Mischung zeigt, dass Einstellungs- und Lohndruck gemeinsam nachließen.
Breite zählte mehr als eine einzelne schwache Schlagzeile
Aussagekräftiger ist, woher die Arbeitsplätze weiterhin kamen. Der Gesundheitssektor baute weiterhin Arbeitsplätze auf, aber mit 17.000 deutlich unter seinem Durchschnitt von 33.000 im Vorjahr. Finanzdienstleistungen blieben rückläufig und liegen nun 129.000 unter dem Höchststand vom Mai 2025. Der schwache Arbeitsmarkt hier ist kein Sektoreneinzelfall. Die alten Jobmotoren verlangsamten sich, und ein zinssensitiver Sektor baute weiter ab.
Revisionen und verzögerte Stellenangebote wirken in beide RichtungenDie Revisionen waren so wichtig wie der Monatsbericht. Der Juli kippte von einem leichten Anstieg zu einem Rückgang von 10.000, und der August wurde auf 133.000 gekürzt, womit die beiden Vormonate insgesamt 60.000 schwacher ausfielen als zunächst berichtet. Die JOLTS-Daten für August, veröffentlicht am 29. September, zeigten weiterhin kaum veränderte Stellenangebote von 7,1 Millionen. Das ist ein Stellenangebots-Snapshot für August, veröffentlicht innerhalb der Woche 40 – kein Beweis, dass die Stellenangebote im September bereits eingebrochen sind. Schwache Beschäftigungsdaten senkten die Einstellungsangst. Den Stellenangebotskanal haben sie vor der VPI-Daten der Woche 42 nicht geklärt.
Hartnäckige Ausgaben hielten den Inflationskanal offen
Die Arbeitsmarktdaten kühlten sich ab. Die Haushaltsnachfrage nicht. Die Veröffentlichung zu Personaleinkommen und Ausgaben für August der BEA zeigte ein flaches reales verfügbares Einkommen, während die realen PCE dennoch um 0,6% stiegen. Die Haushalte gaben kräftiger aus, als das inflationsbereinigte Einkommen wuchs. Deshalb allein konnten schwache Beschäftigungsdaten die Inflationsdebatte nicht abschließen.
Die Zusammensetzung dieser Ausgaben ist der nützliche Teil. Waren führten den monatlichen Anstieg an, und die größten Kategoriezuwächse kamen aus Benzin und anderen Energiewaren, Gastronomie und Beherbergung sowie Kraftfahrzeugen und Teilen. Dienstleistungen stiegen ebenfalls, aber der Bericht war kein leiser, reiner Dienstleistungsabgleich. Die Energie- und Waren nachfrage blieb lebhaft genug, um das Preisrisiko auf der agenda zu halten. Der gleiche BEA-Datensatz vom 30. September ließ auch das reale BIP des zweiten Quartals in der dritten Schätzung bei einem annualisierten Anstieg von 2,2%. Nützlicher Hintergrund. Nicht die Schlagzeile der Woche 42.
Der August-VPI setzte die Messlatte, die der September-VPI nehmen muss
Die Veröffentlichung des August-VPI ist weiterhin der Maßstab, den die Woche 42 bestätigen oder verblassen lassen muss. Benzin allein machte mehr als ein Drittel des monatlichen Anstiegs aller Positionen aus. Wohnen beschleunigte sich nach einem Anstieg von 0,1% im Juli auf 0,3%. Auch Kommunikation, Beherbergung außer Haus und Flugpreise sprangen an, während Gesundheitsleistungen und Kfz-Versicherungen nachließen. Wenn der September-VPI diese Benzin-und-Wohnen-Mischung verblassen lässt, erhält schwache Beschäftigung Raum, sich zu halten. Wenn nicht, bleibt der hartnäckige Nachfragekanal bis zum 28. Oktober lebendig.
Protokolle ließen eine weitere Zinserhöhung auf dem Tisch
Die FOMC-Protokolle vom 7. Oktober vom Treffen am 15.–16. September sind Nachbarschaft zur Woche 41, keine abgeschlossene Woche--Rezension. Dennoch verändern sie das Setup der Woche 42. Die Teilnehmer sahen die Inflationsrisiken nach oben geneigt und die Arbeitsmarktrisiken weitgehend ausgeglichen. Alle unterstützten den Schritt auf 3,75%–4,00%. Einige hatten ihre Schätzung des neutralen Leitzinses erhöht. Mehrere sagten, die aktuelle Politik wirke nicht restriktiv oder nur mild restriktiv. Die meisten hielten dann eine weitere Erhöhung bis Jahresende für wahrscheinlich angemessen, betonten jedoch, offen für neue Daten zu bleiben.
Die Sprache des Stabes hielt denselben Druck aufrecht. Der Stab schätzte die gesamte PCE-Inflation im August auf etwa 3,8% und die Kernrate auf etwa 3,4% und verwies auf frühere Zollerhöhungen, Energie- und Geopolitikkosten sowie KI-bedingte Konsumgüterpreise. Die Futures-Bewertung senkte nach den schwachen Beschäftigungsdaten die Wahrscheinlichkeit naher Zinserhöhungen. Behandeln Sie dies nur als Farbangabe der Marktbewertung. Die schriftlichen Protokolle ließen eine weitere Zinserhöhung zum Jahresende weiterhin als den Pfad erscheinen, den die meisten Teilnehmer für wahrscheinlich angemessen hielten. Schwache Beschäftigung hilft nur, wenn die Inflationsdaten der Woche 42 den Offiziellen einen Grund geben, diese Neigung umzuschreiben.
China, Japan und Europa filtern dieselbe Spaltung
China bietet bis zum 14. Oktober keine saubere globale Disinflation. Der VPI für August des NBS stieg um 0,8% im Jahresvergleich, aber die Aufteilung war wichtiger als die Schlagzeile. Lebensmittel fielen um 1,4%, Schweinefleisch um 11,8%. Energie stieg um 4,1%, Benzin sprang um 9,3%. Die Zusammenfassung von China Daily zeigte auch, dass Tablets, Computer und Mobiltelefone weiterhin mit zweistelligen Raten stiegen, Goldschmuck stieg um 33,6%. Schwache Lebensmittelpreise annullieren keine KI- und energiegebundenen Verbraucherpreise.
Fabrikgate-Preise erzählen dieselbe Geschichte von der anderen Seite. Der PVI für August des NBS stieg um 3,8% im Jahresvergleich. Produktionsmittel legten um 5,0% zu. Konsumgüter lagen weiterhin um 0,5% niedriger. Einkaufspreise stiegen um 5,8%. Der Vordruck blieb fester als die fertigen Konsumgüter. Das ist ein Vorlauffilter für Metalle, CNH und asiatische Zykliker, kein breites Reflationssignal für Haushalte.
Aktivität erholte sich nur an der Oberfläche
Der offizielle Einkaufsmanagerindex für September stellte das verarbeitende Gewerbe auf 50,1 und den Nicht-Industriebereich auf 50,2. Das Baugewerbe stieg auf 50,3, den höchsten Wert des Jahres. Neue Aufträge blieben schwach bei 46,5, und die Immobilienbranche blieb unter 50. Die Industriegewinne im August verlangsamten sich auf 4,2%, nach 11,2% im Juli, während die Gewinne der Elektronikbranche um etwa 110% sprangen und die Hightech-Fertigung in den ersten acht Monaten um 54,7% stieg. KI Vordruckstärke tragen die Daten. Die Haushaltsnachfrage nicht.
Japan und Europa halten denselben Filter offen. Japans CGPI für August fiel im Monatsvergleich um 0,2%, blieb aber im Jahresvergleich um 7,6% höher. Exportpreise stiegen vertragswährungsbasiert um 11,1% im Jahresvergleich, Importpreise um 16,7%, trotz eines monatlichen Rückgangs von 1,0%. Europas Nachbarschaft zur Woche 41 war nicht sauberer. Der Einzelhandel stieg nach einem Rückgang von 0,6% nur um 0,1%, im Jahresvergleich um 0,8%, und Deutschlands monatliche Erholung von 1,3% ließ die Umsätze im Jahresvergleich dennoch um 0,4% niedriger. Die Erzeugerpreise sprangen im Monatsvergleich um 1,9%, fast vollständig durch Energie. Ohne Energie stiegen die Erzeugerpreise nur um 0,2%. Schwache US-Beschäftigungsdaten annullieren keine heißen Vorstufenpreise in Asien und Europa, wenn diese Kanäle weiterhin FX, Metalle und Renditen am vorderen Ende speisen.
Rückblick Woche 40: Schwache Arbeitsplätze trafen auf hartnäckige Preise
Die Woche 40, vom 28. September bis 4. Oktober, war das zuletzt abgeschlossene Wochenfenster zum Stichtag 8. Oktober. Die Woche begann in Asien. Chinas Industrieprofitpaket zeigte weiterhin ein wachsendes Jahrestotal, aber der August verlangsamte sich deutlich und konzentrierte den Aufwärtstrend auf Elektronik und Hightech-Fertigung statt auf breite Haushaltsnachfrage.
Die Mitte der Woche stapelte das US-Bestätigungsproblem. Die JOLTS-Daten für August hielten die Stellenangebote nahezu unverändert und erinnerten die Märkte daran, dass der Stellenkanal in den verzögerten Daten noch nicht gebrochen war. Einen Tag später zeigte das Augustpaket der BEA zu Einkommen und Ausgaben weiterhin steigende reale Ausgaben bei flachen realen Einkommen, wobei Energie, Gastronomie und Fahrzeuge einen Großteil der Arbeit leisteten. Chinas offizieller EMI überquerte am selben Tag gerade wieder die 50-Marke, und neue Aufträge blieben schwach.
Der 2. Oktober schloss die Woche mit dem schwachen Beschäftigungsbericht. Die Einstellungen verlangsamten sich, das Lohnwachstum kühlte ab, und die beiden Vormonate wurden nach unten revidiert. Die Futures-Märkte senkten nach dieser Arbeitsmarkterleichterung die Wahrscheinlichkeit naher Zinserhöhungen. Der abgeschlossene Wochenbericht der Woche 40 ließ dennoch eine härtere Botschaft für die Woche 42: Die Beschäftigung kühlte ab, Ausgaben und Preise nicht, und die Protokolle vom 7. Oktober hielten später eine weitere Zinserhöhung zum Jahresende auf dem Tisch. Schwache Beschäftigungsdaten senkten ein Risiko. Sie erhöhten die Messlatte für den September-VPI und die globalen Vorstufendaten, die folgen.
Entscheidungskarte über die Anlageklassen
| Mischung Woche 42 | Krypto | Aktien | Rohstoffe | FX und Zinsen |
|---|---|---|---|---|
| Schwacher US- VPI nach schw Beschäftigungsdaten, mit kühleren China-/Japan-Vorstufenpreisen | Geringerer Realzinsdruck kann BTC und ETH stützen, wenn die Hebelwirkung begrenzt bleibt. | Duration und High-Beta können Kaufinteresse finden; KI-Führer brauchen weiterhin Gewinne, nicht nur Pfad- erleichterung. | Gold kann sich festigen, wenn die Realzinsen fallen; Industrielmetalle benötigen eine Bestätigung der China-Nachfrage. | Renditen am vorderen Ende lassen nach; der USD schwächt sich selektiv bis Ende Oktober. |
| Heißer US-Kern-VPI während China-PVI und Europa-Erzeugerpreise robust bleiben | Höhere Realzinsen und engere Liquidität treffen gehebelte Krypto zuerst. | Lange Duration unterperformt; Qualitäts- und Cashflow-Titel halten sich besser. | Gold steht vor einem Rendite-Kopfwind; Energie und Industrielmetalle bleiben zweigleisig. | Realzinsen und USD festigen sich; die Zinserhöhungs-Chancen bis zum 28. Oktober bauen sich auf. |
| Schwache Beschäftigung anhaltend, aber China-VPI/PVI beschleunigt sich bei Energie und Elektronik erneut | Asiatische Risikoabkehr kann High-Beta-Krypto weiterhin unter Druck setzen, selbst wenn die US-Renditen sich stabilisieren. | China-sensitive Multinationale und Rohstoffwerte hinken den US-Binnenwerten hinterher. | Kupfer und verwandte Metalle schwächen sich, wenn die Absorption schwach bleibt; Öl bleibt geopolitisch. | CNH schwächt sich; Rohstoffwährungen divergieren von reinen USD-Pfad-Trades. |
| Kühler VPI mit schwachem US-Einzelhandel und weicher Eurozone-Industrieproduktion | Zins- erleichterung hilft nur, wenn keine Deleveraging-Panik bei Wachstumssorgen dominiert. | Gewinnrevisionen sind wichtiger als der erste VPI-Bericht; Defensive können führen. | Gold kann Industrielrohstoffe übertreffen. | Kurven können bull-steepen; die Unsicherheit über den Politikpfad bleibt bei USD und JPY erhöht. |
Was würde das Signal der Woche 42 bestätigen?
Der Baselfall ist Bestätigungsrauschen, kein sauberer Einweg-Trend. Eine dauerhafte Soft-Landing-Lesart erfordert, der September-VPI den Benzin-und-Wohnen-Schub des Augusts verblassen lässt, dass Chinas VPI/PVI die Lebensmittel schwach halten, ohne einen erneuten Energie- und Elektronikschub, dass Japans CGPI das Jahresvorjahrestempo der Vorstufenpreise stoppt, und dass die Industrieproduktion im Euroraum zeigt, dass heiße Erzeugerpreise nicht mit einem Fabrikkollaps einhergehen. Schwacher US-Einzelhandel würde die Geschichte der Arbeitsmarktabkühlung nur stützen, wenn der PVI nicht am selben Tag den Vorlaufenkanal wiederöffnet.
China braucht seine eigene Checkliste. Lesen Sie den VPI und PVI vom 14. Oktober gegen die August-Aufteilung Lebensmittel gegen Energie, die Lücke bei den Neuaufträgen des September-EMI und die Gewinnschwächung, die die Elektronik dennoch extrem stark ließ. Stabile chinesische Preise mit festeren Neuaufträgen stützen eine Eindämmung um einen schwächeren US-Arbeitsmarkt. Ein erneuter PVI- oder energiegetriebener VPI-Schub hält Asien selektiv, selbst wenn die US-Beschäftigung schwach bleibt. Die Bestätigung der Woche 42 sollte sich in der gemeinsamen Bewegung von VPI, chinesischen Preisen, Japans CGPI, Renditen am vorderen Ende, dem Dollar, CNH, EUR, JPY und Industrielmetallen zeigen. Eine reine US-VPI-Reaktion, die vor der Asien-Eröffnung stirbt, ist weniger dauerhaft als eine synchronisierte globale Anpassung hin zum G3-Cluster vom 28.–30. Oktober.
Handeln mit einem Vorteil
In schnelllebigen Märkten ist die Ausführung genauso wichtig wie die Richtung. Deshalb wenden sich immer mehr Trader an dezentrale Handelsplätze wie edgeX für Perpetuals und Spot-Handel.
Anders als traditionelle zentralisierte Plattformen ist edgeX um Self-Custody herum aufgebaut, d. h. Sie behalten die Kontrolle über Ihre Vermögenswerte und autorisieren Geldbewegungen selbst. Für aktive Trader bietet das einen echten Vorteil: Marktzugang, ohne die Verwahrung einer Börse zu überlassen.
edgeX kombiniert auch die Kernvorteile von DeFi mit einem Handelserlebnis, das für anspruchsvolle Ausführung konzipiert ist. Die Plattform betont tiefe Liquidität, hochgeschwindigkeits-Order-Matching und geringe Slippage-Leistung, was Tradern hilft, in volatilen Bedingungen reaktionsfähig zu bleiben. Mit Unterstützung hoher Hebel bietet es erfahrenen Marktteilnehmern mehr Flexibilität, wie sie Makroansichten ausdrücken und Risiken verwalten.
Darüber hinaus kann dezentrale Handelsinfrastruktur strukturelle Vorteile bieten: mehr Transparenz, On-Chain-Verifizierung und geringere Abhängigkeit von zentralisierten Intermediären. Für Trader, die Leistung ohne Kontrollverlust wünschen, ist dieses Modell zunehmend überzeugend.
edgeX ist für dieses Gleichgewicht gebaut: Es vereint ein professionelles Handelserlebnis mit den Kernprinzipien dezentraler Märkte.
Trader, die eine kapitaleffizientere, selbstverwahrte Art des Handelsunden möchten, können sich edgeX genauer ansehen.
Häufig gestellte Fragen
Was ist das größte Ereignis der globalen Makro-Woche 42?
Der Katalysator mit der größten Wirkung ist der US-September-VPI am 14. Oktober. Die Märkte werden diesen Bericht weiterhin gegen die gleichzeitige Veröffentlichung von Chinas VPI/PVI, Japans CGPI am 13. Oktober, US-Einzelhandelsumsätzen und PVI am 15. Oktober sowie der Industrieproduktion im Euroraum abwägen – nicht als reinen US-Inflationstag.
Warum die Woche 40 statt der Woche 41 rekapitulieren?
Die Produktion wurde am 8. Oktober abgeschlossen, während die Woche 41 noch lief. Die FOMC-Protokolle vom 7. Oktober und Europas frühe Oktoberdaten zu Einzelhandel und Erzeugerpreisen werden als Nachbarschaft zur Woche 41 behandelt. Die Woche 40, vom 28. September bis 4. Oktober, war das zuletzt abgeschlossene Wochenfenster und wird ausdrücklich so gekennzeichnet.
Warum lösen schwache Beschäftigungsdaten den Fed-Pfad nicht allein?
Die Beschäftigung im September kühlte Einstellungen und Löhne, aber die realen Ausgaben im August stiegen weiterhin, während die realen Einkommen flach blieben, und die Protokolle vom 7. Oktober sagten weiterhin, dass die meisten Teilnehmer eine weitere Zinserhöhung bis Jahresende für wahrscheinlich angemessen hielten. Schwache Beschäftigung senkt das Wachstumsrisiko. Hartnäckige Preise halten den Kanal für eine zweite Zinserhöhung offen, bis die Inflationsdaten der Woche 42 etwas anderes zeigen.
Wie sollte China in der Woche 42 gelesen werden?
Verwenden Sie die August-Aufteilung als Baseline: schwache Lebensmittel und Schweinefleisch gegen festere Energie-, Elektronik- und Fabrikgate-Preise, mit dem September-EMI gerade wieder über 50 und weiterhin schwachen Neuaufträgen. Der VPI und PVI vom 14. Oktober aktualisieren diese Aufteilung. Breite Abkühlung stützt eine globale Verdauung. Ein erneuter energie- oder KI-getriebener Schub hält CNH, Metalle und asiatische Zykliker selektiv.
Was würde das Signal der Woche 42 bis Ende Oktober dauerhaft machen?
Ein dauerhaftes Signal erfordert, dass sich US-VPI, chinesische Preise, Japans CGPI und Europas Fabrikdaten mit Renditen am vorderen Ende, dem Dollar, CNH, EUR, JPY und Industrielmetalen decken. Ein einzelner schwacher US-VPI-Bericht, der an heißen asiatischen oder europäischen Vorstufenpreisen scheitert, ist weniger dauerhaft als eine synchronisierte Bestätigung hin zum G3-Cluster vom 28.–30. Oktober.

