Sektor Edelmetalle verzeichnet beeindruckenden relativen Ausbruch, während die Tech-Talfahrt sich vertieft
Wichtige Erkenntnisse
- •Technologyaktien, insbesondere KI-Werte, stürzten letzte Woche ab und zogen den Gesamtmarkt nach unten; als Katalysator wurden die starken Wahlgewinne der Demokratischen Partei genannt, die Ängste vor einer gedrosselten Rechenzentrumsexpansion schürten.
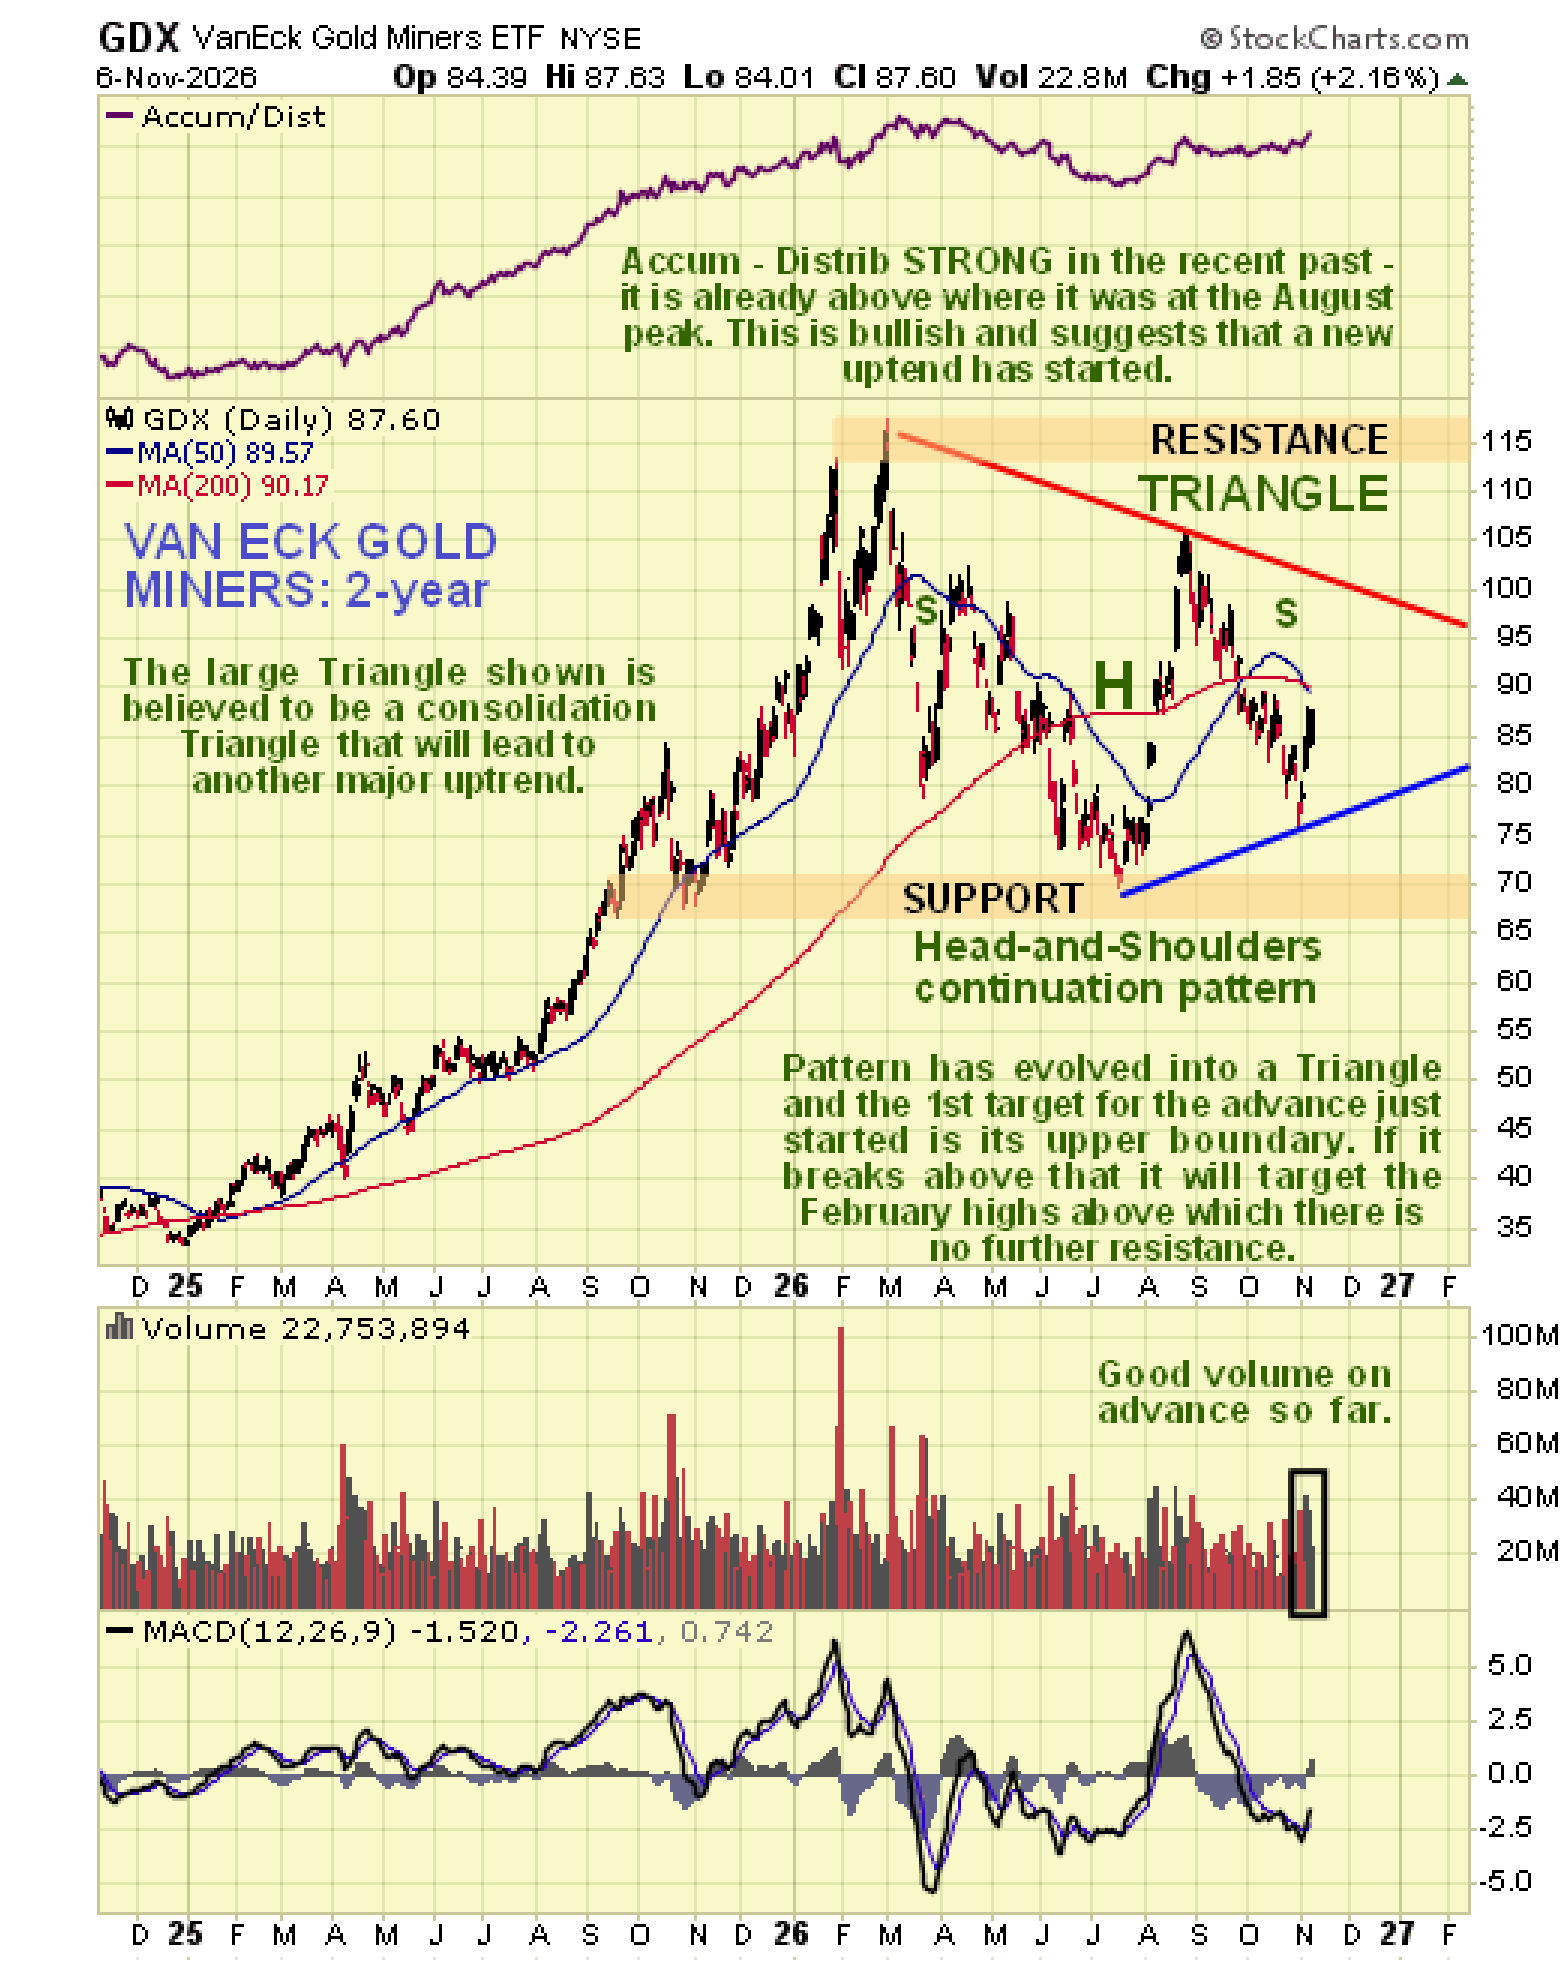
- •Das VanEck Gold Miners ETF (GDX) begann, bei starkem Volumen vom unteren Rand eines großen symmetrischen Dreiecks zu rallyen, während seine Akkumulationslinie während der Korrektur vom Spätaus-Hoch zulegte – eine Divergenz, die der Analyst als stark bullisch wertet.
- •Ein relativer Chart von GDX gegenüber dem Nasdaq Composite zeigte letzte Woche einen dramatischen Ausbruch aus einem im Oktober gebildeten Doppelboden – und zwar in einer Woche, in der der Tech-Benchmark steil fiel.
- •Maund argumentiert, ein totaler Marktcrash sei unwahrscheinlich, da Indexfondriesen rund 70 % des Marktes besitzen und die Federal Reserve unbegrenzt Geld injizieren kann; stattdessen erwartet er gelegentliche scharfe, stimmungsgetriebene Abverkäufe.
- •Der entschiedene Öl-Einbruch und der Eintritt des Sektors in sein historisch bullischstes saisonales Fenster gelten als günstig für Edelmetalle; Maund plant separate Aktienanalysen, beginnend mit Silberaktien.
Sektor Edelmetalle verzeichnet beeindruckenden relativen Ausbruch, während die Tech-Talfahrt sich vertieft
Edelmetallaktien zeigten letzte Woche eine seltene Demonstration von Stärke und stiegen an, während Technologyaktien und der Gesamtmarkt scharf verkauften. In einem auf SilverSeek am 9. November veröffentlichten Kommentar beschreibt der Marktanalyst Clive Maund die Bewegung als einen beeindruckenden relativen Ausbruch für den Sektor und argumentiert, dass sie eine Kapitalrotation aus dem Tech-Trade in Gold- und Silberminenaktien als sicheren Hafen signalisiere. Da Minenaktien weithin als gehebelter Proxy für die Metalle selbst behandelt werden, wird ihre Performance gegenüber breiten Aktienbenchmarks genau beobachtet, um abzuschätzen, wohin defensives Kapital fließt.
Letzte Woche brachte dramatische Entwicklungen auf den Finanzmärkten mit sich, wobei Technologyaktien – und insbesondere KI-Werte – einen steilen Absturz hinlegten, der den breiteren Markt mit nach unten zog. Maund sagt, der Verkauf habe ihn nicht kalt erwischt: Da er den KI-Trade längst als „eine Blase auf der Suche nach einer Nadel" betrachtet hatte, habe er das Platzen seit einiger Zeit erwartet. Als Katalysator nennt er die starken Gewinne der Demokratischen Partei bei der jüngsten Wahl, die Ängste schürten, die Partei werde den Ausbau der Rechenzentren bremsen – jene Computing-Infrastruktur, die dem Training und dem Betrieb von KI-Modellen zugrunde liegt.
Was Beobachter überraschte, schreibt er, sei die Widerstandsfähigkeit des Edelmetallsektors gewesen. Statt mit dem Markt zu fallen, hielt der Sektor den Boden und stieg tatsächlich an – ein Zeichen, so seine Einschätzung, dass ein Teil des aus der Technologie fliehenden Kapitals in den gebeutelten Edelmetallsektor als sicheren Hafen rotiert. Die Bedeutung werde noch deutlicher, argumentiert er, wenn man die Performance des Sektors gegenüber dem Gesamtmarkt und insbesondere gegenüber dem Technologiesektor misst.
GDX: Konvergierende Chartmuster und steigende Akkumulation
Bevor er zur relativen Analyse übergeht, betrachtet Maund kurz den Chart des VanEck Gold Miners ETF (GDX), einen weithin genutzten Benchmark-Fonds für Goldminenaktien. Im Zwei-Jahres-Chart befindet sich das von ihm früher identifizierte Kopf-Schulter-Fortsetzungsmuster – das sich nun der Vollstellung nähert – innerhalb eines großen symmetrischen Dreiecks, das sich seinerseits der Vollstellung nähert. Letzte Woche begann GDX, vom unteren Rand des Dreiecks bei gutem Volumen zu rallyen.
Eine entscheidende Beobachtung, so stellt er fest, sei, dass die Akkumulationslinie während der substanziellen Korrektur vom Spätaus-Hoch nicht gefallen sei – sie habe tatsächlich zugelegt. Maund wertet dies als stark bullische Divergenz und argumentiert, dass allein auf dieser Basis die Erwartung eines beträchtlichen Aufwärtstrends von hier aus vernünftig sei. Er fügt hinzu, dass der Sektor gerade in die bullischste Jahreszeit eingetreten sei – ein saisonales Fenster, das historisch einige der stärksten Goldrenditen gebracht habe.
GDX gegenüber dem Nasdaq: Ein dramatischer relativer Ausbruch
Die Sektorgewinne der letzten Woche waren etwas gedämpft und wurden von den starken Rückgängen im Tech- und im Gesamtmarkt verdeckt. Trägt man GDX gegen den technologie-lastigen Nasdaq Composite Index auf – unter Verwendung eines Drei-Monats-Charts, um uns auf die jüngste Entwicklung zu konzentrieren –, wird das Ausmaß und die Bedeutung der Outperformance scharf beleuchtet. Relative Charts dieser Art dividieren den Preis eines Assets durch den eines anderen und blenden die allgemeine Marktrichtung aus, um zu isolieren, wie die beiden gegeneinander abschneiden.
Der relative Chart zeigt einen dramatischen Ausbruch letzte Woche aus einem relativen Doppelboden, der sich im Oktober gebildet hatte. Der Ausbruch wiegt besonders schwer, weil er in einer Woche stattfand, in der der Benchmark, gegen den GDX gemessen wird, steil fiel. Da GDX tatsächlich stieg, während der Technologiesektor und der Markt als Ganzes einbrachen, schlussfolgert Maund, dass ein Teil des „funk money" (Fluchtkapitals) aus dem Tech-Sektor in den Edelmetallsektor als sicheren Hafen geflossen sei.
Das Argument gegen einen totalen Marktcrash
Die Rallye des Edelmetallsektors, während der Gesamtmarkt und der Tech-Sektor stürzten, wirft die Frage auf, ob sich diese Dynamik bei einem totalen Marktcrash fortsetzen würde. Maund hält einen solchen Crash für möglicherweise gar nicht wahrscheinlich und verweist auf die Eigentumsstruktur des Marktes: Da BlackRock, State Street und Vanguard – das Trio, das die Indexfondindustrie trägt – allein 70 % davon besitzen, wird der Aktienmarkt nun weitgehend vom Big Money gehalten. Wenn es der Gesellschaft als Ganzes die Rechnung präsentieren könne, um den Markt gestützt zu halten, werde es das auch tun, argumentiert er.
Nach seiner Ansicht ist die Federal Reserve dem amerikanischen Volk keine Rechenschaft schuldig; sie existiert, um die Interessen des Big Money zu bedienen, und kann nach Belieben Billionen von Dollar aus dem Nichts erschaffen, ohne Rechenschaft oder Aufsicht. Das bedeute, dass sie unbegrenzte Geldmengen in den Markt injizieren kann, um ihn auf hohem Niveau zu halten oder ein Fallen zu verhindern, oder Staatsanleihen kaufen kann, um die Zinsen niedrig zu halten – während die Allgemeinheit die Rechnung durch grassierende Inflation und eine schwächende Währung trägt.
Die anhaltende Stärke des Dollars gegenüber anderen Währungen, erklärt er, spiegelt die Tatsache wider, dass ähnliche Politiken weltweit angewandt werden. Auch wenn der Dollar wie „das sauberste Hemd im Wäschekorb" wirken mag, verliert er weiterhin in raschem Tempo an Kaufkraft.
Statt eines totalen massiven Marktcrashs erwartet Maund gelegentliche „Mini-Crashs" wie den der letzten Woche, verursacht durch abrupte Stimmungsumschwünge und Handelskaufgelegenheiten schaffend. Die anhaltend kräftige Inflation – trotz ebenfalls wirkender deflationärer Kräfte – sei zwangsläufig positiv, argumentiert er, für Investitionen mit echtem inneren Wert wie Gold und Silber, Metalle, die historisch als Wertspeicher gedient haben, wenn die Kaufkraft von Währungen erodiert.
Öl-Einbruch als stabilisierender Faktor gesehen
Ein weiterer positiver Faktor für die Märkte sei, so seine Einschätzung, dass Öl sich recht entschieden abwärts entwickelt habe und weiter fallen dürfte. Die verdorbene Stimmung der Republikaner nach der letzten Woche habe ihre Begeisterung für einen weiteren Angriff auf den Iran gedämpft, und das Wahlergebnis in Israel dürfte nach allgemeiner Auffassung eine ähnliche Wirkung haben. Wenn die Ölpreise weiter nachlassen, könnte das eine stabilisierende Wirkung auf Märkte haben, die ohnehin durch endlose Zentralbank-Geldschwemme getragen werden – und damit ein günstiges Umfeld schaffen, in dem sich der Edelmetallsektor entwickeln kann.
Maund sagt, er werde in separaten Artikeln eine Reihe von Edelmetallaktien untersuchen, die gute Gewinne machen dürften, beginnend mit Silberaktien, die sich noch nicht bewegt haben – oder sich nur wenig bewegt haben. Für Leser, die dem Rotationsargument folgen, sind die unmittelbaren Orientierungspunkte, ob GDX seine neue relative Stärke gegenüber dem Nasdaq halten kann und was Maunds bevorstehende Aktie-für-Aktie-Analyse über die Breite der Bewegung verrät.
Redaktioneller Hinweis: Die geäußerten Ansichten und technischen Interpretationen stammen vom Autor und dienen ausschließlich Informationszwecken; sie stellen keine Anlageberatung dar.
Über den Autor
Clive Maund (clivemaund.com)
Die Jahre nach 2005 sahen die Boomphase des Gold- und Silber-Bullenmarktes, der 2011 seinen Höhepunkt erreichte – mit Gold bei rund 1.900 $ je Unze und Silber nahe 50 $ am Hoch. Während weiterhin darüber debattiert wird, ob das das endgültige Hoch war, glaubt Maund das nicht und verweist auf die anhaltende globale Abwertung des Fiat-Geldes. Nach seiner Ansicht ähnelt der Bearmarkt seit 2011 stark der zweijährigen Reaktion der Mitte der 1970er Jahre, der eine kraftvolle Hausse vorausging und der ein gigantischer parabolischer Anstieg folgte, der Gold bis Januar 1980 auf einen damaligen Rekord nahe 850 $ je Unze trug. Edelmetalle, so argumentiert er, sollten zurückkommen, wenn die verschiedenen Assetblasen anderswo platzen – was sich nach seiner Einschätzung bald ereignen dürfte.

