Kriegsbedigte Volatilität und wirtschaftliche Gegenwinde belasteten die philippinischen Finanzmärkte im zweiten Quartal
Wichtige Erkenntnisse
- •Der PSEi beendete das zweite Quartal bei 6.037,17, um 1,48 % über dem Vorquartal, aber 5,15 % unter seinem Vorjahresschluss von 6.364,94.
- •Der Peso endete Juni bei 61,36 Peso pro Dollar und berührte im Quartal siebenmal Rekordtiefs, gegenüber einem Schlusskurs von 56,33 Peso ein Jahr zuvor.
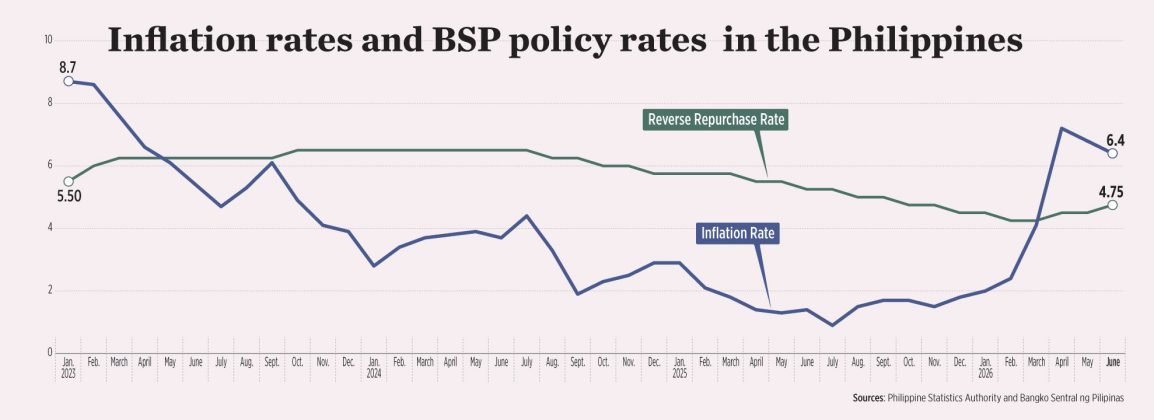
- •Die BSP erhöhte ihren Ziel-Zins für Reverse Repos im zweiten Quartal um insgesamt 50 Basispunkte auf 4,75 % und vollzog im August eine weitere Erhöhung auf 5 %.
- •Die Gesamtinflation erreichte im April ein Dreijahreshoch von 7,2 %, bevor sie auf 6,4 % im Juni zurückging, und blieb damit deutlich über dem Zielkorridor der BSP von 2 % bis 4 %.
- •Chinabank Research schätzte, dass die BSP im ersten Halbjahr rund 5,6 Milliarden US-Dollar für Deviseninterventionen aufwandte, mehr als das Doppelte der rund 2,5 Milliarden US-Dollar im gesamten Jahr 2025.
Die philippinischen Finanzmärkte standen im zweiten Quartal unter anhaltendem Druck, belastet durch die mit dem Nahostkrieg verbundene Volatilität und eine gedämpfte Stimmung infolge inländischer makroökonomischer Herausforderungen, während die Erwartung eines Umfelds mit länger höheren Zinsen die Aussichten zusätzlich trübte.
Der Philippine Stock Exchange Index (PSEi), der wichtigste Barometer für philippinische Aktien, endete am 30. Juni bei 6.037,17, gegenüber 6.364,94 ein Jahr zuvor. Der Peso schloss Ende Juni bei 61,36 Peso pro Dollar, deutlich schwächer als der Schlusssatz von 56,33 Peso am 30. Juni 2025. Die Renditen kurzfristiger Staatspapiere lagen im Juni dagegen überwiegend unter Vorjahresniveau, während Laufzeiten im mittleren und langen Segment höhere Zinsen erzielten.
Die Finanzmärkte schnitten im zweiten Quartal sowohl im Vergleich zum Vorquartal als auch zum Vorjahr schwächer ab, da die Anlegerstimmung aufgrund der Lage im Nahen Osten, die die Inflation angeheizt hat, gedrückt war, wie Chinabank Research in einer Notiz mitteilte.
"Die Philippinen waren angesichts ihrer starken Abhängigkeit von importiertem Öl besonders anfällig für die Energiekrise", hieß es dort. "Die Marktvolatilität im Quartal wurde in erster Linie durch Entwicklungen im Nahostkonflikt getrieben."
Als Reaktion darauf schaltete die Bangko Sentral ng Pilipinas (BSP) im April auf einen Straffungskurs um, was die Anleiherenditen in die Höhe trieb und die Aktienbewertungen belastete. Der Nahostkonflikt löste zudem eine Flucht in sichere Häfen wie den US-Dollar aus, und Chinabank Research erklärte, die Zinserhöhungen der BSP hätten dem Peso angesichts anhaltender äußerer Gegenwinde nur begrenzte Unterstützung geboten.
Die BSP erhöhte die Leitzinsen im zweiten Quartal um insgesamt 50 Basispunkte, jeweils um 25 Basispunkte im April und Juni, wodurch der Ziel-Zins für Reverse Repos auf 4,75 % stieg. Der Ziel-Zins für Reverse Repos ist der wichtigste Leitzins der BSP, der die Kreditkosten in der gesamten Wirtschaft verankert. Im August folgte eine weitere Erhöhung um 25 Basispunkte auf nunmehr 5 %.
Die Straffung erfolgte, als die Gesamtinflation im April aufgrund der Auswirkungen des durch den Nahostkrieg ausgelösten Ölschocks auf die Verbraucherpreise ein Dreijahreshoch von 7,2 % erreichte. Danach verlangsamte sich das Preiswachstum auf 6,8 % im Mai und 6,4 % im Juni, blieb jedoch deutlich über dem Inflationsziel der BSP von 3 % und deren Zielkorridor von 2 % bis 4 %.
Chinabank Research zufolge belasteten auch Stagflationsängste die Marktstimmung. "Gleichzeitig verschärften sich die Wachstumssorgen, da die Energiekrise die wirtschaftlichen Auswirkungen des Hochwasserschutzskandals noch verstärkte."
Das philippinische Bruttoinlandsprodukt (BIP) wuchs im Zeitraum April bis Juni mit einem Nach-Pandemie-Tief von 2,3 %, nach 5,4 % im Vorjahresquartal und 2,8 % im ersten Quartal. Im ersten Halbjahr lag das BIP-Wachstum im Durchschnitt bei 2,6 % und damit unter der Volljahresprognose der Regierung von 3,5 % bis 4,5 %.
April Lynn L. Tan, Chief Investor Relations and Corporate Strategy and Chief Equity Strategist der COL Financial Group, erklärte, die Märkte hätten nach Kriegsbeginn den Anstieg zu Beginn des Jahres, als ausländische Kapitalzuflüsse in Schwellenlä diversifizierten, wieder zurückgenommen.
"Im vergangenen Jahr hatten wir zudem Sorgen wegen der Trump-Zölle im zweiten Quartal und des Hochwasserschutzskandals (der zu enttäuschendem BIP-Wachstum führte, weil die Staatsausgaben austrockneten), daher lief es für den Markt auch nicht gut", fügte sie hinzu.
Jonathan L. Ravelas, Senior Adviser bei Reyes Tacandong & Co., bezeichnete das zweite Quartal als Anpassungsphase und nicht als Krise. "Die Wirtschaft wächst weiter, das Bankensystem bleibt solide und die Inlandsnachfrage hält sich", sagte er.
Peso
Der Peso schloss zwischen April und Juni siebenmal auf Rekordtiefs, während sich die Kampfhandlungen in der Golfregion verschärften. Ein schwächerer Peso erhöht die Peso-Kosten von in Dollar gehandelten Importen, einschließlich des Öls, von dem das Land stark abhängig ist. Im Vergleich zum Vorquartal fiel er um 61,2 Centavos gegenüber seinem Stand von 60,748 Peso am 31. März. Im Jahresvergleich gab er um 5,03 Peso gegenüber seinem Schlusskurs von 56,33 Peso am 30. Juni 2025 nach.
Analysten sagten, die BSP sei im zweiten Quartal häufiger am Devisenmarkt interveniert, als der Peso neue Tiefs testete, getrieben von der Dollarstärke sowie inflationären und straffungsbedingten Sorgen infolge des Krieges.
"Die BSP hat Frequenz und Umfang ihrer Spotmarktinterventionen deutlich erhöht, um schnelle Währungsabwertungen einzudämmen, was die tägliche Volatilität glättete, aber die breite Dominanz des US-Dollars nicht vollständig umkehren konnte", sagte Luis A. Limlingan, Head of Sales bei Regina Capital Development Corp.
"Da die Bruttowährungsreserven auf Tiefstände mehrerer Quartale gesunken sind, könnte die BSP zu Zinsanpassungen und Liquiditätssteuerung übergehen, anstatt sich allein auf direkte Reservenverkäufe zur Verteidigung des Peso zu verlassen", fügte er hinzu.
Chinabank Research schätzte, dass im zweiten Quartal rund 1,2 Milliarden US-Dollar an Reserven zur Unterstützung des Peso eingesetzt wurden, womit die Gesamtintervention im ersten Halbjahr bei 5,6 Milliarden US-Dollar lag – mehr als das Doppelte der rund 2,5 Milliarden US-Dollar, die im gesamten Jahr 2025 verwendet wurden.
"Die BSP veröffentlicht Frequenz und Umfang ihrer Deviseninterventionen nicht öffentlich, sodass sich das Interventionsgeschehen nur schwer quantifizieren lässt. Aus den offiziellen Daten geht klar hervor, dass die Nettodevisenoperationen zu den Bewegungen der Währungsreserven des Landes im Quartal beigetragen haben", sagte Ruben Carlo O. Asuncion, Chefökonom der Union Bank of the Philippines, in einer Viber-Nachricht.
Aktien
Der PSEi erholte sich im zweiten Quartal um 1,48 % von seinem Schlussstand von 5.94894 am 31. März, lag aber weiterhin 5,15 % unter seinem Abschluss von 6.364,94 am 30. Juni 2025.
"Die Erholung gegenüber dem Vorquartal wurde maßgeblich durch eine verbesserte Anlegerstimmung nach dem interimistischen Friedensabkommen zwischen den USA und dem Iran im Juni getrieben", erklärte die China Bank Securities Corp. (Chinabank Securities).
"Der Rückgang im Jahresvergleich spiegelt dagegen die Verschlechterung der Risikobereitschaft im Zuge des US-Iran-Konflikts wider, verschärft durch Nettoverkäufe ausländischer Anleger und gesenkte Gewinnerwartungen, da höhere Ölpreise und geopolitische Unsicherheit den Konsum und Expansionspläne der Unternehmen belasteten", hieß es. "Höhere Ölpreise erhöhten die Inputkosten der meisten Unternehmen, während die Inflationseffekte das Umsatzwachstum drückten, da die Verbraucher ihre Ausgaben einschränkten."
Höhere Kreditkosten trübten zudem die Gewinnaussichten der Unternehmen und belasteten den Aktienmarkt, so das Brokerage.
"Eskalationen der Spannungen im Nahen Osten und höhere Ölpreise schürten Inflationssorgen und verringerten die Risikobereitschaft. Zugleich reduzierte die Peso-Abwertung den Dollarwert der Renditen ausländischer Anleger, was lokale Aktien weniger attraktiv machte und Kapitalabflüsse auslöste."
Festverzinsliche Wertpapiere
Analysten zufolge führten der hawkish-Kurswechsel der BSP und höhere US-Treasury-Renditen im zweiten Quartal zu einem Anstieg der philippinischen Festzinsätze, wobei Anleger angesichts verstärkter Inflationsdrucke höhere Risikoprämien verlangten.
Cristina S. Ulang, Head of Research bei First Metro Investment Corp., sagte, die höheren Zinsen seien amid "geopolitischer Risiken" gestiegen, "vor allem der US-Iran-Krieg, der die globalen und lokalen Ölpreise auf Rekordhöhen trieb und die Inlandsinflation auf 7,2 % [im April] sowie die 10-Jahres-Anleiherendite auf 7,6 %."
Herr Limlingan sagte, die 10-Jahres-Anleiherendite, der Referenzpunkt des Inlandsmarkts für langfristige Kreditkosten, sei angesichts starker Verkaufsdrucke ebenfalls in die Höhe geschnellt. Die Risikobereitschaft litt zudem unter anhaltender Volatilität an den globalen Märkten angesichts der Unsicherheit über den Krieg.
Ausblick
Für den Rest des Jahres werden die Finanzmärkte weiterhin Abwärtsrisiken durch die Aussicht auf einen verlängerten Nahostkonflikt ausgesetzt sein, wobei stärkere Überweisungszuflüsse in der Feriensaison – das Geld, das im Ausland arbeitende Filipinos nach Hause schicken – Unterstützung bieten könnten.
Fitch Ratings sagte, weitere politische Straffungen blieben möglich und könnten die Märkte belast. Eine Erholung hänge vom Tempo der Wiederbelebung der öffentlichen Ausgaben und in der Folge vom Investitionsklima der Unternehmen sowie von der Beilegung des Nahostkonflikts ab, was zu einer weiteren Normalisierung der Ölpreise und der Inflation führen würde.
"Vor diesem Hintergrund sind Risiken bei der Vermögensqualität beobachtenswert, da sie auch die Profitabilität von Unternehmen und Bankensektor beeinträchtigen dürften", hieß es. "Beim Wechselkurs hat die BSP ihre Interventionen bislang auf Fälle übermäßiger Volatilität begrenzt oder wenn sie die Abwertung als materiell inflationär einstuft, und wir erwarten, dass dies so bleibt."
Chinabank Securities sagte, Erwartungen einer wirtschaftlichen Erholung könnten das Interesse an lokalen Aktien stützen, da dies in Gewinnwachstum münden könnte, das den PSEi bis Jahresende in die Nähe von 6.400 bringen könnte.
Frau Tan sagte ebenfalls, der Aktienmarkt habe die negativen Faktoren bereits weitgehend eingepreist. "Das bedeutet lediglich: Sollte etwas Schlechtes eintreten, ist es bereits erwartet, sodass das Abwärtspotenzial geringer ist – während bei positiven Ereignissen das Aufwärtspotenzial deutlich größer ist."
Chinabank Research erklärte zudem, die philippinischen Finanzmärkte würden stark von den Erwartungen an die Geldpolitik der US-Notenbank abhängen.
"Für den Devisenmarkt könnte Fortschritt bei einer Lösung des US-Iran-Konflikts die Anlegerstimmung verbessern und den philippinischen Peso stützen. Äußere und inländische Druckfaktoren dürften den Peso jedoch bis Jahresende schwach halten."
Für Festverzinsliche erwartet es, dass die Zinsen angesichts anhaltend hoher Inflation bis Jahresende erhöht bleiben. Es fügte hinzu, dass ein bedeutender Fortschritt bei einer Lösung des US-Iran-Konflikts die Inflations- und Zinserhöhungssorgen lindern würde, während eine Erholung des Wirtschaftswachstums das Anlegervertrauen stärken und inländische Vermögenswerte unterstützen würde.
"Anleger dürften zudem die potenzielle Emission von Retail Treasury Bonds und Retail-Dollar-Bonds im Auge behalten, möglicherweise im vierten Quartal. Sobald die BSP das Ende des Zinserhöhungszyklus signalisiert, könnte die Nachfrage nach längerlaufenden Anleihen zunehmen, da Anleger Höchstzinsen festschreiben wollen." Retail Treasury Bonds und Retail-Dollar-Bonds sind Staatspapiere, die Privatanlegern angeboten werden.
"Es wird erwartet, dass die Märkte für den Rest des Jahres in einer Spanne verharren, wobei die Teilnehmer vor Risiken wie eskalierenden Ölpreisspitzen, schweren agrarwetterbedingten Schocks und anhaltenden Kapitalabflüssen ausländischer Investoren auf der Hut sein müssen", sagte Herr Limlingan.
Frau Ulang erwartet derweil widerstandsfähige Finanzmärkte, gestützt auf nachlassenden Preisdruck, da die Zinseröhungen der BSP die Inflation stabilisieren und Spielraum für eine wirtschaftliche Erholung 2027 schaffen dürften, unterstützt durch den Ausbau der Infrastrukturausgaben.
Herr Ravelas sagte, die philippinischen Märkte seien gut positioniert, um sich zu erholen, sobald der Nahostkonflikt abklingt. "Die Herausforderung sind keine schwachen Fundamentaldaten. Die Herausforderung ist die Navigation durch ein sehr schwieriges globales Umfeld."
Dieser Artikel basiert auf einer Reportage von Aaron Michael C. Sy, ursprünglich veröffentlicht bei BusinessWorld.

