Nvidia Q3-Earnings-Vorschau: KI-Ausgabenrisiken und Governance-Sorgen gefährden den Aufwärtstrend
Wichtige Erkenntnisse
- •Nvidia wird seine Geschäftszahlen für das dritte Fiskalquartal 2027 nach dem US-Börsenschluss am 17. November 2026 veröffentlichen; der Konsens erwartet einen Umsatz von 108,84 Milliarden US-Dollar (plus 90,9 % im Jahresvergleich) und einen Gewinn je Aktie von 2,47 US-Dollar (plus 90 %).
- •Nvidias Vorstand hat eine unabhängige Untersuchung gegen CEO Jensen Huang eingeleitet, nachdem Vorwürfe zu Alice Huang aufgekommen waren, einer ehemaligen Führungskraft des in Singapur ansässigen Unternehmens Megaspeed, die US-Geheimdienstbeamte angeblich als chinesischen Geheimdienstkontakt identifiziert haben.
- •Die Marktkapitalisierung des Unternehmens ist in weniger als einem Monat um fast 30 % gefallen, von 5,77 Billionen US-Dollar am 6. Oktober 2026 auf 4,07 Billionen US-Dollar am 10. November, nachdem die Aktie am 9. November um 4,3 % gesunken war.
- •Der Data-Centre-Umsatz, der im Q2 FY2027 um 117 % im Jahresvergleich auf 89,0 Milliarden US-Dollar stieg und rund 92,5 % des Gesamtumsatzes ausmachte, bleibt der wichtigste Wachstumstreiber, während das Management die Q3-Bruttomarge von 75 % auf 74 % gesenkt hat.
- •Nvidias Q3-Umsatzprognose setzt null Data-Centre-Compute-Umsatz aus China an, sodass etwaige zusätzliche Exportgenehmigungen oder ein verbesserter Marktzugang Aufwärtspotenzial darstellen würden, das derzeit nicht in der Prognose enthalten ist.
Nvidia (NVDA) steht vor der Veröffentlichung seiner Geschäftszahlen für das dritte Fiskalquartal 2027 am kommenden Dienstag einem entscheidenden Test des Anlegervertrauens gegenüber, da Bedenken hinsichtlich der Nachhaltigkeit des Booms der KI-Infrastrukturausgaben durch eine aufkommende Kontroverse zur Corporate Governance rund um CEO Jensen Huang verschärft werden.
Die Aktie des Unternehmens fiel am Montag, den 9. November 2026, um 4,3 % und büßte damit rund 190 Milliarden US-Dollar an Marktkapitalisierung ein, nachdem über eine Untersuchung berichtet worden war, ob Huang Ziel einer mutmaßlichen Operation des chinesischen Geheimdienstes geworden war. Diese Entwicklung hat eine zusätzliche Ebene der Unsicherheit über die Führung des Unternehmens, dessen regulatorische Exposition gegenüber den USA und China sowie dessen hohe Bewertung gebracht.
Das wertvollste Unternehmen der Welt sieht sich nun einer Kombination aus makro- und mikrowirtschaftlichen Gegenwinden gegenüber, die seine Marktkapitalisierung in weniger als einem Monat um fast 30 % sinken ließ – von einem Höchststand von 5,77 Billionen US-Dollar am 6. Oktober 2026 auf 4,07 Billionen US-Dollar am Dienstag, den 10. November 2026.
Veröffentlichungstermin und Konsenserwartungen
Nvidia wird seine Ergebnisse für das Q3 FY2027 voraussichtlich etwa um 16:20 Uhr US-Ostzeit am Dienstag, den 17. November 2026, veröffentlichen, gefolgt von einer Telefonkonferenz um 17 Uhr ET, was 6 Uhr morgens Singapur-Zeit am Mittwoch, den 18. November 2026, entspricht. Da die Veröffentlichung nach dem US-Börsenschluss erfolgt, wird die erste Handelsreaktion bei Wiedereröffnung der US-Märkte in der Folgesession erwartet; Anleger werden sowohl die Kernzahlen als auch die Konferenz im Hinblick auf die unten behandelten Themen genau analysieren.
Die Marktkonsensschätzungen deuten auf eine weitere Phase überdurchschnittlichen Wachstums hin: Der Umsatz wird erwartet um 90,9 % im Jahresvergleich auf 108,84 Milliarden US-Dollar zu steigen, während der Gewinn je Aktie voraussichtlich um 90 % im Jahresvergleich auf 2,47 US-Dollar steigen wird.
Spiegelbildlich zu den hohen Erwartungen preisten die Optionsmärkte zum 10. November 2026 eine Kursbewegung von rund ±10,6 % bei Nvidias Aktie ein – über der 10-jährigen durchschnittlichen Höchstbewegung des Titels an Ergebnis-Tagen von ±7,8 %, wie Daten von EarningsWatcher zeigen. Diese implizite Bewegung spiegelt die Schwankung wider, die Optionshändler in beide Richtungen um die Berichterstattung einpreisten, und unterstreicht, wie viel Ereignisrisiko der Markt dieser Veröffentlichung im Vergleich zu Nvidias eigener Historie an Ergebnis-Tagen beimisst.
Warum Nvidias Ergebnisse für den US-Aktienmarkt von Bedeutung sind
Nvidias bevorstehende Ergebnisse könnten erhebliche Auswirkungen auf den S&P 500 und den Nasdaq 100 haben, angesichts der erheblichen Indexgewichtung des Unternehmens und seiner zunehmend verflochtenen finanziellen Beziehungen innerhalb des US-KI-Ökosystems.
Nvidia machte zum 20. Oktober 2026 rund 8,18 % des Nasdaq 100 aus, was bedeutet, dass allein eine Kursbewegung von 5 % beim Unternehmen den Index um rund 0,41 Prozentpunkte bewegen könnte, sofern sich andere Indexmitglieder nicht verändern.
Wichtiger noch: Die wachsenden Bedenken hinsichtlich zirkulärer Finanzierung – also Arrangements, bei denen Nvidia in KI-Infrastrukturunternehmen investiert, diesen Finanzierungsunterstützung gewährt oder Verpflichtungen verbürgt, die anschließend seine Chips kaufen – haben Fragen zur Unabhängigkeit und Nachhaltigkeit der KI-nachfrage aufgeworfen.
Im August kündigte Nvidia eine Finanzierungsinitiative an, die auf mehr als 500 Milliarden US-Dollar an Drittkapital abzielt, mit potenziellen unternehmensgestützten Garantien von bis zu 125 Milliarden US-Dollar.
Diese Arrangements könnten Ansteckungsrisiken verstärken: Eine Abschwächung der KI-Nachfrage oder eine Straffung der Kreditbedingungen könnte die Cashflows der Data-Center-Betreiber schwächen, ihre Fähigkeit zur Finanzierung neuer Chipkäufe einschränken und letztlich Nvidias künftiges Umsatzwachstum belasten. Eine solche Entwicklung könnte gleichzeitige Verkäufe bei Halbleiterherstellern, Hyperscalern, Anbietern von KI-Infrastruktur und Kreditinstituten mit Private-Credit-Exposure auslösen.
Ein unerwartet starkes Ergebnis gepaart mit robusten Ausblicken könnte daher das Vertrauen in den breiteren KI-Investitionszyklus wiederherstellen, während enttäuschende Ergebnisse oder Anzeichen nachlassender Endkundennachfrage den jüngsten Verkaufsdruk im Nasdaq 100 und S&P 500 beschleunigen könnten.
Vor diesem Hintergrund sind hier die sechs wichtigsten fundamentalen Faktoren, die Händler beobachten sollten.
1. Data-Centre-Umsatz: der wichtigste Wachstumstreiber der Ergebnisse
Nvidias Data-Centre-Sparte bleibt der dominierende Ergebnisgenerator, gestützt durch massive KI-Infrastrukturinvestitionen von Hyperscalern, Cloud-Dienstanbietern und staatlichen KI-Projekten.
Im Q2 FY2027 stieg der Data-Centre-Umsatz um 117 % im Jahresvergleich auf 89,0 Milliarden US-Dollar, was rund 92,5 % des Gesamtumsatzes entsprach. Der Gesamtumsatz im Q2 erreichte 96,2 Milliarden US-Dollar, ein Plus von 106 % im Jahresvergleich. Da der Bereich rund 92,5 % des Umsatzes generiert, hängt der Quartalsverlauf faktisch von der KI-Infrastrukturnachfrage ab und nicht von den übrigen Geschäften.
Für das Q3 hatte das Management zuvor einen Gesamtumsatz von 108 Milliarden US-Dollar, plus oder minus 2 %, prognostiziert, während die Konsenserwartungen inzwischen auf rund 108,8 Milliarden US-Dollar gestiegen sind. Die entscheidende Frage ist, ob das Unternehmen auch bei wachsender Umsatzbasis weiterhin ein erhebliches sequenzielles Wachstum erzielen kann.
2. Blackwell und Vera Rubin: Bewahrung des technologischen Vorsprungs
Nvidias Fähigkeit, seine dominante Stellung im Bereich KI-Beschleuniger zu halten, hängt stark von der erfolgreichen Einführung seiner Blackwell-Architektur und seiner nächsten Vera-Rubin-Plattform ab.
In seinen Q2-Ergebnissen bestätigte das Management, dass Vera Rubin in die volle Produktion gegangen sei, mit Ausrollungen bei großen Cloud-Partnern einschließlich Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure und CoreWeave.
Im Fokus stehen Produktionskapazität, Deployment-Zeitpläne der Kunden, Advanced Packaging und die Verfügbarkeit von High-Bandwidth-Memory, zusammen mit der Konkurrenz durch AMD und die intern entwickelten KI-Chips der Hyperscaler.
3. Bruttomargen: ein entscheidender Test der Preissetzungsmacht
Nvidias nicht-GAAP-Bruttomarge blieb im Q2 bei 75 %, was die außergewöhnliche Preissetzungsmacht des Unternehmens im KI-Beschleunigermarkt widerspiegelt.
Allerdings hat das Management die Bruttomarge für Q3 auf 74 %, plus oder minus 50 Basispunkte, gesenkt, da höhere Produktions-, Verpackungs- und Speicherkosten die Profitabilität potenziell belasten.
Bei einem erwarteten Quartalsumsatz von über 108 Milliarden US-Dollar kann selbst eine relativ geringe Veränderung der Bruttomarge zu einem erheblichen Unterschied beim Operativen Ergebnis führen. Händler werden bewerten, ob Nvidia steigende Komponentenkosten durch höhere Verkaufspreise, Produktmix und Produktionseffizienz ausgleichen kann.
4. Ausblick: der größte fundamentale Katalysator
Die Kursreaktion auf Nvidias Ergebnisse dürfte mehr vom Umsatzausblick für das Q4 FY2027 abhängen als von den berichteten Q3-Ergebnissen.
Der Markt sucht Bestätigung, dass die KI-Infrastrukturaufträge bis Anfang 2027 robust bleiben, insbesondere nach den jüngsten Bedenken hinsichtlich der Kapitalausgaben der Hyperscaler, der KI-Finanzierungsarrangements und der Profitabilität großer KI-Deployment-Projekte.
Nvidia hat zudem Partnerschaften mit Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR angekündigt, die erhebliches Drittkapital für die KI-Infrastrukturentwicklung mobilisieren sollen, vorbehaltlich endgültiger Vereinbarungen.
Während diese Arrangements die Finanzierungskapazität erweitern könnten, werden die Anleger prüfen, ob die KI-Infrastrukturausgaben von nachhaltiger Endkundennachfrage und Cashflow-Generierung getragen werden.
5. China-Exportkontrollen und geopolitische Risiken
China bleibt sowohl ein erheblicher potenzieller Markt als auch eine wesentliche Quelle regulatorischer Unsicherheit für Nvidia.
Bemerkenswert ist, dass die Q3-Umsatzprognose des Unternehmens keinen Data-Centre-Compute-Umsatz aus China einpreist, was die bestehenden Beschränkungen und Unsicherheiten rund um den Export fortschrittlicher KI-Chips widerspiegelt. Da der Ausblick bereits null China-Data-Centre-Compute-Umsatz berücksichtigt, würden etwaige zusätzliche Exportgenehmigungen oder ein verbesserter Marktzugang Umsatz bedeuten, der derzeit nicht in der Prognose enthalten ist.
Im Fokus steht, ob Nvidia seinen Zugang zu chinesischen Kunden verbessern, zusätzliche Exportgenehmigungen erhalten oder sich strengeren Beschränkungen gegenübersieht. Dieser Faktor ist besonders wichtig, da Nvidias proprietäres CUDA-Software-Ökosystem und seine Position im globalen KI-Beschleunigermarkt teilweise von der Breite seiner internationalen Kundenbasis abhängen.
6. Untersuchung zu Jensen Huang: ein neues Governance- und nationales Sicherheitsrisiko
Der bedeutendste neue nicht-ergebnisbezogene Katalysator vor Nvidias Q3-Ankündigung ist die berichtete Governance-Angelegenheit rund um den Konzernchef.
Laut Reuters-Berichten vom 8.–9. November hat Nvidias Vorstand eine unabhängige Untersuchung eingeleitet, nachdem Vorwürfe aufgetaucht waren, Jensen Huang habe eine Beziehung zu Alice Huang gehabt, einer ehemaligen Führungskraft des in Singapur ansässigen Unternehmens Megaspeed, die US-Geheimdienstbeamte angeblich als chinesischen Geheimdienstkontakt identifiziert haben.
Aus Bewertungsperspektive ist die größere Sorge, dass die Untersuchung einen anhaltenden Governance-Abschlag schaffen könnte, insbesondere wenn sie Unsicherheit über die Kontinuität der Führung, US-Exportgenehmigungen oder regulatorische Compliance aufwirft.
Die Entwicklung fällt zudem in eine Zeit erhöhter Anlegerskepsis gegenüber dem breiteren KI-Handel und verstärkt so das Risiko einer negativen Reaktion auf etwaige Ergebnisenttäuschungen. Darüber hinaus könnten jegliche Hinweise auf einen Sicherheitsverstoß, regulatorische Zwangsmaßnahmen, Führungsstörungen oder weitere wesentliche Offenlegungen eine anhaltende Bewertungsabwertung auslösen, selbst wenn das Unternehmen starke Ergebnisse liefert.
Fundamentales Fazit: Was für Händler am wichtigsten ist
Laut der Analyse wird Nvidias Kursreaktion auf die Q3-Ergebnisse voraussichtlich von fünf Schlüsselfaktoren abhängen: Data-Centre-Umsatzwachstum, Umsetzung von Blackwell/Rubin, Widerstandsfähigkeit der Bruttomargen, die Q4-Prognose und die Auswirkungen der Untersuchung zu Jensen Huang – wobei die Nachhaltigkeit der KI-Ausgaben der Hyperscaler der übergreifende fundamentale Treiber bleibt.
Der Bullenfall, wie beschrieben, kombiniert ein sauberes Ergebnisübertreffen, beschleunigte KI-Infrastrukturnachfrage, eine besser als erwartete Q4-Prognose und widerstandsfähige Bruttomargen, begleitet von beruhigenden Entwicklungen in der Governance-Untersuchung. Diese Kombination könnte eine scharfe Erholung der Nvidia-Aktie auslösen und potenziell das Vertrauen in die breiteren Halbleiter- und KI-Technologiewerte wiederherstellen.
Der Bärenfall zentriert sich nicht zwangsläufig auf enttäuschende Kernergebnisse, sondern auf Belege, dass die KI-Infrastrukturausgaben an Schwung verlieren oder höhere Kosten beginnen, die Profitabilität zu untergraben. Wichtiger noch: Jede wesentliche Eskalation der Untersuchung – insbesondere im Zusammenhang mit regulatorischen Zwangsmaßnahmen, bestätigten Sicherheitsverletzungen oder Führungsstörungen – könnte einen anhaltenden Governance-Abschlag einführen, selbst wenn Nvidias zugrunde liegende Ergebnisse stark bleiben.
Technische Analyse: möglicher Übergang in eine bedeutende Abwärtstrendphase
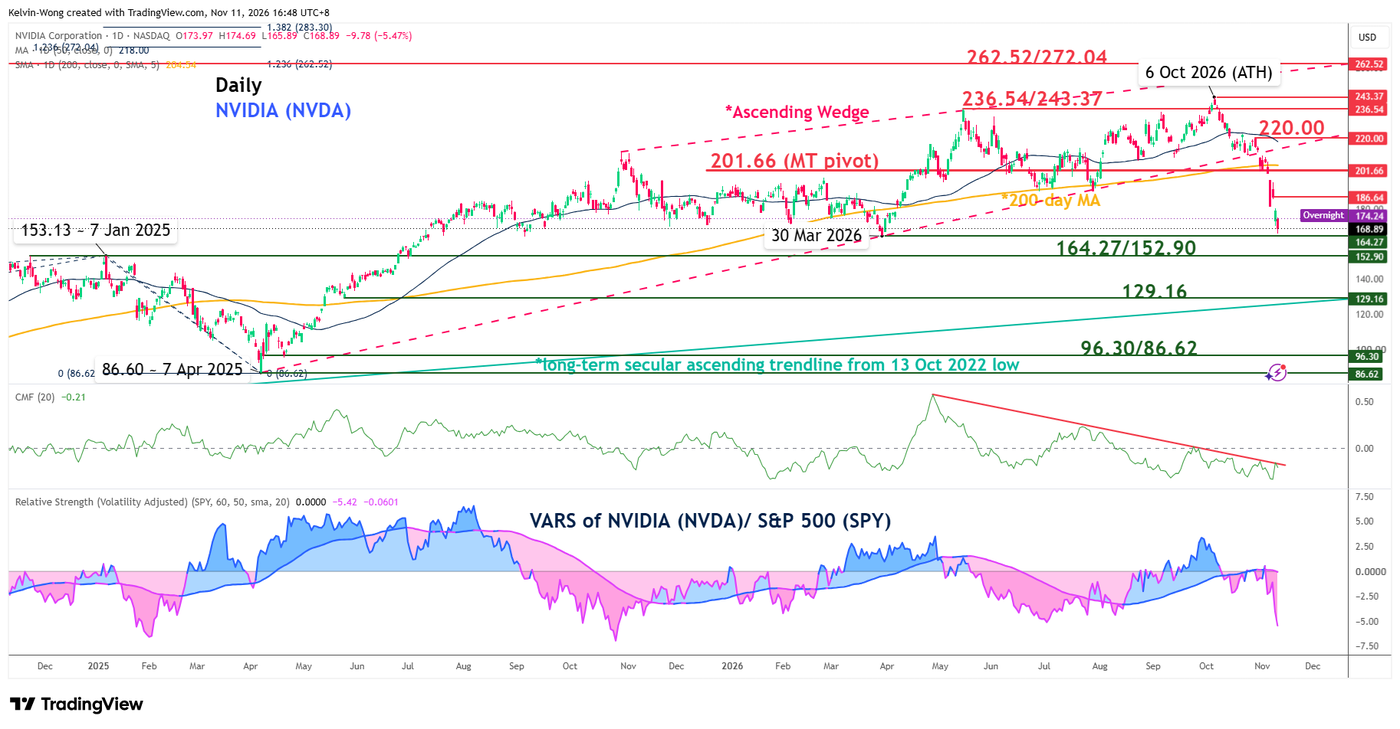
Aus Charttechnik-Perspektive argumentierte die Analyse, dass NVDA einen bearishen Ausbruch vollzogen hat. Am 30. Oktober 2026 brach der Titel unter seinen 200-Tage-Durchschnitt und die Unterstützung einer "Ascending Wedge"-Formation, identifiziert als bedeutendes bearishes Umkehrmuster, das sich von Tief von 86,60 am 7. April 2025 bis zum Allzeithoch von 243,37 vom 6. Oktober 2026 gebildet hatte.
Zudem zeigt der Chaikin Money Flow Indikator, eine Kombination aus Preis- und Volumenmomentum, weiterhin einen bearishen Momentum-Zustand unterhalb der Nulllinie. Nvidias volatilitätsbereinigte relative Stärke (VARS), gemessen am breiter gefassten S&P 500 ETF (SPY), zeigt ebenfalls anhaltende Underperformance von NVDA.
Zusammen deuten diese Beobachtungen, laut der Analyse, darauf hin, dass NVDA in einer potenziellen bedeutenden Abwärtstrendphase unterhalb des zentralen mittelfristigen Widerstands von 201,66 liegt, der auch mit dem 200-Tage-Durchschnitt zusammenfällt. Ein Bruch unter 152,90, dem zwischenzeitlichen Support, würde zunächst den mittelfristigen Support bei 129,16 freigeben – zugleich der langfristige, seit dem Tief vom 13. Oktober 2022 verlaufende säkulare Aufwärtstrend. Umgekehrt würde ein Überschreiten und täglicher Schluss oberhalb von 201,66 das bearish Szenario entkräften und den Weg für eine mögliche Erholung zum mittelfristigen Widerstand bei 220,00 freimachen, der auch den 50-Tage-Durchschnitt markiert.
Quellenangabe
Dieser Artikel ist eine Neufassung einer Analyse, die von OANDA MarketPulse am 11. November 2026 veröffentlicht wurde. Die in der ursprünglichen Analyse geäußerten Meinungen stammen vom Autor und spiegeln nicht unbedingt die Ansichten von OANDA Business Information & Services, Inc. oder ihren Tochtergesellschaften, verbundenen Unternehmen, leitenden Angestellten oder Direktoren wider. Die ursprüngliche Veröffentlichung dient ausschließlich Informations- und Bildungszwecken.
Originalquelle: Nvidia (NVDA) Q3 earnings preview: AI spending risks and governance concerns threaten major uptrend

