Nvidias 1-Billionen-Dollar-Verlust: CoinCodex-Prognose sieht allmähliche NVDA-Erholung bis 2027
Wichtige Erkenntnisse
- •Die Nvidia-Aktie ist rund 25% von ihrem jüngsten Höchststand gefallen und hat mehr als eine Billion US-Dollar an Marktkapitalisierung vernichtet, inmitten der Kontroverse um CEO Jensen Huang.
- •Die Aktien fielen am 9. November um 4,3% und vernichteten rund 192 Milliarden US-Dollar an Wert, während der S&P 500 um 2,35% und der Nasdaq Composite um 2,7% zulegte.
- •Eine Aktionärsklage in Kalifornien wirft Nvidia und Huang vor, Anleger über seine angebliche Beziehung zu einer ehemaligen Megaspeed-Führungskraft getäuscht zu haben, obwohl der Vorstand erklärt, es gebe keinen Hinweis auf kompromittierte Unternehmensgeheimnisse oder nationale Sicherheit.
- •CoinCodex prognostiziert einen Nvidia-Durchschnittskurs von 223,06 US-Dollar bis Dezember 2027 (rund 34,7% Aufwärtspotenzial), während das durchschnittliche Wall-Street-12-Monats-Ziel bei etwa 325,78 US-Dollar liegt, mit Einzelzielen von 300 US-Dollar bei Goldman Sachs bis 400 US-Dollar bei Bernstein.
- •Der Wettbewerbsdruck steigt, da Alphabet gemeinsam mit Broadcom eigene Tensor Processing Units entwickelt; Wells Fargo schätzt, dass Alphabets TPU-Umsätze 2027 bis zu 99 Milliarden US-Dollar erreichen könnten.
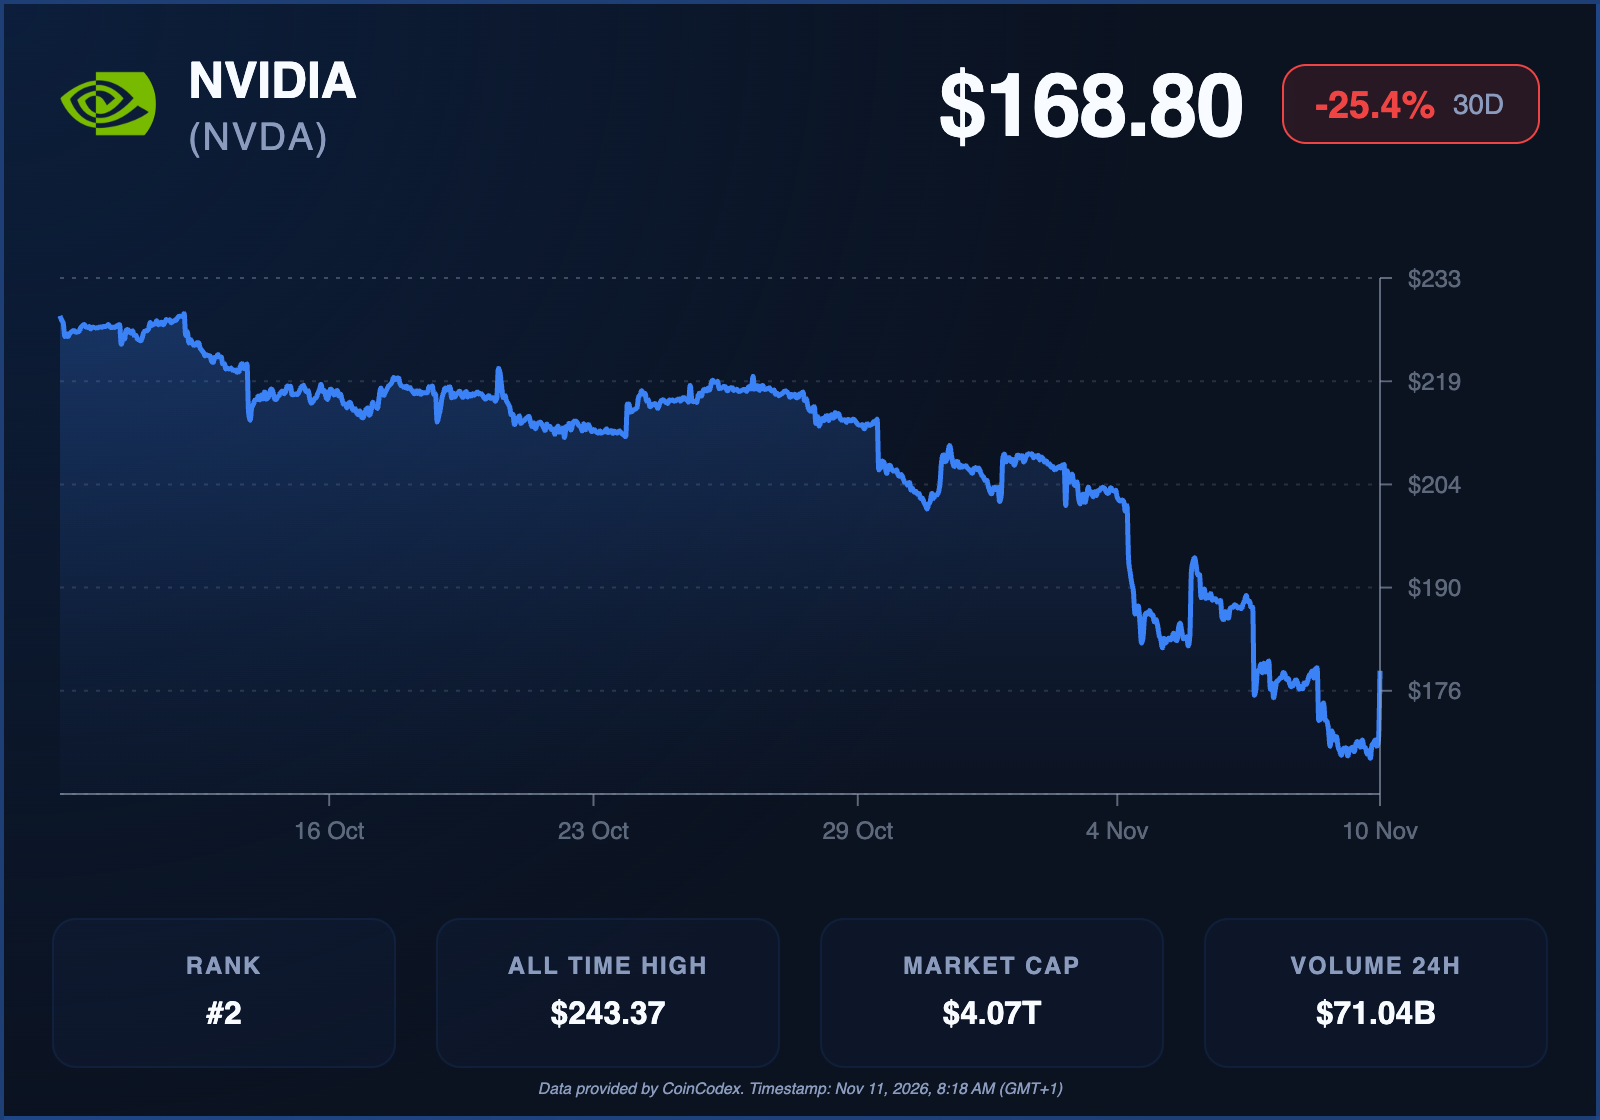
Nvidia durchläuft eine der turbulentesten Phasen der letzten Jahre. Die Aktie des Chipkonzerns ist rund 25% von ihrem jüngsten Höchststand gefallen und hat mehr als eine Billion US-Dollar an Marktkapitalisierung vernichtet; der Verkaufsdruck hat sich verstärkt, seit Berichte über eine Untersuchung aus nationalem Sicherheitsinteresse zu CEO Jensen Huang bekannt wurden. Die Turbulenzen haben einem ohnehin fragilen KI-Handel eine weitere Unsicherheitsebene hinzugefügt. Trotzdem projiziert die neueste CoinCodex-Prognose für den Chipkonzern eine allmähliche Erholung bis 2027 mit Kursgewinnen von mehr als 30% im Prognosezeitraum.
Nvidia-Aktie rutscht ab, während die CEO-Untersuchung die Sorgen der Anleger vertieft
Nvidia-Aktien fielen am 9. November um 4,3% und vernichteten rund 192 Milliarden US-Dollar an Marktwert, obwohl der US-Aktienmarkt eine starke Erholung zeigte. Der S&P 500 gewann 2,35%, der Nasdaq Composite stieg um 2,7% – ein Beleg dafür, dass die spezifischen Probleme des Unternehmens die sich verbessernde Marktstimmung zunehmend überlagern.
Der Rückgang folgte auf Nvidias Ankündigung einer unabhängigen Untersuchung zu Berichten, Huang sei Ziel einer ausländischen Geheimdienstoperation geworden. Die Kontroverse verschärfte sich, nachdem Huang eine außereheliche Beziehung einräumte, und Präsident Donald Trump bestätigte, dass das FBI der Sache nachgehe.
Eine in Kalifornien eingereichte Aktionärsklage wirft Nvidia und Huang seitdem vor, Anleger über die angebliche Beziehung des Managers zu Alice Huang, einer ehemaligen Führungskraft des in Singapur ansässigen Unternehmens Megaspeed, getäuscht zu haben. Die Beschwerde wirft Fragen zu möglichen Auswirkungen auf die nationale Sicherheit und zu früheren Offenlegungen des Unternehmens auf. Die Vorwürfe sind Gegenstand von Untersuchungen und Gerichtsverfahren, und Nvidias Vorstand hat erklärt, es gebe keinen Grund zu der Annahme, dass Unternehmensgeheimnisse oder die nationale Sicherheit kompromittiert worden seien.
Die Entwicklungen kommen für die Aktionäre zu einem ungünstigen Zeitpunkt. Nachdem Nvidia 2025 das erste Unternehmen war, das eine Marktkapitalisierung von 5 Billionen US-Dollar überschritt, hat der Halbleiterriese einen steilen Wertverlust erlitten, während die Wall Street die Nachhaltigkeit der KI-Infrastrukturausgaben neu bewertet.
Analysten konzentrieren sich besonders auf Huangs Bedeutung für Nvidias Langfriststrategie. Dan Ives, Partner und Senior Managing Director bei Yorkville Ives & Co., beschrieb den CEO als zentral für die Identität und die KI-Ambitionen des Unternehmens und argumentierte, seine Führung sei extrem schwer zu ersetzen. Citi-Analysten identifizierten zwei große Risiken: ob die Untersuchung Huangs Position gefährden könnte und ob mögliche regulatorische Konsequenzen Nvidias Geschäftstätigkeit einschränken könnten.
Nicht jeder Marktbeobachter glaubt, dass die Kontroverse die Aussichten des Unternehmens grundlegend schädigen wird. Nigel Green, CEO der deVere Group, vertrat die Ansicht, die Sache bleibe in erster Linie ein privater Skandal, es sei denn, die Ermittler deckten schwerwiegendere Probleme auf.
KI-Infrastrukturausgaben könnten die Erholung unterstützen
Trotz der jüngsten Volatilität bleibt Nvidia einer der wichtigsten Anbieter im globalen KI-Infrastrukturmarkt. Seine Grafikprozessoren treiben fortschrittliche KI-Systeme von Unternehmen wie Alphabet, Meta und Anthropic an, und seine Hardware untermauert weiterhin große Cloud-Computing-Investitionen.
Alphabets Expansion veranschaulicht, warum die Nachfrage nach KI-Prozessoren erheblich bleiben könnte. Die Google-Muttergesellschaft erwartet für 2026 Infrastrukturausgaben zwischen 195 und 205 Milliarden US-Dollar, von denen Nvidia und Broadcom als Halbleiterlieferanten profitieren. Der Umsatz von Google Cloud verdoppelte sich im dritten Quartal auf mehr als 33,7 Milliarden US-Dollar, der operative Gewinn erreichte 11,1 Milliarden US-Dollar, und der Auftragseingang der Sparte von 561 Milliarden US-Dollar deutet auf eine erhebliche Nachfrage nach Cloud-Computing-Kapazität in den kommenden Jahren hin.
Diese Entwicklungen könnten Nvidia zugutekommen, da Technologieunternehmen ihre Recheninfrastruktur weiter ausbauen. Goldman Sachs schätzt, dass der globale KI-Cloud-Umsatz bis 2030 zwei Billionen US-Dollar erreichen könnte – ein deutliches langfristiges Potenzial für Halbleiterhersteller.
Der Wettbewerb wird jedoch zunehmend relevant. Alphabet entwickelt gemeinsam mit Broadcom eigene Tensor Processing Units, während andere große Technologiekonzerne Alternativen zu Nvidias GPUs prüfen. Wells-Fargo-Analysten schätzen, dass Alphabets TPU-Umsätze 2027 bis zu 99 Milliarden US-Dollar erreichen könnten, was das potenzielle Ausmaß des entstehenden Eigenchip-Marktes verdeutlicht. Nvidia nimmt zwar weiterhin eine dominante Position bei KI-Beschleunigern ein, doch Anleger stellen zunehmend die Frage, ob seine Prämienbewertung halten kann, während der Wettbewerb wächst und Kunden stärkere Renditen aus ihren Infrastrukturinvestitionen verlangen.
Der Quartalsbericht des Unternehmens am 17. November könnte daher ein wichtiger Katalysator werden. Anleger achten auf Umsatzwachstum, Rechenzentrum-Nachfrage, Gewinnmargen und die Prognose des Managements als Beleg dafür, dass das zugrunde liegende KI-Geschäft trotz der Führungs Kontroverse robust bleibt.
CoinCodex-Nvidia-Kursprognose: Kann sich NVDA bis 2027 erholen?
Laut der neuesten CoinCodex-NVDA-Kursprognose könnte die Aktie eine allmähliche Erholung beginnen, bevor sie in der zweiten Jahreshälfte 2027 stärker an Fahrt gewinnt. Die Prognose zeichnet eine eher gemessene Erholung statt einer sofortigen Rückkehr zu früheren Höchstständen, was darauf hindeutet, dass Anleger Geduld aufbringen müssen, während Nvidia seine aktuellen Herausforderungen bewältigt.
CoinCodex projiziert einen Durchschnittskurs von 180,23 US-Dollar für November 2026, wobei die Aktie im Monatsverlauf 183,06 US-Dollar erreichen könnte. Die Durchschnittsprognose für Dezember steigt auf 184,72 US-Dollar, die Obergrenze liegt bei 186,50 US-Dollar – ein Zeichen für moderate kurzfristige Kursgewinne.
Der Ausblick wird Anfang 2027 konstruktiver. Die Durchschnittskurse steigen auf 188,65 US-Dollar im Januar und 193,16 US-Dollar im März und nähern sich im Juni 198,37 US-Dollar an. Diese Entwicklung deutet darauf hin, dass das Prognosemodell eine stetige Verbesserung in der ersten Jahreshälfte erwartet, wobei die projizierten Gewinne relativ moderat bleiben.
Der Schwung könnte im Sommer deutlich zunehmen. CoinCodex erwartet, dass Nvidias Durchschnittskurs im Juli 208,82 US-Dollar und im August 215,19 US-Dollar erreicht, mit einer Obergrenze von 221,84 US-Dollar im September. Die stärkeren Prognosen für das zweite Halbjahr zeigen, dass das Modell nach einer langsameren anfänglichen Erholung sich verbesserte Marktbedingungen erwartet.
Bis Dezember 2027 prognostiziert CoinCodex einen durchschnittlichen Nvidia-Kurs von 223,06 US-Dollar mit einem möglichen Hoch von 225,56 US-Dollar, was rund 34,7% Aufwärtspotenzial gegenüber dem Referenzkurs der Prognose entspricht. Bemerkenswert ist, dass das Modell für 2027 keinen größeren anhaltenden Abschwung erwartet: Auch die vergleichsweise schwächeren Monate April und Mai zeigen allmähliche Kursgewinne, und der projizierte Novemberdurchschnitt von 218,32 US-Dollar stellt nur einen leichten Rückgang gegenüber den 220,96 US-Dollar im Oktober dar.
Das Gesamtmuster deutet auf eine Erholung hin, die sich in der zweiten Jahreshälfte 2027 beschleunigt und es Nvidia möglicherweise erlaubt, einen Teil des während der jüngeren Korrektur verlorenen Marktwerts zurückzugewinnen.
Wall-Street-Analysten sehen Nvidia-Rückkehr Richtung 300 bis 400 US-Dollar
Während die quantitative Prognose von CoinCodex eine allmähliche Erholung skizziert, halten mehrere große Wall-Street-Häuser trotz des Verkaufsdrucks deutlich höhere Kursziele. Von StockAnalysis kompilierte Analystenschätzungen zeigen ein durchschnittliches 12-Monats-Ziel von rund 325,78 US-Dollar über 62 Analysten – ein erhebliches Erholungspotenzial gegenüber Nvidias Schlusskurs vom 9. November von 178,67 US-Dollar.
Goldman-Sachs-Analyst James Schneider bekräftigte am 10. November ein Buy-Rating mit einem Kursziel von 300 US-Dollar, was rund 68% Aufwärtspotenzial gegenüber jenem Schlusskurs bedeutet. Wells Fargo blieb ebenfalls positiv gestimmt, senkte sein Ziel jedoch von 315 auf 300 US-Dollar, was eine vorsichtigere Einschätzung der kurzfristigen Aussichten widerspiegelt. RBC-Capital-Markets-Analyst Srini Pajjuri hielt an einem Ziel von 330 US-Dollar fest, was einem Aufwärtspotenzial von fast 85% entspricht. Bank-of-America-Analyst Vivek Arya blieb optimistischer und hielt an einem Kursziel von 350 US-Dollar fest, was einem Gewinn von rund 96% entsprechen würde.
Bernstein-Analyst Stacy Rasgon hat eine der aggressiveren Prognosen unter den großen Investmenthäusern und hielt am 9. November an einem Ziel von 400 US-Dollar fest. Dieses Niveau würde rund 124% Aufwärtspotenzial gegenüber Nvidias Schlusskurs vom 9. November bedeuten – ein Zeichen dafür, dass manche Analysten trotz der jüngsten Schwierigkeiten weiterhin erheblichen langfristigen Wert sehen.
Diese Ziele stehen in scharfem Kontrast zu CoinCodex' projiziertem Dezember-2027-Durchschnitt von 223,06 US-Dollar. Während das quantitative Modell eine Erholung von rund einem Drittel gegenüber seinem Referenzkurs erwartet, legen die bullischeren Wall-Street-Szenarien nahe, dass Nvidia einen deutlich größeren Teil seines verlorenen Werts zurückgewinnen könnte, sofern das Gewinnwachstum stark bleibt und das Anlegervertrauen zurückkehrt.
Die Analysten sind jedoch nicht einheitlich optimistisch. Aletheia Capital stufte Nvidia am 9. November auf Hold herab, während das reduzierte Wells-Fargo-Ziel zeigt, wie die Kontroverse und breitere Sorgen über die KI-Ausgaben beginnen, die Erwartungen zu beeinflussen.
Die Lücke zwischen diesen Prognosen spiegelt gegensätzliche Annahmen über Nvidias Zukunft wider. CoinCodex' Modell projiziert eine vergleichsweise stetige Erholung auf Grundlage seiner quantitativen Methodik, die algorithmische Projektionen aus historischen Kursdaten statt aus fundamentalen Unternehmensanalysen generiert, während Wall-Street-Kursziele die Erwartungen der Analysten zu Gewinnwachstum, Bewertungs-Multiples, Wettbewerbsposition und KI-Infrastrukturnachfrage einbeziehen. Die zentrale Frage ist, ob Nvidia genug Gewinnwachstum liefern kann, um die ambitionierteren Ziele von 300 bis 400 US-Dollar zu rechtfertigen. Eine anhaltende Expansion der KI-Rechennachfrage könnte diese Bewertungen stützen, doch zusätzliche regulatorische Unsicherheit oder schwächere Technologieausgaben könnten die konservativere CoinCodex-Trajektorie zunehmend realistischer erscheinen lassen.
Kann Nvidia seinen verlorenen Marktwert zurückgewinnen?
Nvidias jüngster Kursverfall hat offenbart, wie schnell sich die Stimmung selbst rund um die größten Profiteure des KI-Booms drehen kann. Das Unternehmen bleibt zentral für die globale Halbleiterlieferkette, doch die Untersuchung zu Huang hat Risiken eingeführt, die Anleger nicht allein anhand von Gewinnprognosen bewerten können.
CoinCodex' Projektion einer möglichen Bewegung Richtung 225 US-Dollar bis Ende 2027 bietet ein vorsichtig optimistisches Szenario, während die Wall-Street-Ziele von 300 US-Dollar bei Goldman Sachs bis 400 US-Dollar bei Bernstein deutlich größeres Aufwärtspotenzial andeuten, sofern Nvidia das Vertrauen wiederherstellen und seinen Gewinnmomentum halten kann.
Der unmittelbare Fokus wird auf dem Quartalsbericht vom 17. November und etwaigen Entwicklungen in der Vorstandsuntersuchung liegen. Darüber hinaus liefern Updates zu den Kapitalausgabenplänen der Hyperscaler und Fortschritte bei Eigenchip-Alternativen wie Alphabets TPUs weitere Orientierungspunkte für die Nachfrage- und Wettbewerbssituation, die Anleger bewerten. Starke Finanzergebnisse könnten das Vertrauen in das zugrunde liegende Geschäft wiederherstellen, während zusätzliche rechtliche oder regulatorische Komplikationen den Druck auf die Aktie trotz ihrer langfristigen Wachstumsaussichten aufrechterhalten könnten.
Vorerst dürfte Nvidias nächster großer Schritt ebenso davon abhängen, das Anlegervertrauen wiederherzustellen, wie davon, seine Führungsposition im KI-Computing zu verteidigen.

