Bitcoin-ETF-Paradox: Nvidia-Aktie trägt einen CEO-Aufschlag, den Bitcoin nie gebraucht hat
Wichtige Erkenntnisse
- •Nvidia-Aktien fielen am 12. November im nachbörslichen Handel um mehr als 8 %, nachdem der Vorstand über die Zukunft von CEO Jensen Huang beraten hatte – eine Bewegung, die rund 600 Milliarden US-Dollar an Marktwert gefährdete.
- •Huang fungiert als Nvidias Chefstratege und öffentlicher Verkünder des KI-Booms, mit mehr als 60 Führungskräften, die direkt an ihn berichten, während Analysten keinen offensichtlichen Nachfolger erkennen.
- •Apples Geschichte zeigt, dass Nachfolgeplanung zählt: Die Aktien fielen 2011 nach Jobs' Rücktritt nachbörslich um 5,9 %, stiegen aber während Tim Cooks Amtszeit um 1.946 %.
- •US-Spot-Bitcoin-ETFs haben seit ihrem Start im Januar 2024 kumulativ 55,4 Milliarden US-Dollar an Nettomitteln angezogen und hielten am 11. November etwa 1,31 Millionen BTC, entsprechend 6,5 % des Umlaufbestands.
- •Bitcoin funktioniert ohne CEO oder personenabhängige Regeln, doch Wall Streets ETF-Produkte, darunter BlackRocks IBIT mit rund 793.069 BTC im Wert von nahezu 59,5 Milliarden US-Dollar, prägen inzwischen einen wesentlichen Teil des Nachfragverlaufs des Marktes.
Nvidia-Investoren haben Jensen Huang. Bitcoin-Investoren haben niemanden – und das könnte der größte Unterschied zwischen den beiden Assets sein. Dennoch hat Wall Street Milliarden in Bitcoin-ETF-Produkte gesteckt, die ursprünglich für den Betrieb ohne Unternehmensführer konzipiert waren, während die NVDA-Aktie einen CEO-Aufschlag trägt, der auf Huangs Einfluss im KI-Bereich basiert.
Nvidia-Aktien fielen am 12. November im nachbörslichen Handel um mehr als 8 %, nachdem der Vorstand über Huangs Zukunft beraten hatte. Die Bewegung drohte rund 600 Milliarden US-Dollar an Marktwert auszulöschen. Die Chip-Nachfrage war nicht plötzlich verschwunden – das Vertrauen der Investoren in Nvidias Führungskraft war zur treibenden Kraft geworden.
NVDA-Aktie und ihr CEO-Aufschlag
Huang ist mehr als Nvidias Vorstandsvorsitzender. Er ist Chefstratege und öffentlicher Verkünder des KI-Booms. Reuters berichtete, dass mehr als 60 Führungskräfte direkt an ihn berichten, während Analysten keinen offensichtlichen Nachfolger sehen, der seinen Einfluss nahtlos ersetzen könnte.
Our message to Nvidia's board: Do not fire Jensen Huang. There is no clear replacement for Jensen Huang. We are confident that his departure would ultimately be a net negative for Nvidia, its shareholders, and the AI Revolution. First, take a look at the data. History also…
— The Kobeissi Letter (@KobeissiLetter) November 12, 2026
Diese Konzentration schafft Aufwärtspotenzial, wenn Investoren der Führung vertrauen. Huang kann eine Keynote oder Prognose in ein marktbewegendes Ereignis verwandeln. Sie schafft aber auch Verwundbarkeit: Investoren tun sich schwer, die Person vom Unternehmen zu trennen. In der Aktienanalyse ist dieses Konstrukt als Key-Man-Risiko bekannt, und Nachfolgeplanung gilt als fortwährende Aufgabe der Boards börsennotierter Unternehmen.
Die NVDA-Aktie steht weiterhin für den Besitz von Chips, die für die KI-Infrastruktur zentral sind. Dennoch reichten Berichte über einen möglichen Führungswechsel aus, um die Aktie und ihre Partner zu erschüttern. Dies ist das Phänomen des CEO-Aufschlags – das Vertrauen, das Investoren einer einzelnen Person entgegenbringen. Bis Nvidias Vorstand oder das Unternehmen die Berichte direkt adressiert, sind die beobachtbaren Signale offizielle Erklärungen, Vorstandsentscheidungen und Huangs eigene öffentliche Auftritte.
Apple bietet einen historischen Vergleich. Als Steve Jobs am 24. August 2011 als CEO zurücktrat, fielen Apple-Aktien im nachbörslichen Handel um 5,9 %. Tim Cook übernahm, und das Unternehmen wuchs weiter; Apple-Aktien sind seitdem während Cooks Amtszeit um 1.946 % gestiegen. Der Unterschied: Apple hatte eine Nachfolgeplanung und ein operativ laufendes Geschäft. Bitcoin war um ein anderes Konzept herum aufgebaut.
Bitcoin-ETF-Paradox: Wall Street kauft das Asset, ohne seine Regeln zu besitzen
Satoshi Nakamoto verschwand vor Jahren aus der Öffentlichkeit, und Bitcoin lief weiter. Es gibt keinen CEO, der Inhaber beruhigen könnte, keinen Vorstand, der einen Nachfolger benennt, und keinen Quartalsanruf, bei dem ein Gründer einen besseren Produktzyklus verspricht. Sein Emissionsplan und seine Konsensregeln hängen nicht von einer Person ab.
Bitcoin ist nicht immun gegen Stimmungen. Sein Kurs reagiert weiterhin auf Adoption, Regulierung, Sicherheit, Liquidität und Nachfrage. Doch seine Stimmung ist weniger von einer einzelnen Führungskraft abhängig – niemand muss entscheiden, ob Satoshi noch die richtige Person für den Job ist.
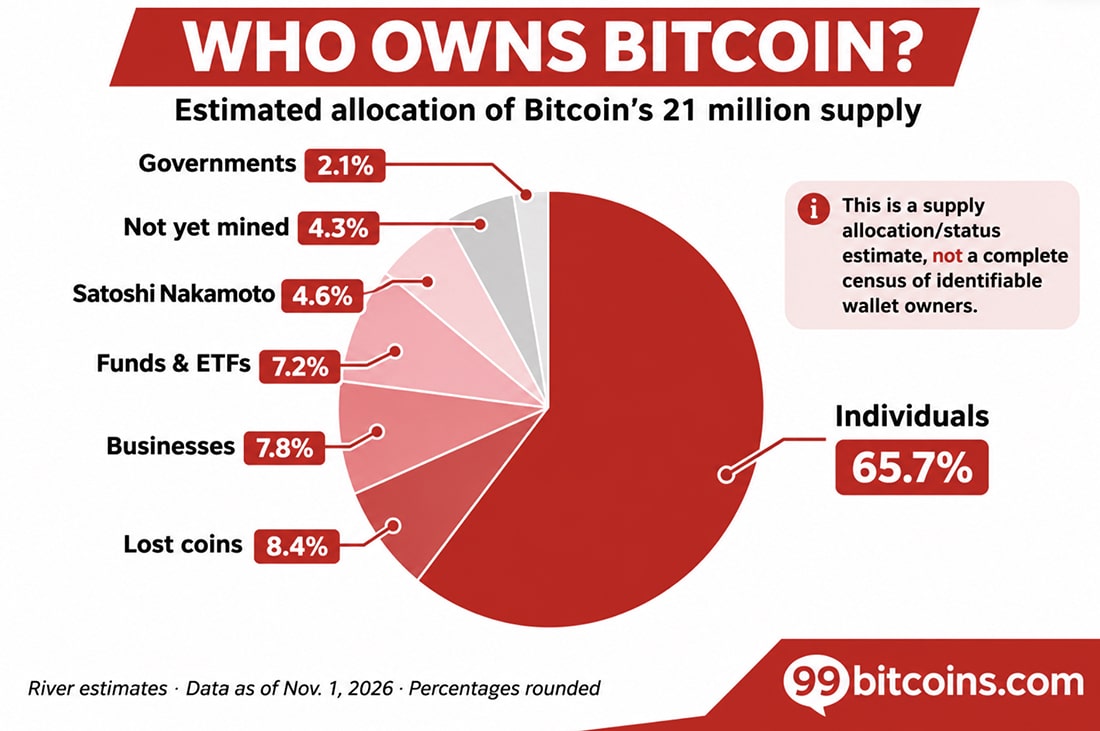
Der Bitcoin-ETF-Markt zeigt, wie sehr Wall Street die Besitzgeschichte verändert hat. US-Spot-Bitcoin-ETFs haben seit ihrem Start im Januar 2024 nach regulatorischer Genehmigung kumulativ 55,4 Milliarden US-Dollar an Nettomitteln angezogen. Die Fonds hielten am 11. November etwa 1,31 Millionen BTC, entsprechend 6,5 % von Bitcoins aktuellem Umlaufbestand von 20,11 Millionen BTC.
BlackRocks IBIT allein hielt am 9. November etwa 793.069 BTC im Wert von nahezu 59,5 Milliarden US-Dollar. Er bietet traditionellen Portfolios Bitcoin-Exposition ohne Wallet- oder Private-Key-Verwaltung und wird während der regulären Handelszeiten über gewöhnliche Brokerage-Konten an US-Börsen gehandelt.
Dies ist das Bitcoin-ETF-Paradox: Wall Street kontrolliert Bitcoins Protokoll nicht, doch ihre Produkte prägen inzwischen einen großen Teil des Nachfragverlaufs des Marktes. Spot-ETFs halten Bitcoin direkt, daher translateieren Nettomittelzu- und -abflüsse in tatsächliche Käufe und Verkäufe von Coins, wobei die Bestände täglich offengelegt werden. Mittelzuflüsse können die Kaufdruck verstärken, Rückflüsse können ihn umkehren. Investoren achten zunehmend auf die Flüsse von BlackRock und Fidelity, um Hinweise auf die institutionelle Nachfrage zu erhalten.
Eine Welt ohne ETFs sähe anders aus. Die 55,4 Milliarden US-Dollar an Nettomitteln wären nicht über diese Produkte geflossen; manche Investoren hätten Bitcoin direkt gekauft, Futures genutzt oder gänzlich Abstand genommen. Die 1,31 Millionen BTC der Fonds hätten andere Besitzer, und der Markt hätte einen wichtigen regulierten Weg für den institutionellen Zugang verloren.
Die Abziehung von 55,4 Milliarden US-Dollar von Bitcoins Marktwert würde dessen preis ohne ETFs nicht offenlegen. Die Marktkapitalisierung wird durch Grenzgeschäfte bestimmt, nicht durch die Addition jedes investierten Dollars. Das tatsächliche Kontrafaktum betrifft Nachfrage, Zugang und die Frage, wer bereit ist zu kaufen, wenn die Preise fallen.
Genau dort treffen sich Bitcoins Vorteil und seine neue Schwäche. Nvidias CEO-Aufschlag kann zur Last werden, wenn das Vertrauen in Jensen Huang bröckelt. Bitcoin hat keinen Gründer zu verlieren.
Bitcoin hat Satoshi nie benötigt, um das Netzwerk am Leben zu erhalten. Wall Street hat jedoch einer neuen Generation von Käufern beigebracht, auf ihre Flüsse zu achten. Das Protokoll bleibt dezentral. Die Investment-Erzählung wird zunehmend institutionell.

