Morgan Stanley: 91,7 % von Nvidias Umsatz 2027 hängen am KI-Capex-Boom von 1,6 Billionen Dollar
Wichtige Erkenntnisse
- •Morgan Stanley berechnet, dass 91,7 % des projizierten Umsatzes von Nvidia 2027 von der KI-Infrastrukturnachfrage abhängen – die höchste Konzentration unter den erfassten Unternehmen, vor Vertiv mit 90 % und Broadcom mit 81 %.
- •Die Bank prognostiziert Ausgaben von Hyperscalern und KI-Cloud-Anbietern von 1,58 Billionen Dollar in 2027 und 1,8 Billionen Dollar in 2028; von den rund 1 Billionen Dollar, die beim S&P 500 ankommen, fließen fast 700 Milliarden Dollar an Nvidia.
- •SpaceX und Amazon Web Services zusammen machen im Modell von Morgan Stanley etwa 54 % von Nvidias Hyperscaler-Umsatz 2027 und 72 % seines Wachstums aus – ein Hinweis auf eine schmale Käuferbasis.
- •Zu den genannten Risiken zählen ein projiziertes US-Stromdefizit von 32 Gigawatt für Rechenzentren bis 2028, in diesem Jahr von Hyperscalern verkaufte unbesicherte Anleihen von rund 255 Milliarden Dollar sowie Komponentenpreis-Inflation, die Amazon Ausgabenplan von 200 Milliarden auf etwa 220 Milliarden Dollar anheben ließ – vor allem wegen Speicherpreisen.
- •Morgan Stanley argumentiert, dass bei einem Ausgabenplateau fallende Preise zuerst die Margen der Zulieferer aushöhlen würden, unter Verweis auf den NAND-Abschwung Ende 202, während Nvidia als größter Zulieferer der Kette vom Schlimmsten verschont bliebe.
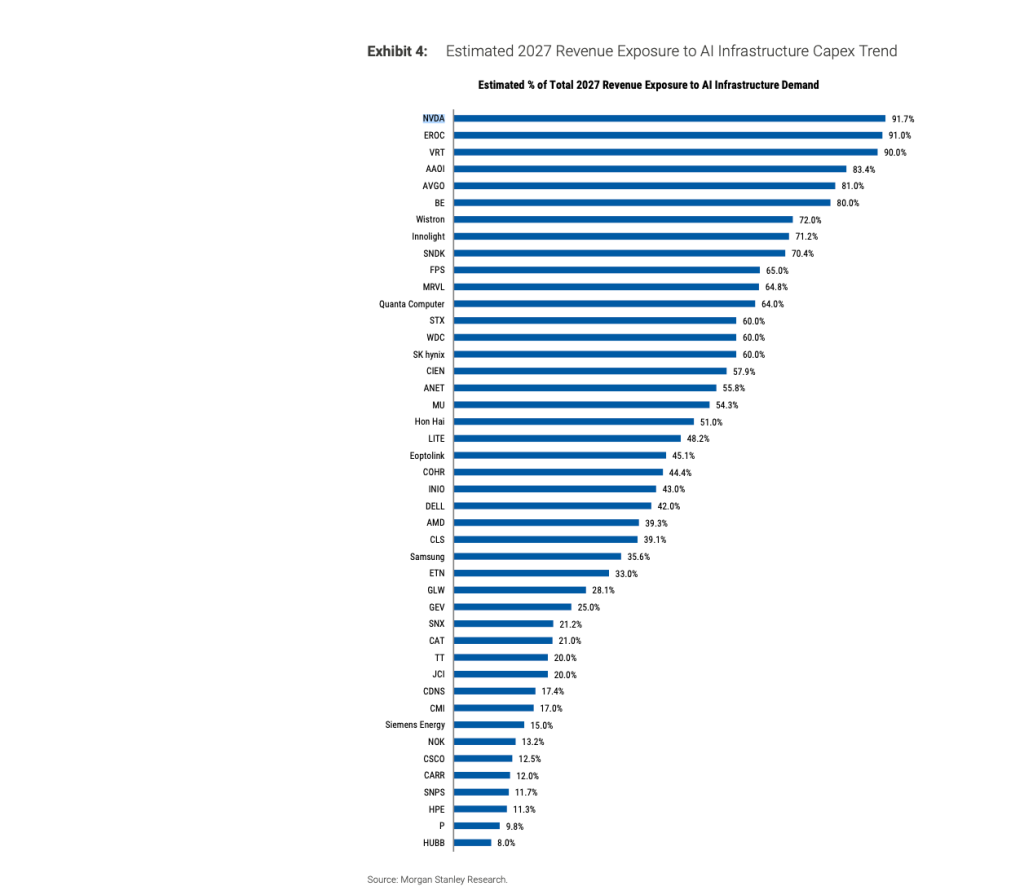
Nvidias Geschäft ist stärker auf die KI-Infrastruktur konzentriert als das jedes anderen von Morgan Stanley erfassten Unternehmens: 91,7 % des projizierten Umsatzes 2027 hängen an einem einzigen Faktor – der Nachfrage nach KI-Infrastruktur. Vertiv liegt mit 90 % auf dem zweiten Platz, gefolgt von Broadcom mit 81 %, so die Bank.
Diese Einschätzung stammt aus einer 65-seitigen Researchnotiz von Morgan Stanley vom 15. Oktober mit dem Titel "Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom". Erstellt vom Team North America Insight unter Nicholas Lentini, enthält der Bericht einen Abschnitt mit der Überschrift "We Are Bullish This Spend" und stuft Nvidia als beste Chance-Risiko-Position des Sektors ein. Ein erheblicher Teil des Dokuments ist jedoch der Frage gewidmet, wie die Ausgabenwelle zum Einsturz kommen könnte.
Der Bullenfall für das wertvollste Unternehmen der Welt und der Bullenfall für den Rechenzentrum-Ausbau sind faktisch zu einem verschmolzen – und die Notiz vertritt beide, nebst einer detaillierten Karte dessen, was passiert, wenn der Geldfluss versiegt.
Ein Ausgabenplan von 1,58 Billionen Dollar
Morgan Stanley schätzt, dass Hyperscaler und KI-Cloud-Anbieter 2027 insgesamt 1,58 Billionen Dollar ausgeben werden, rund 60 % mehr als die etwa 980 Milliarden Dollar in diesem Jahr, und 2028 erneut auf 1,8 Billionen Dollar steigend. Rund 195 Milliarden Dollar der Summe 2027 entfallen auf Rechenzentrum-Leasingverhältnisse – Vereinbarungen, die niemals als Kapitalaufwand in einer Cashflow-Rechnung auftauchen und die der Bericht als "synthetic capex" bezeichnet. Hyperscaler haben Leasingverpflichtungen von mehr als 1,1 Billionen Dollar offengelegt, die noch nicht begonnen haben.
Rund 1 Billion Dollar der Ausgaben 2027 fließen nach Schätzung der Bank als S&P-500-Umsatz durch, wovon fast 700 Milliarden Dollar bei Nvidia landen. Umsätze von Hyperscaler- und Neocloud-Kunden machen 2027 zwar 5 % des gesamten S&P-500-Umsatzes aus, treiben jedoch rund 25 % des Umsatzwachstums des Index.
Nvidias eigene Käuferliste ist noch enger. Im Modell von Morgan Stanley entfallen auf SpaceX und Amazon Web Services zusammen etwa 54 % der Hyperscaler-Umsätze des Chipherstellers 2027 und 72 % seines Wachstums.
Der Bullenfall
Das Kernargument der ist, dass Nvidia angesichts dessen, was das Unternehmen leistet, günstig ist. Die Aktie notiert beim 15-Fachen des Gewinns im Geschäftsjahr 2028, und Morgan Stanley schreibt, dass eine Multiplikatoren-Ausweitung "is also not required for the stock to work as numbers continue to go higher". Die Bank erwartet, dass die Investitionswelle Kapitalrenditen von 25 % bis 50 % erwirtschaftet, und berechnet, dass die Wall Street die Compute-Zyklen über vier frühere Technologiezyklen hinweg – PC, Internet, Mobile und Cloud – im Schnitt um 38 % unterschätzt hat.
Morgan Stanley deutet sogar an, dass die eigenen Nvidia-Schätzungen zu niedrig sein könnten, und bezeichnet die SpaceX- und Amazon-Prognosen als konservativ, was "a low bar for remaining hyperscalers" hinterlasse. Im Modell sinkt Nvidias Anteil an den Ausgaben der übrigen Hyperscaler von 18 % in 2026 auf 16 % in 2027, während Nvidia selbst davon ausgeht, Marktanteile zu gewinnen.
Andere Bereiche der Bank äußersten sich vorsichtiger. Im März sagte das globale Investmentkomitee von Morgan Stanley, der Bullenmarkt "rests, more than anything, on the durability of AI capital expenditures".
Was brechen könnte
Der Risikoteil des Berichts ist im Grunde ein Verzeichnis all dessen, wovon die Exposition von 91,7 % abhängt.
Zunächst die Finanzierung. Morgan Stanley erwartet für 2027 das größte Cashflow-Defizit des Prognosezeitraums – und damit mehr Schulden. Hyperscaler haben in diesem Jahr bereits Anleihen ohne Sicherheiten im Wert von rund 255 Milliarden Dollar verkauft, etwa 30 % der geschätzten Ausgaben 2026. In einem von der Bank als theoretische Übung bezeichneten Modell rechnet sie die Kosten weiterer Kreditaufnahme durch: Bei Amazon, Alphabet, Meta und Microsoft, alle mit AA oder besser bewertet, fiele die kombinierte Zinsdeckung von rund 31x auf 12x, bei Oracle und SpaceX von 4x auf 1,8x.
Ein Teil des Ausgabenwachstums ist schlicht Inflation. Ein wesentlicher Teil der jüngsten Capex-Erhöhungen spiegelt höhere Komponentenpreise wider, heißt es im Bericht, unter Verweis auf den Finanzchef von Amazon, der den Großteil der Erhöhung des Amazon-Ausgabenplans – von 200 Milliarden auf etwa 220 Milliarden Dollar – auf steigende Speicherkosten zurückführt, ohne Änderung des Bauplans.
Dann ist da die Frage der Energie. Die Projektion von 1,6 Billionen Dollar setzt voraus, dass jeder bestellte Chip irgendwann in Betrieb genommen wird. Doch Morgan Stanleys eigenes Energiemodell projiziert bis 2028 ein US-Defizit von 32 Gigawatt für Rechenzentren, etwa ein Drittel der benötigten 97 Gigawatt. Hyperscaler können weiterhin knappe GPUs vor der verfügbaren Energie kaufen, was die Chip-Umsätze eine Weile stützt und laut Bericht "could produce hoarding stranded inventory". "But buying power-dependent equipment that cannot be turned on is hard to sustain", fügt der Bericht hinzu.
Die Politik rundet die Liste ab. Das Unternehmen bezeichnet Einschränkungen für Rechenzentren als Zankapfel bei den Zwischenwahlen und erwartet keine bundesweite Pause, sieht however Steuererleichterungen als "the consensus target regardless of who wins".
Das Zuliefererproblem
Morgan Stanleys Negativszenario ist letztlich ein Timing-Problem. Wenn die Ausgaben ein Plateau erreichen, so das Argument, können die Mengen stabil bleiben, während die Preise fallen – und die Margen der Zulieferer verschwinden zuerst. Die Bank verweist auf den Speicherabschwung Ende 2022, als die NAND-Auslieferungen nur um etwa 5 % fielen, die Preise jedoch um 20 % bis 30 % sanken.
Nvidia, argumentiert die Bank, würde vom Schlimmsten verschont. Bei einer Pause "we're likely to see the most disruption at the tail of the bullwhip" – in Speicher, Optik und anderen Kleinteilen mit geringem Stückwert, die am ehesten überbestellt werden. Nach der eigenen Karte des Berichts sitzt Nvidia am anderen Ende der Peitsche als der mit Abstand größte Zulieferer in der Kette.
Derselbe Bericht, der besagt, dass die Wall Street die Compute-Zyklen um 38 % unterschätzt, kommt auch zu dem Schluss, dass die Wall Street "is underprepared for the depth of cuts to the downside", und nennt das Risiko des gleichzeitigen Rückgangs von Menge und Preis unterschätzt.
"Es ist das übliche Kapitalzyklus-Spielbuch", heißt es im Bericht, "nur verdichtet durch die Konzentration der Hyperscaler-Kundenbasis."
Diese Geschichte erschien ursprünglich auf Fortune.com.

