Nigerianische Fintechs blicken über die KI-Untergangsdebatte hinaus auf Betrug und schlechte Daten
Wichtige Erkenntnisse
- •Panelisten bei der Nigeria Fintech Week 2026 sagten, nigerianische Fintechs konzentrierten sich auf praktische KI-Anwendungen wie Betrugserkennung und Kreditentscheidungen statt auf globale Debatten über existenzielle KI-Risiken.
- •Daten der Central Bank of Nigeria zeigen, dass 87,5 % der befragten Fintechs KI zur Betrugserkennung einsetzen, gegenüber 37,5 %, die sie für Kreditbewertung und Risikomodellierung nutzen.
- •Betrug kostete nigerianische Banken und Kunden über die fünf Jahre von 2020 bis 2025 ₦134,48 Milliarden, was die Dringlichkeit KI-gestützter Überwachung in der Branche erhöht.
- •Führungskräfte argumentierten, dass KI den Zugang zu Krediten durch die Bewertung breiterer Finanzverhaltensweisen erweitern kann, warnten jedoch, dass unvollständige oder verzerrte Daten schlechte Kreditentscheidungen im großen Maßstab verstärken könnten.
- •Die Central Bank of Nigeria hat davor gewarnt, dass KI-gestützte Entscheidungen in Kreditvergabe, Betrugserkennung und Compliance verstärkte Aufsicht und regulatorische Überwachung erfordern werden.
LAGOS — Die lautesten Debatten über künstliche Intelligenz (KI) drehen sich derzeit um existenzielle Risiken. Sam Altman, Elon Musk und andere prominente Persönlichkeiten der Branche kreisen immer wieder um dieselbe Frage: Könnte sich KI eines Tages gegen die Menschheit wenden?
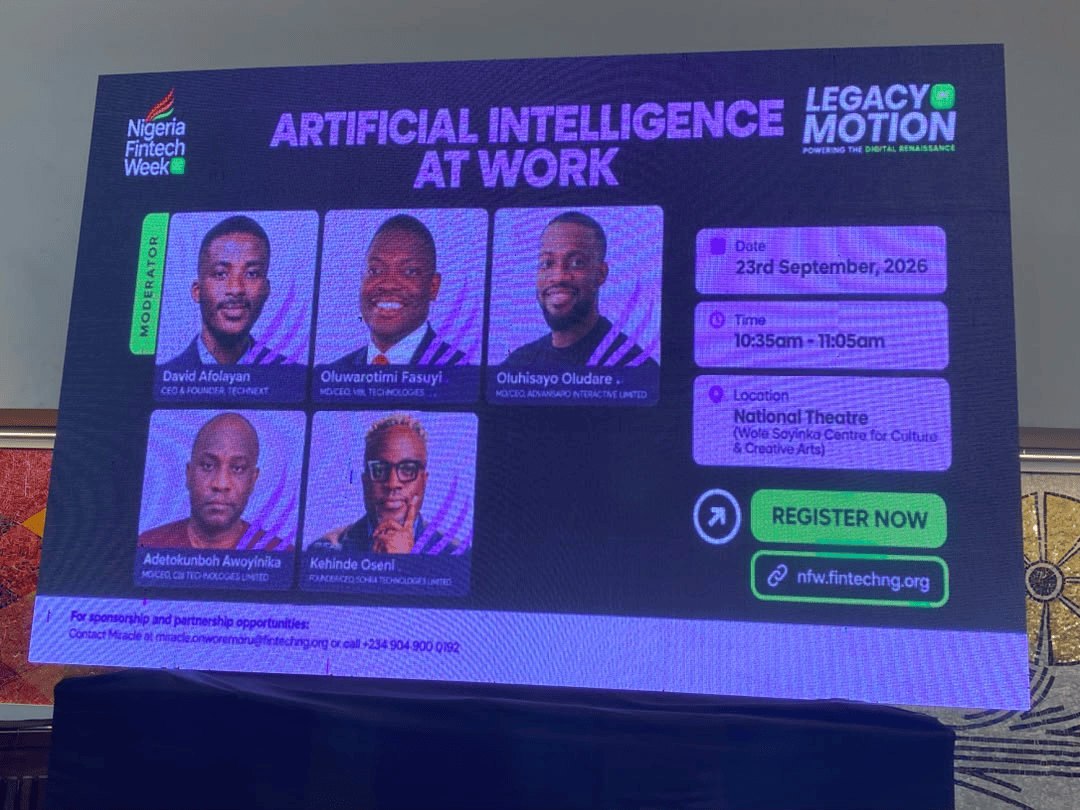
In Lagos klingt die Frage anders. Dort geht es nicht darum, ob KI die Menschheit zerstören wird, sondern ob sie einen Kredit schneller genehmigen, eine betrügerische Transaktion früher erkennen oder einen Kunden bedienen kann, der nie eine Bankfiliale von innen gesehen hat. Diese Kluft zwischen den Untergangsdebatten im Ausland und dem täglichen Geschäft vor Ort prägte das Gespräch bei der Nigeria Fintech Week 2026, der jährlichen Versammlung der nigerianischen FinTech-Branche, am Mittwoch, den 23. September, während einer Podiumsdiskussion mit dem Titel "Artificial Intelligence at Work".
Die Runde brachte drei Praktiker zusammen, die wenig Geduld mit Abstraktionen hatten: Oluwarotimi Fasuyi, MD/CEO von VFD Technologies; Adetokunbo Awoyinika, MD/CEO von CBI Technologies; und Olufisayo Oludare, Gründer und CEO von Advansio. Ihre Diskussion reichte von KI-Infrastruktur über Kreditentscheidungen, Betrugserkennung und Datenqualität bis hin zu den echten Kosten der Einführung.
"Kognitive Kapitulation" und die Vertrauenslücke
Bevor es um diese Themen ging, stellte der Moderator David Afolayan, Mitgründer und CEO von Technext, jedoch eine andere Frage in den Raum: Wie viel sind Menschen tatsächlich bereit, Maschinen zu vertrauen?
Er begann mit einer Handzeichen-Umfrage. "Wer hier verwendet ChatGPT, Gemini, Claude oder Grok?" Die meisten Hände gingen hoch. Dann folgte die schärfere Nachfrage: Wer überprüft, was diese Tools ihm sagen? Der Raum wurde stiller.
Afolayan hatte einen Namen für die Lücke zwischen diesen beiden Antworten. Er nan sie "kognitive Kapitulation" – die Gewohnheit, die Antwort einer KI für bare Münze zu nehmen, einfach weil sie schnell kam und selbstbewusst klang.
Der Ausdruck traf den Kern des Dilemmas künstlicher Intelligenz am Arbeitsplatz. Die Technologie kann schneller Entscheidungen treffen als jedes menschliche Team. Aber Geschwindigkeit ist nicht dasselbe wie Gewissheit, und irgendjemand muss weiterhin entscheiden, welche dieser Entscheidungen Vertrauen verdient und welche einer zweiten Prüfung bedürfen.
Diese Spannung lief unter allem, was das Panel diskutierte. Während nigerianische Fintechs darum wetteifern, künstliche Intelligenz in den Produktivbetrieb zu überführen, geht es bei den schwierigeren Fragen selten darum, ob die Tools funktionieren. Es geht darum, was passiert, wenn sie falsch liegen – und wer dann aufmerksam hinsieht.
Infrastruktur vor Intelligenz
Für Fasuyi findet der echte Wandel nicht auf den Bildschirmen statt, auf die Kunden tippen. Er findet darunter statt.
Traditionelle Banken laufen auf älteren Systemen, die für Einlagen und Sparen gebaut wurden. Fintechs verarbeiten weitaus mehr digitale Transaktionen und benötigen eine Infrastruktur, die riesige Datenmengen aufnehmen kann, ohne langsamer zu werden oder diese ungeschützt zu lassen. Künstliche Intelligenz kann helfen, diese Last zu tragen – aber nur, wenn das Fundament stark genug ist, um sie zu halten.
"Organisationen sollten in das investieren, was sicher ist, was flexibel ist, was große Datenmengen nutzen oder verarbeiten kann und was auch Mehrwert für das Geschäft schafft", sagte Fasuyi.
Es ist ein Punkt, der im Hype verloren geht. Ein Modell ist nur so gut wie das, womit es gefüttert wird, und Finanzdaten sind oft unordentlich oder stecken in Systemen, die nicht miteinander kommunizieren. Schlechte Daten hinein, schlechte Entscheidungen heraus – und im Kreditgeschäft kosten schlechte Entscheidungen Geld.
Der FinTech-Bericht der Central Bank of Nigeria (CBN) von 2025 ergab, dass 37,5 % der befragten nigerianischen Fintechs künstliche Intelligenz für Kreditbewertung und Risikomodellierung einsetzen, während 87,5 % sie zur Betrugserkennung nutzen – mehr als doppelt so viele wie im Kreditbereich. Als gefragt wurde, was ihnen bei der Skalierung helfen würde, standen der Zugang zu hochwertigen Daten und Infrastruktur an erster Stelle. Die Werkzeuge sind da; der Rohstoff, den sie benötigen, fehlt.
Betrug wird zum klarsten Anwendungsfall
Wie das Finanzwesen digital wird, so werden auch die Menschen, die es brechen wollen. CBN-Zahlen, die in ihrem Payments System Vision 2028 zitiert werden, zeigen, dass Banken und Kunden zwischen 2020 und 2025 ₦134,48 Milliarden durch Betrug verloren haben. Diese Fünfjahresbilanz ist der Hintergrund für die Dringlichkeit der Branche rund um KI.
Kein menschliches Team kann dieses Aktivitätsvolumen in Echtzeit überwachen. Im Zahlungsverkehr ist eine verdächtige Überweisung, die erst nach der Abrechnung entdeckt wird, bereits verlorenes Geld. Künstliche Intelligenz kann verdächtige Muster kennzeichnen, bevor sie sich zu Verlusten entwickeln.
Oludare von Advansio möchte, dass Fintechs innehalten, bevor sie Scheck ausstellen. "Ist es eine Prestigeangelegenheit, oder gibt es dafür einen echten Geschäftsfall?", fragte er. Viele Unternehmen führen künstliche Intelligenz ein, weil Wettbewerber es getan haben oder weil es sich in einer Präsentation gut macht.
Oludare bot einen einfacheren Test an: Reduziert es Verluste, macht es die Mitarbeiter produktiver oder bringt es neue Kunden? "Wenn Sie diese Fragen richtig beantworten können", sagte er, "dann ist das Ihr ROI."
Für viele Fintechs entscheiden die ehrlichen Antworten auf diese drei schlichten Fragen darüber, ob ein Werkzeug sich selbst bezahlt macht oder nur beeindruckend aussieht.
Neu denken: Wer verdient einen Kredit?
Das Panel befasste sich auch mit einem der folgenreichsten Einsätze von KI: der Entscheidung, wer einen Kredit verdient. Traditionelle Kreditprüfungen stützen sich stark auf Gehalt, frühere Kredite und Rückzahlungshistorie. Dieser Ansatz schließt Menschen mit dünnen oder fehlerhaften Datensätzen aus – oft genau die Menschen, die eine Finanzierung am dringendsten benötigen. Wie Kreditwürdigkeit gemessen wird, entscheidet letztlich, wer überhaupt leihen kann, weshalb die Debatte über die Technologie hinaus in die finanzielle Inklusion reicht.
Awoyinika argumentierte, dass künstliche Intelligenz ein breiteres Bild erkennen kann. Er führte das Beispiel einer Händlerin in Agege an, die ₦500.000 möchte, aber bereits einmal ausgefallen ist. Ein traditionelles System sieht eine schlechte Kreditnehmerin und stoppt dort. Die Technologie könnte ihr übriges Finanzverhalten untersuchen und zu dem Schluss kommen, dass ₦500.000 zwar zu viel sind, ein kleinerer Kredit jedoch völlig sicher sein könnte.
"Lassen Sie uns sie einführen, damit wir beginnen können, Entscheidungen zu treffen, die Unternehmen aufbauen und nicht solche, die Unternehmen zerstören", sagte er.
Aber dieselbe Macht wirkt in beide Richtungen. Schlechte Daten führen zu schlechten Entscheidungen, und eine KI, die auf unvollständigen oder verzerrten Informationen trainiert wurde, wird diese Fehler schneller und in einem weit größeren Maßstab wiederholen, als es je ein Mensch könnte.
Deshalb sind Datenqualität, Transparenz und menschliche Aufsicht so wichtig, während nigerianische Institutionen künstliche Intelligenz in Kreditvergabe, Betrugserkennung und Compliance integrieren. Die CBN hat das Thema ebenfalls aufgegriffen und gewarnt, dass KI-gestützte Entscheidungen in diesen Bereichen stärkere Governance und engere Überwachung benötigen werden.
Von P(doom) zu praktischen Problemen
Das Gespräch über KI dreht sich nicht nur um Produktivität. Afolayan brachte auch "P(doom)" zur Sprache – die Wahrscheinlichkeit, die eine Person dem letztendlichen Untergang der Menschheit durch KI beimisst.
Die Idee ist Mainstream geworden, da führende Namen des Fachgebiets öffentlich darüber streiten, wie gefährlich fortschrittliche KI werden könnte. Geoffrey Hinton beziffert seine Schätzung auf bis zu 50 %. Anthropics Dario Amodei hat 10 % bis 25 % genannt. Yann LeCun, einer der angesehensten Forscher des Fachgebiets, hält sie für nahezu null. Das sind persönliche Vermutungen, keine gesicherte Wissenschaft.
Afolayans Punkt war einfacher: Die Fixierung auf eine hypothetische Apalypse kann von den Problemen ablenken, die bereits direkt vor Unternehmen und Verbrauchern liegen. Für nigerianische Fintechs stehen diese Probleme direkt auf dem Schreibtisch: betrügerische Transaktionen, unordentliche Daten, verzerrte Kreditentscheidungen, teure KI-Tools und die mühsame Arbeit, Systeme zu bauen, die sicher mit großen Mengen an Finanzinformationen umgehen können.
Das Panel fragte also nicht wirklich, ob KI eines Tages die Welt übernehmen wird. Es fragte, was Unternehmen heute damit machen.
KI kann einem FinTech helfen, Informationen schneller zu verarbeiten. Sie kann verdächtige Transaktionen kennzeichnen, Kreditentscheidungen unterstützen und sich wiederholende Arbeiten übernehmen. Aber nichts davon beseitigt die Notwendigkeit guter Daten, sicherer Infrastruktur und menschlichen Urteilsvermögens. Wenn überhaupt, dann werden diese Dinge umso wichtiger, je mehr Finanzentscheidungen die KI übernimmt – nicht weniger.
Für nigerianische Fintechs hat das Gespräch über KI bereits begonnen. Die eigentliche Herausforderung besteht nun darin, sicherzustellen, dass die Technologie die Probleme von heute löst, ohne morgen größere zu schaffen. Wie sich die Governance-Warnungen der CBN in die tägliche Aufsicht übersetzen – und ob die Datenfundamente der Branche mit ihren Modellen Schritt halten – ist der nächste Teil der Geschichte, den es zu beobachten gilt.
Quelle: TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

