10 Wege, wie der Betrieb eines POS-Geschäfts nigerianische Frauen technikaffin gemacht hat
Wichtige Erkenntnisse
- •Die breite kommerzielle Einführung von POS in Nigeria begann 2013, als das Finanzinklusivitäts-Rahmenwerk der Central Bank of Nigeria das Agent-Banking einführte und lokale Unternehmen und einzelne Agenten als Transaktionsstellen für Finanzinstitute fungieren ließ.
- •Fintech-Anbieter wie Paga, OPay, Moniepoint und PalmPay haben POS-Dienste in den Alltag vieler nigerianischer Gemeindenriert.
- •Die tägliche POS-Bedienung hat die technologische Kompetenz Tausender nigerianischer Frauen ohne formale Computer Ausbildung gestärkt; eine Betreiberin im Ketu-Markt erzählte Technext, dass das Erlernen der Gerätebedienung weniger als 30 Minuten dauert.
- •Betreiberinnen entwickeln Fähigkeiten in zehn Bereichen: elektronische Transaktionen, Gerätebedienung, Mobile-Banking-Anwendungen, grundlegende Fehlerbehebung, Netzwerkgrundlagen, Lesen digitaler Aufzeichnungen, Online-Recherche, breitere Fintech-Kenntnisse, Betrugsbewusstsein und eigenständiges digitales Selbstvertrauen.
- •Frau Oyewunmi, eine Friseurin, die 2022 mit einem National Diploma in Accounting abschloss, erlernte Moniepoints POS-Gerät und mobile App, nachdem Kunden elektronisch zahlen wollten, und fragt bei technischen Problemen Google.
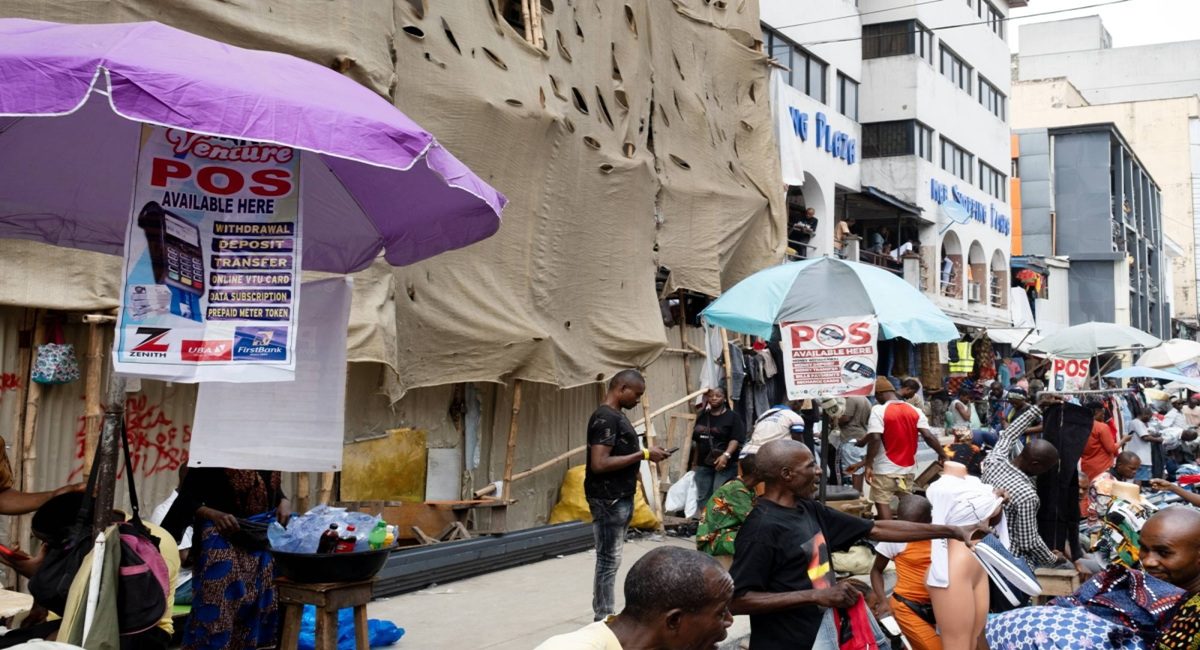
Im Jahr 2026 ist es kaum möglich, durch einen belebten nigerianischen Markt oder eine Straße zu gehen, ohne einen Kiosk mit einem Schild zu sehen, auf dem „POS Available" steht.
Point-of-Sale(POS)-Geräte, die zwischen 2002 und 2012 streng auf Geschäftsbanken und Luxushotels beschränkt waren, befinden sich heute in den Händen praktisch jedes Händlers auf den Straßen von Lagos.
Die breite kommerzielle Einführung und das Agent-Banking-Geschäftsmodell begannen jedoch erst 2013, nach dem Finanzinklusivitäts-Rahmenwerk der Central Bank of Nigeria. Nach diesem Modell fungieren lokale Unternehmen und einzelne Agenten als Servicestellen für Finanzinstitute und ermöglichen Kunden alltägliche Transaktionen ohne Bankfilialbesuch. Mit der Ausweitung des Agent-Bankings machten Fintech-Anbieter wie Paga, OPay, Moniepoint und PalmPay POS-Dienste zu einem vertrauten Bestandteil des Alltags in vielen nigerianischen Gemeinden.
Der Betrieb eines POS-Geschäfts hat die finanzielle Inklusion und die technologische Kompetenz Tausender nigerianischer Frauen verbessert. Ohne formale Computerkurse zu besuchen, hat die tägliche Bedienung dieser Terminals ihre digitalen Fähigkeiten auf natürliche Weise erweitert.
Eine POS-Betreiberin im Ketu-Markt erzählte Technext in einem Interview, dass das Erlernen der Bedienung eines POS-Geräts weniger als 30 Minuten dauert.
„Wenn Sie das POS-Gerät vom örtlichen Büro der Marke oder von einem Feldagenten abholen, schalten sie es ein, legen eine SIM-Karte ein und führen Sie durch Ihre allererste Transaktion, etwa eine Testabhebung und eine Testüberweisung, um sicherzustellen, dass Sie wissen, was Sie drücken müssen", sagte sie.
Was danach geschieht, hängt von der Betreiberin, dem Gerät und den verfügbaren Diensten ab. Hinter diesen Transaktionen stehen jedoch Frauen, die lernen, Technik zu nutzen.
Frau Oyewunmi ist ein Beispiel. Sie schloss 2022 mit einem Diploma in Accounting ab und wandte sich, nachdem sie vergeblich eine Stelle in der Wirtschaft gesucht hatte, dem Friseurhandwerk zu. Einige Kundinnen wollten elektronisch bezahlen oder Bargeld abheben, doch sie hatte kein POS-Gerät. Eine andere Friseurin brachte sie zu Moniepoint, und sie begann, dessen POS-Gerät und mobile Anwendung zu erlernen. Bei technischen Problemen fragt sie manchmal Google um Rat. So technikbewusst sind nigerianische Frauen inzwischen geworden, unabhängig von ihrem Beruf.
Während diese Frauen ihre Kunden bedienen, sind hier die 10 Wege, wie der Betrieb eines POS-Geschäfts sie technikaffin gemacht hat.
1. Umgang mit elektronischen Transaktionen
Der Betrieb eines POS-Geschäfts hat nigerianische Frauen mit verschiedenen Arten elektronischer Transaktionen vertraut gemacht. Mit der Zeit lernen sie besser zu verstehen, wie Geld zwischen Konten bewegt wird, wie Gutschriften und Belastungen funktionieren und warum Transaktionsgebühren anfallen können. Sie lernen auch, zwischen dem Betrag, den ein Kunde zahlt, und dem Betrag, den sie nach anfallenden Gebühren erhalten, zu unterscheiden.
2. Praktische Gerätebedienung
Die Bedienung eines POS-Geräts erfordert mehr als das Drücken einiger Tasten. Nutzer müssen sich in der Oberfläche zurechtfinden, Transaktionsbeträge eingeben, den passenden Dienst auswählen und den auf dem Bildschirm angezeigten Anweisungen folgen. Bei regelmäßiger Nutzung werden diese Aufgaben einfacher und die Betreiberinnen gewinnen Sicherheit im Umgang mit digitalen Geräten.
3. Mobile Banking- und Agenten-Anwendungen
Viele POS-Betreiberinnen nutzen Mobile-Banking- oder Agenten-Anwendungen, um Geld zu empfangen, Transaktionen zu verwalten und andere Finanzdienste in Anspruch zu nehmen. Das Erlernen der Bedienung dieser Apps führt zu digitalen Funktionen wie dem Prüfen von Kontoständen, dem Einsehen von Transaktionsverläufen und dem Auffinden bestimmter Dienste innerhalb einer Anwendung. Die verfügbaren Funktionen hängen von der App und der Kontoart ab.
4. Grundlegende Fähigkeiten zur Fehlerbehebung
Eine POS-Transaktion kann aufgrund von Netzwerkproblemen, kartenbezogenen Problemen oder einer Dienstunterbrechung fehlschlagen. In diesem Fall müssen Betreiberinnen die Fehlermeldung verstehen, herausfinden, was schiefgelaufen sein könnte, und den geeigneten nächsten Schritt bestimmen. Dieser Prozess hilft ihnen, grundlegende Fähigkeiten zur Fehlerbehebung zu entwickeln – vom Prüfen der Internetverbindung bis zur Kontaktaufnahme mit dem Dienstanbieter, wenn das Problem bestehen bleibt.
5. Netzwerk-Grundlagen
Einige POS-Terminals verlassen sich zur Abwicklung von Transaktionen auf Mobilfunknetze. Wer ein Smartphone als Hotspot nutzt, um sein Terminal mit dem Internet zu verbinden, lernt, mobile Daten zu aktivieren, den Hotspot einzuschalten und ein anderes Gerät mit ihm zu verbinden. Dies vermittelt praktische Netzwerkkonzepte und zeigt, wie verschiedene Geräte bei einer Aufgabe zusammenarbeiten können.
- Lesen digitaler Transaktionsaufzeichnungen
Digitale Transaktionsverläufe helfen Betreiberinnen, Zahlungen zu überprüfen, frühere Transaktionen zu identifizieren und Unstimmigkeiten zu untersuchen. Mit wachsendem Geschäftsvolumen werden sie mit Transaktionsreferenzen, Zeitstempeln, Beträgen und Statusmeldungen vertrauter. Das Verständnis dieser Aufzeichnungen hilft festzustellen, ob eine Transaktion erfolgreich, ausstehend oder fehlgeschlagen war, bevor weitere Schritte unternommen werden.
7. Online-Recherche-Fähigkeiten
Wenn Betreiberinnen auf eine unbekannte Funktion oder ein technisches Problem stoßen, können Online-Ressourcen ihnen zeigen, wie es weitergeht. Die Suche bei Google, das Lesen eines Gerätehandbuchs oder die Kontaktaufnahme mit Agenten lehrt sie, technische Informationen zu finden und zu interpretieren. Diese Recherchefähigkeiten sind auch nützlich, wenn es darum geht, andere digitale Werkzeuge über das POS-Geschäft hinaus zu erlernen.
8. Breitere Fintech-Kenntnisse
Der Betrieb eines POS-Geschäfts kann den Kontakt zu verschiedenen Finanztechnologien erweitern, darunter Geldautomaten (ATMs), Debitkarten und elektronische Bankdienstleistungen. Zu verstehen, wie man eine Karte einführt, den Anweisungen auf dem Bildschirm folgt, eine PIN sicher eingibt und eine Abhebung abschließt, kann die Nutzung dieser Dienste erleichtern. Das Ausmaß dieses Lernens hängt jedoch von den Erfahrungen der Betreiberin über das POS-Terminal hinaus ab.
9. Betrugsbewusstsein und Zahlungssicherheit
Die Abwicklung elektronischer Zahlungen macht es wichtig zu verstehen, wie man Finanzinformationen schützt und Transaktionen überprüft. POS-Betreiberinnen müssen wissen, warum PINs und Passwörter privat bleiben sollten, warum Transaktionswarnungen sorgfältig geprüft werden müssen und warum ein Screenshot oder eine mündliche Bestätigung allein nicht belegt, dass Geld eingegangen ist. Diese Praktiken können das Bewusstsein für digitalen Betrug und sicherere Wege der Nutzung von Finanztechnologie verbessern.
10. Eigenständiges digitales Selbstvertrauen
Je mehr Betreiberinnen mit digitalen Werkzeugen interagieren, desto mehr Möglichkeiten haben sie zu lernen, wie diese funktionieren. Aufgaben, die zunächst die Anleitung einer anderen Person erfordern, können mit Übung leichter werden – sei es die Bedienung einer Banking-App, das Verbinden eines Geräts mit dem Internet oder das Prüfen einer Transaktion. Der Betrieb eines POS-Geschäfts kann daher einen praktischen Rahmen bieten, um digitales Selbstvertrauen aufzubauen und Routineaufgaben eigenständig zu bewältigen.

