Afrikas Krypto-Boom im Wert von 101 Milliarden US-Dollar: Superteam-Nigeria-Chef Nzube Ezudo sagt, Nigerias Rückgang sei kein Interessenverlust
Wichtige Erkenntnisse
- •Subsahara-Afrika erhielt im Jahr bis Juni 2026 insgesamt 101 Milliarden US-Dollar an On-Chain-Krypto-Wert, ein Anstieg von 13,4 %, der es zum am schnellsten wachsenden Krypto-Markt der Welt machte.
- •Der Krypto-Markt Südafrikas wuchs um 52 % auf 39,3 Milliarden US-Dollar, während Nigerias um 3 % auf 38,1 Milliarden US-Dollar sank, trotz Platz drei im Chainalysis-Grassroots-Adoption-Index.
- •Die Peer-to-Peer-Stablecoin-Zuflüsse in der Region wuchsen zwischen 2022 und 2026 um mehr als das Sechsfache auf 14,6 Milliarden US-Dollar, während die Bitcoin-Zuflüsse im selben Zeitraum um 60 % fielen.
- •Nigerias Rückgang spiegelt verschärfte Regulierung und einen stabileren Naira wider; lizenzierte inländische Börsen erfassen nun die Hälfte der zentralisierten Börsenzuflüsse des Landes, gegenüber 27 % im Jahr 2025.
- •Am 1. September 2026 verpflichteten sich 21 globale Finanzinstitute, darunter Bank of America, Citi, Goldman Sachs und Afrikas Standard Bank, zur Emission eines Dollar-Stablecoins, der für das erste Halbjahr 2027 vorgesehen ist.
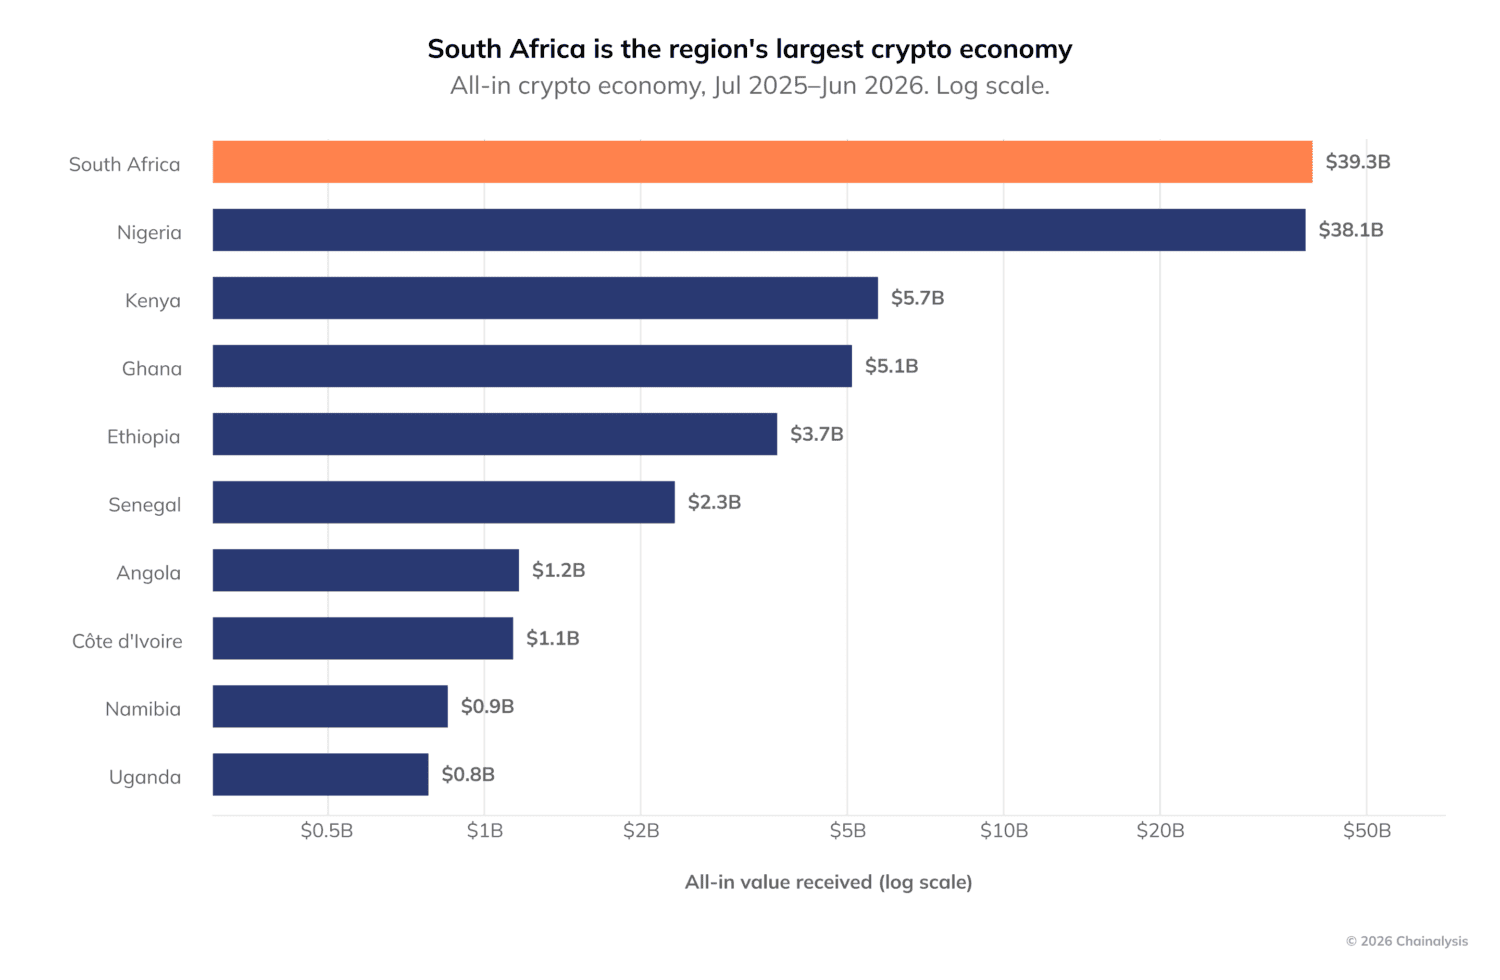
Nigerias Krypto-Wirtschaft schrumpfte im Jahr bis Juni 2026, während die Südafrikas um die Hälfte wuchs. Die naheliegende Schlussfolgerung wäre, dass die Nigerianer das Interesse verloren haben. Experten, die die Daten auswerten, widersprechen: Die Stablecoin-Adoption vertieft sich — in einem Markt fügt sie Volumen hinzu, im anderen verteilt sie es neu.
Subsahara-Afrika erhielt zwischen dem 1. Juli 2025 und dem 30. Juni 2026 insgesamt 101 Milliarden US-Dollar an On-Chain-Wert, wie aus Chainalysis' 2026 Geography of Cryptocurrency Report hervorgeht. Das entspricht einem Wachstum von 13,4 %, womit die Region trotz ihrer geringen Größe zum am schnellsten wachsenden Krypto-Markt der Welt wurde. Die Peer-to-Peer-Stablecoin-Zuflüsse in der Region wuchsen sich in diesem Zeitraum um mehr als das Sechsfache an, von 2,3 Milliarden US-Dollar im Jahr 2022 auf 14,6 Milliarden US-Dollar im Jahr 2026, während die Bitcoin-Zuflüsse um 60 % fielen, von 36 Milliarden auf 14,6 Milliarden US-Dollar.
Um zu erklären, warum traditionelle Kreditgeber und informelle Händler zunehmend auf dieselbe Infrastruktur setzen, interviewte Technext Nzube Ezudo, einen ehemaligen Corporate Banker, der nun Superteam Nigeria leitet, das nigerianische Kapitel des globalen Superteam-Talentnetzwerks im Solana-Ökosystem.
Ein Kontinent, zwei Geschwindigkeiten der Formalisierung
Südafrika und Nigeria zusammen treiben mehr als drei Viertel der Krypto-Aktivität in Subsahara-Afrika, doch die beiden Schwergewichte bewegten sich in entgegengesetzte Richtungen. Der Markt Südafrikas wuchs um 52 % auf 39,3 Milliarden US-Dollar, unterstützt durch 8,34 Milliarden US-Dollar an inländischen geschäftsähnlichen Zahlungen — eine Kategorie, die schneller wuchs als die 1,29 Milliarden US-Dollar an institutionellen Zuflüssen des Landes. Nigeria verzeichnete 38,1 Milliarden US-Dollar, ein Rückgang von 3 %, obwohl es Platz drei im Chainalysis-Grassroots-Adoption-Index belegte und seine Nutzer 25,2 Milliarden US-Dollar an Krypto-Dienste überwiesen.
Nach Ansicht von Ezudo spiegelt diese Divergenz eine unterschiedliche Regulierungsreihenfolge wider, nicht eine nachlassende nigerianische Nachfrage. Südafrika behandelt Kryptowährungen seit mehreren Jahren als reguliertes Finanzprodukt: Börsen sind lizenziert, Banken arbeiten mit ihnen, und Unternehmen können Krypto in ihre Bücher integrieren, ohne Angst haben zu müssen.
„Wenn Institutionen und Händler dieses Vertrauen erhalten, folgt das Volumen. So sieht ein Anstieg von 52 % aus", sagt er. „Nigerias Rückgang ist kein Interessenverlust. Nigerianer gehören weiterhin zu den aktivsten Krypto-Nutzern der Welt. Verändert haben sich die Dringlichkeit und die Wege."
Vor dem Hintergrund der Devisenschocks von 2024 kühlte ein stabilerer Naira die panikgetriebene Absicherung. Gleichzeitig formten strengere Regulierung und Steuerberichterstattung die Wertschwürzung neu. Die Aktivität dezentraler Börsen sank um 45 %, grenzüberschreitende Peer-to-Peer-Flüsse um 17 %, während inländische zentralisierte Börsen nun die Hälfte der zentralisierten Börsenzuflüsse Nigerias auf sich vereinen, gegenüber 27 % im Jahr 2025 und nur 7 % im Jahr 2022.
Ein Teil dieser Verlagerung ist nach Ezudos Einschätzung echt und gesund, weil lizenzierte lokale Plattformen bessere Naira-Liquidität und schnellere Auszahlungen bieten. Er vermutet, dass der Rest aus der öffentlichen Sicht verschwunden ist — in OTC-Schreibtische, Händlernetzwerke, die off-chain abrechnen, und Handelsgruppen auf WhatsApp und Telegram.
„In Südafrika sieht man eine Formalisierung, die Volumen hinzufügt. In Nigeria sieht man eine Formalisierung, die Volumen neu verteilt", sagt er. „Mit der Zeit erwarte ich, dass Nigeria denselben institutionellen Aufschwung erlebt, den Südafrika jetzt genießt. Das Ziel sollte sein, den regulierten Weg so günstig und einfach zu machen, dass es keinen Grund gibt, ihn zu verlassen."
Eine nigerianische Ausnahme sticht heraus. Regional betrachtet übernehmen Stablecoins mehr Arbeit, doch Chainalysis stellte fest, dass Bitcoin noch 92 % von Nigerias kleinen inländischen Wallet-Transfers unter 10.000 US-Dollar ausmachte — 923 Millionen von 1 Milliarde US-Dollar — gegenüber 22 % im übrigen Subsahara-Afrika. Die formalen Dienste des Landes wachsen, doch die Peer-to-Peer-Gewohnheit bleibt deutlich Bitcoin-getrieben.
Jenseits der beiden Giganten verzeichneten kleinere westafrikanische Märkte beachtliche Zuwächse. Ghanas Krypto-Wirtschaft wuchs um 80 % auf 5,1 Milliarden US-Dollar, während Senegals um 215 % auf 2,3 Milliarden US-Dollar stieg. Ezudo teilt einen Teil der Skepsis, die diese Zahlen hervorrufen.
„Prozentwerte aus einer kleinen Basis sagen weniger, als man denkt", sagt er. „Senegal mit 2,3 Milliarden US-Dollar ist noch ein junger Markt, daher können einige aktive Korridore oder OTC-Schreibtische die Zahl stark bewegen."
Die Treiber sind jedoch nicht rein spekulativ. Ghana hat zwei Jahre damit verbracht, einen Regulierungsrahmen aufzubauen, und sobald Unternehmen die Regeln kennen, beginnen echte Zahlungen zu fließen. Senegal liegt in der CFA-Franc-Zone, weshalb sein Wachstum weniger aus einem Währungskollaps resultiert als aus der Nachfrage nach günstigeren, schnelleren Zahlungen in Westafrika und mit der Diaspora.
„Mein Test für Nachhaltigkeit ist einfach: Überlebt das Volumen einen ruhigen Markt? Wenn diese Zahlen halten, während die Preise im nächsten Jahr seitwärts laufen, ist es Adoption. Wenn sie verblassen, war es ein Moment", sagt Ezudo. „Ich neige zur Adoption, weil Stablecoins, nicht volatile Token, den Großteil der Arbeit leisten."
Auf dem regionalen Markt von 101 Milliarden US-Dollar stellt der Großteil des Volumens nach Ezudos eigener Aussage weiterhin Ersparnisse und Wertspeicherung dar. Die Händlerabwicklung ist der kleinere, aber am schnellsten wachsende Anteil — und der Punkt, an dem sich seiner Ansicht nach die Geschichte vom Krypto als Sparkonto hin zum Krypto als Zahlungsinfrastruktur wandelt. Aktive intraafrikanische Krypto-Zahlungskorridore haben sich binnen einem Jahr fast verdoppelt, von 80 auf 152, während ihr Gesamtwert sich mehr als verdreifachte, von 34,3 Millionen auf 116,5 Millionen US-Dollar.
„Wenn Ihre Währung innerhalb weniger Jahre einen großen Teil ihres Wertes verliert, ist das Halten von Dollar on-chain eine rationale Entscheidung, keine spekulative", sagt er. „Ich würde mich auch gegen den Begriff Kapitalflucht wehren. Ein kleines Unternehmen, das sein Betriebskapital schützt, flieht nicht. Es überlebt."
On-Chain-Daten können nicht klären, wie viel dieses Korridorvolumens Handel ist und wie viel Familienüberweisung, und Ezudo behauptet das Gegenteil nicht.
„Eine Wallet verrät nicht, ob es ein Händler in Kano ist, der einen Lieferanten in Accra bezahlt, oder jemand, der Geld nach Hause an die Familie schickt", sagt er. „Meine Lesart aus dem Ökosystem ist, dass der Großteil weiterhin kleine Unternehmen und informelle Händler sind, die P2P-Infrastruktur nutzen, was die Grenze zwischen Überweisung und Handel verschwimmen lässt. Das ist eigentlich die Geschichte: Die informelle Wirtschaft ist der Ort, an dem der intraafrikanische Handel lebt, und sie adoptiert zuerst."
Dieses Volumen weiter zu skalieren ist, so sein Argument, kein Blockchain-Problem. Es erfordert drei Korrekturen:
- Lokale Off-Ramps: günstige, sofortige Umwandlung in Mobile Money und Bankkonten in jedem Korridor, nicht nur in den vier großen Märkten.
- Business-Tooling: Rechnungsstellung, Abstimmung und Belege, die der Buchhalter eines Unternehmens und die Steuerbehörde akzeptieren.
- Eingebaute Compliance: Identitäts- und Travel-Rule-Prüfungen, die Banken und Aufsichtsbehörden Vertrauen geben, ohne die Geschwindigkeit zu beeinträchtigen.
„Chains wie Solana rechnen bereits in unter einer Sekunde für einen Bruchteil eines Cents ab", sagt Ezudo. „Die Blockchain ist nicht mehr der Engpass. Die letzte Meile ist es."
Warum die traditionelle Finanzwelt übertrat
Drei Entwicklungen haben nach Ezudos Worten den Damm für die traditionelle Finanzwelt gebrochen. Zuerst verließen die Kunden: Unternehmen rechneten bereits Rechnungen in USDT und USDC ab, weil das Correspondent Banking langsam, teuer und schrumpfend war, da globale Banken sich aus afrikanischen Korridoren zurückzogen. Zweitens kam die Regulierung, und Compliance-Teams hörten auf, standardmäßig Nein zu sagen. Drittens änderte sich das globale Signal — als Visa, große US-Banken und Zahlungsunternehmen begannen, auf Stablecoins aufzubauen, kippte der Reputationsrisiko in das Risiko, abgehängt zu werden.
„Banken sahen zu, wie ihre Gebühreneinnahmen zur Tür hinausgingen", sagt er. „Dollar-Stablecoins sind der Kompromiss, weil sie das tatsächliche Problem der Banken lösen — Dollar-Liquidität und Abwicklungsgeschwindigkeit — ohne dass jemand eine Meinung zum Bitcoin-Kurs einnehmen muss. Für den Risikoausschuss einer Bank sieht ein regulierter, voll besicherter Dollar-Token wie ein schnelleres Zahlungsinstrument aus, nicht wie ein spekulatives Asset. Das ist eine Konversation, die sie führen können."
Das deutlichste Zeichen dieser Verschiebung kam am 1. September 2026, als 21 globale Finanzinstitute, darunter Bank of America, Citi und Goldman Sachs, zusagten, ein Unternehmen zur Emission eines US-Dollar-Stablecoins zu gründen, der für das erste Halbjahr 2027 vorgesehen ist. Die Standard Bank, Afrikas größter Kreditgeber, ist das einzige afrikanische Institut in der Gruppe. Innerhalb der Region verzeichnet Chainalysis auch wachsende Experimente mit Stablecoins in lokaler Währung in Südafrika, Ghana, Kenia und Tansania — darunter ein Cedi-basiertes Modell, das die Bank of Ghana prüft und das Empfängern den Erhalt von Cedis über Bankkonten oder Mobile Money ermöglichen würde, ohne selbst Krypto halten zu müssen.
Das bedeutet nicht, dass Banken den Überweisungsmarkt vollständig verschlucken werden. Diaspora-Gemeinschaften schickten im Zeitraum 888 Millionen US-Dollar in die Region, davon 645 Millionen aus Nordamerika, während die Weltbank die durchschnittlichen Kosten für die Überweisung von 200 US-Dollar nach Subsahara-Afrika auf 7,9 Prozent bezifferte — der höchste Wert aller Regionen. Ezudo erwartet Konvergenz statt Ersatz: Banken als lizenzierte Infrastruktur- und Liquiditätspartner, Startups behalten den Kunden.
„Eine Bank, die ein Pilotprojekt durchführt, ändert nicht über Nacht ihre Kostenstruktur oder ihr Kundenerlebnis", sagt er. „Die Startups, die gefährdet sind, sind jene, deren einziger Vorteil die Regulierungsarbitrage war. Die mit einem echten Produkt kommen zurecht."
Selbstverwahrung ist eine Erinnerung, keine Ideologie
Selbst als Institutionen einziehen, erhielten persönliche Wallets 32,3 % des gesamten in Subsahara-Afrika ankommenden Werts — der höchste Anteil der Welt —, und 70,9 % dieses Wertes kamen über grenzüberschreitende P2P-Überweisungen. Ezudo liest dieses Muster als aus Erfahrung gelernte Selbstverteidigung, nicht als Ausweichmanöver.
„Viele Menschen hier haben eingefrorene Konten, plötzliche Auszahlungslimits, Börsenschließungen oder einen über Nacht gesperrten Zahlungsanbieter erlebt", sagt er. „Danach ist das Halten der eigenen Schlüssel keine Ideologie. Es ist gesunder Menschenverstand. Das ist Zahlungsverhalten, kein Versteckverhalten."
Für Entwickler lautet sein Rat, Nutzer nicht zurück in Verwahrungskonten zu zwingen, sondern die Selbstverwahrung sicherer und einfacher zu machen — mit Wiederherstellungsoptionen, besserem Wallet-Design und konformen On-Ramps.
Zentralbanken haben gut Grund zur Sorge, sagt Ezudo: Wenn ein großer Teil der Ersparnisse und des Handels in Dollar-Token fließt, verliert die Geldpolitik einen Teil ihrer Reichweite. Nigeria begann im Juli 2026, seine Regeln zu koordinieren, als Präsident Bola Tinubu eine Executive Order on Virtual Asset Coordination unterzeichnete und einen Rat unter dem Vorsitz der Zentralbank Nigerias schuf, um zu harmonisieren, wie Aufsichtsbehörden virtuelle Assets einschließlich Stablecoins behandeln.
„Aber die Stablecoins sind ein Symptom, nicht die Ursache", sagt er. „Die Menschen griffen zu Dollar, wenn die lokale Währung instabil oder schwer zu bewegen war. Das taten sie lange vor Krypto mit Bargelddollar und Parallelmärkten. Ein Verbot des Werkzeugs beseitigt nicht die Nachfrage. Es schiebt sie nur an einen weniger sichtbaren Ort."
Seine Empfehlung lautet, die Stablecoin-Aktivität zu regulieren, Stablecoins in lokaler Währung für den Binnen- und Regionalhandel zu fördern und diese Infrastrukturen an nationale Zahlungssysteme anzubinden.
„Die beste Verteidigung des Naira oder des Cedi ist eine stabile Währung, die einfach zu nutzen ist", sagt Ezudo. „Wenn die Zentralbanken das richtig machen, können Stablecoins ihre Währungen tragen, statt sie zu ersetzen."
Die Wegmarken in diesem Argument stehen bereits im Kalender: Der Dollar-Stablecoin des Bankenkonsortiums ist für das erste Halbjahr 2027 vorgesehen, Nigerias Virtual-Asset-Rat wurde im Juli 2026 gegründet, um zu harmonisieren, wie Aufsichtsbehörden Stablecoins behandeln, und die Bank of Ghana prüft derzeit ein Cedi-basiertes Modell. Nach Ezudos eigenem Maßstab liegt der Test darin, ob diese Volumina einen ruhigen Markt überstehen — die Bedingung, unter der sich die 101 Milliarden US-Dollar des Jahres als dauerhafte Adoption lesen, nicht als ein Moment.

