Mukurus „20-Meter“-Modell soll die Lücke zwischen Geldempfang und Geldausgeben schließen
Wichtige Erkenntnisse
- •Mukuru ist in mehr als 60 Ländern tätig und betreut 17,6 Millionen Kunden über ein physisches und digitales Auszahlungsnetzwerk im südlichen und östlichen Afrika.
- •Chief Growth Officer Juan Seco kam 2023 zu Mukuru, nachdem er rund ein Jahrzehnt im Jumia-Umfeld verbracht hatte, wo seine Erfahrung als CFO zur Entwicklung der Zahlungsplattform Jumia Pay beitrug.
- •Das Unternehmen hat kürzlich in Botswana eine physische Visa-Debitkarte eingeführt, mit der Kunden ihr Wallet-Guthaben bei Händlern ausgeben und an Geldautomaten Bargeld abhe können.
- •Mukuru hat in Südafrika eine Partnerschaft mit Bank Zero geschlossen, um die Bankeninfrastruktur für sein Konto- und Kartenangebot bereitzustellen; etwa 500.000 Mukuru-Kunden werden im Rahmen einer Gesamtbasis von mehr als 700.000 Endkunden auf diese Infrastruktur migriert.
- •Seco sagte, neue Dienste sollten das erweitern, was Kunden bereits tun; Kanäle wie Agentennetzwerke, USSD und WhatsApp sollen sicherstellen, dass Personen, die in Bargeld transagieren, nicht von formellen Finanzdienstleistungen ausgeschlossen werden.
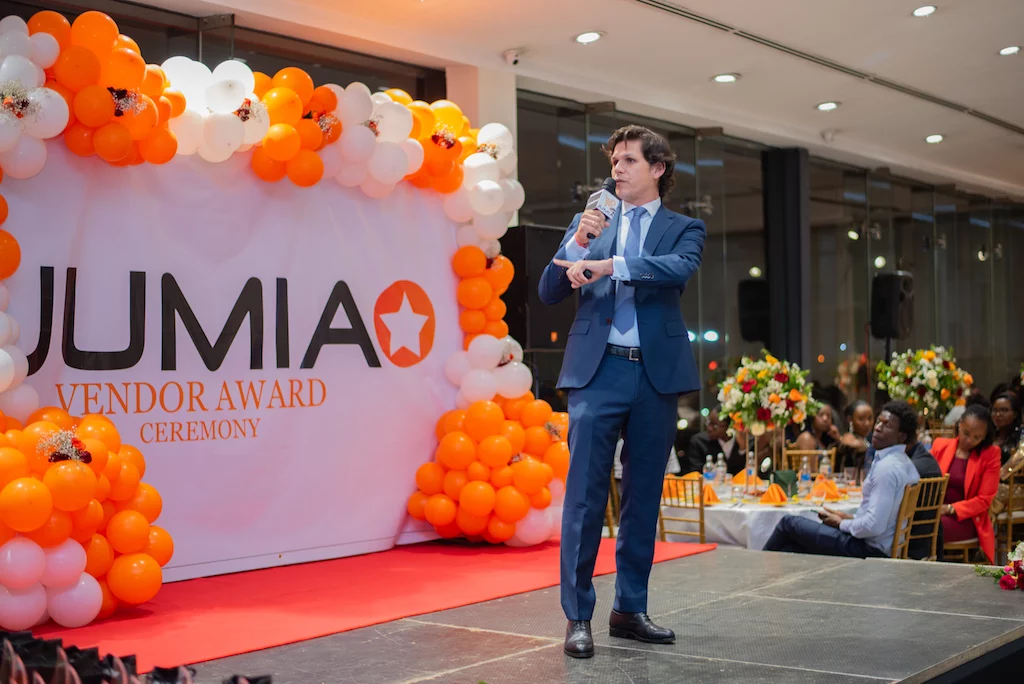
Ein kurzer 20-Meter-Spaziergang in Harare veranschaulicht die Idee hinter Mukurus Ausbau von grenzüberschreitenden Remittances zu breiteren digitalen Finanzdienstleistungen. Für Juan Seco, Chief Growth Officer und Managing Director für Ostafrika des Unternehmens, besteht die zentrale Herausforderung im afrikanischen Fintech-Bereich nicht im Fehlen komplexer Finanzsoftware. Es ist die Reibung, die nach dem Eingang einer Remittance verbleibt.
Seco sprach mit PATHISANI MOYO über diesen Ansatz in der aktuellen Ausgabe von TechCabals Coffee With….
Einige Tage vor dem Interview wurde dem Autor die praktische Bedeutung dieser Lücke durch ein Gespräch mit seiner 76-jährigen Mutter deutlich. Sie lebt in Harare, er in Johannesburg. Nachdem er ihr Geld über Mukuru geschickt hatte, rief er an, um zu bestätigen, dass es angekommen war.
Ihre Antwort war deutlich: „Mntanami (mein Sohn), schick mir nie wieder Geld über deine Freunde.“
Das Geld war direkt auf ihrem Mobiltelefon eingegangen, sodass sie es nach einem Spaziergang von etwa 20 Metern persönlich abholen konnte. Diese Erfahrung veranschaulicht das Prinzip hinter Mukurus Strategie: Finanzdienstleistungen sollen es Kunden erleichtern, Geld innerhalb der Systeme, die sie bereits nutzen, zu empfangen, zu speichern, zu versenden und auszugeben.
Die 20-Meter-Lektion
Seco, der in Spanien geboren wurde und jahrelang große Finanzinstitute in New York beriet, bevor er nach Nairobi zog, beschreibt das in Südafrika ansässige Mukuru als „remittance-led neobank“. Der Begriff bezeichnet digital-zentrierte Finanzdienstleister, die ohne klassische Filialnetze operieren. Unternehmen ist vor allem dafür bekannt, Migranten beim Senden von Geld nach Hause zu helfen, expandiert nun jedoch in Wallets, Karten, Zahlungen und Banking-Infrastruktur.
Mukuru ist derzeit in mehr als 60 Ländern tätig und betreut 17,6 Millionen Kunden über ein physisches und digitales Auszahlungsnetzwerk im südlichen und östlichen Afrika.
Secos Weg in die afrikanische Finanzinfrastruktur verlief nicht linear. Geboren in Madrid, verbrachte er seine Kindheit zwischen Frankreich und Luxemburg, bevor er in Kanada an der McGill University Finanzen und internationale Betriebswirtschaft studierte. Seine Karriere begann er bei PwC in Spanien, wo er Finanzinstitute wie American Express und Prudential auditete. Später wechselte er nach New York, um im Bereich Private-Equity-Mergers and Acquisitions zu arbeiten.
Obwohl die Position eine konventionelle Unternehmenskarriere zu versprechen schien, wurde der Zeitplan schwer durchzuhalten. Seco und seine Frau, eine kolumbianische Unternehmensanwältin, die in Kenia aufwuchs, bekamen eine Tochter und dann Zwillinge. Drei Kinder unter drei Jahren zu betreuen, während beide anspruchsvolle Karrieren verfolgten, erwies sich als nicht nachhaltig.
„Wir arbeiteten wahnsinnig lange Stunden mit drei Kindern unter drei“, erinnert sich Seco. Seine Frau stellte ihm daraufhin die Frage: „Du bist seit Jahren unglücklich mit Arbeit, für die du keine Leidenschaft hast. Warum änderst du nichts?“
Seco zog nach Nairobi und akzeptierte, wie er beschreibt, eine erhebliche Gehaltskürzung, um zu Jumia zu wechseln, einem frühen Marktführer im afrikanischen E-Commerce. Er verbrachte rund ein Jahrzehnt im Jumia-Umfeld und arbeitete an der Schnittstelle von Technologie, Handel und Finanzdienstleistungen. Der Wechsel veränderte seine Sicht auf die Finanzinfrastruktur des Kontinents.
Das Problem, das Secos Sicht auf afrikanisches Fintech veränderte
Als Chief Financial Officer (CFO) von Jumia stieß Seco auf eine Herausforderung, die operativ wirkte, aber weitreichende Implikationen hatte. Jumia war in mehreren afrikanischen Märkten tätig, in denen Kunden häufig bar zahlten. Nachnahme war teuer und schwierig zu verwalten, während digitale Zahlungen das Geschäft effizienter machen konnten.
Der Aufbau dieser Zahlungsanbindungen über die Märkte hinweg war jedoch nicht unkompliziert. Dasselbe Technologie-Team baute immer wieder Integrationen mit verschiedenen Mobile-Money-Systemen auf, darunter M-Pesa, Kenias wegweisender Mobile-Money-Dienst. Mobile-Money-Systeme ermöglichen esern, Guthaben auf einem Telefon zu speichern und zu übertragen – oft ohne klassisches Bankkonto.
Seco kam zu dem Schluss, dass das Problem größer war als das Hinzufügen einzelner Zahlungsintegrationen. Jumia benötigte eine Vermittlungsschicht, die die Systeme verbinden konnte. „Das ist kaputt. Wir brauchen etwas dazwischen“ – im Wesentlichen war das sein Fazit.
Dieses Denken trug zur Entwicklung von Jumia Pay bei, der Fintech-Zahlungsplattform des Unternehmens, und führte später zu einem stärkeren Fokus auf Finanztechnologie.
Ähnliche Grenzen sah er im Firmenkundengeschäft. Finanzdienstleistungen, die digital hätten sein sollen, beinhalteten weiterhin umständliche Prozesse. Firmenkarten funktionierten faktisch wie Prepaid-Instrumente, und einige Transaktionen erforderten noch die physische Präsenz in Bankfilialen. Für jemanden, der mit dem digitalen Banking in Nordamerika vertraut war, war der Kontrast erheblich.
Seco war überzeugt, dass die Chance nicht darin lag, Banksysteme aus anderen Regionen zu kopieren, sondern Dienstleistungen um die Realitäten afrikanischer Verbraucher herum zu entwickeln. Bei Jumia Pay weitete sich dieser Ansatz auf Kreditvergabe aus – einschließlich Working-Capital-Produkten für Verkäufer, Buy-Now-Pay-Later-Integrationen, Konsumkrediten in Ägypten, Mikrokrediten in Nigeria und weiteren Produkten, die an Transaktionen anknüpften, die bereits auf der Plattform stattfanden.
Von Remittances zur „remittance-led neobank“
Seco kam 2023 zu Mukuru und fand dort einen Vermögenswert, den viele Fintech-Unternehmen über Jahre hinweg aufzubauen versuchen: Vertrauen. Mukuru hatte zwei Jahrzehnte lang Geld über Grenzen hinweg bewegt und das Vertrauen von Millionen Kunden gewonnen, die sich beim Senden von Geld nach Hause darauf verließen.
Seco war jedoch der Ansicht, dass die Person, die das Geld empfängt, genauso wichtig ist wie die Person, die es sendet. Kunden in Ländern wie Simbabwe, Malawi und Botswana verlangten nicht unbedingt nach komplizierten neuen Finanzprodukten. Sie wollten, dass ihnen vertraute Dienste besser funktionieren.
Diese Beobachtung wurde zur Grundlage des Konzepts der remittance-led neobank. Mukuru konnte das durch grenzüberschreitende Geldtransfers aufgebaute Vertrauen als Ausgangspunkt für eine umfassendere finanzielle Beziehung zu seinen Kunden nutzen.
„Remittance ist die Spitze des Speers“, sagte Seco. „Sie ist die erste Transaktion und in vielen Fällen das erste Mal, dass wir diese Beziehung zum Kunden haben. Die Chance besteht darin, dieses Vertrauen zu nutzen und alltägliche Finanzleben des Kunden einfacher zu machen.“
In diesem Modell bieten Remittances den Kunden einen Grund, die Plattform zu nutzen und ihr zu vertrauen, während Mukuru dadurch die Möglichkeit erhält, weitere alltägliche finanzielle Bedürfnisse abzudecken. Statt dass das Geld ankommt und sofort als Bargeld abgehoben wird, kann es in einer Wallet verbleiben. Kunden können damit Rechnungen bezahlen, Einkäufe tätigen, Gehälter empfangen, Geld anderweitig versenden oder schließlich andere Finanzdienstleistungen in Anspruch nehmen.
Seco betonte, dass Mukurus Expansion nicht einfach als Bestreben verstanden werden sollte, bestehenden Kunden mehr Produkte zu verkaufen. Jeder neue Dienst, so sagte er, sollte sich nahtlos in die Art und Weise einfügen, wie Kunden ihr Geld bereits verwalten, und ein Bedürfnis abdecken, das sie bereits haben.
„Sie sollten eine Erweiterung dessen sein, was der Kunde bereits tut, oder daran angrenzen“, sagte er.
Geld nach der Ankunft nutzbar machen
Mukurus Produkte spiegeln diesen Ansatz zunehmend wider. In Botswana hat das Unternehmen kürzlich eine physische Visa-Debitkarte eingeführt, die mit seinem Wallet verknüpft ist. Kunden können ihr Wallet-Guthaben bei Händlern ausgeben und an Geldautomaten (ATMs) Bargeld abheben.
Diese Regelung ermöglicht es, dass Geld, das von einem Verwandten im Ausland geschickt wurde, sofort nutzbar ist – ohne dass ein zusätzlicher Schritt erforderlich ist, bevor es ausgegeben werden kann. Seco beschrieb dies als ein praktisches Beispiel für Mukurus Bestreben, Kunden dort abzuholen, wo sie sind.
„Bei Mukuru sprechen wir immer davon, unsere Kunden dort abzuholen, wo sie sind“, sagte er.
Dazu gehören Mukurus Agentennetzwerk, USSD, WhatsApp und zunehmend digitale Konten. USSD, ein menübasiertes Mobilfunkprotokoll, das auf einfachen Geräten ohne Internetverbindung funktioniert, hält diese Kanäle auch für Kunden nutzbar, die nie eine App installieren. Die Partnerschaft des Unternehmens mit Bank Zero in Südafrika ist Teil dieser Strategie. Mukuru hat mit Bank Zero zusammengearbeitet, um die Bankeninfrastruktur für sein neues Konto- und Kartenangebot bereitzustellen.
Kunden können Gehälter und andere Zahlungen empfangen, elektronische Zahlungen tätigen und Karten für alltägliche Transaktionen nutzen, während Mukuru die Eigentümerschaft der Kundenbeziehung und des Kundenerlebnisses behält. Diese Regelung ermöglicht es Mukuru, zusätzliche Bankfunktionen anzubieten, ohne zu einer traditionellen Bank zu werden.
Bank Zero stellt die zugrunde liegende Bankeninfrastruktur bereit, während Mukuru seine Kunden, sein Vertriebsnetz, seine Technologie und seine Erfahrung im Finanzdienstleistungssektor einbringt. Etwa 500.000 Mukuru-Kunden werden derzeit auf die Infrastruktur von Bank Zero migriert. Zusammen tragen sie zu einer Bank Zero-Kundengesamtbasis von mehr als 700.000 Endkunden bei. Diese Migration läuft noch, und sie stellt zusammen mit der kürzlicheführten Karte in Botswana den nächsten beobachtbaren Test dar, ob das durch Remittances aufgebaute Vertrauen in das alltägliche Banking übertragen werden kann.
Die 20-Meter-Philosophie
Seco sagte, die Bedeutung dieser Zahlen liege nicht nur in ihrer Größenordnung, sondern in dem, was sie ermöglichen. Kunden können vom Bargeld zu digitalen Finanzdienstleistungen übergehen, ohne ihre finanzielle Reise von vorn beginnen zu müssen – ein wichtiger Aspekt in Märkten, in denen Bargeld und digitales Geld weiterhin koexistieren.
„Nur weil jemand in Bargeld transagiert, sollte er nicht Zugang zu weniger Finanzdienstleistungen haben“, erklärte Seco gegenüber TechCabal.
Für ihn bemisst sich Erfolg nicht allein an App-Downloads oder der Ausstellung digitaler Karten. Es geht auch darum, den Übergang zwischen Bargeld und digitalem Guthaben so reibungslos wie möglich zu gestalten.
„Nur weil jemand in Bargeld transagiert, sollte er nicht von formellen Finanzdienstleistungen ausgeschlossen sein“, betonte Seco. Ob Kunden USSD, WhatsApp-Bots, Agentennetzwerke oder Debitkarten nutzen, Mukurus erklärtes Ziel ist es, Dienstleistungen innerhalb der bestehenden Gewohnheiten bereitzustellen.
Damit führt die Idee zurück zu der 76-jährigen Frau in Harare. Finanzielle Inklusion wird oft anhand von Kennzahlen wie Regulierungslizenzen, Transaktionsvolumen und Schnittstellenintegrationen (API) diskutiert. Für jemanden, der monatliche Unterstützung abholt, ist das praktische Maß einfacher: Das Geld kommt sicher und vorhersehbar an, ohne unnötige Wege.
Ihr Weg betrug 20 Meter. Für Mukuru besteht Secos Vision darin, dass finanzielle Innovation die Distanz zwischen dem Empfangen und dem Nutzen von Geld verkürzen sollte.
Quelle: TechCabal
Verwandte Berichterstattung: Südafrikas Remittance-Regeln für Migranten, Mukurus Zahlungsexpansion in Botswana und Mukurus Partnerschaft mit Bank Zero.

