Microsoft visiert 750 Dollar an, während 25-Milliarden-Dollar-Anleihe 115 Milliarden an Zeichnungen anzieht
Wichtige Erkenntnisse
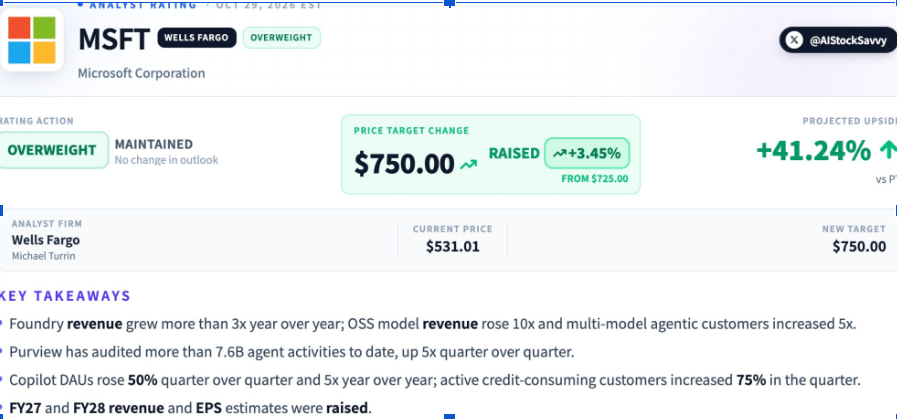
- •Wells Fargo erhöhte sein Microsoft-Kursziel am 29. Oktober von 725 auf 750 Dollar, was rund 41,2 % Aufwärtspotenzial gegenüber dem vorherigen Schlusskurs bedeutet, während Stifel sein Ziel auf 650 Dollar anhob.
- •Die Ergebnisse des ersten Geschäftsquartals zeigten einen Umsatz von 92,3 Milliarden Dollar, ein Plus von 19 % im Jahresvergleich, mit einem Azure-Wachstum von 48 % und einem Microsoft-Cloud-Umsatz von 63,9 Milliarden Dollar.
- •Die quartalsweisen Investitionsausgaben beliefen sich auf insgesamt 45,2 Milliarden Dollar, wobei die Barausgaben für Sachanlagen und Ausrüstung mehr als doppelt so hoch waren wie die erwirtschafteten 18,6 Milliarden Dollar an freiem Cashflow.
- •Die geplante Anleiheemission besteht aus bis zu 10 Tranchen mit Laufzeiten zwischen zwei und 40 Jahren; JPMorgan Chase, UBS und Wells Fargo führen die Emission an.
- •Wells Fargo erhöhte seine Umsatzprognose für Microsoft für das Geschäftsjahr 2027 von 394 auf 398,5 Milliarden Dollar und hob seine Gewinnschätzung auf 19,83 Dollar je Aktie an.
Microsoft hat nach dem Start einer 25-Milliarden-Dollar-Anleiheemission und einem Kursziel von 750 Dollar durch Wells Fargo erneute Aufmerksamkeit von Investoren auf sich gezogen. Die Finanzierung folgt auf Quartalszahlen, die ein beschleunigtes Azure-Wachstum sowie erhebliche Ausgaben für KI-Infrastruktur zeigten.
Die Emission soll Berichten zufolge im Höchstfall Zeichnungen von bis zu 115 Milliarden Dollar angezogen haben, mehr als das Vierfache des Zielvolumens. Gleichzeitig bewerten Analysten, ob Microsofts wachsendes KI-Geschäft höhere Bewertungen tragen kann.
Wells Fargo erhöht Microsoft-Kursziel auf 750 Dollar
Der Wells-Fargo-Analyst Michael Turrin erhöhte sein Microsoft-Kursziel am 29. Oktober von 725 auf 750 Dollar. Die Bank behielt ihre Overweight-Einstufung nach der Berichterstattung zum ersten Geschäftsquartal von Microsoft bei.
Das revidierte Ziel bedeutet ein Aufwärtspotenzial von rund 41,2 % gegenüber dem Schlusskurs von Microsoft am 28. Oktober von 531,01 Dollar. Die Zahl spiegelt die Einschätzung des Analysten wider und stellt keine garantierte Rendite dar.
Turrin verwies auf die Nachfrage nach Microsofts Cloud-, Sicherheits- und KI-Diensten. Er wies zudem auf eine stärkere Enterprise-Adaption bei mehreren KI-bezogenen Produkten hin. Laut dem Analysten hat sich der Umsatz von Microsoft Foundry gegenüber dem Vorjahr mehr als verdreifacht, während der Umsatz mit Open-Source-Modellen um das Zehnfache stieg.
Die Zahl der Kunden, die mehrere KI-Modelle nutzen, stieg um das Fünffache, und die täglich aktiven Copilot-Nutzer nahmen im Quartalsvergleich um 50 % zu. Microsofts Sicherheitsplattform Purview prüfte zudem mehr als 7,6 Milliarden Aktivitäten von KI-Agenten.
Wells Fargo erhöhte seine Umsatzprognose für Microsoft für das Geschäftsjahr 2027 von 394 auf 398,5 Milliarden Dollar. Die Bank hob ihre Gewinnschätzung von 19,59 auf 19,83 Dollar je Aktie an. Diese Kennzahlen auf Produktebene stützen die höheren Prognosen, und Microsofts nächste Quartalsveröffentlichungen werden zeigen, ob sich die Adaptionstrends halten.
Separat erhöhte Stifel sein Microsoft-Kursziel von 575 auf 650 Dollar und behielt dabei ein Buy-Rating bei. Die Änderungen spiegelten die Einschätzungen der Häuser zur Azure- und Enterprise-KI-Nachfrage wider. Analystenkursziele bleiben Prognosen, und künftige Renditen hängen von Microsofts finanzieller Leistung und Bewertung ab.
Microsoft plant seine erste US-Anleiheemission seit 2017
Laut Bloomberg strebte Microsoft mindestens 25 Milliarden Dollar über bis zu 10 Anleihetranzen an. Die vorgesehenen Laufzeiten reichen von zwei bis 40 Jahren, die längsten Anleihen sollen 2066 fällig werden. Bei den Preisverhandlungen lag der Aufschlag der längsten Anleihen bis zu 1,35 Prozentpunkte über vergleichbaren US-Staatsanleihen.
JPMorgan Chase, UBS und Wells Fargo führen die Emission an. Die Transaktion würde auf Microsofts 17-Milliarden-Dollar-Schuldemission von 2017 folgen; beim angestrebten Volumen würde die neue Emission diese um 8 Milliarden Dollar übertreffen. Die vorläufigen Wertpapierunterlagen des Unternehmens beschreiben acht festverzinsliche und zwei variabel verzinsliche Serien. Die endgültige Emissionsgröße hängt weiterhin von der Investorennachfrage ab, und Microsoft hat noch keine finalen Konditionen verkündet. Die verbleibenden Details, die es zu beobachten gilt, sind die endgültige Größe, die Preisgestaltung jeder Tranche und die Rendite, welche die Anleger für die längsten Laufzeiten akzeptieren.
Laut den Unterlagen können die Erlöse für Investitionsausgaben, Betriebskapital, Akquisitionen, Aktienrückkäufe und Schuldenrückzahlung verwendet werden. Die Investitionsausgaben stechen unter den zulässigen Verwendungen hervor, da Microsofts quartalsweise Infrastrukturausgaben den freien Cashflow des Unternehmens bereits übersteigen. Microsofts Wertpapierprospekt ist auf Stock Titan verfügbar.
Die geplante Emission erfolgt, während Technologieunternehmen aufgrund steigender KI-Infrastrukturkosten externe Finanzierungen suchen. Diese Ausgaben stützen auch die Nachfrage nach Chips, ein Thema, das in der jüngeren Berichterstattung über Nvidias KI-Partnerschaften behandelt wurde.
Azure-Wachstum geht mit höheren Infrastrukturausgaben einher
Microsoft meldete am 28. Oktober einen Umsatz von 92,3 Milliarden Dollar im ersten Geschäftsquartal, ein Plus von 19 % gegenüber dem Vorjahr. Die bereinigten Gewinne betrugen 4,89 Dollar je Aktie, der Azure-Umsatz stieg um 48 %, und der Microsoft-Cloud-Umsatz erreichte 63,9 Milliarden Dollar. Diese Ergebnisse gingen der Anleiheankündigung und den jüngsten Kurszielerhöhungen der Analysten voraus.
Die quartalsweisen Investitionsausgaben beliefen sich auf insgesamt 45,2 Milliarden Dollar, einschließlich Finanzierungsleasing. Die Barausgaben für Sachanlagen und Ausrüstung betrugen 39,4 Milliarden Dollar, mehr als doppelt so viel wie die 18,6 Milliarden Dollar an freiem Cashflow, die Microsoft im Zeitraum erwirtschaftete, während die liquiden Mittel und Kurzzeitinvestitionen bei 64,5 Milliarden Dollar standen.
Das Management erwartet, dass die Investitionsausgaben im Dezemberquartal 50 Milliarden Dollar übersteigen. Microsoft entwickelt zudem eigene KI-Chips, darunter den Maia-300-Prozessor, kauft aber weiterhin Rechenhardware bei externen Lieferanten.
Finanzvorstandin Amy Hood sagte: „Microsoft würde eine Finanzierung anstreben, wenn wir glauben, dass dies attraktiv ist.“ Microsoft erwartet für das Dezemberquartal einen Umsatz zwischen 96 und 97,1 Milliarden Dollar, da die Cloud-Nachfrage weiter wächst. Sowohl die Umsatzspanne als auch die Ausgabenprognose dienen als konkrete Benchmarks, wenn das Unternehmen seine Dezemberquartal-Ergebnisse vorlegt. Die Ergebnisse und der Ausblick des ersten Geschäftsquartals sind über die offizielle Investor-Relations-Veröffentlichung des Unternehmens verfügbar.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanzberatung dar. Aktien- und Anleiheinvestitionen beinhalten Marktrisiken und mögliche Verluste. Analystenkursziele sind Prognosen und keine garantierten Ergebnisse.

