META-Aktie vor Quartalszahlungen, während die KI-Ausgaben von Muse auf 145 Mrd. USD steigen
Wichtige Erkenntnisse
- •Meta veröffentlicht am 21. Oktober seine Quartalszahlen zum dritten Quartal – der erste Bericht seit dem Launch des KI-Assistenten Muse.
- •Analysten erwarten im dritten Quartal ein Umsatzwachstum von 23 % auf rund 63 Mrd. USD, mit einem projizierten Gewinn je Aktie von 5,94 USD gegenüber 1,05 USD im Vorjahr, getrieben vom Werbegeschäft.
- •Meta gibt die jährlichen Investitionsausgaben mit 130–145 Mrd. USD an, nachdem im zweiten Quartal 50,9 Mrd. USD ausgegeben wurden, während der freie Cashflow von 8,5 Mrd. USD im Vorjahr auf 784 Mio. USD fiel.
- •Der Muse-Assistent hat innerhalb von 22 Tagen nach seinem Debüt mehr als 5 Millionen Downloads überschritten, wobei der Schwung nachzulassen beginnt, und Meta hat Muse-WonderModelle veröffentlicht, die laut Unternehmen nahe an der Leistung von Anthropic und OpenAI liegen.
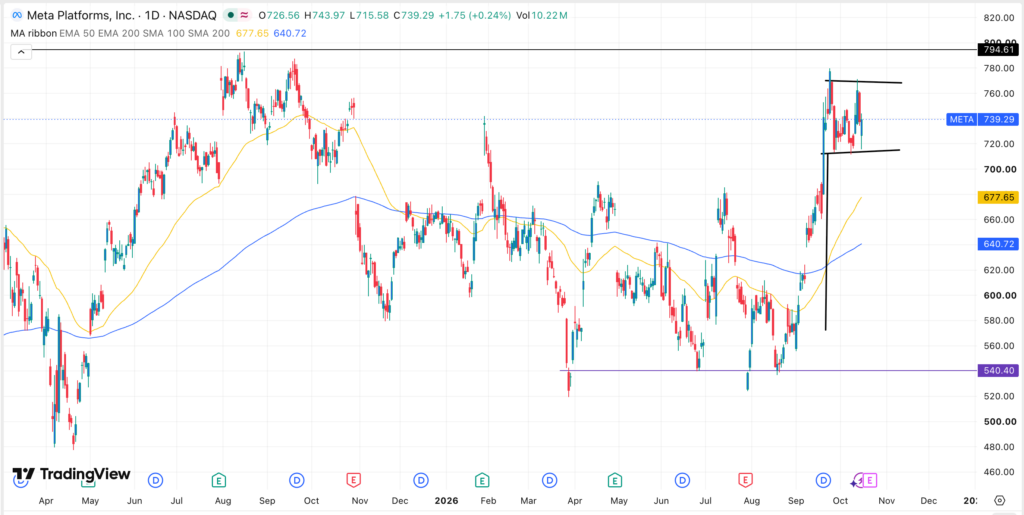
- •Technisch hat META nach der Erholung von 520 USD im April auf 780 USD ein bullisches Flaggenmuster gebildet, wobei ein Ausbruch potenziell den Widerstand bei 780 USD und anschließend 800 USD zum Ziel haben könnte.
Die META-Aktie steht vor einem entscheidenden Test, während Meta Platforms, die Muttergesellschaft von Instagram, WhatsApp und Facebook, die Veröffentlichung ihrer Quartalszahlen zum dritten Quartal am 21. Oktober vorbereitet. Die Aktie, die in den vergangenen Wochen in einer engen Range gehandelt wurde, ist kürzlich Richtung 738 USD zurückgegangen, da Investoren die steigenden Ausgaben des Unternehmens für künstliche Intelligenz bewerteten.
Die Aufmerksamkeit wird auf Muse, dem KI-Agenten des Unternehmens, und auf dessen Investitionsausgabenplänen liegen. Meta hat sein KI-Angebot weiter ausgebaut, zuletzt mit der Einführung der Muse-Wonder-Modelle, doch Investoren hinterfragen, wie schnell diese Investitionen zusätzliche Umsätze generieren können. Das Unternehmen erwartet jährliche Investitionsausgaben von 130 bis 145 Mrd. USD, und der Quartalsbericht in der nächsten Woche bietet eine weitere Gelegenheit, Ausgaben, Margen und Cashflow-Generierung zu bewerten. Jede Aktualisierung dieser Prognosspanne wäre das direkteste Signal, wie lange Meta das aktuelle Tempo seiner KI-Investitionen aufrechterhalten will.
Analysten erwarten anhaltendes Umsatzwachstum
Die bevorstehende Veröffentlichung wird ein zusätzliches Gewicht haben, da es Metas erster Finanzbericht seit dem Launch von Muse ist. Laut Daten von Yahoo Finance erwarten Analysten, dass das Umsatzwachstum des Unternehmens im dritten Quartal anhalten wird; die durchschnittliche Analystenschätzung sieht einen Anstieg von 23 % voran, getrieben vom Werbegeschäft. Sollte dies zutreffen, würde der Umsatz von 51,2 Mrd. USD im Vorjahr auf 63 Mrd. USD klettern. Die Werbung bleibt der größte Umsatzbeitrag von Meta und ist in diesem Jahr weiter gewachsen.
Auch die Gewinne sollen deutlich steigen. Die durchschnittliche Schätzung sieht einen Gewinn je Aktie von 5,94 USD im dritten Quartal vor, gegenüber 1,05 USD im Vorjahreszeitraum – ein Anstieg um mehr als das Fünffache. Für das Gesamtjahr erwarten Analysten ein EPS von 30,8 USD, gegenüber 23,49 USD im Vorjahr.
Metas jüngste Ergebnisse zeigten ein solides Kerngeschäft. Der Umsatz stieg im zweiten Quartal auf 60,8 Mrd. USD von 47,5 Mrd. USD im Vorjahreszeitraum. Die Herausforderung liegt auf der Kostenseite: Die Aufwendungen stgen auf 70 % des Umsatzes, den höchsten Stand seit Jahren, angetrieben durch Forschung und Entwicklung, während das Unternehmen weiter an seinen KI-Lösungen arbeitete.
Investitionsausgaben und Muse im Fokus
Die Investitionsausgaben werden zu den am genauesten verfolgten Posten des Berichts gehören, da die Ausgaben in den vergangenen Jahren einen starken Aufwärtstrend aufwiesen. Meta hatte im zweiten Quartal bereits 50,9 Mrd. USD ausgegeben, gegenüber 30 Mrd. USD im gesamten Vorjahr, und erwartet jährliche Investitionsausgaben zwischen 130 und 145 Mrd. USD. Am oberen Ende dieser Spanne läge die geplante Ausgabe fast fünfmal über der Gesamtsumme des gesamten Vorjahres.
Dieser Anstieg hatte erhebliche Auswirkungen auf den freien Cashflow – den nach Finanzierung von Betrieb und Investitionen verbleibenden Cash –, der im zweiten Quartal von 8,5 Mrd. USD im Vorjahr auf 784 Mio. USD fiel. Die Entwicklung dieser Kennzahl wird neben der Capex-Linie als Gradmesser dafür beobachtet, wie viel interne Cash-Generierung für den KI-Ausbau zur Verfügung steht.
Der andere wichtige Kurs催化剂 ist Muse, der kürzlich gestartete KI-Assistent des Unternehmens. Muse hat in den 22 Tagen seit seinem Debüt vor wenigen Wochen mehr als 5 Millionen Downloads verzeichnet, wobei dieser Schwung nachzulassen beginnt. Meta folgte dem Launch mit der Veröffentlichung der Modelle Muse Wonder und Muse Wonder Full. In einer Erklärung teilte das Unternehmen mit, dass die beiden Modelle entwickelt wurden, um Spitzenleistung bei persönlichen und beruflichen Agenten-Aufgaben zu liefern, und dass man davon ausgeht, dass sie nahe an der Leistung der Modelle von Anthropic und OpenAI liegen – ein ungewöhnlich direkter Vergleich mit zwei der bekanntesten KI-Labore der Branche. Die neuen Modelle runden Metas schnell wachsendes KI-Portfolio ab. Ob der Download-Schwung wieder anzieht und was das Management zur Umwandlung der Assistenten-Nutzung in Umsätze sagt, wird die Muse-Geschichte sein, die neben den Finanzzahlen zu verfolgen ist.
Technisches Bild
Der Tageschart zeigt, dass die META-Aktie von einem Tief von 520 USD im April dieses Jahres auf ein Hoch von 780 USD im vergangenen Monat erholt hat. Die Aktie bewegt sich seitdem seitwärts, da der Schwung nachließ und Investoren nach dem Muse-Start Gewinne mitnahmen.
Bei genauerer Betrachtung des Charts hat die Aktie ein bullisches Flaggenmuster gebildet. Dieses Muster entsteht, nachdem ein Asset eine parabolische Bewegung vollzogen und sich anschließend konsolidiert hat, und es geht oft einer starken bullischen Fortsetzung voraus. Die Aktie hat sich zudem über allen gleitenden Durchschnitten gehalten. In diesem Setup ist die Aktie für einen wahrscheinlichen bullischen Ausbruch in Richtung der zentralen Widerstandsmarke von 780 USD positioniert. Ein Anstieg über dieses Niveau würde auf weitere Gewinne hindeuten, potenziell bis 800 USD.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar.

