Die Woche voraus: Inflationsdaten, Fed-Bedenken und KI-Ergebnisse könnten die Märkte bewegen
Wichtige Erkenntnisse
- •Alle drei großen US-Aktienindizes verzeichneten ihre stärksten Wochengewinne seit April; der Nasdaq stieg um 5,2%, der S&P 500 um 3,6% und der Dow um 3%.
- •Ökonomen erwarten für den Juli sowohl bei der Gesamt- als auch bei der Kerninflation einen Anstieg des CPI um 0,2%, obwohl Störungen bei Öllieferungen aus dem Nahen Osten die Energiekosten erhöhen könnten.
- •Das Weiße Haus deutete an, dass es die Entlassung von Fed-Gouverneurin Lisa Cook erwägt, und machte regelmäßige Kontakte zwischen dem Präsidenten und dem potenziellen Fed-Vorsitzkandidaten Kevin Warsh öffentlich, was Bedenken hinsichtlich der Unabhängigkeit der Zentralbank auslöst.
- •Die in dieser Woche berichtenden KI-Infrastrukturunternehmen zeigen stark unterschiedliche Kursentwicklungen; Nebius Group liegt seit Jahresbeginn 122% im Plus, während Cerebras Systems seit dem Börsengang um 35% gefallen ist.
- •Die Verbraucherausgaben stiegen im Juni um 0,2%, doch die Sparquote fiel auf ein Vierjahrestief, ein Muster, das Ökonomen auf Anzeichen finanzieller Belastung der Haushalte beobachten.
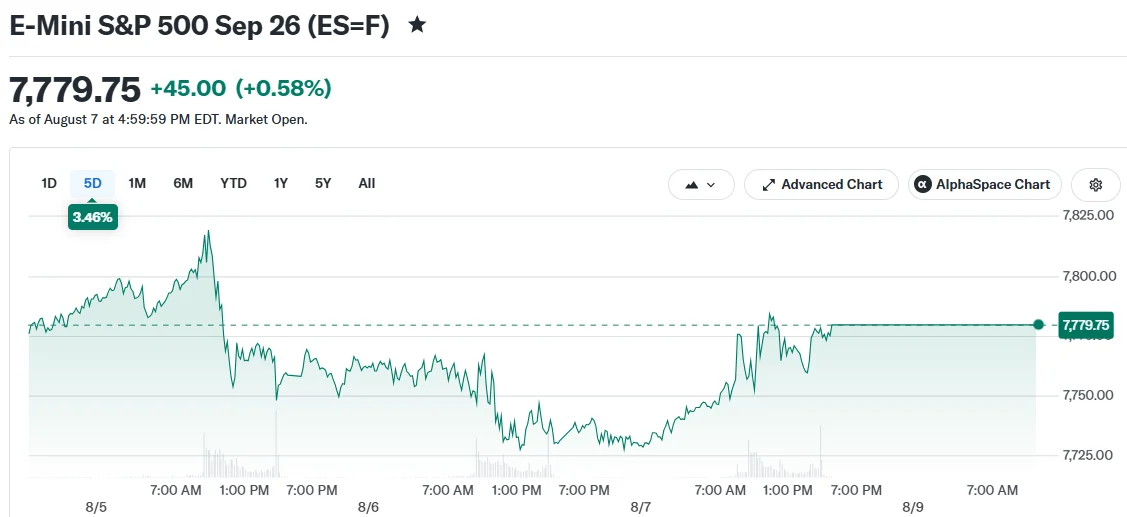
US-Märkte gehen in eine ereignisreiche Woche mit Inflationsdaten, erneuten Bedenken zur Unabhängigkeit der Federal Reserve und einer frischen Runde von Ergebnissen aus KI-Infrastrukturunternehmen.
Der S&P 500 schloss am Freitag auf einem Rekordhoch und legte an diesem Tag 0,6% zu. Auf Wochensicht stieg der Nasdaq um 5,2%, der S&P 500 gewann 3,6% und der Dow legte 3% zu. Es war die stärkste Woche für alle drei großen Indizes seit April.
Der Arbeitsmarktbericht vom Freitag war der wichtigste Auslöser und nahm Anlegern die Sorge vor kurzfristigen Zinserhöhungen durch die Federal Reserve. Die Rally spiegelte außerdem das wachsende Marktvertrauen wider, dass sich die Inflation wieder in Richtung des 2%-Ziels der Fed bewegt, auch wenn die Daten dieser Woche ein entscheidender Test für diese Einschätzung sein werden.
Inflationsdaten rücken in den Mittelpunkt
Der Bericht zum Consumer Price Index für Juli wird am Mittwoch um 8:30 a.m. ET veröffentlicht. Ökonomen erwarten, dass sowohl die Gesamt- als auch die Kernrate des CPI um 0,2% steigen.
Der CPI ging im Juni zurück, doch seitdem haben sich die Rahmenbedingungen verändert. Die Kämpfe im Nahen Osten haben Öl-Lieferungen über wichtige Schifffahrtsrouten gestört und die Energiepreise nach oben getrieben. Energiekosten schlagen sich in breiteren Inflationsmaßen nieder, und ein Anstieg dort könnte den im vergangenen Jahr vorherrschenden disinflationären Trend erschweren.
Der Producer Price Index, der die Großhandelsinflation misst, folgt am Donnerstag. Der PPI ging im Juni zurück, nachdem er im Mai stark gestiegen war. Höhere Großhandelskosten können ein frühes Signal dafür sein, dass Verbraucherpreise später steigen könnten.
Der Ökonom von Bank of America, Stephen Juneau, sagte, der CPI des vergangenen Monats sei vermutlich ein „one-off“ gewesen, und ein Wert im Rahmen der Erwartungen würde die Argumente für eine Zinserhöhung im September stärken. Die Fed hat die Zinsen in ihren letzten beiden Sitzungen unverändert gelassen, und die Terminmärkte preisen den Zeitpunkt des nächsten Schritts auf Basis der eingehenden Daten ein.
Die Woche endet am Freitag mit Daten zu den Einzelhandelsumsätzen und der Verbraucherstimmungsumfrage der University of Michigan. Die Verbraucherausgaben stiegen im Juni um 0,2%, obwohl die Sparquote auf ein Vierjahrestief fiel. Eine sinkende Sparquote deutet darauf hin, dass Verbraucher ihre Ausgaben möglicherweise durch Ersparnisse oder Kredit aufrechterhalten, ein Muster, auf das Ökonomen auf Anzeichen von Belastung achten.
Die Unabhängigkeit der Fed wieder im Fokus
Die Woche endete mit zwei Entwicklungen, die die Aufmerksamkeit erneut auf die Unabhängigkeit der Federal Reserve lenkten.
Das Weiße Haus schickte ein Schreiben, in dem es hieß, der Präsident erwäge, Fed-Gouverneurin Lisa Cook zu entlassen. Dieser Schritt folgt einer Supreme-Court-Meinung von Ende Juni, die sich mit der Befugnis des Präsidenten gegenüber bestimmten Amtsträgern unabhängiger Behörden befasste und Fragen aufwarf, ob ähnliche Überlegungen auch auf die Führungsstruktur der Fed angewendet werden könnten.
Der Direktor des National Economic Council im Weißen Haus, Kevin Hassett, sagte zudem öffentlich, der potenzielle Fed-Vorsitzkandidat Kevin Warsh und der Präsident „talk about the economy all the time“. Eine derart regelmäßige Kommunikation zwischen einem Präsidenten und einem Fed-Vertreter ist ungewöhnlich und wirft Fragen zur Unabhängigkeit der Zentralbank auf. Die operative Autonomie der Fed gegenüber der Exekutive ist seit dem Treasury-Fed Accord von 1951 ein Grundpfeiler der US-Geldpolitik und soll Zinsentscheidungen von kurzfristigem politischem Druck abschirmen.
Die Anleihemärkte werden genau hinschauen. Der Anstieg der Renditen vergangene Woche spiegelte bereits wider, was einige Beobachter als Glaubwürdigkeitsproblem bei der Fed beschrieben haben. Anleger verlangen typischerweise höhere Renditen, wenn sie mehr Unsicherheit über den geldpolitischen Kurs einer Zentralbank oder deren Bereitschaft zur Inflationsbekämpfung wahrnehmen.
KI-Ergebnisse liefern einen Realitätscheck
Drei KI-Infrastrukturunternehmen legen diese Woche ihre Ergebnisse vor.
Nebius Group liegt seit Jahresbeginn 122% im Plus. CoreWeave hat 25% zugelegt. Cerebras Systems ist seit dem Börsengang um 35% gefallen.
Die gemischte Entwicklung zeigt, dass die Begeisterung für Ausgaben im Bereich KI nicht jedes Unternehmen gleichermaßen nach oben zieht. Die Investitionen großer Technologiekonzerne in KI-Infrastruktur haben beispiellose Niveaus erreicht, doch die Erträge und die Wettbewerbsposition unter den Anbietern bleiben uneinheitlich. Die Ergebnisse dieser Woche dürften ein klareres Bild darüber liefern, welche Unternehmen profitieren und welche nicht.
CoreWeave und Nebius wurden beide in diesem Sommer in den Nasdaq 100 aufgenommen, und Nvidia hat in beide investiert. Cerebras übertraf im Juni in seinem ersten Quartalsbericht als börsennotiertes Unternehmen die Erwartungen.
Super Micro Computer berichtet ebenfalls am Dienstag, nachdem das Unternehmen vorläufige Zahlen veröffentlicht hatte, die ein Wachstum der Gewinnmarge und einen Rekord beim Auftragsbestand zeigten.
Applied Materials berichtet am Donnerstag und rundet damit eine wichtige Woche für den Halbleiter- und KI-Hardware-Sektor ab. Applied Materials liefert Fertigungsanlagen für Chiphersteller, wodurch die Zahlen des Unternehmens ein breiterer Indikator für den Ausbau der Branchenkapazitäten sind.
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026

