Kalshi sieht sich wegen Wash Trading bei seinem Krypto-Perpetuals-Volumen Kritik ausgesetzt
Wichtige Erkenntnisse
- •Der Forscher Beni behauptete, Kalshis ETH-Perpetual-Kontrakt habe ein 24-Stunden-Volumen von rund 539 Millionen US-Dollar gegenüber nur etwa 3,1 Millionen US-Dollar offenem Interesse verzeichnet – eine Diskrepanz, die seiner Ansicht nach eine Prüfung wegen Wash Trading rechtfertige.
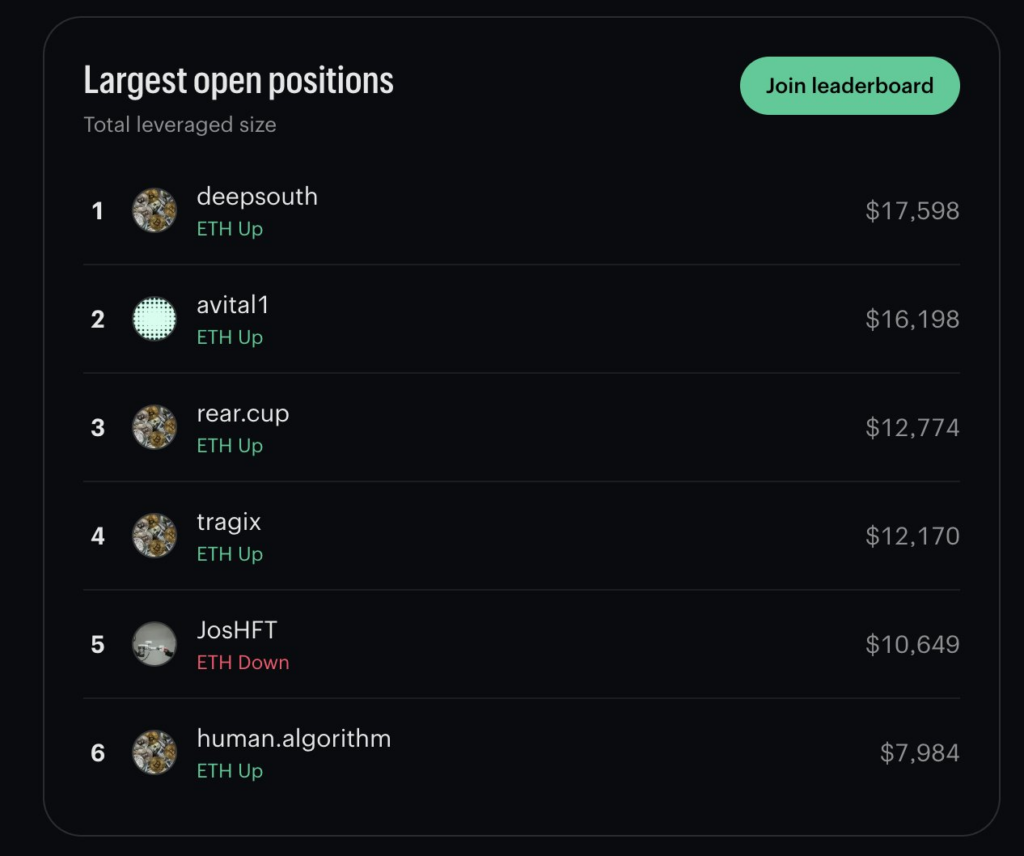
- •Trades einer einheitlichen Größe machten über vier einzelne Tage hinweg Berichten zufolge rund 58 % von Kalshis ETH-Perpetuals-Volumen aus, während die offene Position des Top-Traders lediglich 17.598 US-Dollar betrug.
- •Kalshi wies die Vorwürfe am 22. September zurück, erklärte, die Transaktionen spiegelten echtes Handelsgeschehen zwischen Hunderten von Takers und einem Market Maker wider, und führte aus, dass sein Volumen die maximal mögliche Auszahlung und nicht die ausgegebene Liquidität widerspiegele – im Einklang mit Polymarkets Methodik.
- •Beni argumentierte, dass Kalshis CFTC-Antrag zur Verlängerung eines Rebate-Programms, das bestimmten selbstabwickelnden Mitgliedern – darunter Jump Trading – null Gebühren ermöglicht, einen Anreiz schaffe, das Handelsvolumen aufzublähen; das Unternehmen wies dies in einem Blogbeitrag zurück und bekräftigte, dass es Wash Trading untersagt.
- •Zu Bedenken hinsichtlich Wash Trading gab es auch in Kalshis Prognosemärkten, wo ein Nutzer angeblich alle zwei Sekunden 1 US-Dollar eines Mamdani-Kontrakts zum „demokratischen Präsidentschaftskandidaten 2028“ kaufte und verkaufte – insgesamt 2 Millionen US-Dollar zwischen dem 1. August und dem 19. September.
Der Prognosemarkt-Betreiber Kalshi sieht sich mit Fragen zu der Handelsaktivität in seinen Krypto-Perpetual-Futures konfrontiert, nachdem ein Forscher behauptet hatte, dass ungewöhnlich wiederholende Trades das gemeldete Volumen der Plattform aufgebläht hätten. Der Streit, der öffentlich auf X ausgetragen wurde, dreht sich um die Krypto-Derivate-Zahlen der Börse und die Gebührenanreize, die ihren Market Makern zur Verfügung stehen.
Wash Trading bezeichnet im Allgemeinen Trades, bei denen dieselbe Partei faktisch auf beiden Seiten einer Transaktion steht, wodurch erfasste Aktivität ohne echtes wirtschaftliches Risiko entsteht. Das gemeldete Volumen ist eines der sichtbarsten Signale für die Aktivität und Liquidität einer Börse, weshalb Infragestellungen dieser Zahlen in Markt, in dem Handelsplätze miteinander verglichen werden, auf besondere Aufmerksamkeit stoßen.
Beni, der anonyme Mitgründer von Stealth Neolab, erklärte, Kalshis ETH-Perpetual-Kontrakt habe ein 24-Stunden-Volumen von rund 539 Millionen US-Dollar bei etwa 3,1 Millionen US-Dollar offenem Interesse verzeichnet. Das offene Interesse misst den Wert noch offener Positionen und nicht den gesamten Handelsbetrag – ein Unterschied, den Analysten heranziehen, um einzuschätzen, wie viel Aktivität echte Netto-Positionierungen widerspiegelt. In einem X-Beitrag identifizierte der Forscher zudem eine Häufung ähnlich großer Transaktionen und argumentierte, dass dieses Muster eine Prüfung wegen möglichen Wash Tradings rechtfertige.
Kalshi wies diese Schlussfolgerung am 22. September zurück. Das Unternehmen erklärte, die Transaktionen spiegelten echtes Handelsgeschehen zwischen Hunderten von Takers und einem Market Maker wider und keine koordinierte Aktivität, die darauf abziele, Volumen künstlich zu erzeugen.
Wash-Trading-Vorwürfe beziehen sich auf ETH-Perpetuals
Nach Darstellung von Beni ist ein deutliches Zeichen für Wash Trading das ungewöhnliche Volumen an Kalshi-Trades in Höhe von $,500. Er stellte fest, dass Trades dieser Größe über vier einzelne Tage hinweg rund 58 % des gesamten ETH-Perpetuals-Volumens ausmachten. Er argumentierte, dass die Kombination aus hohem Umsatz und minimaler Netto-Exposition nicht mit organischer Marktaktivität vereinbar sei.
Darüber hinaus wies er auf die überraschend geringe Größe der größten offenen Position im ETH-Perpetuals-Markt hin. Die Rangliste zeigt, dass der Top-Trader trotz des riesigen gemeldeten Volumens nur eine offene Position von 17.598 US-Dollar hält.
Kalshis Produktentwicklungsleiter IcoBeast.eth widersprach den Vorwürfen in einem Beitrag auf X und stellte fest, dass es keinen Sinn ergebe, Wash Trading zu betreiben, wenn Handelsgebühren anfallen.
Beni führte jedoch an, dass Kalshi vor drei Wochen bei der Commodity Futures Trading Commission (CFTC) einen Antrag zur Verlängerung eines Rebate-Programms gestellt habe. Die CFTC beaufsichtigt die US-Derivatemärkte, Programme dieser Art durchlaufen einen behördlichen Antragsprozess. Das Programm ermöglicht einigen selbstabwickelnden Mitgliedern (Self-Clearing Members, SCMs) – im Wesentlichen Market Makern –, null Gebühren zu zahlen, da ein Maker-Rabatt von 0,3 % eine Taker-Gebühr von 0,3 % ausgleicht. Er wies darauf hin, dass einer der SCMs bei Kalshi Jump Trading ist, das zudem eine Partnerschaft mit der Plattform hat, bei der Liquidität gegen Eigenkapital getauscht wird. Aus seiner Sicht entsteht dadurch ein Anreiz, das Handelsvolumen aufzublähen.
„Da Kalshi mit Jump Trading eine Vereinbarung getroffen hat, bei der Liquidität gegen Eigenkapital getauscht wird, sind sie direkt dazu angehalten, dafür zu sorgen, dass die ‚Zahlen‘ gut aussehen“, sagte er.
Unterdessen sind Vorwürfe aufgekommen, dass sich das Wash Trading über die Krypto-Perpetuals hinaus auf Kalshis Prognosemärkte erstrecken könnte. Ein Nutzer verwies auf den Mamdani-Markt zum „demokratischen Präsidentschaftskandidaten 2028“, in dem ein Nutzer zwischen dem 1. August und dem 19. September alle 2 Sekunden 1 US-Dollar des Kontrakts kaufte und verkaufte – insgesamt 2 Millionen US-Dollar.
Kalshi weist Wash-Trading-Vorwürfe zurück
Kalshi hat die Vorwürfe zurückgewiesen. IcoBeast.eth, der an der Spitze der Gegenwehr stand, führte die Kontroverse auf ein Missverständnis der Funktionsweise der Plattform zurück. Er erklärte, dass Kalshis gemeldetes Volumen die maximal mögliche Auszahlung und nicht die tatsächlich ausgegebene Liquidität widerspiegele – dieselbe Berichtsmethode wie bei Polymarket. Die Volumenmethodik ist von Bedeutung, da Schlagzahlen häufig als Kurzanzeige für die Größe einer Plattform behandelt werden und prägen, wie sich Handelsplätze im Vergleich zu Wettbewerbern positionieren.
Das Unternehmen hat zudem einen Blogbeitrag mit dem Titel „The Facts Behind Kalshi's Perpetuals Volume“ veröffentlicht. Darin erklärte das Unternehmen, dass es Wash Trading jeder Art untersagt, räumte jedoch ein, dass ein Rebate-Programm besteht. Es argumentierte, dass die Anreize der Plattform die Bereitstellung von Liquidität und nicht auf künstliches Volumen ausgerichtet seien, und erklärte: „Diese Strukturen bieten Händlern keinen Anreiz zum Wash Trading, da sie nicht gehandeltes Volumen belohnen, sondern nur die bereitgestannte Liquidität.“
IcoBeast.eth entschuldigte sich zudem bei Beni dafür, dessen Behauptungen zunächst abgetan zu haben, und kündigte an, die Anreize der Plattform besser zu erklären und Schutzmaßnahmen umzusetzen. Kalshi beharrt darauf, dass auf seiner Plattform kein Wash Trading stattfindet. Für Beobachter sind die kurzfristigen Marker verfahrensbezogen: Die Verlängerung des Rebate-Programms hängt von Kalshis Antrag bei der CFTC ab, während IcoBeast.eth zugesagt hat, die Anreize der Plattform verständlicher zu erläutern und zusätzliche Schutzmaßnahmen zu ergreifen.
Vorwürfe der Marktmanipulation bleiben unbewiesen, sofern sie nicht durch aufsichtsbehördliche Feststellungen, Gerichtsverfahren oder andere überprüfte Nachweise belegt werden.
Quelle: The Market Periodical

