JPMorgan prognostiziert 10 % jährliche Bitcoin-Rendite, hält den Vermögenswert aber aus seinen Kernmodellen heraus
Wichtige Erkenntnisse
- •Die am 19. Oktober veröffentlichten Long-Term Capital Market Assumptions 2027 von JPMorgan Asset Management projizieren für Bitcoin eine compoundierte Jahresrendite von 10 % – die höchste Zahl im Anlageuniversum – bei einer annualisierten Volatilität von 55 %.
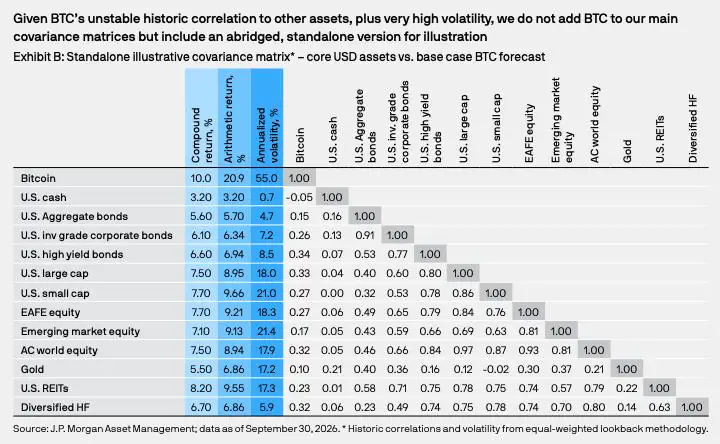
- •Bitcoin wurde nicht in JPMorgans zentrale Kovarianzmatrizen aufgenommen, sondern erscheint in einer separaten, gekürzten Matrix gegen 12 zentrale US-Dollar-Anlagen; das Unternehmen begründet dies mit hoher Volatilität und instabilen Korrelationen.
- •Auf Basis der eigenen JPMorgan-Eingangsgrößen liegt Bitcoins Sharpe-Ratio mit rund 0,32 praktisch gleichauf mit US-Large-Cap-Aktien, während Gold mit etwa 0,21 zurückliegt – ein risikoadjustierter Gleichstand mit Aktien.
- •Ein vereinfachter Zwei-Asset-Optimierer mit Bitcoins historischer Korrelation von 0,33 zu US-Large-Caps würde rund ein Viertel des Portfolios in Bitcoin allozieren, doch JPMorgan verlässt sich nicht auf diese Korrelation, die in Marktkrisen wie im März 2020 und im Zinserhöhungszyklus 2022 historisch sprunghaft anstieg.
- •BlackRocks Studie vom Dezember 2024 empfiehlt eine Bitcoin-Gewichtung von 1–2 % eines Multi-Asset-Portfolios, begrenzt auf 2 %, unter Verweis auf die Geschichte von Talsohlen-Rücksetzern von 70–80 %.
Die Long-Term Capital Market Assumptions 2027 von JPMorgan Asset Management weisen Bitcoin die höchste Renditeprojektion im Anlageuniversum des Unternehmens zu – eine compoundierte Jahresrendite von 10 % – doch auf risikoadjustierter Basis, gemessen an den eigenen Eingangsgrößen der Bank, zahlt der Vermögenswert pro Risikoeinheit fast exakt so viel wie US-Aktien. Ebenso aufschlussreich: JPMorgan hat darauf verzichtet, Bitcoin gemeinsam mit seinen übrigen Anlageklassen zu modellieren, und der genannte Grund ist der eigentliche Kern der Debatte.
Was JPMorgan veröffentlicht hat – und was zurückgehalten wurde
Die Zahlen stammen aus den Long-Term Capital Market Assumptions 2027, veröffentlicht am 19. Oktober. Der Jahresbericht legt Rendite-, Volatilitäts- und Korrelationsschätzungen für mehr als 200 Anlageklassen über einen Horizont von 10 bis 15 Jahren fest, und JPMorgan nutzt sie für die eigenen strategischen Allokationen. Es sind Planungsgrößen, keine Aussagen über die künftige Preisentwicklung.
Bitcoin erhält eine compoundierte Jahresrendite von 10 % und eine annualisierte Volatilität von 55 % – rund das Dreifache von US-Large-Cap-Aktien, denen 7,5 % zugewiesen werden, 0,8 Prozentpunkte mehr als in der Ausgabe des Vorjahres, 18 % Volatilität. Gold erhält 5,5 % bei 17,2 % Volatilität.
Die folgenreichere Entscheidung ist, wo diese Zahlen eingeordnet sind. JPMorgan hat Bitcoin bislang nicht in seine zentralen Kovarianzmatrizen aufgenommen – die Tabellen, die den Modellen verraten, wie sich Vermögenswerte gemeinsam bewegen und folglich wie viel von jedem gehalten werden sollte. Stattdessen wird Bitcoin in einer separaten, gekürzten Matrix gegen 12 zentrale US-Dollar-Anlagen gestellt, von Bargeld und Anleihen bis hin zu Gold und Hedgefonds. Der Bericht führt dies auf die Volatilität und instabilen Korrelationen von Vermögenswerten wie Bitcoin zurück und nennt die Vorstellung, eine Währungsabwertung werde Anleger in Scharen in Krypto treiben, „weit danebengegriffen“.
Diese Renditeannahme ist zudem getrennt von den Bitcoin-Kurszielen, die die Strategen der Investmentbanksparte von JPMorgan in den vergangenen Jahren veröffentlicht haben. Es ist der erste Eintrag für Bitcoin der Asset-Management-Sparte in den LTCMA.
Bitwise-Investmentchef Matt Hougan betrachtete die Veröffentlichung dennoch als Meilenstein. In einem Beitrag auf X vom 20. Oktober zeichnete er Bitcoins Weg von der institutionellen Geringschätzung bis zur eigenen Zeile in JPMorgans Renditetabellen nach und nannte ihn den prognostizierten „bestperformenden Vermögenswert des kommenden Jahrzehnts“. Seine Aussage stützt sich auf die eigenständige Bitcoin-Tabelle, die den Vermögenswert nur einer kurzen Liste von Vergleichswerten gegenübstellt – nicht dem gesamten Universum von mehr als 200. Unter den Zahlen, die JPMorgan in seiner Zusammenfassung hervorhebt, liegen Bitcoin-Werten mit 10 % am nächsten Large-Cap-Private-Equity mit 9,6 % und globaler wertsteigernder Immobilien mit 9,3 %. Hougans eigenes Langfristszenario räumt tiefere Korrekturen auf dem Weg nach oben ein – genau jene Volatilität, für die die risikoadjustierte Rechnung einen Aufpreis verlangt.
Warum aus 10 % 20,9 % werden
Die Sharpe-Ratio ist das Standardmaß für den Ertrag pro Risikoeinheit: erwartete Rendite über dem Geldmarktzins, geteilt durch die Volatilität. JPMorgan berechnet sie mit arithmetischen statt compoundierten Renditen, und bei einem volatilen Vermögenswert ist die Lücke zwischen beiden erheblich.
Nehmen wir eine Anlage, die im ersten Jahr 50 % gewinnt und im zweiten Jahr 50 verliert. Ihre arithmetische Durchschnittsrendite beträgt null, doch aus 100 $ werden am Ende 75 $. Die compoundierte Zahl bildet ab, was ein Anleger tatsächlich behält; die arithmetische Zahl ist der einfache Durchschnitt der Jahresergebnisse, und starke Schwankungen treiben sie nach oben. Bei 55 % Volatilität entspricht Bitcoins compoundierte Annahme von 10 % einer arithmetischen Rendite von 20,9 %. Bei US-Aktien mit 18 % Volatilität fällt die Lücke deutlich geringer aus: Aus 7,5 % werden 8,95 %.
Pro Risikoeinheit ein Gleichstand mit Aktien
Die compoundierten Renditen, arithmetischen Renditen, Volatilitäten und der US-Geldmarktzins von 3,2 % stammen aus der eigenständigen Bitcoin-Tabelle von J.P. Morgan Asset Management, Stand 30. September 2026. Die Sharpe-Ratios sind Berechnungen von Coindoo auf Basis dieser gerundeten Eingangswerte unter Verwendung von (arithmetische Rendite − 3,2 %) ÷ Volatilität: Bitcoin: (20,9 − 3,2) ÷ 55 = 0,322; Aktien: (8,95 − 3,2) ÷ 18 = 0,319; Gold: (6,86 − 3,2) ÷ 17,2 = 0,213.
Auf dieser Grundlage schrumpft Bitcoins Renditevorsprung fast vollständig. Seine erwartete Rendite über dem Geldmarktzins ist rund dreimal so hoch wie die von Aktien – ebenso wie seine Volatilität –, womit beide bei 0,32 liegen. Gold folgt mit 0,21, sodass Bitcoin auf Basis der JPMorgan-Zahlen besser mit Gold als mit Aktien vergleichbar ist.
Die Sharpe-Ratio behandelt die Volatilität als das gesamte Risiko, und Bitcoins Geschichte zeigt die Grenzen dieser Betrachtung. Der Vermögenswert fiel von seinem Höhepunkt im November 2021 bis zum Tief im November 2022 um rund 77 %, während der stärkste Rückgang des S\u0026P 500 im Jahr 2022 etwa 25 % betrug. Eine auf der Standardabweichung basierende Kennzahl zeigt weder, wie tief die Verluste gehen, noch wie lange die Erholung dauert.
Der Fall steht und fällt mit der Korrelation, der JPMorgan nicht vertraut
Gleiche Sharpe-Ratios machen Bitcoin nicht redundant. Zwei Vermögenswerte, die pro Risikoeinheit gleich viel zahlen, können ein Portfolio gemeinsam dennoch verbessern, wenn sie nicht im Gleichtakt schwanken. JPMorgans Tabelle beziffert die historische Korrelation von Bitcoin mit US-Large-Caps auf 0,33 und mit Gold auf 0,10.
In einen klassischen Optimierer eingespeist liefern diese Werte ein aggressives Ergebnis. In einer vereinfachten Zwei-Asset-Kombination aus Bitcoin und US-Large-Caps hält die Kombination mit der besten Sharpe-Ratio nach unserer Berechnung rund ein Viertel des Portfolios in Bitcoin und hebt die Ratio des Portfolios von 032 auf etwa 0,39. Der gesamte Zugewinn stammt aus der Korrelation von 0,33; je höher die Korrelation, desto geringer der Zugewinn – bei 1,0 verschwindet er.
Genau diese Eingangsgröße lehnt JPMorgan als Grundlage ab. Bitcoins Korrelation zu Aktien war im Durchschnitt niedrig, springt aber tendenziell nach oben, wenn die Märkte brechen. Im März 2020 verlor Bitcoin innerhalb von zwei Tagen rund die Hälfte seines Werts, während die Aktienmärkte einbrachen. Im gesamten Zinserhöhungszyklus 2022 verkaufte es sich gemeinsam mit Technologieaktien. Ein Diversifizierer, der in der Krise mit allem anderen fällt, funktioniert in ruhigen Märkten und versagt, wenn er gebraucht wird. Indem JPMorgan Bitcoin aus seinen zentralen Matrizen heraushält, verhindert das Unternehmen, dass eine Durchschnittskorrelation die Allokationen in den eigenen Modellen bestimmt.
Von der Annahme zur Allokation
Praktiker bleiben weit unter dem Ergebnis des Optimierers. BlackRocks Studie vom Dezember 2024 zur Bemessung von Bitcoin hielt einen Bereich von 1–2 % eines Multi-Asset-Portfolios für angemessen – anwendbar auf Anleger, die eine breitere Adoption erwarten und plötzliche Einbrüche verkraften können. BlackRock, Betreiber des iShares Bitcoin Trust, bemisst die Position danach, wie viel sie zum Gesamtrisiko des Portfolios beiträgt, nicht nach der erwarteten Rendite, und begrenzte sie auf 2 % – unter Verweis auf ebendiese instabilen Korrelationen. Die Forschung des Unternehmens umfasst auch eine Schätzung von Bitcoins Risikoanteil in einem 60/40-Portfolio.
Die Rechnung eines Drawdowns erklärt die Vorsicht. BlackRock weist darauf hin, dass Bitcoin Talsohlen-Rücksetzer von 70–80 % durchlaufen hat. Eine Position von 1 %, die 75 % verliert, kostet das Portfolio 0,75 %; eine Position von 5 % kostet 3,75 %. In der einen Größenordnung ist derselbe Absturz eine Fußnote, in der anderen prägt er das Jahr.
JPMorgans Zahlen geben Anlegern ein Instrument, um Bitcoin zu prü – kein Gewicht zum Halten. In der Renditespalte führt Bitcoin das Feld an. In der risikoadjustierten Spalte liegt es gleichauf mit Aktien. Die Korrelation, die den Besitz beider rechtfertigen würde, ist jene Eingangsgröße, auf die sich JPMorgan laut eigener Aussage noch nicht verlassen kann. Das Signal, auf das es zu achten gilt, ist, ob die Ausgabe im nächsten Jahr Bitcoin in die zentralen Matrizen aufnimmt. Bis dahin erfordert die Wahl eines Portfoliogewichts mehr, als die höchste Zahl in der Renditespalte zu wählen.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz- oder Anlageberatung dar. Modellannahmen und illustrative Berechnungen garantieren keine künftige Wertentwicklung.

