John Mauldin: Ein erneuter Blick auf die Muddle-Through-Wirtschaft
Wichtige Erkenntnisse
- •Der BLS-Bericht für August wies 162.000 neu geschaffene Arbeitsplätze aus – weit über den Schätzungen von 58.000 –, wobei Juli von -23.000 auf +21.000 revidiert wurde und die Arbeitslosenquote bei 4,1 % lag.
- •Das Beige Book der Fed beschrieb eine moderate Wirtschaftstätigkeit, wobei zehn von zwölf Distrikten leichtes bis moderates Wachstum meldeten – im Einklang mit einem BIP-Wachstum von rund 1,5–2 %.
- •Das BIP-Wachstum von 1,5 % im zweiten Quartal wurde um etwa 1,3 Prozentpunkte durch Importe gedrückt, was weitgehend auf Käufe von KI-Rechenzentrumshardware zurückgeht, die die ausgewiesenen BIP-Zahlen verzerren.
- •Mauldin erwartet, dass die Fed vor der Zwischenwahl keine Zinserhöhung vornimmt und eine Anhebung eher danach erfolgt, trotz Kevin Warshs hawkischer Neigung.
- •Mauldin identifiziert die Inflation von 3,9 % als Hauptgefahr und warnt vor einer möglichen Kollision zwischen dem Anleihenmarkt und den steigenden Ausgaben des Kongresses.
In seinem aktuellen Kommentar überprüft John Mauldin seine langjährige These, dass sich die USA weiterhin in einer „Muddle-Through-Wirtschaft“ befinden – einer Wirtschaft, in der das BIP im Zeitverlauf leicht unter 2 % wächst, wie es seit 25 Jahren der Fall ist. Schreibend am Labor-Day-Wochenende (GoldSeek) betrachtet er die jüngsten Arbeitsmarktdaten, das Beige Book der Federal Reserve, Handelsdefizite und Zinssätze, um einzuschätzen, ob dieser Rahmen weiterhin Bestand hat. Die „Muddle-Through“-Perspektive ist ein wiederkehrendes Thema in Mauldins Schriften und dient ihm als Basislinie, an der neue Daten seine These einer gedämpften Wachstumsdynamik bestätigen oder infrage stellen.
Ein solider Arbeitsmarktbericht
Auf den ersten Blick war der Arbeitsmarktbericht der BLS durchaus solide, mit wenigen kleinen Einschränkungen. Insgesamt bezeichnet Mauldin ihn als den besten Bericht seit einiger Zeit. Der monatliche Beschäftigungsbericht basiert auf zwei getrennten Erhebungen – der Establishment-Umfrage zu den Lohn- und Gehaltslisten, die die Märkte am aufmerksamsten verfolgen, und der Haushaltsbefragung, aus der die Arbeitslosenquote und die Erwerbsbeteiligung hervorgehen – und beide stimmen nicht immer überein. Zitat von Barry Habib von MBS Highway (Quelle: Morning Update):
„Das Bureau of Labor Statistics (BLS) veröffentlichte seinen Arbeitsmarktbericht für August, der 162.000 neu geschaffene Arbeitsplätze auswies – weit über den Schätzungen von 58.000. Die positive Revision der beiden Vormonate um insgesamt 55.000 verstärkte den starken Bericht. Bemerkenswert: Juli wurde von -23.000 auf +21.000 nach oben revidiert, was den Großteil der Revision ausmachte.
„Während der heutige BLS-Bericht durchweg stark ausfiel, deckt er sich nicht mit den anderen Arbeitsmarktberichten von ADP und Revelio. Die BLS schließt den Staat ein, sodass wir für einen echten Vergleich die privaten Lohn- und Gehaltszahlen der BLS heranziehen müssen, die bei +127.000 lagen. Dem stehen +38.000 bei ADP gegenüber und 37.000 bei Revelio – offenbar erhebliche Diskrepanzen.
„Zudem teilte die BLS mit, dass 74.000 Arbeitsplätze aus dem Birth/Death-Modell resultierten, das das Beschäftigungswachstum kleiner Unternehmen erfassen soll – im Vergleich zu null Wachstum bei kleinen Unternehmen laut ADP.“
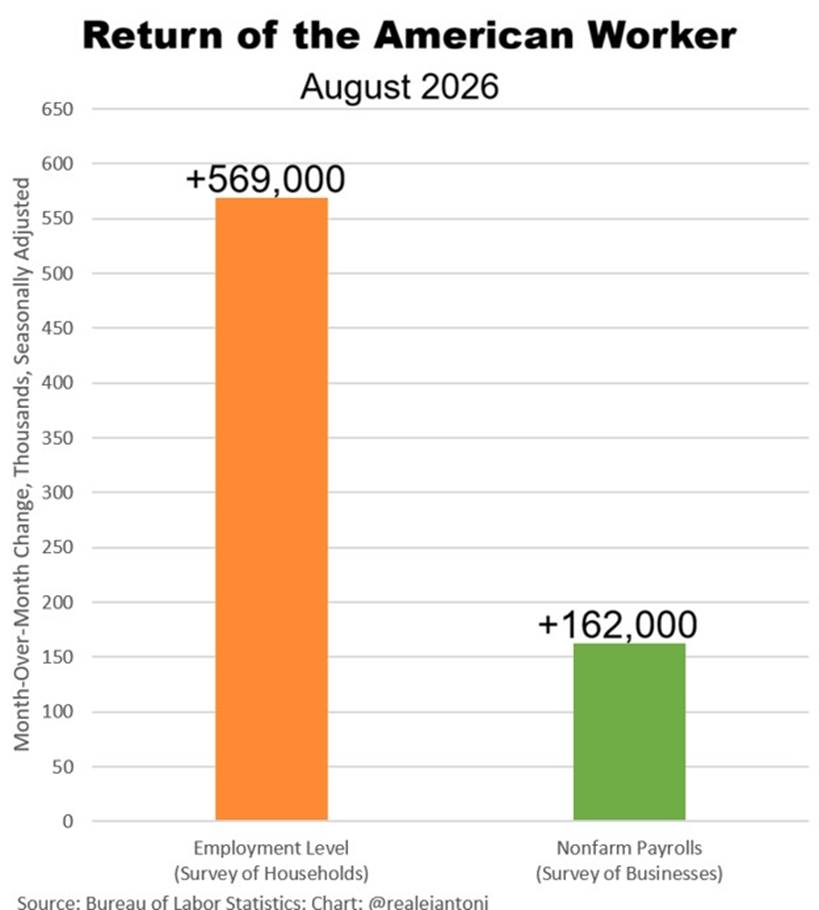
Während die meisten Medien und Märkte auf die Establishment-Umfrage fokussiert sind, weist Mauldin darauf hin, dass die Haushaltsbefragung herausragende Elemente enthielt. Von Steve Moore:
„Die große Zahl, die sofort ins Auge springt, ist die Rückkehr des amerikanischen Arbeitnehmers. Nach vielen Monaten beunruhigender Rückgänge in der Erwerbsbevölkerung (eine Million fehlende Arbeitskräfte) seit dem Vorjahreshöchststand sahen wir im August eine vollständige Umkehr. Laut Haushaltsbefragung traten 683.000 zusätzliche Arbeitskräfte in die Erwerbsbevölkerung ein, und 569.000 von ihnen fanden eine Beschäftigung und verdienten ein Gehalt. Die Erwerbsbeteiligungsquote stieg. Der Bau von Rechenzentren ist einer der wichtigsten Treiber neuer Beschäftigung.“
Mauldin nennt dies ein überaus willkommenes Ergebnis und betont, dass eine Arbeitslosenquote von nur 4,1 % gute Zeichen setzt. Er fügt hinzu, dass es irgendwann eine ernsthafte Analyse geben wird, wie der große Zustrom illegaler Einwanderer die Arbeitsmarktzahlen beeinflusst hat, und dass mit staatlichen Abschiebungen und Selbstabschiebungen die Zahl der Arbeitskräfte in den USA sinkt – was sich zumindest im vergangenen Monat schließlich in der Erwerbsbeteiligungsquote zeigte, einer Kennzahl, die für erhebliche Besorgnis gesorgt hatte.
Beige Book Durchhänger
Peter Boockvar, so Mauldin, leistet hervorragende Arbeit bei der Zusammenfassung des Beige Book der Federal Reserve, das das Wirtschaftsklima in den 12 Federal-Reserve-Distrikten abbildet. Das etwa achtmal jährlich vor den Sitzungen des Federal Open Market Committee veröffentlichte Beige Book basiert auf anekdotischen Berichten der regionalen Fed-Banken und vermittelt oft ein feineres, aktuelleres Bild der Wirtschaft als offizielle Statistiken. Es gab gute Passagen, vieles war jedoch schlicht „lahm“ – eine treffende Beschreibung von Muddle Through. Zunächst die positiven Punkte:
„Während wir wissen, dass die CapEx für Rechenzentren enorm sind, die einkommensstarken Verbraucher kräftig ausgeben und die US-Regierung 2 Billionen Dollar mehr in die Wirtschaft pumpt, als sie über Steuern einnimmt.“
Die Kehrseite laut Boockvar: „…das Nettoergebnis für die Wirtschaft scheint dennoch bei rund 1,5–2 % (des BIP) zu liegen, wenn man dem Beige Book der Fed folgt: ‚Die Wirtschaftstätigkeit hat sich seit Anfang Juli moderat erhöht. Zehn der zwölf Federal-Reserve-Distrikte meldeten leichtes bis moderates Wachstum; zwei Distrikte meldeten keine Veränderung.‘“ Auch der Arbeitsmarkt klang lahm: „Die Beschäftigung stieg insgesamt nur sehr geringfügig, wobei drei Distrikte moderate Zuwächse, vier leichte Zuwächse und fünf Distrikte keine Veränderung verzeichneten.“
Das ist das gesamtwirtschaftliche Klima in den USA. Die Unternehmensgewinnberichte hingegen scheinen eine andere Welt zu beschreiben, in der ein Unternehmen nach dem anderen die Erwartungen übertrifft. Die Aktienmärkte notieren kurz unter ihren Allzeithochs, und obwohl einige Sektoren kämpfen, haben Anleger insgesamt wenig zu beanstanden. Mauldin, der der Finanzierung von Pensionskassen große Aufmerksamkeit widmet und sich zuvor mit Sorge zu unterfinanzierten Pensionskassen geäußert hat, sagt, dass aktuelle Daten (mit einigen Ausnahmen bei fehlerhaften Entscheidungen einzelner Bundesstaaten) zeigen, dass ein steigender Markt viele dieser Unterfinanzierungsprobleme behoben hat.
Das bullische Argument
Für die bullische Sicht auf Aktien und Wirtschaft wendet sich Mauldin an Dr. Ed Yardeni, einen langjährigen Wall-Street-Strategen, bekannt für seinen quantitativen, datengetriebenen Marktkommentar, der schrieb:
„Die Gewinne sind stark, weil die Wirtschaft boomt. Das GDPNow-Modell der Atlanta Fed prognostiziert ein reales BIP-Wachstum von 4,7 % (annualisiert) im dritten Quartal (Chart). Die Konsumausgaben werden voraussichtlich um 3,8 % steigen, während KI-getriebene Unternehmensinvestitionen stark bleiben, mit einem projizierten Anstieg der Ausrüstungsinvestitionen um 18,3 % und der Investitionen in geistiges Eigentum um 6,8 %. Die Endverkäufe an private inländische Käufer liegen bei 4,6 %.“
Mauldin weist darauf hin, dass das GDPNow-Modell fast wöchentlich revidiert wird, sobald neue Daten vorliegen, und hebt die Lücke zwischen den Einschätzungen angesehener Ökonomen und den Zahlen der Atlanta Fed hervor – eine Abweichung, die manchmal auch umgekehrt verläuft, wenn der Konsens bullischer ist. GDPNow ist ein Nowcasting-Modell, das eingehende Datenveröffentlichungen in Echtzeit aggregiert und naturgemäß im Quartalsverlauf stark schwanken kann – ein Grund, warum es häufig von professionellen Prognostikern abweicht.
Quelle: GDPNow – Federal Reserve Bank of Atlanta
Handelsdefizite und BIP
In der BIP-Buchführung erhöhen Exporte das Wachstum, während Importe es mindern. Im zweiten Quartal schätzte die BEA ein US-Wachstum von 1,5 %; das Wachstum läge bequem in den hohen 2-Prozent-Bereichen, wären nicht Importe mit rund 1,3 % abgezogen worden.
Quelle: Bureau of Economic Analysis, U.S. Department of Commerce
Ed Yardeni weist darauf hin, dass ein Großteil der Ausweitung des Handelsdefizits auf stark steigende US-Importe von Computerhardware, Komponenten und Zubehör im Zuge des KI-Baubooms zurückgeht, wobei einzelne KI-Rechenzentrumskomponenten im vergangenen Jahr enorme Zuwächse verzeichnen. Das veranschaulicht anschaulich, wie der KI-Investitionsboom die BIP-Arithmetik verzerrt: Selbst wenn er Inlandsbau und Ausrüstungsausgaben ankurbelt, kann die importierte Hardwarekomponente die ausgewiesene Wachstumszahl mechanisch drücken. Wie Mauldin es formuliert: „Rechenzentren geben und Rechenzentren nehmen.“
Einige Gedanken zu den Zinssätzen
Mauldin verweist auf eine der steilsten Zinskurven seit einiger Zeit. Eine steiler werdende Kurve – bei der langfristige Renditen schneller steigen als kurzfristige – spiegelt typischerweise unter anderem wider, dass die Märkte mehr Entschädigung für das Halten längerlaufender Anleihen verlangen.
Quelle: US Treasury Yield Curve
Langfristige Staatsanleihenzinsen steigen weltweit, nicht nur in den USA, und ebenso die Hypothekenzinsen. Selbst Japan verzeichnet langfristige Zinssätze nahe 3 %, mit Signalen für kommende Zinserhöhungen, die seiner Währung zur Stabilisierung verhelfen könnten – eine bemerkenswerte Wende für ein Land, das jahrzehntelang seine Leitzinsen nahe oder unter null verankert hat.
Kevin Warsh hielt eine relativ hawkische Jackson-Hole-Rede. Die Wahrscheinlichkeit einer Zinserhöhung auf der Septembersitzung stieg nach dem BLS-Arbeitsmarktbericht leicht an, liegt aber weiterhin nur im Bereich von 60 %. Nach Mauldins persönlicher Einschätzung würde Warsh die Zinsen im September klar erhöhen, auch wenn die Stimmen fehlen könnten; ohne einen schockierend niedrigen CPI in der nächsten Woche erwartet er, dass Warsh eine Erhöhungstendenz beibehält.
Die Komplikation, so Mauldin, liegt im politischen Timing: Zinserhöhungen – und die Signalisierung des Beginns eines Zinserhöhungszyklus – unmittelbar vor einer Wahl werden üblicherweise vermieden. Er erwartet, dass die Zinsen nach der Zwischenwahl steigen, und hält es für unwahrscheinlich, dass Warsh vor der Wahl mit einem Stimmenverhältnis von 7-5 oder 8-4 erhöht; in einem Wahljahr ist mehr Konsens nötig. Ob dieser zustande kommt, wird viel über Warshs Fähigkeiten als Konsensbildner aussagen.
In der Gesamtschau kommt Mauldin zu dem Schluss, dass die Wirtschaft etwa so wächst wie in den letzten zwei Jahrzehnten: ein solides, ordentliches Muddle Through. Der große Wermutstropfen ist die Inflation. Wie er wiederholt dargelegt hat, wurde die Inflation durch die Geldpolitik unter Powell ausgelöst, doch die Antwort darauf richtet sich nun auf die Fiskalpolitik.
Mauldin zitiert Andrew Ross Sorkins Bemerkung, steigende Zinsen bedeuteten, dass Anleger besorgt seien, ihr Geld von der US-Regierung zurückzubekommen, mit einem Vorbehalt: Kein ernsthafter Anleiheninvestor zweifelt daran, für seine US-Staatsanleihen einen Dollar zurückzuerhalten – was sie zu Recht befürchten, ist, was dieser Dollar wert sein wird. Eine Inflation von 3,9 % kann viel Wert zermürben. Letztlich, so Mauldin, werden der Anleihenmarkt und die Ausgaben des US-Kongresses kollidieren – mit potenziell explosiven Folgen, eine Kollision, vor der er in früheren Kommentaren bereits gewarnt hat, während Defizite und Zinskosten weiter steigen.
New York, DC, die Cleveland Clinic und mehr
Zu persönlichen Angelegenheiten schreibt Mauldin, dass er dienstabends in New York sein wird, mittwochs ganztägig Termine hat und donnerstags nach San Juan zurückfliegt; am 10. November wird er in DC sein und am 11. Oktober in Cleveland zur gemeinsamen 80. Geburtstagsfeier von Nancy und Mike Roizen.
Er dankt den Lesern für die freundlichen Worte zu seiner Tochter Abbi, die am 5. November einer Hirnoperation gegenübersteht. Er lobte den Neurochirurgen Dr. Gene Barnett und sein Team an der Cleveland Clinic und betonte, die Operation sei sehr schwierig, da der gutartige Tumor wachse und mitten im Zentrum ihres Gehirns liege. Eine Kombination aus mehreren Echtzeit-MRT-Scans, KI und Robotik macht solche Operationen möglich – ganz konkret zeigt die KI an, welche Zelle zu entfernen ist und welche nicht. Vor fünf Jahren, so Mauldin, wäre die Prognose deutlich schlechter gewesen.
Mauldin beschreibt eine eher düstere Woche nach einer Beerdigung, die viel Nachdenken auslöste; nächsten Monat wird er 77. Bei einem Grillfest bei Joe Lonsdale sprach er mit mehreren republikanischen Aktivisten, die weniger optimistisch waren, als er erwartet hätte, was die Chancen von Ken Paxton betrifft, zum Senator von Texas gewählt zu werden; Paxton werde deutlich mehr Geld aufbringen müssen. Da die Kontrolle des Senats auf dem Spiel steht, sind viele republikanische Geldgeber Berichten zufolge verärgert, dass John Cornyn nicht auf dem Stimmzettel steht. Mauldin sagt, er werde an seiner Tradition zurückhaltender politischer Kommentare festhalten, da seine Leser für Wirtschaft und Finanzen kommen.
John Mauldin ist Mitbegründer von Mauldin Economics () und gefragter Redner auf Investmentkonferenzen weltweit, darunter die MoneyShow, das Agora Financial Investment Symposium und die Jahrestagung des CFA Institute.
Quelle: GoldSeek

