Ist Krypto sicherer als eine Bank? Die wichtigsten Sicherheitsstatistiken für 2026
Wichtige Erkenntnisse
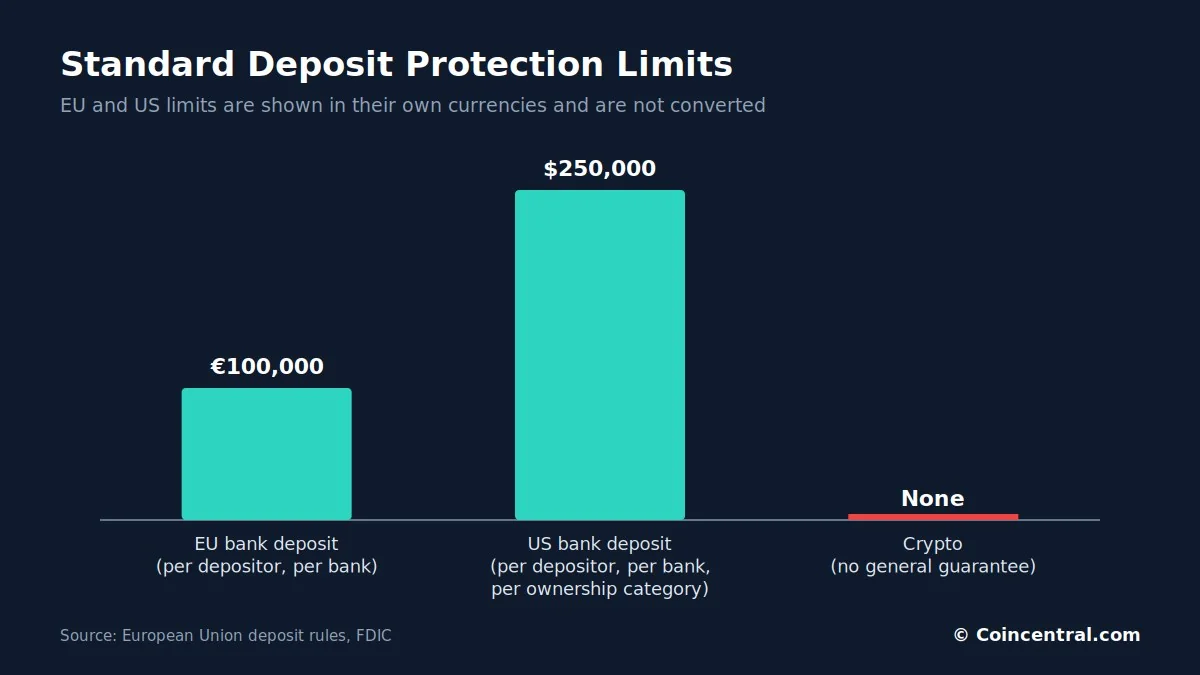
- •Ausweisbare Bankeinlagen sind in der EU in der Regel bis zu 100.000 € pro Einleger und Bank garantiert und in den USA mindestens 250.000 $ pro Einleger und versicherte Bank, während Krypto-Assets keinen vergleichbaren Versicherungsschutz haben.
- •Fünf von der FDIC versicherte US-Banken scheiterten 2023, darunter Silicon Valley Bank und Signature Bank, doch versicherte Einleger erhielten in der Regel innerhalb weniger Tage wieder Zugang zu ihren gedeckten Mitteln.
- •Bitcoins Volatilität ist sein zentrales Risiko: Er erreichte im Oktober 2025 einen Rekord über 126.000 $, bevor er bis Ende Q1 2026 eine Rendite seit Jahresbeginn von rund -25 % aufwies, nach historischen Rückgängen von 50 % bis über 80 %.
- •Chainalysis schätzt, dass 2025 etwa 3,4 Milliarden $ in Krypto durch Hacks gestohlen wurden, während Betrugsflüsse von mindestens 14 Milliarden $ 17 Milliarden $ überschreiten könnten, je mehr Adressen identifiziert werden.
- •Selbst verwahrter Bitcoin beseitigt die Abhängigkeit von Geschäftsbanken bei einem auf 21 Millionen Coins begrenzten Angebot, verlagert aber Sicherheitspflichten wie Schlüsselverwaltung und Betrugsrisiken vollständig auf den einzelnen Eigentümer.
Für alltägliche Ersparnisse bleibt ein reguliertes Bankkonto für die meisten Menschen die sicherere Option. Banken sind darauf ausgelegt, den Nennwert einer Einlage zu erhalten, während Kryptowährungen keine vergleichbare Garantie bieten.
Das macht Banken nicht risikofrei, noch ist Krypto per Definition unsicher. Die beiden Systeme schützen vor unterschiedlichen Verlustkategorien. Anhand aktueller Zahlen von Aufsichtsbehörden, der FDIC, Chainalysis und Fidelity Digital Assets beleuchtet dieser Vergleich Einlagensicherung, Bankpleiten, Volatilität, Inflation, Diebstahl, Betrug und Verwahrung – die wichtigsten Faktoren, die entscheiden, wo Geld tatsächlich am sichersten ist.
Bank vs. Krypto-Sicherheit auf einen Blick
Der sicherste Ort für Geld hängt davon ab, welchem Risiko ein Sparer am meisten ausweichen möchte. Eine Bankeinlage ist darauf ausgelegt, ihren Nennwert zu halten. Bitcoin basiert auf einem festen Angebot und einem Eigentum ohne Bank.
Eine einfache Frage: Wo sollte jemand 20.000 € aufbewahren, die er voraussichtlich im nächsten Jahr benötigt? Eine geschützte Bankeinlage ist die naheliegende Wahl. Fragt man hingegen, welches Anlagegut mehr Unabhängigkeit von Banken und Geldpolitik bietet, spricht mehr für Bitcoin.
Der entscheidende Vorbehalt gilt für beide. Weder Bargeld noch Krypto garantieren, dass das Geld künftig denselben Kaufwert hat – sie scheitern einfach auf unterschiedliche Weise. Die größte Lücke zwischen ihnen ist der Einlagenschutz.
Einlagensicherung und Bankpleiten
In der Europäischen Union sind ausweisbare Einlagen in der Regel bis zu 100.000 € pro Einleger und Bank geschützt. Portugal wendet dieselbe Grenze über seinen Einlagensicherungsfonds an, und die Banco de Portugal bestätigt die Deckung für Girokonten, Termineinlagen und mehrere weitere Einlagearten.
In den Vereinigten Staaten versichert die FDIC mindestens 250.000 $ pro Einleger, pro versicherter Bank und pro Eigentümerklasse – einschließlich Girokonten, Sparkonten, Geldmarktkonten und Festgeldanlagen. Krypto-Assets genießen keinen solchen Schutz. Die britische Financial Conduct Authority gibt eine vergleichbare Warnung aus: Direkte Krypto-Investitionen sind nicht durch den Financial Services Compensation Scheme geschützt, und die FCA sagt, Anleger sollten bereit sein, alles eingesetzte Geld zu verlieren.
Bankpleiten kommen vor. Fünf von der FDIC versicherte US-Banken scheiterten 2023, darunter Silicon Valley Bank und Signature Bank. Bei Silicon Valley Bank waren mehr als 90 % der Einlagen nicht versichert. Rund 42 Milliarden $ flossen an einem einzigen Tag ab der Bank, weiteren 100 Milliarden $ standen Berichten zufolge am folgenden Tag zum Abzug an. Die Bank scheiterte – dennoch waren versicherte Einleger geschützt. Laut FDIC erhalten versicherte Einleger in der Regel innerhalb weniger Tage, oft am nächsten Geschäftstag, Zugang zu ihren gedeckten Mitteln. Eine Bankpleite ist nicht dasselbe Ereignis wie der Verlust versicherten Geldes durch einen Einleger.
Die Grenzen spielen weiterhin eine Rolle. Wer 500.000 € auf einem einzigen EU-Bankkonto hält, hat normalerweise einen Standardschutz von 100.000 €, während ein US-Einleger mit 1 Million $ auf einem einfachen Konto bei einer Bank möglicherweise nur einen Standardschutz von 250.000 $ hat. Die FDIC-Studie von 2026 ergab, dass Einleger mit großen unversicherten Guthaben eher von Silicon Valley Bank, Signature Bank und First Republic abzogen als voll versicherte Privatkunden. Sparer unterhalb der Grenzen sehen sich diesem Risiko in weit geringerem Maße ausgesetzt.
Bitcoins größtes Risiko ist die Preisvolatilität
Ein Bankguthaben bewegt sich normalerweise nicht um 20 % in einem Monat. Bitcoin schon – und das ist der zentrale Grund, warum es sich nicht für Geld eignet, das zu einem festen Termin benötigt wird. Fidelity Digital Assets berichtete, dass Bitcoins gleitende Einjahresrendite zum Ende von Q1 2026 etwa -17 % betrug, die Rendite seit Jahresbeginn rund -25 %. Solana fiel stärker.
Bitcoin erreichte im Oktober 2025 einen Rekord über 126.000 $ und fiel danach deutlich. Frühere Zyklen brachten Rückgänge von 50 %, 70 % und in früheren Phasen mehr als 80 %. Das Asset lieferte auch starke langfristige Renditen – Fidelity weist darauf hin, dass es traditionelle Anlagen über mehrere Zeiträume hinweg geschlagen hat –, doch diese Gewinne kamen nie in gerader Linie.
Man stelle sich 30.000 € vor, die für eine Häuser-Anzahlung im nächsten Jahr zurückgelegt wurden. Auf einem geschützten Euro-Konto bleibt der Betrag vor Zinsen und Inflation nahe bei 30.000 €. In Bitcoin könnten daraus 45.000 € oder 18.000 € werden, und niemand weiß es im Voraus. Fällt Bitcoin von 100.000 $ auf 50.000 $, besitzt der Halter weiterhin dieselbe BTC-Menge; die Hälfte seines Dollarwerts ist verloren, und kein Versicherer deckt die Lücke.
Inflation trifft Bankersparnisse, und Bitcoin hat ein festes Angebot
Banken führen bei der nominalen Sicherheit, schützen aber nicht die Kaufkraft. Geld auf einem Konto behält seinen Nennwert, während die Preise steigen. Hält man 100.000 € zehn Jahre lang in Bargeld, bei einer durchschnittlichen Inflation von 3 % pro Jahr, zeigt der Kontoauszug weiterhin 100.000 € – aber er kauft nur noch etwa das, wofür heute 74.000 € reichen. Es gibt keinen plötzlichen Absturz in der Banking-App; der Verlust entsteht langsam durch höhere Preise. Zinsen können einen Teil oder den gesamten Kaufkraftverlust ausgleichen, je nach Zinssatz und Steuervorschriften.
Bitcoin funktioniert anders. Sein Angebot ist auf 21 Millionen BTC begrenzt, und die neue Emission sinkt etwa alle vier Jahre durch das Halving. Keine Zentralbank kann weitere 10 Millionen BTC erschaffen, was ein spezifisches Risiko beseitigt – die willkürliche Verwässerung des Angebots –, ohne Nachfrage oder Preis zu garantieren.
Fiatwährungen werden von Zentralbanken gesteuert, die Ziele wie stabile Preise verfolgen, sodass Sparer einen Kompromiss eingehen: Einlagen bieten kurzfristige Stabilität, während Bitcoin ein starres Angebot bei großen Kursschwankungen bietet. Ist Bitcoin ein besserer Inflationsschutz? Möglicherweise über lange Zeiträume, aber nicht zuverlässig über kurze – Bitcoin kann fallen, während die Verbraucherpreise steigen. In einem Jahr mit hoher Inflation kann ein Sparer 2 % bis 4 % realer Kaufkraft verlieren; ein Bitcoin-Halter kann in wenigen Monaten 40 % verlieren.
Statistiken zu Krypto-Diebstahl
Die Krypto-Sicherheit hat sich verbessert, doch Diebstahl bleibt bedeutend. Chainalysis schätzt, dass 2025 etwa 3,4 Milliarden $ in Krypto durch Hacks gestohlen wurden, wobei Kompromittierungen privater Wallets rund 20 % des gestohlenen Werts ausmachten – etwa 713 Millionen $. Das Unternehmen zählte 2025 rund 158.000 Diebstahlsvorfälle, ein Anstieg von 54.000 im Jahr 2022, mit mindestens 80.000 einzelnen Opfern.
Diese Zahlen bedeuten nicht, dass 20 % der Krypto-Nutzer gehackt werden. Sie zeigen, dass der direkte Besitz eine Art Sicherheitsrisiko mit sich bringt, dem ein versicherter Bankeinleger in diesem Maße nicht ausgesetzt ist. Banken sind ebenfalls Cyberkriminalität ausgesetzt – Kontoübernahmen, Kartenbetrug, Phishing, Datenlecks, Ransomware und Insiderbetrug –, aber der Unterschied liegt darin, wo die Haftung liegt. Von einem Kunden wird normalerweise nicht erwartet, den Gesamtverlust einer Bank zu tragen, da Banken unter Kapitalvorschriften, Betrugsbekämpfung, Versicherung, Kundenauthentifizierung, Streitverfahren und Einlagenschutz arbeiten. Die Selbstverwahrung verlagert einen Großteil dieser Pflicht auf die Einzelperson.
Statistiken zu Krypto-Betrug
Betrug ist größer als Hacks. Chainalysis fand 2025 zunächst mindestens 14 Milliarden $, die an bekannte Betrugsadressen flossen, und prognostizierte, dass die Zahl 17 Milliarden $ überschreiten könnte, wenn weitere Adressen identifiziert werden. Die durchschnittliche Betrugszahlung stieg von 782 $ im Jahr 2024 auf 2.764 $ im Jahr 2025, während Impersonation-Betrug um etwa 1.400 % im Jahresvergleich zunahm.
Auch Banken sehen Betrug, doch Bank- und Kartensysteme haben oft Möglichkeiten, verdächtige Transaktionen einzufrieren, unberechtigte Zahlungen anzufechten oder den Kontozugang wiederherzustellen. Krypto-Transaktionen sind normalerweise unwiderruflich, sobald sie bestätigt sind, was Fehler und Betrug kostspielig macht. Eine Zahlung an die falsche Adresse oder an einen Betrüger ist in der Regel verloren.
Selbstverwahrung, Börsen und Stablecoins
Bitcoin kann ohne Bank oder Börse gehalten werden. Bei ordnungsgemäßer Selbstverwahrung kontrolliert der Eigentümer die privaten Schlüssel, die zum Ausgeben benötigt werden, und scheitert eine Bank oder Börse, ist selbst verwahrter Bitcoin nicht betroffen. Diese Freiheit hat einen Preis: Der Eigentümer wird für die Sicherheit verantwortlich. Vergisst man ein Bankpasswort, kann man es zurücksetzen; verliert man jedoch die Wiederherstellungsphrase einer Wallet ohne Backup, gibt es möglicherweise keinen Weg zurück. Das Bitcoin-Netzwerk kennt Ihre Identität nicht – es erkennt nur gültige kryptografische Signaturen. Niemand muss Ihnen die Erlaubnis geben, Ihre Gelder zu nutzen, und niemand ist dafür verantwortlich, Sie zu retten.
Krypto auf einer Börse gehalten
Manche Menschen vermeiden das Schlüsselrisiko, indem sie Krypto auf einer Börse lassen. Passwörter können wiederhergestellt werden, und der Kauf und Verkauf ist einfach – aber die Börse hält die privaten Schlüssel, und der Kunde hat lediglich eine Forderung gegen das Unternehmen. FTX zeigte, was passiert, wenn dieses Modell scheitert: Kunden glaubten, sie hätten Krypto auf einer großen globalen Börse, und das Unternehmen kollabierte in die Insolvenz. Celsius, BlockFi und andere Firmen lehrten ähnliche Lektionen – deshalb existiert der Satz „Not your keys, not your coins“.
Man vergleiche 50.000 € auf einer ausweisbaren portugiesischen Bankeinlage mit 50.000 € in Bitcoin auf einer Börse. Die Einlage kann bis zu 100.000 € geschützt sein; das Bitcoin hat keine solche Garantie, selbst wenn die App wie Online-Banking aussieht.
Stablecoins
Stablecoins wie USDC und USDT zielen darauf ab, nahe bei 1 $ zu bleiben, was die meisten Kursschwankungen von Bitcoin beseitigt – aber das macht den Token nicht zu einer versicherten Einlage. Halter tragen Emittenten-, Reserve-, Blockchain-, Smart-Contract-, Wallet-, Depegging- und regulatorische Risiken. Für einfache Bargeldersparnisse bietet ein versichertes Bankkonto in der Regel einen stärkeren Schutz; die Stärke von Stablecoins liegt in der digitalen Abwicklung rund um die Uhr und im grenzüberschreitenden Transfer.
Wo Krypto einen Vorteil hat
Bankkonten hängen von der Institution, den nationalen Gesetzen und Zahlungssystemen ab. Sie können manchmal eingefroren, gepfändet oder eingeschränkt werden oder unter Kapitalkontrollen leiden. Ordnungsgemäß selbst verwahrter Bitcoin kann Peer-to-Peer ohne Erlaubnis einer Bank transferiert werden. Für Menschen unter instabilen Bankensystemen oder politischer Unterdrückung kann dies eine echte Form der Widerstandsfähigkeit sein. Für einen Sparer in einem stabilen EU-Land muss es gegen Volatilität und Schlüsselverwaltung abgewogen werden.
Geld mit dem Ziel abstimmen
Denken Sie an Geld für Miete, Hypothekenzahlungen, Lebensmittel, Arztrechnungen, Steuern, Notfallreparaturen oder Studiengebühren. Die wichtigsten Eigenschaften sind stabiler Nennwert, schneller Zugriff und geringes Risiko eines dauerhaften Verlusts. Versicherte Bankeinlagen erfüllen alle drei gut; Bitcoin und volatile Altcoins nicht. Der Zweck eines Notfallfonds ist nicht die Rendite – er stellt sicher, dass das Geld existiert, wenn der Notfall eintritt.
Das Bild ändert sich bei Geld, das viele Jahre lang nicht benötigt wird. Ein Portfolio kann Bargeld, Anleihen, Aktien, Immobilien und Bitcoin halten, wobei jedes eine andere Rolle spielt. Bargeld liefert Liquidität und stabilen Nennwert, Aktien einen Anteil an Unternehmensgewinnen, Anleihen Ertrag und Diversifikation, und Bitcoin ein Exposure zu einem knappen digitalen Asset mit hohem potenziellem Ertrag und hohem Risiko.
Geld oberhalb der Versicherungsgrenze ist ein eigenes Problem. Jemand mit 500.000 € kann ausweisbare Einlagen auf mehrere Banken verteilen, da die EU-Grenze pro Bank gilt. Bitcoin wird nicht zu einem risikoarmen Bargeldersatz, nur weil ein Guthaben die Grenze übersteigt. Es spielt auch eine Rolle, welches Krypto gemeint ist: Bitcoin, Ethereum, ein Dollar-Stablecoin und ein neuer Memecoin bergen sehr unterschiedliche Risiken. Kleine Coins können 99 % verlieren, an Liquidität einbüßen, aufgegeben, ausgenutzt oder delistet werden, während Bitcoin eine längere Geschichte und tiefere Liquidität hat.
Über 20 Jahre garantiert keine der beiden Optionen Kaufkraft. Bargeld wird langsam durch Inflation ausgehöhlt, während Bitcoin stark steigen, stagnieren oder fallen könnte – und es gibt keine Zusage, dass künftige Käufer mehr zahlen.
Das Fazit
Ist Krypto sicherer als Geld auf der Bank? Für Bargeldersparnisse, Notfallfonds und Geld, das in den nächsten Jahren benötigt wird: nein. Eine ordnungsgemäß versicherte Bankeinlage ist erheblich sicherer. In der EU sind qualifizierende Einlagen in der Regel bis zu 100.000 € pro Einleger und Bank garantiert; in den USA sind ausweisbare Einlagen normalerweise bis zu 250.000 $ pro Einleger, pro versicherter Bank und pro Eigentümerklasse gedeckt. Krypto hat keine vergleichbare allgemeine Garantie. Bitcoin kann stark fallen, Schlüssel können verloren gehen, Börsen können scheitern und Wallets können kompromittiert werden. Chainalysis schätzte, dass 2025 3,4 Milliarden $ durch Hacks gestohlen wurden, und Betrug könnte in jenem Jahr etwa 17 Milliarden $ gekostet haben.
Dennoch beseitigt selbst verwahrter Bitcoin die Abhängigkeit von einer Geschäftsbank. Es ist ein knappes, global übertragbares Asset, das keine Zentralbank nach Belieben erschaffen kann. Das kann es als langfristige Investition oder Absicherung gegen bestimmte Risiken des Finanzsystems nützlich machen.
Ein Beispiel mit 50.000 €
Angenommen, jemand hat 50.000 €. Auf der Bank bleibt der Betrag innerhalb der 100.000 €-Garantie, behält seinen Nennwert und kann Zinsen erwirtschaften, wobei die Inflation das Hauptrisiko langfristig ist. In Bitcoin auf einer Hardware-Wallet gibt es kein Bankrisiko – aber der Wert könnte 75.000 €, 100.000 € oder 200.000 € werden oder auf 35.000 € oder 20.000 € fallen, und der Eigentümer muss die Schlüssel sichern. Auf einer Börse trägt der Halter das Preisrisiko von Bitcoin plus das Börsenrisiko. Zur Kapitalerhaltung über ein bis zwei Jahre hat die Bank einen großen Sicherheitsvorteil.
Für die meisten Menschen ist der bessere Weg, beides für das einzusetzen, was es am besten kann: kurzfristiges und Notfallgeld auf geschützten Einlagen halten und nur den Betrag, der große Schwankungen verkraften kann, in Bitcoin oder anderes Krypto stecken. Banken sind im Allgemeinen sicherer, um benötigtes Geld zu bewahren. Bitcoin kann mehr Aufwärtspotenzial und mehr finanzielle Unabhängigkeit bieten. Das sind nützliche Eigenschaften, aber sie sind nicht dasselbe wie Sicherheit.
Dieser Artikel dient ausschließlich Informationszwecken und ist keine Finanzberatung.
Quellen
- Europäische Union: Einlagenschutzregeln
- Banco de Portugal: Einlagengarantie
- Federal Deposit Insurance Corporation: Einlagensicherung
- FDIC: Dissecting Depositor Flight, 2026
- FDIC: Lehren aus den regionalen Bankpleiten 2023
- Financial Conduct Authority: Risiken von Krypto-Investments
- Chainalysis: 2025 Crypto Theft Reaches $3.4 Billion
- Chainalysis: 2026 Crypto Crime Report: Scams
- Fidelity Digital Assets: Signals Report Q2 2026
- Fidelity Digital Assets: Is Bitcoin's Four-Year Cycle Over?
Dieser Artikel basiert auf einer Berichterstattung, die ursprünglich auf Blockonomi veröffentlicht wurde.

